
An owner living in the UK who sells a Mohali home owes UK Capital Gains Tax on the gain as well as Indian tax, and HMRC measures that gain in pounds, not rupees. Each side of the sale is converted at its own date's exchange rate, so the UK gain can be far smaller than the Indian one, and Indian tax above the UK bill is lost.
HMRC's Capital Gains Tax guidance on gov.uk says the tax can apply to assets held overseas. Under Article 14 of the India-UK tax convention each country may tax capital gains under its own law, and Article 24 allows Indian tax on a gain to be credited against UK tax on the same gain. How India taxes the sale is covered in our piece on a Mohali home sold from abroad.
The gain is counted in pounds
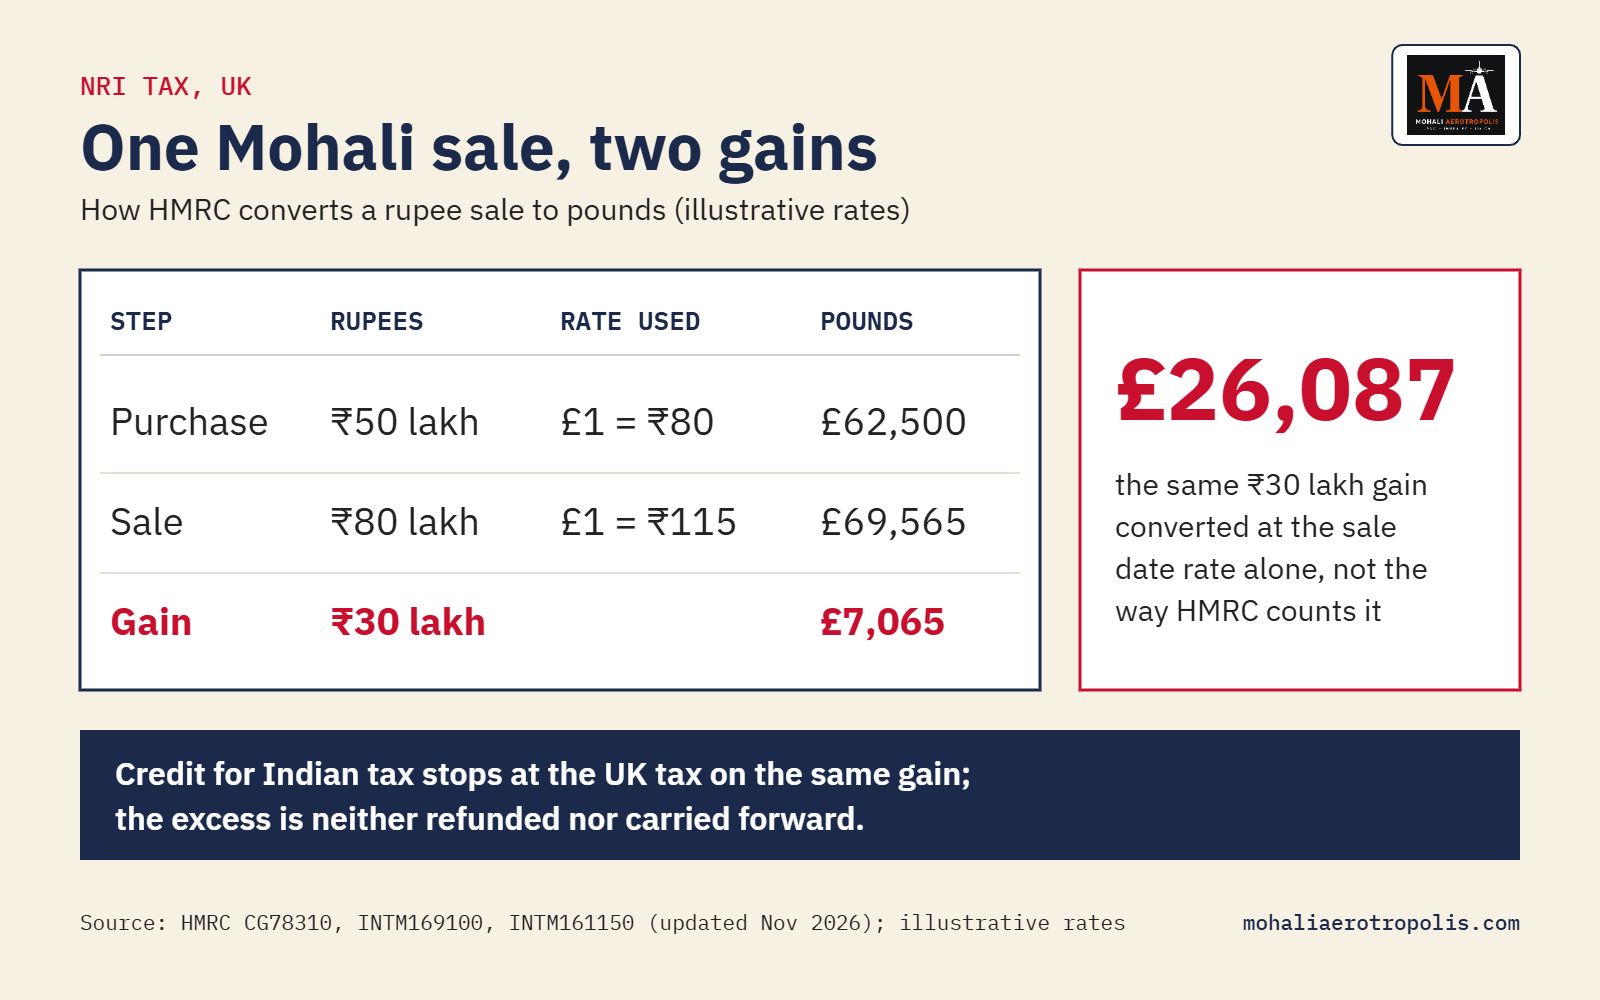
HMRC's Capital Gains Manual (CG78310, updated 13 November 2026) says an asset bought or sold for foreign currency is converted to sterling at the date each amount is paid or received. The purchase price takes the rate on the purchase date and the sale price the rate on the sale date. A gain is not worked out in rupees and then converted.
The figures below are illustrative, not actual exchange rates.
| Step | Rupees | Rate used | Pounds |
|---|---|---|---|
| Purchase | ₹50 lakh | £1 = ₹80 | £62,500 |
| Sale | ₹80 lakh | £1 = ₹115 | £69,565 |
| Gain | ₹30 lakh | | £7,065 |
The same ₹30 lakh converted at the sale date rate alone would be £26,087. A weaker rupee can turn a large rupee gain into a small sterling gain, or into a sterling loss.
Rates and the allowance
For gains from 6 April 2026, higher and additional rate taxpayers pay 24%. Basic rate taxpayers pay 18% on the part of the gain that fits within the basic rate band and 24% on the rest. The tax free allowance for 2026-27 is £3,000. In the example, a higher rate taxpayer pays 24% on £4,065, which is £975.60, before any credit.
The Indian tax credit stops at the UK tax
HMRC's International Manual (INTM169100, updated 11 November 2026) caps the credit at the lower of the Indian tax on the gain and the UK tax on the same gain. Indian tax above that cap cannot be repaid and cannot be carried to another year (INTM161150). In the example the credit stops at £975.60: the UK bill falls to nil, and any Indian tax above that figure remains a cost.
Credit is also given only for the minimum Indian tax due once every available relief and claim has been used (INTM161250). Where the buyer deducted more tax at source than the final Indian bill, the excess is reclaimed in India, as set out in our report on the 31 December refund deadline.
The credit is claimed in the Self Assessment return. HMRC's real time Capital Gains Tax service cannot be used to claim foreign tax credit relief on overseas property.
New arrivals can claim the four year regime
A person who became UK resident after at least 10 consecutive years of non-residence can claim the foreign income and gains (FIG) regime for up to the first four years of UK residence, for income and gains arising on or after 6 April 2025. HMRC says foreign capital gains can be covered. The claim is made in the Self Assessment return for each gain chosen, and relieved gains can be brought to the UK without UK tax.
The claim has a price, set out in HMRC helpsheet HS266 (2026):
- the year's Capital Gains Tax annual exempt amount and personal allowance are lost, even if only one gain is claimed
- foreign capital losses cannot be used in that year or carried forward or back
- unused years of the four cannot be carried forward
India still taxes the sale in full.
A Mohali home rarely counts as a UK main residence
Private Residence Relief covers a home that was the owner's only or main residence. For a home in a country where the owner is not tax resident, CG64582 (updated 9 November 2026) says it counts as a residence for a UK tax year only if the owner, or a spouse or civil partner, spent at least 90 days there. A day counts when the person is in the home at midnight, and the days need not run together. A Mohali home visited for a few weeks a year fails that test for the year.
An owner with two residences must nominate the main one within two years of first having that combination, says helpsheet HS283 (2026). The final nine months of ownership qualify where the home was the main residence at some point.
Related reading
- Mohali Rent Faces Higher UK Tax From April 2027
- NRI Property Investment In Mohali
Sources: The sources we use are listed on our Editorial Sources page.
This report is information, not legal, tax or investment advice. It is based on HMRC guidance, manuals and helpsheets and the India-UK tax convention as read on 16 November 2026, and the UK tax on any sale depends on the owner's own residence, income and the Indian tax actually paid.
ब्रिटेन में रहने वाला मालिक जब मोहाली का घर बेचता है, तो उसे भारतीय टैक्स के साथ मुनाफ़े पर ब्रिटेन का Capital Gains Tax भी देना होता है, और HMRC यह मुनाफ़ा रुपये में नहीं, पाउंड में नापता है। बिक्री का हर हिस्सा अपनी तारीख़ की विनिमय दर पर बदला जाता है, इसलिए ब्रिटेन का मुनाफ़ा भारत के मुनाफ़े से कहीं छोटा हो सकता है, और ब्रिटेन के टैक्स से ऊपर का भारतीय टैक्स बेकार जाता है।
gov.uk पर HMRC की Capital Gains Tax गाइडेंस कहती है कि यह टैक्स विदेश में रखी संपत्ति पर भी लग सकता है। भारत-ब्रिटेन टैक्स संधि के Article 14 के तहत हर देश अपने कानून के मुताबिक कैपिटल गेन पर टैक्स लगा सकता है, और Article 24 किसी मुनाफ़े पर चुकाए भारतीय टैक्स को उसी मुनाफ़े पर बने ब्रिटिश टैक्स में क्रेडिट करने देता है। भारत इस बिक्री पर टैक्स कैसे लगाता है, यह विदेश से बेचे गए मोहाली के घर पर हमारे लेख में है।
मुनाफ़ा पाउंड में गिना जाता है
HMRC का Capital Gains Manual (CG78310, 13 नवंबर 2026 को अपडेट) कहता है कि विदेशी मुद्रा में ख़रीदी या बेची गई संपत्ति की रकम उसी तारीख़ पर स्टर्लिंग में बदली जाती है जिस दिन वह चुकाई या मिली। ख़रीद की कीमत पर ख़रीद की तारीख़ की दर लगती है और बिक्री की कीमत पर बिक्री की तारीख़ की दर। मुनाफ़ा पहले रुपये में निकालकर बाद में नहीं बदला जाता।
नीचे के आंकड़े सिर्फ़ उदाहरण हैं, असली विनिमय दरें नहीं।
| चरण | रुपये | लगाई गई दर | पाउंड |
|---|---|---|---|
| ख़रीद | ₹50 लाख | £1 = ₹80 | £62,500 |
| बिक्री | ₹80 लाख | £1 = ₹115 | £69,565 |
| मुनाफ़ा | ₹30 लाख | | £7,065 |
वही ₹30 लाख सिर्फ़ बिक्री की तारीख़ की दर पर बदले जाएं तो £26,087 बनते हैं। कमज़ोर रुपया रुपये के बड़े मुनाफ़े को स्टर्लिंग के छोटे मुनाफ़े में, या स्टर्लिंग के घाटे में भी, बदल सकता है।
दरें और छूट
6 अप्रैल 2026 से होने वाले मुनाफ़े पर higher और additional rate वाले करदाता 24% देते हैं। basic rate वाले करदाता मुनाफ़े के उस हिस्से पर 18% देते हैं जो basic rate band में समा जाए, और बाकी पर 24%। 2026-27 के लिए टैक्स फ़्री छूट £3,000 है। उदाहरण में higher rate वाला करदाता £4,065 पर 24% देता है, जो किसी क्रेडिट से पहले £975.60 बनता है।
भारतीय टैक्स का क्रेडिट ब्रिटिश टैक्स पर रुक जाता है
HMRC का International Manual (INTM169100, 11 नवंबर 2026 को अपडेट) क्रेडिट को दो में से कम रकम तक सीमित करता है: मुनाफ़े पर भारतीय टैक्स, और उसी मुनाफ़े पर ब्रिटिश टैक्स। इस सीमा से ऊपर का भारतीय टैक्स न वापस मिलता है, न किसी दूसरे साल में ले जाया जा सकता है (INTM161150)। उदाहरण में क्रेडिट £975.60 पर रुक जाता है: ब्रिटेन का टैक्स शून्य हो जाता है, और इससे ऊपर का भारतीय टैक्स ख़र्च ही रहता है।
क्रेडिट सिर्फ़ उतने भारतीय टैक्स पर मिलता है जो हर उपलब्ध छूट और दावे के बाद न्यूनतम बनता है (INTM161250)। अगर ख़रीदार ने स्रोत पर भारत के अंतिम टैक्स से ज़्यादा काटा है, तो ज़्यादा रकम भारत में वापस मांगी जाती है, जैसा 31 दिसंबर की रिफ़ंड समय सीमा पर हमारी रिपोर्ट में बताया गया है।
क्रेडिट Self Assessment रिटर्न में मांगा जाता है। विदेशी संपत्ति पर foreign tax credit relief मांगने के लिए HMRC की real time Capital Gains Tax सेवा इस्तेमाल नहीं की जा सकती।
नए आने वाले चार साल की व्यवस्था मांग सकते हैं
जो व्यक्ति कम से कम 10 लगातार साल ब्रिटेन से बाहर का निवासी रहने के बाद ब्रिटेन का निवासी बना, वह ब्रिटेन में निवास के पहले चार साल तक foreign income and gains (FIG) व्यवस्था मांग सकता है, 6 अप्रैल 2025 को या उसके बाद होने वाली आय और मुनाफ़े के लिए। HMRC कहता है कि विदेशी कैपिटल गेन इसमें आ सकते हैं। दावा Self Assessment रिटर्न में हर चुने गए मुनाफ़े के लिए किया जाता है, और छूट पाए मुनाफ़े बिना ब्रिटिश टैक्स के ब्रिटेन लाए जा सकते हैं।
इस दावे की कीमत HMRC की helpsheet HS266 (2026) में दी गई है:
- उस साल की Capital Gains Tax annual exempt amount और personal allowance चली जाती है, चाहे सिर्फ़ एक मुनाफ़े का दावा किया जाए
- विदेशी कैपिटल लॉस न उस साल इस्तेमाल हो सकते हैं, न आगे या पीछे ले जाए जा सकते हैं
- चार में से बिना इस्तेमाल के साल आगे नहीं ले जाए जा सकते
भारत फिर भी पूरी बिक्री पर टैक्स लगाता है।
मोहाली का घर शायद ही ब्रिटेन में मुख्य निवास गिना जाता है
Private Residence Relief उस घर पर मिलती है जो मालिक का एकमात्र या मुख्य निवास रहा हो। जिस देश में मालिक टैक्स निवासी नहीं है, वहां के घर के बारे में CG64582 (9 नवंबर 2026 को अपडेट) कहता है कि वह किसी ब्रिटिश टैक्स वर्ष में तभी निवास गिना जाता है जब मालिक, या पति, पत्नी या civil partner, ने वहां कम से कम 90 दिन बिताए हों। दिन तब गिना जाता है जब व्यक्ति आधी रात को घर में हो, और दिन लगातार होने ज़रूरी नहीं। साल में कुछ हफ़्ते के लिए आया जाने वाला मोहाली का घर उस साल यह शर्त पूरी नहीं करता।
दो निवास वाले मालिक को वह जोड़ी पहली बार बनने के दो साल के भीतर मुख्य निवास नामित करना होता है, helpsheet HS283 (2026) कहती है। मालिकाना हक़ के आख़िरी नौ महीने तब छूट में आते हैं जब घर कभी मुख्य निवास रहा हो।
संबंधित लेख
- मोहाली के किराए पर अप्रैल 2027 से ब्रिटेन में ज़्यादा टैक्स
- मोहाली में NRI प्रॉपर्टी निवेश
स्रोत: हम जिन स्रोतों का इस्तेमाल करते हैं, वे हमारे Editorial Sources पेज पर दिए गए हैं।
यह रिपोर्ट जानकारी है, कानूनी, टैक्स या निवेश सलाह नहीं। यह HMRC की गाइडेंस, मैनुअल और helpsheets तथा भारत-ब्रिटेन टैक्स संधि पर आधारित है, जिन्हें 16 नवंबर 2026 को पढ़ा गया, और किसी भी बिक्री पर ब्रिटिश टैक्स मालिक के अपने निवास, आय और भारत में सचमुच चुकाए गए टैक्स पर निर्भर करता है।
ਬ੍ਰਿਟੇਨ ਵਿੱਚ ਰਹਿੰਦਾ ਮਾਲਕ ਜਦੋਂ ਮੋਹਾਲੀ ਦਾ ਘਰ ਵੇਚਦਾ ਹੈ, ਤਾਂ ਉਸ ਨੂੰ ਭਾਰਤੀ ਟੈਕਸ ਦੇ ਨਾਲ ਮੁਨਾਫ਼ੇ ਉੱਤੇ ਬ੍ਰਿਟੇਨ ਦਾ Capital Gains Tax ਵੀ ਦੇਣਾ ਪੈਂਦਾ ਹੈ, ਅਤੇ HMRC ਇਹ ਮੁਨਾਫ਼ਾ ਰੁਪਏ ਵਿੱਚ ਨਹੀਂ, ਪੌਂਡ ਵਿੱਚ ਮਾਪਦਾ ਹੈ। ਵਿਕਰੀ ਦਾ ਹਰ ਹਿੱਸਾ ਆਪਣੀ ਤਾਰੀਖ਼ ਦੀ ਵਟਾਂਦਰਾ ਦਰ ਉੱਤੇ ਬਦਲਿਆ ਜਾਂਦਾ ਹੈ, ਇਸ ਲਈ ਬ੍ਰਿਟੇਨ ਦਾ ਮੁਨਾਫ਼ਾ ਭਾਰਤ ਦੇ ਮੁਨਾਫ਼ੇ ਤੋਂ ਕਿਤੇ ਛੋਟਾ ਹੋ ਸਕਦਾ ਹੈ, ਅਤੇ ਬ੍ਰਿਟੇਨ ਦੇ ਟੈਕਸ ਤੋਂ ਉੱਪਰ ਦਾ ਭਾਰਤੀ ਟੈਕਸ ਅਜਾਈਂ ਜਾਂਦਾ ਹੈ।
gov.uk ਉੱਤੇ HMRC ਦੀ Capital Gains Tax ਗਾਈਡੈਂਸ ਕਹਿੰਦੀ ਹੈ ਕਿ ਇਹ ਟੈਕਸ ਵਿਦੇਸ਼ ਵਿੱਚ ਰੱਖੀ ਜਾਇਦਾਦ ਉੱਤੇ ਵੀ ਲੱਗ ਸਕਦਾ ਹੈ। ਭਾਰਤ-ਬ੍ਰਿਟੇਨ ਟੈਕਸ ਸੰਧੀ ਦੇ Article 14 ਹੇਠ ਹਰ ਦੇਸ਼ ਆਪਣੇ ਕਾਨੂੰਨ ਮੁਤਾਬਕ ਕੈਪੀਟਲ ਗੇਨ ਉੱਤੇ ਟੈਕਸ ਲਾ ਸਕਦਾ ਹੈ, ਅਤੇ Article 24 ਕਿਸੇ ਮੁਨਾਫ਼ੇ ਉੱਤੇ ਦਿੱਤੇ ਭਾਰਤੀ ਟੈਕਸ ਨੂੰ ਉਸੇ ਮੁਨਾਫ਼ੇ ਉੱਤੇ ਬਣੇ ਬ੍ਰਿਟਿਸ਼ ਟੈਕਸ ਵਿੱਚ ਕ੍ਰੈਡਿਟ ਕਰਨ ਦਿੰਦਾ ਹੈ। ਭਾਰਤ ਇਸ ਵਿਕਰੀ ਉੱਤੇ ਟੈਕਸ ਕਿਵੇਂ ਲਾਉਂਦਾ ਹੈ, ਇਹ ਵਿਦੇਸ਼ ਤੋਂ ਵੇਚੇ ਗਏ ਮੋਹਾਲੀ ਦੇ ਘਰ ਬਾਰੇ ਸਾਡੇ ਲੇਖ ਵਿੱਚ ਹੈ।
ਮੁਨਾਫ਼ਾ ਪੌਂਡ ਵਿੱਚ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ
HMRC ਦਾ Capital Gains Manual (CG78310, 13 ਨਵੰਬਰ 2026 ਨੂੰ ਅੱਪਡੇਟ) ਕਹਿੰਦਾ ਹੈ ਕਿ ਵਿਦੇਸ਼ੀ ਕਰੰਸੀ ਵਿੱਚ ਖ਼ਰੀਦੀ ਜਾਂ ਵੇਚੀ ਜਾਇਦਾਦ ਦੀ ਰਕਮ ਉਸੇ ਤਾਰੀਖ਼ ਉੱਤੇ ਸਟਰਲਿੰਗ ਵਿੱਚ ਬਦਲੀ ਜਾਂਦੀ ਹੈ ਜਿਸ ਦਿਨ ਉਹ ਦਿੱਤੀ ਜਾਂ ਮਿਲੀ। ਖ਼ਰੀਦ ਦੀ ਕੀਮਤ ਉੱਤੇ ਖ਼ਰੀਦ ਦੀ ਤਾਰੀਖ਼ ਦੀ ਦਰ ਲੱਗਦੀ ਹੈ ਅਤੇ ਵਿਕਰੀ ਦੀ ਕੀਮਤ ਉੱਤੇ ਵਿਕਰੀ ਦੀ ਤਾਰੀਖ਼ ਦੀ ਦਰ। ਮੁਨਾਫ਼ਾ ਪਹਿਲਾਂ ਰੁਪਏ ਵਿੱਚ ਕੱਢ ਕੇ ਬਾਅਦ ਵਿੱਚ ਨਹੀਂ ਬਦਲਿਆ ਜਾਂਦਾ।
ਹੇਠਲੇ ਅੰਕੜੇ ਸਿਰਫ਼ ਮਿਸਾਲ ਹਨ, ਅਸਲ ਵਟਾਂਦਰਾ ਦਰਾਂ ਨਹੀਂ।
| ਪੜਾਅ | ਰੁਪਏ | ਲਾਈ ਗਈ ਦਰ | ਪੌਂਡ |
|---|---|---|---|
| ਖ਼ਰੀਦ | ₹50 ਲੱਖ | £1 = ₹80 | £62,500 |
| ਵਿਕਰੀ | ₹80 ਲੱਖ | £1 = ₹115 | £69,565 |
| ਮੁਨਾਫ਼ਾ | ₹30 ਲੱਖ | | £7,065 |
ਉਹੀ ₹30 ਲੱਖ ਸਿਰਫ਼ ਵਿਕਰੀ ਦੀ ਤਾਰੀਖ਼ ਦੀ ਦਰ ਉੱਤੇ ਬਦਲੇ ਜਾਣ ਤਾਂ £26,087 ਬਣਦੇ ਹਨ। ਕਮਜ਼ੋਰ ਰੁਪਿਆ ਰੁਪਏ ਦੇ ਵੱਡੇ ਮੁਨਾਫ਼ੇ ਨੂੰ ਸਟਰਲਿੰਗ ਦੇ ਛੋਟੇ ਮੁਨਾਫ਼ੇ ਵਿੱਚ, ਜਾਂ ਸਟਰਲਿੰਗ ਦੇ ਘਾਟੇ ਵਿੱਚ ਵੀ, ਬਦਲ ਸਕਦਾ ਹੈ।
ਦਰਾਂ ਅਤੇ ਛੋਟ
6 ਅਪ੍ਰੈਲ 2026 ਤੋਂ ਹੋਣ ਵਾਲੇ ਮੁਨਾਫ਼ੇ ਉੱਤੇ higher ਅਤੇ additional rate ਵਾਲੇ ਟੈਕਸ ਦੇਣ ਵਾਲੇ 24% ਦਿੰਦੇ ਹਨ। basic rate ਵਾਲੇ ਟੈਕਸ ਦੇਣ ਵਾਲੇ ਮੁਨਾਫ਼ੇ ਦੇ ਉਸ ਹਿੱਸੇ ਉੱਤੇ 18% ਦਿੰਦੇ ਹਨ ਜੋ basic rate band ਵਿੱਚ ਸਮਾ ਜਾਵੇ, ਅਤੇ ਬਾਕੀ ਉੱਤੇ 24%। 2026-27 ਲਈ ਟੈਕਸ ਮੁਕਤ ਛੋਟ £3,000 ਹੈ। ਮਿਸਾਲ ਵਿੱਚ higher rate ਵਾਲਾ ਟੈਕਸ ਦੇਣ ਵਾਲਾ £4,065 ਉੱਤੇ 24% ਦਿੰਦਾ ਹੈ, ਜੋ ਕਿਸੇ ਕ੍ਰੈਡਿਟ ਤੋਂ ਪਹਿਲਾਂ £975.60 ਬਣਦਾ ਹੈ।
ਭਾਰਤੀ ਟੈਕਸ ਦਾ ਕ੍ਰੈਡਿਟ ਬ੍ਰਿਟਿਸ਼ ਟੈਕਸ ਉੱਤੇ ਰੁਕ ਜਾਂਦਾ ਹੈ
HMRC ਦਾ International Manual (INTM169100, 11 ਨਵੰਬਰ 2026 ਨੂੰ ਅੱਪਡੇਟ) ਕ੍ਰੈਡਿਟ ਨੂੰ ਦੋ ਵਿੱਚੋਂ ਘੱਟ ਰਕਮ ਤੱਕ ਸੀਮਤ ਕਰਦਾ ਹੈ: ਮੁਨਾਫ਼ੇ ਉੱਤੇ ਭਾਰਤੀ ਟੈਕਸ, ਅਤੇ ਉਸੇ ਮੁਨਾਫ਼ੇ ਉੱਤੇ ਬ੍ਰਿਟਿਸ਼ ਟੈਕਸ। ਇਸ ਹੱਦ ਤੋਂ ਉੱਪਰ ਦਾ ਭਾਰਤੀ ਟੈਕਸ ਨਾ ਵਾਪਸ ਮਿਲਦਾ ਹੈ, ਨਾ ਕਿਸੇ ਹੋਰ ਸਾਲ ਵਿੱਚ ਲਿਜਾਇਆ ਜਾ ਸਕਦਾ ਹੈ (INTM161150)। ਮਿਸਾਲ ਵਿੱਚ ਕ੍ਰੈਡਿਟ £975.60 ਉੱਤੇ ਰੁਕ ਜਾਂਦਾ ਹੈ: ਬ੍ਰਿਟੇਨ ਦਾ ਟੈਕਸ ਸਿਫ਼ਰ ਹੋ ਜਾਂਦਾ ਹੈ, ਅਤੇ ਇਸ ਤੋਂ ਉੱਪਰ ਦਾ ਭਾਰਤੀ ਟੈਕਸ ਖ਼ਰਚਾ ਹੀ ਰਹਿੰਦਾ ਹੈ।
ਕ੍ਰੈਡਿਟ ਸਿਰਫ਼ ਓਨੇ ਭਾਰਤੀ ਟੈਕਸ ਉੱਤੇ ਮਿਲਦਾ ਹੈ ਜੋ ਹਰ ਮਿਲਦੀ ਛੋਟ ਅਤੇ ਦਾਅਵੇ ਤੋਂ ਬਾਅਦ ਘੱਟੋ ਘੱਟ ਬਣਦਾ ਹੈ (INTM161250)। ਜੇ ਖ਼ਰੀਦਦਾਰ ਨੇ ਸਰੋਤ ਉੱਤੇ ਭਾਰਤ ਦੇ ਅੰਤਿਮ ਟੈਕਸ ਤੋਂ ਵੱਧ ਕੱਟਿਆ ਹੈ, ਤਾਂ ਵਾਧੂ ਰਕਮ ਭਾਰਤ ਵਿੱਚ ਵਾਪਸ ਮੰਗੀ ਜਾਂਦੀ ਹੈ, ਜਿਵੇਂ 31 ਦਸੰਬਰ ਦੀ ਰਿਫ਼ੰਡ ਸਮਾਂ ਸੀਮਾ ਬਾਰੇ ਸਾਡੀ ਰਿਪੋਰਟ ਵਿੱਚ ਦੱਸਿਆ ਗਿਆ ਹੈ।
ਕ੍ਰੈਡਿਟ Self Assessment ਰਿਟਰਨ ਵਿੱਚ ਮੰਗਿਆ ਜਾਂਦਾ ਹੈ। ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਉੱਤੇ foreign tax credit relief ਮੰਗਣ ਲਈ HMRC ਦੀ real time Capital Gains Tax ਸੇਵਾ ਵਰਤੀ ਨਹੀਂ ਜਾ ਸਕਦੀ।
ਨਵੇਂ ਆਉਣ ਵਾਲੇ ਚਾਰ ਸਾਲ ਦੀ ਵਿਵਸਥਾ ਮੰਗ ਸਕਦੇ ਹਨ
ਜੋ ਵਿਅਕਤੀ ਘੱਟੋ ਘੱਟ 10 ਲਗਾਤਾਰ ਸਾਲ ਬ੍ਰਿਟੇਨ ਤੋਂ ਬਾਹਰ ਦਾ ਨਿਵਾਸੀ ਰਹਿਣ ਤੋਂ ਬਾਅਦ ਬ੍ਰਿਟੇਨ ਦਾ ਨਿਵਾਸੀ ਬਣਿਆ, ਉਹ ਬ੍ਰਿਟੇਨ ਵਿੱਚ ਨਿਵਾਸ ਦੇ ਪਹਿਲੇ ਚਾਰ ਸਾਲ ਤੱਕ foreign income and gains (FIG) ਵਿਵਸਥਾ ਮੰਗ ਸਕਦਾ ਹੈ, 6 ਅਪ੍ਰੈਲ 2025 ਨੂੰ ਜਾਂ ਉਸ ਤੋਂ ਬਾਅਦ ਹੋਣ ਵਾਲੀ ਆਮਦਨ ਅਤੇ ਮੁਨਾਫ਼ੇ ਲਈ। HMRC ਕਹਿੰਦਾ ਹੈ ਕਿ ਵਿਦੇਸ਼ੀ ਕੈਪੀਟਲ ਗੇਨ ਇਸ ਵਿੱਚ ਆ ਸਕਦੇ ਹਨ। ਦਾਅਵਾ Self Assessment ਰਿਟਰਨ ਵਿੱਚ ਹਰ ਚੁਣੇ ਮੁਨਾਫ਼ੇ ਲਈ ਕੀਤਾ ਜਾਂਦਾ ਹੈ, ਅਤੇ ਛੋਟ ਵਾਲੇ ਮੁਨਾਫ਼ੇ ਬਿਨਾਂ ਬ੍ਰਿਟਿਸ਼ ਟੈਕਸ ਦੇ ਬ੍ਰਿਟੇਨ ਲਿਆਂਦੇ ਜਾ ਸਕਦੇ ਹਨ।
ਇਸ ਦਾਅਵੇ ਦੀ ਕੀਮਤ HMRC ਦੀ helpsheet HS266 (2026) ਵਿੱਚ ਦਿੱਤੀ ਗਈ ਹੈ:
- ਉਸ ਸਾਲ ਦੀ Capital Gains Tax annual exempt amount ਅਤੇ personal allowance ਖੁੱਸ ਜਾਂਦੀ ਹੈ, ਭਾਵੇਂ ਸਿਰਫ਼ ਇੱਕ ਮੁਨਾਫ਼ੇ ਦਾ ਦਾਅਵਾ ਕੀਤਾ ਜਾਵੇ
- ਵਿਦੇਸ਼ੀ ਕੈਪੀਟਲ ਲੌਸ ਨਾ ਉਸ ਸਾਲ ਵਰਤੇ ਜਾ ਸਕਦੇ ਹਨ, ਨਾ ਅੱਗੇ ਜਾਂ ਪਿੱਛੇ ਲਿਜਾਏ ਜਾ ਸਕਦੇ ਹਨ
- ਚਾਰ ਵਿੱਚੋਂ ਨਾ ਵਰਤੇ ਸਾਲ ਅੱਗੇ ਨਹੀਂ ਲਿਜਾਏ ਜਾ ਸਕਦੇ
ਭਾਰਤ ਫਿਰ ਵੀ ਪੂਰੀ ਵਿਕਰੀ ਉੱਤੇ ਟੈਕਸ ਲਾਉਂਦਾ ਹੈ।
ਮੋਹਾਲੀ ਦਾ ਘਰ ਘੱਟ ਹੀ ਬ੍ਰਿਟੇਨ ਵਿੱਚ ਮੁੱਖ ਨਿਵਾਸ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ
Private Residence Relief ਉਸ ਘਰ ਉੱਤੇ ਮਿਲਦੀ ਹੈ ਜੋ ਮਾਲਕ ਦਾ ਇਕਲੌਤਾ ਜਾਂ ਮੁੱਖ ਨਿਵਾਸ ਰਿਹਾ ਹੋਵੇ। ਜਿਸ ਦੇਸ਼ ਵਿੱਚ ਮਾਲਕ ਟੈਕਸ ਨਿਵਾਸੀ ਨਹੀਂ ਹੈ, ਉੱਥੇ ਦੇ ਘਰ ਬਾਰੇ CG64582 (9 ਨਵੰਬਰ 2026 ਨੂੰ ਅੱਪਡੇਟ) ਕਹਿੰਦਾ ਹੈ ਕਿ ਉਹ ਕਿਸੇ ਬ੍ਰਿਟਿਸ਼ ਟੈਕਸ ਸਾਲ ਵਿੱਚ ਤਾਂ ਹੀ ਨਿਵਾਸ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ ਜੇ ਮਾਲਕ, ਜਾਂ ਪਤੀ, ਪਤਨੀ ਜਾਂ civil partner, ਨੇ ਉੱਥੇ ਘੱਟੋ ਘੱਟ 90 ਦਿਨ ਬਿਤਾਏ ਹੋਣ। ਦਿਨ ਉਦੋਂ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ ਜਦੋਂ ਵਿਅਕਤੀ ਅੱਧੀ ਰਾਤ ਨੂੰ ਘਰ ਵਿੱਚ ਹੋਵੇ, ਅਤੇ ਦਿਨ ਲਗਾਤਾਰ ਹੋਣੇ ਜ਼ਰੂਰੀ ਨਹੀਂ। ਸਾਲ ਵਿੱਚ ਕੁਝ ਹਫ਼ਤਿਆਂ ਲਈ ਆਇਆ ਜਾਣ ਵਾਲਾ ਮੋਹਾਲੀ ਦਾ ਘਰ ਉਸ ਸਾਲ ਇਹ ਸ਼ਰਤ ਪੂਰੀ ਨਹੀਂ ਕਰਦਾ।
ਦੋ ਨਿਵਾਸਾਂ ਵਾਲੇ ਮਾਲਕ ਨੂੰ ਉਹ ਜੋੜੀ ਪਹਿਲੀ ਵਾਰ ਬਣਨ ਦੇ ਦੋ ਸਾਲਾਂ ਦੇ ਅੰਦਰ ਮੁੱਖ ਨਿਵਾਸ ਨਾਮਜ਼ਦ ਕਰਨਾ ਪੈਂਦਾ ਹੈ, helpsheet HS283 (2026) ਕਹਿੰਦੀ ਹੈ। ਮਾਲਕੀ ਦੇ ਆਖ਼ਰੀ ਨੌਂ ਮਹੀਨੇ ਤਾਂ ਛੋਟ ਵਿੱਚ ਆਉਂਦੇ ਹਨ ਜੇ ਘਰ ਕਦੇ ਮੁੱਖ ਨਿਵਾਸ ਰਿਹਾ ਹੋਵੇ।
ਸੰਬੰਧਿਤ ਲੇਖ
- ਮੋਹਾਲੀ ਦੇ ਕਿਰਾਏ ਉੱਤੇ ਅਪ੍ਰੈਲ 2027 ਤੋਂ ਬ੍ਰਿਟੇਨ ਵਿੱਚ ਵੱਧ ਟੈਕਸ
- ਮੋਹਾਲੀ ਵਿੱਚ NRI ਪ੍ਰਾਪਰਟੀ ਨਿਵੇਸ਼
ਸਰੋਤ: ਅਸੀਂ ਜਿਨ੍ਹਾਂ ਸਰੋਤਾਂ ਦੀ ਵਰਤੋਂ ਕਰਦੇ ਹਾਂ, ਉਹ ਸਾਡੇ Editorial Sources ਪੰਨੇ 'ਤੇ ਦਿੱਤੇ ਗਏ ਹਨ।
ਇਹ ਰਿਪੋਰਟ ਜਾਣਕਾਰੀ ਹੈ, ਕਾਨੂੰਨੀ, ਟੈਕਸ ਜਾਂ ਨਿਵੇਸ਼ ਸਲਾਹ ਨਹੀਂ। ਇਹ HMRC ਦੀ ਗਾਈਡੈਂਸ, ਮੈਨੂਅਲ ਅਤੇ helpsheets ਅਤੇ ਭਾਰਤ-ਬ੍ਰਿਟੇਨ ਟੈਕਸ ਸੰਧੀ ਉੱਤੇ ਆਧਾਰਿਤ ਹੈ, ਜਿਨ੍ਹਾਂ ਨੂੰ 16 ਨਵੰਬਰ 2026 ਨੂੰ ਪੜ੍ਹਿਆ ਗਿਆ, ਅਤੇ ਕਿਸੇ ਵੀ ਵਿਕਰੀ ਉੱਤੇ ਬ੍ਰਿਟਿਸ਼ ਟੈਕਸ ਮਾਲਕ ਦੇ ਆਪਣੇ ਨਿਵਾਸ, ਆਮਦਨ ਅਤੇ ਭਾਰਤ ਵਿੱਚ ਸੱਚਮੁੱਚ ਦਿੱਤੇ ਟੈਕਸ ਉੱਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ।