
An Indian citizen who lives and works in the UAE and sells a Mohali flat or plot at a large gain can be treated as a resident of India for that tax year, however few days they spent in India. The Income-tax Act, 2025, which replaced the 1961 Act from 1 April 2026, deems a citizen resident when Indian income crosses ₹15 lakh in a tax year and no other country taxes the person by reason of residence. The UAE government states that it "does not levy income tax on individuals".
The rule matters to Gulf-based owners because one sale can push Indian income past the limit. The gain on a Mohali property and rent from a Mohali flat both arise in India, so neither is income from foreign sources, which is the only income the limit leaves out.
The three conditions
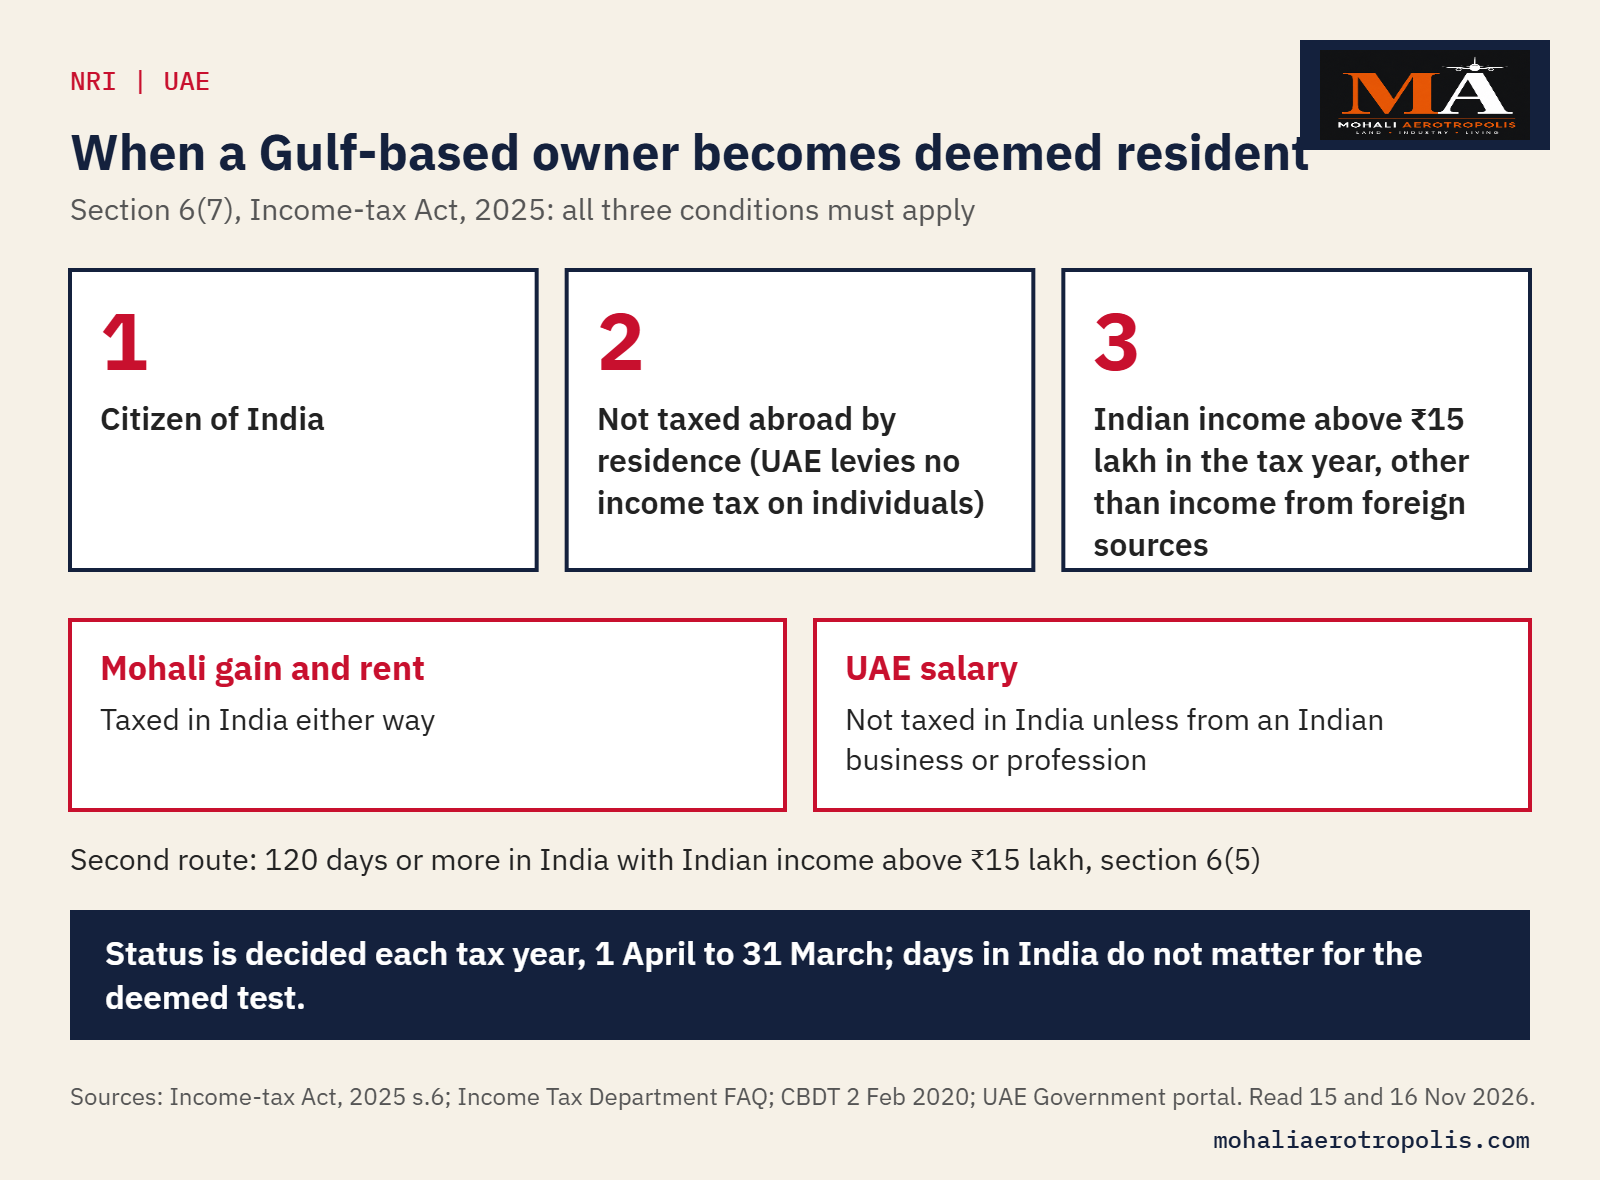
Section 6(7) of the Income-tax Act, 2025 deems an individual resident for a tax year when all three of these apply:
1. The person is a citizen of India.
2. The person is not liable to tax in any other country or territory by reason of domicile, residence or similar criteria.
3. The person's total income, other than income from foreign sources, exceeds ₹15 lakh in that tax year.
The Income Tax Department's non-resident FAQ says the number of days spent in India does not matter for this test. Section 6(8) says it does not apply to someone who is already resident under the day-count tests. The second condition turns on the tax law of the country where the owner lives, so it is met for a UAE resident and is checked separately for any other country.
What the status changes
| Point | Non-resident | Deemed resident |
|---|---|---|
| Who it covers | Anyone who fails the day-count tests | Indian citizens only, with Indian income above ₹15 lakh and no tax liability abroad by residence |
| Days in India | Decide the status | Do not matter |
| Category under the Act | Non-resident | Resident but not ordinarily resident, section 6(13)(c) |
| Gain on a Mohali sale and Mohali rent | Taxed in India | Taxed in India |
| UAE salary | Not taxed in India | Not taxed in India unless derived from an Indian business or profession |
| Period | Each tax year | Each tax year |
Mohali income is taxed in India under either label. What changes is the status for the year, and with it access to provisions written only for non-residents, such as the concessional rates on certain investment income that the department's FAQ describes for non-resident Indians.
When the rule was proposed in the Finance Bill 2020, the government said on 2 February 2020 that it was "not intended to include in tax net those Indian citizens who are bonafide workers in other countries", and that income earned outside India by a deemed resident would not be taxed in India unless derived from an Indian business or profession. The 2025 Act lists deemed residents as not ordinarily resident.
A second route through a long visit
Section 6(5) catches citizens and persons of Indian origin who visit India. Where their Indian income exceeds ₹15 lakh, they are resident if they spend 120 days or more in India in the tax year and 365 days or more in the four years before it; the usual figure is 60 days. A person resident on this test who stays less than 182 days is not ordinarily resident under section 6(13)(b). A stay of 182 days or more makes anyone resident under section 6(2)(a).
This test does not ask whether another country taxes the person. An owner with a UAE residence who spends about four months in Mohali over a sale, a registration or repairs, in a year when Indian income tops ₹15 lakh, can meet it.
Points owners weigh
- One year is enough. The FAQ says residential status is assessed separately for each tax year, which runs from 1 April to 31 March. A sale registered on 31 March and one registered on 1 April fall in different tax years.
- Rent and interest add up. The ₹15 lakh covers all Indian income, so rent from a Mohali flat and interest on Indian deposits count alongside a gain.
- Citizens only. Section 6(7) applies only to Indian citizens, so an OCI cardholder with a foreign passport is outside it, though persons of Indian origin remain within the 120-day visit test.
- Bank labels follow a different law. NRE and NRO accounts are governed by the foreign exchange rules, under which the RBI defines a non-resident Indian as "a person resident outside India who is a citizen of India". Deemed residence is a status under the income tax law.
Related reading
- Mohali home sold from abroad gets no indexation choice
- Selling a Mohali property from abroad: the TDS filing rule for buyers
- Mohali home sellers abroad have till 31 Dec for tax refund
- Buying property in Mohali as an NRI
Sources: The sources we use are listed on our Editorial Sources page.
This article is information, not legal, tax or investment advice. It is current as on 16 November 2026. The Income-tax Act, 2025 text and the UAE government page were read on 15 November and checked again on 16 November; the Income Tax Department FAQ, the government's 2020 clarification and the RBI FAQ were read on 15 November 2026.
UAE में रहने और काम करने वाला कोई भारतीय नागरिक अगर मोहाली का फ्लैट या प्लॉट बड़े लाभ पर बेचता है, तो उस टैक्स वर्ष के लिए उसे भारत का निवासी माना जा सकता है, चाहे उसने भारत में कितने भी कम दिन बिताए हों। Income-tax Act, 2025, जिसने 1 अप्रैल 2026 से 1961 के कानून की जगह ली, किसी नागरिक को तब निवासी मान लेता है जब एक टैक्स वर्ष में उसकी भारतीय आय ₹15 लाख से अधिक हो जाए और कोई दूसरा देश निवास के आधार पर उस पर टैक्स न लगाता हो। UAE सरकार कहती है कि वह "व्यक्तियों पर आयकर नहीं लगाती"।
खाड़ी में रहने वाले मालिकों के लिए यह नियम इसलिए अहम है क्योंकि एक ही बिक्री भारतीय आय को इस सीमा से ऊपर ले जा सकती है। मोहाली संपत्ति पर लाभ और मोहाली फ्लैट का किराया, दोनों भारत में पैदा होते हैं, इसलिए इनमें से कोई भी विदेशी स्रोतों से आय नहीं है, और सीमा केवल उसी आय को बाहर रखती है।
तीन शर्तें
Income-tax Act, 2025 की धारा 6(7) किसी व्यक्ति को एक टैक्स वर्ष के लिए तब निवासी मान लेती है जब ये तीनों बातें लागू हों:
1. व्यक्ति भारत का नागरिक है।
2. व्यक्ति पर किसी दूसरे देश या क्षेत्र में domicile, निवास या ऐसे ही आधार पर टैक्स की देनदारी नहीं है।
3. उस टैक्स वर्ष में व्यक्ति की कुल आय, विदेशी स्रोतों से आय को छोड़कर, ₹15 लाख से अधिक है।
आयकर विभाग के non-resident FAQ के अनुसार इस जांच में भारत में बिताए दिनों की संख्या मायने नहीं रखती। धारा 6(8) कहती है कि यह उस व्यक्ति पर लागू नहीं होती जो दिनों की गिनती वाली जांच के तहत पहले से निवासी है। दूसरी शर्त उस देश के टैक्स कानून पर टिकी है जहां मालिक रहता है, इसलिए UAE निवासी के लिए यह पूरी होती है और किसी दूसरे देश के लिए अलग से जांची जाती है।
यह दर्जा क्या बदलता है
| बिंदु | अनिवासी | माना गया निवासी |
|---|---|---|
| किस पर लागू | जो भी दिनों की गिनती वाली जांच में पूरा नहीं उतरता | केवल भारतीय नागरिक, जिनकी भारतीय आय ₹15 लाख से अधिक है और विदेश में निवास के आधार पर टैक्स देनदारी नहीं है |
| भारत में दिन | दर्जा तय करते हैं | मायने नहीं रखते |
| कानून के तहत श्रेणी | अनिवासी | निवासी लेकिन सामान्य निवासी नहीं, धारा 6(13)(c) |
| मोहाली बिक्री का लाभ और मोहाली का किराया | भारत में टैक्स | भारत में टैक्स |
| UAE वेतन | भारत में टैक्स नहीं | भारत में टैक्स नहीं, जब तक वह किसी भारतीय व्यवसाय या पेशे से न आया हो |
| अवधि | हर टैक्स वर्ष | हर टैक्स वर्ष |
दोनों में से किसी भी दर्जे में मोहाली की आय पर भारत में टैक्स लगता है। बदलता है उस वर्ष का दर्जा, और उसके साथ उन प्रावधानों तक पहुंच जो केवल अनिवासियों के लिए लिखे गए हैं, जैसे कुछ निवेश आय पर रियायती दरें जिनका वर्णन विभाग का FAQ अनिवासी भारतीयों के लिए करता है।
जब Finance Bill 2020 में यह नियम प्रस्तावित हुआ, तब सरकार ने 2 फरवरी 2020 को कहा कि इसका इरादा "उन भारतीय नागरिकों को टैक्स के दायरे में लाना नहीं है जो दूसरे देशों में वास्तविक कामगार हैं", और यह कि माने गए निवासी की भारत के बाहर कमाई गई आय पर भारत में टैक्स नहीं लगेगा, जब तक वह किसी भारतीय व्यवसाय या पेशे से न आई हो। 2025 का कानून माने गए निवासियों को सामान्य निवासी नहीं की श्रेणी में रखता है।
लंबी यात्रा से दूसरा रास्ता
धारा 6(5) भारत आने वाले नागरिकों और भारतीय मूल के व्यक्तियों पर लागू होती है। जहां उनकी भारतीय आय ₹15 लाख से अधिक है, वे निवासी माने जाते हैं अगर वे टैक्स वर्ष में भारत में 120 दिन या उससे अधिक और उससे पहले के चार वर्षों में 365 दिन या उससे अधिक बिताएं; सामान्य आंकड़ा 60 दिन है। इस जांच से निवासी बना व्यक्ति, जो 182 दिन से कम रहता है, धारा 6(13)(b) के तहत सामान्य निवासी नहीं होता। 182 दिन या उससे अधिक का प्रवास धारा 6(2)(a) के तहत किसी को भी निवासी बना देता है।
यह जांच यह नहीं पूछती कि कोई दूसरा देश उस व्यक्ति पर टैक्स लगाता है या नहीं। UAE निवास वाला कोई मालिक, जो बिक्री, रजिस्ट्री या मरम्मत के लिए लगभग चार महीने मोहाली में बिताता है, उस वर्ष में जब भारतीय आय ₹15 लाख से ऊपर हो, इस जांच में आ सकता है।
मालिक किन बातों को तौलते हैं
- एक वर्ष काफी है। FAQ कहता है कि निवास का दर्जा हर टैक्स वर्ष के लिए अलग से तय होता है, जो 1 अप्रैल से 31 मार्च तक चलता है। 31 मार्च को रजिस्टर हुई बिक्री और 1 अप्रैल को रजिस्टर हुई बिक्री अलग-अलग टैक्स वर्षों में आती हैं।
- किराया और ब्याज जुड़ते हैं। ₹15 लाख में सारी भारतीय आय गिनी जाती है, इसलिए मोहाली फ्लैट का किराया और भारतीय जमा पर ब्याज भी लाभ के साथ गिने जाते हैं।
- केवल नागरिक। धारा 6(7) केवल भारतीय नागरिकों पर लागू होती है, इसलिए विदेशी पासपोर्ट वाला OCI कार्डधारक इसके बाहर है, हालांकि भारतीय मूल के व्यक्ति 120 दिन वाली यात्रा जांच के दायरे में रहते हैं।
- बैंक खातों का दर्जा दूसरे कानून से तय होता है। NRE और NRO खाते विदेशी मुद्रा नियमों के तहत चलते हैं, जिनमें RBI अनिवासी भारतीय की परिभाषा "भारत के बाहर निवास करने वाला व्यक्ति जो भारत का नागरिक है" के रूप में करता है। माना गया निवास आयकर कानून के तहत एक दर्जा है।
संबंधित लेख
- विदेश से बेचे गए मोहाली घर पर indexation का विकल्प नहीं
- विदेश से मोहाली संपत्ति बेचना: खरीदारों के लिए TDS फाइलिंग नियम
- विदेश में रहने वाले मोहाली घर विक्रेताओं के पास टैक्स रिफंड के लिए 31 दिसंबर तक का समय
- NRI के रूप में मोहाली में संपत्ति खरीदना
स्रोत: हम जिन स्रोतों का उपयोग करते हैं, वे हमारे Editorial Sources पेज पर सूचीबद्ध हैं।
यह लेख जानकारी है, कानूनी, टैक्स या निवेश सलाह नहीं। यह 16 नवंबर 2026 तक की स्थिति बताता है। Income-tax Act, 2025 का पाठ और UAE सरकार का पेज 15 नवंबर को पढ़े गए और 16 नवंबर को दोबारा जांचे गए; आयकर विभाग का FAQ, सरकार का 2020 का स्पष्टीकरण और RBI का FAQ 15 नवंबर 2026 को पढ़े गए।
UAE ਵਿੱਚ ਰਹਿਣ ਅਤੇ ਕੰਮ ਕਰਨ ਵਾਲਾ ਕੋਈ ਭਾਰਤੀ ਨਾਗਰਿਕ ਜੇ ਮੁਹਾਲੀ ਦਾ ਫਲੈਟ ਜਾਂ ਪਲਾਟ ਵੱਡੇ ਲਾਭ 'ਤੇ ਵੇਚਦਾ ਹੈ, ਤਾਂ ਉਸ ਟੈਕਸ ਸਾਲ ਲਈ ਉਸ ਨੂੰ ਭਾਰਤ ਦਾ ਨਿਵਾਸੀ ਮੰਨਿਆ ਜਾ ਸਕਦਾ ਹੈ, ਭਾਵੇਂ ਉਸ ਨੇ ਭਾਰਤ ਵਿੱਚ ਕਿੰਨੇ ਵੀ ਘੱਟ ਦਿਨ ਬਿਤਾਏ ਹੋਣ। Income-tax Act, 2025, ਜਿਸ ਨੇ 1 ਅਪ੍ਰੈਲ 2026 ਤੋਂ 1961 ਦੇ ਕਾਨੂੰਨ ਦੀ ਥਾਂ ਲਈ, ਕਿਸੇ ਨਾਗਰਿਕ ਨੂੰ ਉਦੋਂ ਨਿਵਾਸੀ ਮੰਨ ਲੈਂਦਾ ਹੈ ਜਦੋਂ ਇੱਕ ਟੈਕਸ ਸਾਲ ਵਿੱਚ ਉਸ ਦੀ ਭਾਰਤੀ ਆਮਦਨ ₹15 ਲੱਖ ਤੋਂ ਵੱਧ ਹੋ ਜਾਵੇ ਅਤੇ ਕੋਈ ਹੋਰ ਦੇਸ਼ ਨਿਵਾਸ ਦੇ ਆਧਾਰ 'ਤੇ ਉਸ 'ਤੇ ਟੈਕਸ ਨਾ ਲਗਾਉਂਦਾ ਹੋਵੇ। UAE ਸਰਕਾਰ ਕਹਿੰਦੀ ਹੈ ਕਿ ਉਹ "ਵਿਅਕਤੀਆਂ 'ਤੇ ਆਮਦਨ ਕਰ ਨਹੀਂ ਲਗਾਉਂਦੀ"।
ਖਾੜੀ ਵਿੱਚ ਰਹਿੰਦੇ ਮਾਲਕਾਂ ਲਈ ਇਹ ਨਿਯਮ ਇਸ ਲਈ ਅਹਿਮ ਹੈ ਕਿਉਂਕਿ ਇੱਕੋ ਵਿਕਰੀ ਭਾਰਤੀ ਆਮਦਨ ਨੂੰ ਇਸ ਹੱਦ ਤੋਂ ਉੱਪਰ ਲੈ ਜਾ ਸਕਦੀ ਹੈ। ਮੁਹਾਲੀ ਜਾਇਦਾਦ 'ਤੇ ਲਾਭ ਅਤੇ ਮੁਹਾਲੀ ਫਲੈਟ ਦਾ ਕਿਰਾਇਆ, ਦੋਵੇਂ ਭਾਰਤ ਵਿੱਚ ਪੈਦਾ ਹੁੰਦੇ ਹਨ, ਇਸ ਲਈ ਇਨ੍ਹਾਂ ਵਿੱਚੋਂ ਕੋਈ ਵੀ ਵਿਦੇਸ਼ੀ ਸਰੋਤਾਂ ਤੋਂ ਆਮਦਨ ਨਹੀਂ ਹੈ, ਅਤੇ ਹੱਦ ਸਿਰਫ਼ ਉਸੇ ਆਮਦਨ ਨੂੰ ਬਾਹਰ ਰੱਖਦੀ ਹੈ।
ਤਿੰਨ ਸ਼ਰਤਾਂ
Income-tax Act, 2025 ਦੀ ਧਾਰਾ 6(7) ਕਿਸੇ ਵਿਅਕਤੀ ਨੂੰ ਇੱਕ ਟੈਕਸ ਸਾਲ ਲਈ ਉਦੋਂ ਨਿਵਾਸੀ ਮੰਨ ਲੈਂਦੀ ਹੈ ਜਦੋਂ ਇਹ ਤਿੰਨੇ ਗੱਲਾਂ ਲਾਗੂ ਹੋਣ:
1. ਵਿਅਕਤੀ ਭਾਰਤ ਦਾ ਨਾਗਰਿਕ ਹੈ।
2. ਵਿਅਕਤੀ 'ਤੇ ਕਿਸੇ ਹੋਰ ਦੇਸ਼ ਜਾਂ ਖੇਤਰ ਵਿੱਚ domicile, ਨਿਵਾਸ ਜਾਂ ਅਜਿਹੇ ਹੀ ਆਧਾਰ 'ਤੇ ਟੈਕਸ ਦੀ ਦੇਣਦਾਰੀ ਨਹੀਂ ਹੈ।
3. ਉਸ ਟੈਕਸ ਸਾਲ ਵਿੱਚ ਵਿਅਕਤੀ ਦੀ ਕੁੱਲ ਆਮਦਨ, ਵਿਦੇਸ਼ੀ ਸਰੋਤਾਂ ਤੋਂ ਆਮਦਨ ਨੂੰ ਛੱਡ ਕੇ, ₹15 ਲੱਖ ਤੋਂ ਵੱਧ ਹੈ।
ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਦੇ non-resident FAQ ਅਨੁਸਾਰ ਇਸ ਜਾਂਚ ਵਿੱਚ ਭਾਰਤ ਵਿੱਚ ਬਿਤਾਏ ਦਿਨਾਂ ਦੀ ਗਿਣਤੀ ਮਾਇਨੇ ਨਹੀਂ ਰੱਖਦੀ। ਧਾਰਾ 6(8) ਕਹਿੰਦੀ ਹੈ ਕਿ ਇਹ ਉਸ ਵਿਅਕਤੀ 'ਤੇ ਲਾਗੂ ਨਹੀਂ ਹੁੰਦੀ ਜੋ ਦਿਨਾਂ ਦੀ ਗਿਣਤੀ ਵਾਲੀ ਜਾਂਚ ਹੇਠ ਪਹਿਲਾਂ ਹੀ ਨਿਵਾਸੀ ਹੈ। ਦੂਜੀ ਸ਼ਰਤ ਉਸ ਦੇਸ਼ ਦੇ ਟੈਕਸ ਕਾਨੂੰਨ 'ਤੇ ਟਿਕੀ ਹੈ ਜਿੱਥੇ ਮਾਲਕ ਰਹਿੰਦਾ ਹੈ, ਇਸ ਲਈ UAE ਨਿਵਾਸੀ ਲਈ ਇਹ ਪੂਰੀ ਹੁੰਦੀ ਹੈ ਅਤੇ ਕਿਸੇ ਹੋਰ ਦੇਸ਼ ਲਈ ਵੱਖਰੇ ਤੌਰ 'ਤੇ ਜਾਂਚੀ ਜਾਂਦੀ ਹੈ।
ਇਹ ਦਰਜਾ ਕੀ ਬਦਲਦਾ ਹੈ
| ਨੁਕਤਾ | ਗੈਰ-ਨਿਵਾਸੀ | ਮੰਨਿਆ ਗਿਆ ਨਿਵਾਸੀ |
|---|---|---|
| ਕਿਸ 'ਤੇ ਲਾਗੂ | ਜੋ ਵੀ ਦਿਨਾਂ ਦੀ ਗਿਣਤੀ ਵਾਲੀ ਜਾਂਚ ਵਿੱਚ ਪੂਰਾ ਨਹੀਂ ਉਤਰਦਾ | ਸਿਰਫ਼ ਭਾਰਤੀ ਨਾਗਰਿਕ, ਜਿਨ੍ਹਾਂ ਦੀ ਭਾਰਤੀ ਆਮਦਨ ₹15 ਲੱਖ ਤੋਂ ਵੱਧ ਹੈ ਅਤੇ ਵਿਦੇਸ਼ ਵਿੱਚ ਨਿਵਾਸ ਦੇ ਆਧਾਰ 'ਤੇ ਟੈਕਸ ਦੇਣਦਾਰੀ ਨਹੀਂ ਹੈ |
| ਭਾਰਤ ਵਿੱਚ ਦਿਨ | ਦਰਜਾ ਤੈਅ ਕਰਦੇ ਹਨ | ਮਾਇਨੇ ਨਹੀਂ ਰੱਖਦੇ |
| ਕਾਨੂੰਨ ਹੇਠ ਸ਼੍ਰੇਣੀ | ਗੈਰ-ਨਿਵਾਸੀ | ਨਿਵਾਸੀ ਪਰ ਆਮ ਨਿਵਾਸੀ ਨਹੀਂ, ਧਾਰਾ 6(13)(c) |
| ਮੁਹਾਲੀ ਵਿਕਰੀ ਦਾ ਲਾਭ ਅਤੇ ਮੁਹਾਲੀ ਦਾ ਕਿਰਾਇਆ | ਭਾਰਤ ਵਿੱਚ ਟੈਕਸ | ਭਾਰਤ ਵਿੱਚ ਟੈਕਸ |
| UAE ਤਨਖਾਹ | ਭਾਰਤ ਵਿੱਚ ਟੈਕਸ ਨਹੀਂ | ਭਾਰਤ ਵਿੱਚ ਟੈਕਸ ਨਹੀਂ, ਜਦੋਂ ਤੱਕ ਉਹ ਕਿਸੇ ਭਾਰਤੀ ਕਾਰੋਬਾਰ ਜਾਂ ਪੇਸ਼ੇ ਤੋਂ ਨਾ ਆਈ ਹੋਵੇ |
| ਮਿਆਦ | ਹਰ ਟੈਕਸ ਸਾਲ | ਹਰ ਟੈਕਸ ਸਾਲ |
ਦੋਵਾਂ ਵਿੱਚੋਂ ਕਿਸੇ ਵੀ ਦਰਜੇ ਵਿੱਚ ਮੁਹਾਲੀ ਦੀ ਆਮਦਨ 'ਤੇ ਭਾਰਤ ਵਿੱਚ ਟੈਕਸ ਲੱਗਦਾ ਹੈ। ਬਦਲਦਾ ਹੈ ਉਸ ਸਾਲ ਦਾ ਦਰਜਾ, ਅਤੇ ਉਸ ਨਾਲ ਉਨ੍ਹਾਂ ਪ੍ਰਬੰਧਾਂ ਤੱਕ ਪਹੁੰਚ ਜੋ ਸਿਰਫ਼ ਗੈਰ-ਨਿਵਾਸੀਆਂ ਲਈ ਲਿਖੇ ਗਏ ਹਨ, ਜਿਵੇਂ ਕੁਝ ਨਿਵੇਸ਼ ਆਮਦਨ 'ਤੇ ਰਿਆਇਤੀ ਦਰਾਂ ਜਿਨ੍ਹਾਂ ਦਾ ਵੇਰਵਾ ਵਿਭਾਗ ਦਾ FAQ ਗੈਰ-ਨਿਵਾਸੀ ਭਾਰਤੀਆਂ ਲਈ ਦਿੰਦਾ ਹੈ।
ਜਦੋਂ Finance Bill 2020 ਵਿੱਚ ਇਹ ਨਿਯਮ ਪ੍ਰਸਤਾਵਿਤ ਹੋਇਆ, ਤਾਂ ਸਰਕਾਰ ਨੇ 2 ਫ਼ਰਵਰੀ 2020 ਨੂੰ ਕਿਹਾ ਕਿ ਇਸ ਦਾ ਇਰਾਦਾ "ਉਨ੍ਹਾਂ ਭਾਰਤੀ ਨਾਗਰਿਕਾਂ ਨੂੰ ਟੈਕਸ ਦੇ ਘੇਰੇ ਵਿੱਚ ਲਿਆਉਣਾ ਨਹੀਂ ਹੈ ਜੋ ਦੂਜੇ ਦੇਸ਼ਾਂ ਵਿੱਚ ਅਸਲ ਕਾਮੇ ਹਨ", ਅਤੇ ਇਹ ਕਿ ਮੰਨੇ ਗਏ ਨਿਵਾਸੀ ਦੀ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਕਮਾਈ ਆਮਦਨ 'ਤੇ ਭਾਰਤ ਵਿੱਚ ਟੈਕਸ ਨਹੀਂ ਲੱਗੇਗਾ, ਜਦੋਂ ਤੱਕ ਉਹ ਕਿਸੇ ਭਾਰਤੀ ਕਾਰੋਬਾਰ ਜਾਂ ਪੇਸ਼ੇ ਤੋਂ ਨਾ ਆਈ ਹੋਵੇ। 2025 ਦਾ ਕਾਨੂੰਨ ਮੰਨੇ ਗਏ ਨਿਵਾਸੀਆਂ ਨੂੰ ਆਮ ਨਿਵਾਸੀ ਨਹੀਂ ਦੀ ਸ਼੍ਰੇਣੀ ਵਿੱਚ ਰੱਖਦਾ ਹੈ।
ਲੰਮੀ ਫੇਰੀ ਰਾਹੀਂ ਦੂਜਾ ਰਾਹ
ਧਾਰਾ 6(5) ਭਾਰਤ ਆਉਣ ਵਾਲੇ ਨਾਗਰਿਕਾਂ ਅਤੇ ਭਾਰਤੀ ਮੂਲ ਦੇ ਵਿਅਕਤੀਆਂ 'ਤੇ ਲਾਗੂ ਹੁੰਦੀ ਹੈ। ਜਿੱਥੇ ਉਨ੍ਹਾਂ ਦੀ ਭਾਰਤੀ ਆਮਦਨ ₹15 ਲੱਖ ਤੋਂ ਵੱਧ ਹੈ, ਉਹ ਨਿਵਾਸੀ ਮੰਨੇ ਜਾਂਦੇ ਹਨ ਜੇ ਉਹ ਟੈਕਸ ਸਾਲ ਵਿੱਚ ਭਾਰਤ ਵਿੱਚ 120 ਦਿਨ ਜਾਂ ਵੱਧ ਅਤੇ ਉਸ ਤੋਂ ਪਹਿਲਾਂ ਦੇ ਚਾਰ ਸਾਲਾਂ ਵਿੱਚ 365 ਦਿਨ ਜਾਂ ਵੱਧ ਬਿਤਾਉਣ; ਆਮ ਅੰਕੜਾ 60 ਦਿਨ ਹੈ। ਇਸ ਜਾਂਚ ਨਾਲ ਨਿਵਾਸੀ ਬਣਿਆ ਵਿਅਕਤੀ, ਜੋ 182 ਦਿਨਾਂ ਤੋਂ ਘੱਟ ਰਹਿੰਦਾ ਹੈ, ਧਾਰਾ 6(13)(b) ਹੇਠ ਆਮ ਨਿਵਾਸੀ ਨਹੀਂ ਹੁੰਦਾ। 182 ਦਿਨ ਜਾਂ ਵੱਧ ਦਾ ਠਹਿਰਾਅ ਧਾਰਾ 6(2)(a) ਹੇਠ ਕਿਸੇ ਨੂੰ ਵੀ ਨਿਵਾਸੀ ਬਣਾ ਦਿੰਦਾ ਹੈ।
ਇਹ ਜਾਂਚ ਇਹ ਨਹੀਂ ਪੁੱਛਦੀ ਕਿ ਕੋਈ ਹੋਰ ਦੇਸ਼ ਉਸ ਵਿਅਕਤੀ 'ਤੇ ਟੈਕਸ ਲਗਾਉਂਦਾ ਹੈ ਜਾਂ ਨਹੀਂ। UAE ਨਿਵਾਸ ਵਾਲਾ ਕੋਈ ਮਾਲਕ, ਜੋ ਵਿਕਰੀ, ਰਜਿਸਟਰੀ ਜਾਂ ਮੁਰੰਮਤ ਲਈ ਲਗਭਗ ਚਾਰ ਮਹੀਨੇ ਮੁਹਾਲੀ ਵਿੱਚ ਬਿਤਾਉਂਦਾ ਹੈ, ਉਸ ਸਾਲ ਵਿੱਚ ਜਦੋਂ ਭਾਰਤੀ ਆਮਦਨ ₹15 ਲੱਖ ਤੋਂ ਉੱਪਰ ਹੋਵੇ, ਇਸ ਜਾਂਚ ਵਿੱਚ ਆ ਸਕਦਾ ਹੈ।
ਮਾਲਕ ਕਿਨ੍ਹਾਂ ਗੱਲਾਂ ਨੂੰ ਤੋਲਦੇ ਹਨ
- ਇੱਕ ਸਾਲ ਕਾਫ਼ੀ ਹੈ। FAQ ਕਹਿੰਦਾ ਹੈ ਕਿ ਨਿਵਾਸ ਦਾ ਦਰਜਾ ਹਰ ਟੈਕਸ ਸਾਲ ਲਈ ਵੱਖਰੇ ਤੌਰ 'ਤੇ ਤੈਅ ਹੁੰਦਾ ਹੈ, ਜੋ 1 ਅਪ੍ਰੈਲ ਤੋਂ 31 ਮਾਰਚ ਤੱਕ ਚੱਲਦਾ ਹੈ। 31 ਮਾਰਚ ਨੂੰ ਰਜਿਸਟਰ ਹੋਈ ਵਿਕਰੀ ਅਤੇ 1 ਅਪ੍ਰੈਲ ਨੂੰ ਰਜਿਸਟਰ ਹੋਈ ਵਿਕਰੀ ਵੱਖ-ਵੱਖ ਟੈਕਸ ਸਾਲਾਂ ਵਿੱਚ ਆਉਂਦੀਆਂ ਹਨ।
- ਕਿਰਾਇਆ ਅਤੇ ਵਿਆਜ ਜੁੜਦੇ ਹਨ। ₹15 ਲੱਖ ਵਿੱਚ ਸਾਰੀ ਭਾਰਤੀ ਆਮਦਨ ਗਿਣੀ ਜਾਂਦੀ ਹੈ, ਇਸ ਲਈ ਮੁਹਾਲੀ ਫਲੈਟ ਦਾ ਕਿਰਾਇਆ ਅਤੇ ਭਾਰਤੀ ਜਮ੍ਹਾਂ 'ਤੇ ਵਿਆਜ ਵੀ ਲਾਭ ਦੇ ਨਾਲ ਗਿਣੇ ਜਾਂਦੇ ਹਨ।
- ਸਿਰਫ਼ ਨਾਗਰਿਕ। ਧਾਰਾ 6(7) ਸਿਰਫ਼ ਭਾਰਤੀ ਨਾਗਰਿਕਾਂ 'ਤੇ ਲਾਗੂ ਹੁੰਦੀ ਹੈ, ਇਸ ਲਈ ਵਿਦੇਸ਼ੀ ਪਾਸਪੋਰਟ ਵਾਲਾ OCI ਕਾਰਡਧਾਰਕ ਇਸ ਤੋਂ ਬਾਹਰ ਹੈ, ਹਾਲਾਂਕਿ ਭਾਰਤੀ ਮੂਲ ਦੇ ਵਿਅਕਤੀ 120 ਦਿਨਾਂ ਵਾਲੀ ਫੇਰੀ ਜਾਂਚ ਦੇ ਘੇਰੇ ਵਿੱਚ ਰਹਿੰਦੇ ਹਨ।
- ਬੈਂਕ ਖਾਤਿਆਂ ਦਾ ਦਰਜਾ ਦੂਜੇ ਕਾਨੂੰਨ ਨਾਲ ਤੈਅ ਹੁੰਦਾ ਹੈ। NRE ਅਤੇ NRO ਖਾਤੇ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮਾਂ ਹੇਠ ਚੱਲਦੇ ਹਨ, ਜਿਨ੍ਹਾਂ ਵਿੱਚ RBI ਗੈਰ-ਨਿਵਾਸੀ ਭਾਰਤੀ ਦੀ ਪਰਿਭਾਸ਼ਾ "ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਨਿਵਾਸ ਕਰਨ ਵਾਲਾ ਵਿਅਕਤੀ ਜੋ ਭਾਰਤ ਦਾ ਨਾਗਰਿਕ ਹੈ" ਵਜੋਂ ਕਰਦਾ ਹੈ। ਮੰਨਿਆ ਗਿਆ ਨਿਵਾਸ ਆਮਦਨ ਕਰ ਕਾਨੂੰਨ ਹੇਠ ਇੱਕ ਦਰਜਾ ਹੈ।
ਸਬੰਧਤ ਲੇਖ
- ਵਿਦੇਸ਼ ਤੋਂ ਵੇਚੇ ਮੁਹਾਲੀ ਘਰ 'ਤੇ indexation ਦਾ ਵਿਕਲਪ ਨਹੀਂ
- ਵਿਦੇਸ਼ ਤੋਂ ਮੁਹਾਲੀ ਜਾਇਦਾਦ ਵੇਚਣਾ: ਖਰੀਦਦਾਰਾਂ ਲਈ TDS ਫਾਈਲਿੰਗ ਨਿਯਮ
- ਵਿਦੇਸ਼ ਵਸਦੇ ਮੁਹਾਲੀ ਘਰ ਵਿਕਰੇਤਾਵਾਂ ਕੋਲ ਟੈਕਸ ਰਿਫ਼ੰਡ ਲਈ 31 ਦਸੰਬਰ ਤੱਕ ਦਾ ਸਮਾਂ
- NRI ਵਜੋਂ ਮੁਹਾਲੀ ਵਿੱਚ ਜਾਇਦਾਦ ਖਰੀਦਣਾ
ਸਰੋਤ: ਅਸੀਂ ਜਿਨ੍ਹਾਂ ਸਰੋਤਾਂ ਦੀ ਵਰਤੋਂ ਕਰਦੇ ਹਾਂ, ਉਹ ਸਾਡੇ Editorial Sources ਪੇਜ 'ਤੇ ਸੂਚੀਬੱਧ ਹਨ।
ਇਹ ਲੇਖ ਜਾਣਕਾਰੀ ਹੈ, ਕਾਨੂੰਨੀ, ਟੈਕਸ ਜਾਂ ਨਿਵੇਸ਼ ਸਲਾਹ ਨਹੀਂ। ਇਹ 16 ਨਵੰਬਰ 2026 ਤੱਕ ਦੀ ਸਥਿਤੀ ਦੱਸਦਾ ਹੈ। Income-tax Act, 2025 ਦਾ ਪਾਠ ਅਤੇ UAE ਸਰਕਾਰ ਦਾ ਪੇਜ 15 ਨਵੰਬਰ ਨੂੰ ਪੜ੍ਹੇ ਗਏ ਅਤੇ 16 ਨਵੰਬਰ ਨੂੰ ਮੁੜ ਜਾਂਚੇ ਗਏ; ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਦਾ FAQ, ਸਰਕਾਰ ਦਾ 2020 ਦਾ ਸਪਸ਼ਟੀਕਰਨ ਅਤੇ RBI ਦਾ FAQ 15 ਨਵੰਬਰ 2026 ਨੂੰ ਪੜ੍ਹੇ ਗਏ।