
A flat in Mohali, Zirakpur or Kharar bought from a builder before the building is complete carries Goods and Services Tax (GST) of 5% of the price, or 1% if it qualifies as affordable housing. A flat bought after the completion certificate has been issued, with the whole price paid after that date, carries no GST at all.
The difference is large. On an ₹80 lakh flat it comes to ₹4 lakh, which is paid on top of the price and is not recovered on resale. The rule therefore changes what the same flat really costs depending on when it is bought and how the payments fall.
The two rates for flats under construction
The GST Council fixed the present rates at its 33rd meeting on 24 February 2019, and they apply from 1 April 2019:
- Affordable flat: 1% of the price, without input tax credit
- Any other flat: 5% of the price, without input tax credit
Both are effective rates. The tax notification treats one third of the price as the value of land and taxes the remaining two thirds, so the nominal rates on the construction share are 1.5% and 7.5%. The buyer sees the effective figure on the bill.
"Without input tax credit" means the builder cannot set off the tax it paid on cement, steel and other inputs against the tax collected from buyers. The Council said this removed the long-running dispute over whether builders passed that credit on to buyers.
Business Today reported on 10 October 2025, after the September 2025 rate changes, that the 1% and 5% rates on under-construction homes still apply. The cuts at that time were on building materials such as cement, which fell from 28% to 18%.
What counts as an affordable flat in Mohali
The Ministry of Finance's real estate FAQs list the cities treated as metropolitan for this rule: Bengaluru, Chennai, Delhi NCR (Delhi, Noida, Greater Noida, Ghaziabad, Gurgaon and Faridabad), Hyderabad, Kolkata and Mumbai. Mohali and the rest of the Tricity are not on the list, so the non-metro test applies:
- Carpet area: up to 90 sq m (about 969 sq ft)
- Price: not more than ₹45 lakh
- Both conditions must be met
Carpet area here is the RERA definition under section 2(k) of the Real Estate (Regulation and Development) Act 2016: the net usable floor area inside the flat's walls. It is not the super area or saleable area that brochures often quote, which includes a share of lifts, stairs and lobbies.
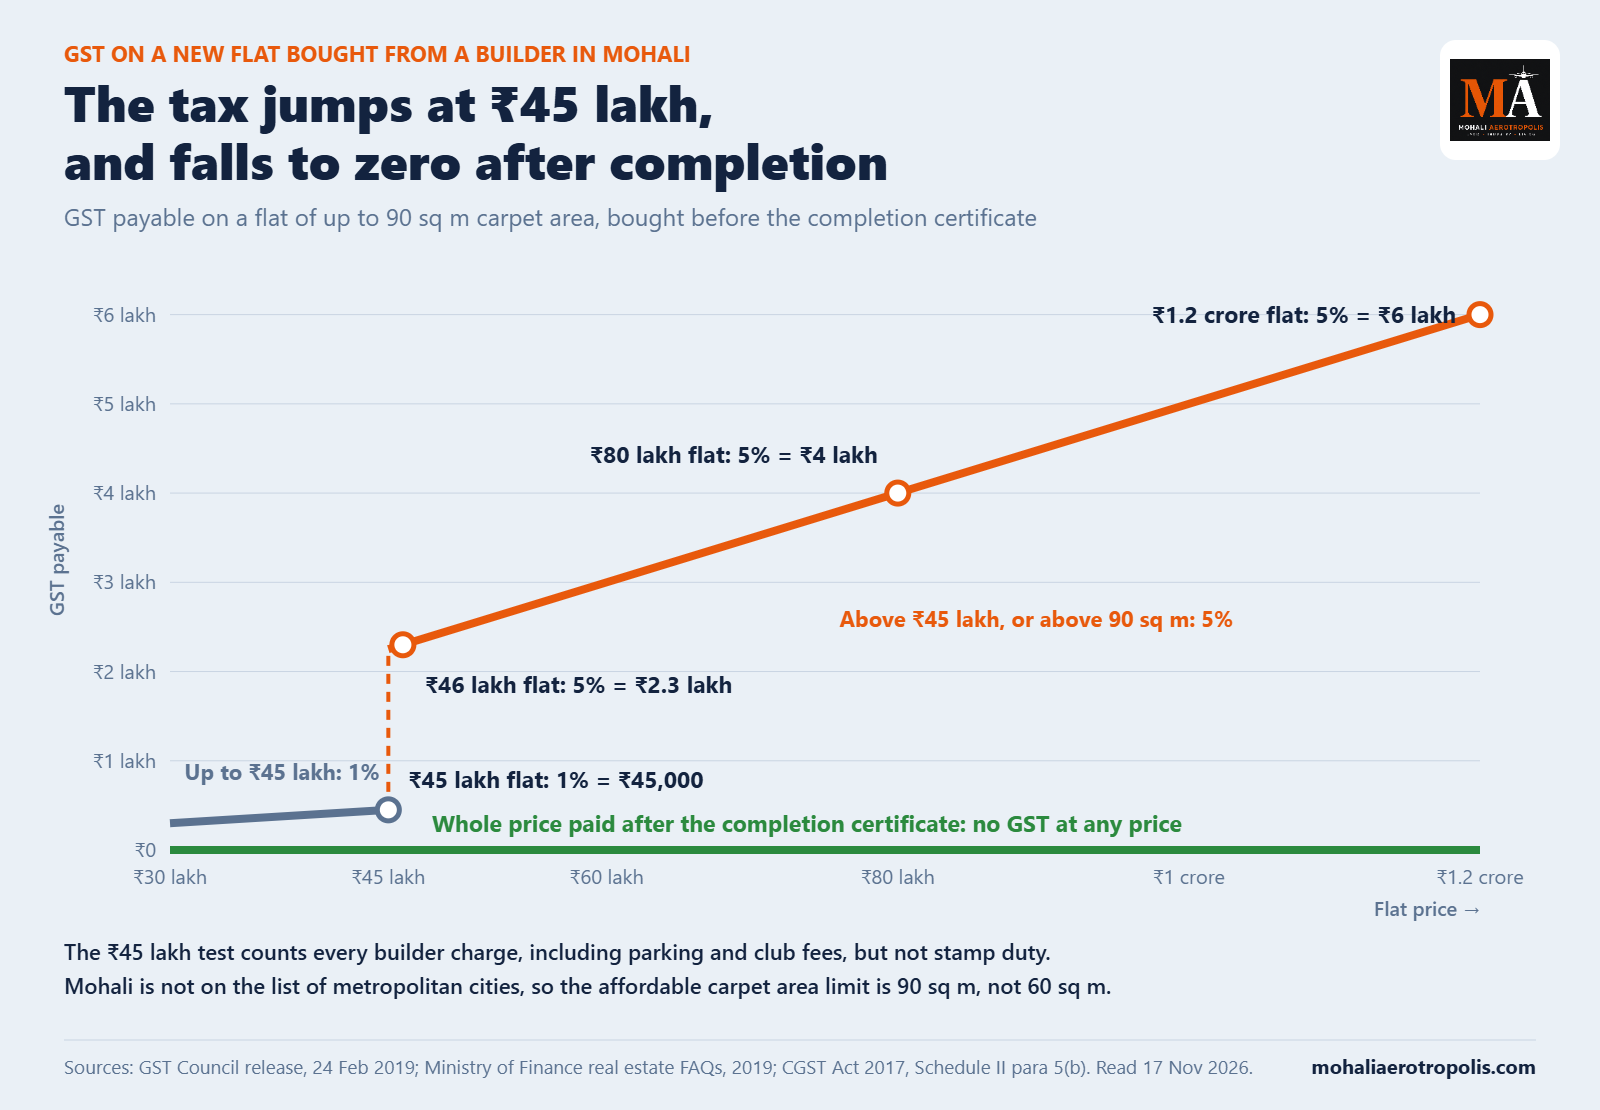
The ₹45 lakh limit is the gross amount the builder charges. The FAQs say every amount the builder charges counts towards it, which covers parking, preferential location and club charges. Stamp duty paid to the government does not count.
Why the ₹45 lakh line matters
The tax jumps at the limit rather than rising gradually:
- Flat at ₹45 lakh with 85 sq m carpet area: 1% GST, ₹45,000
- Same flat at ₹46 lakh after adding a parking charge: 5% GST, ₹2.3 lakh
- Flat at ₹80 lakh: 5% GST, ₹4 lakh
- Flat at ₹1.2 crore: 5% GST, ₹6 lakh
A flat of 95 sq m carpet area pays 5% even if its price is below ₹45 lakh.
When no GST is due
Paragraph 5(b) of Schedule II to the Central GST Act 2017 treats construction of a building meant for sale as a taxable service. It makes one exception: where the entire price is received after the completion certificate is issued, or after first occupation, whichever comes first.
The certificate has to come from the competent authority, which for most Mohali projects means GMADA, the Mohali Municipal Corporation or the relevant council. Where no authority issues one, the Act accepts a certificate from a registered architect, a chartered engineer or a licensed surveyor of the local body.
The test is the timing of every payment. A booking amount paid before the certificate brings the whole sale within GST. A flat bought from its first owner on resale after completion is a transfer of a finished building and carries stamp duty, not GST.
Points to weigh
1. Ready to move is not the legal test. A project can be marketed as ready while the completion or occupation certificate is still pending. Until it is issued, the builder's sale attracts GST. Punjab RERA held in a Zirakpur case that a possession offer without an occupation certificate was not valid.
2. Unsold flats in finished projects. A builder selling an unsold flat after the certificate, with the full price received after that date, charges no GST on it.
3. GST is not stamp duty. A new flat bought before completion pays GST to the builder and stamp duty and registration charges when the sale deed is registered. The two are separate.
4. The bill should show the rate. A demand letter that charges 5% on a flat that meets both affordable tests, or charges GST on a payment made wholly after the certificate, is worth querying with the builder in writing.
5. One source on the 2025 position. The statement that the rates were unchanged in 2025 rests on the Business Today report; the GST Council's and CBIC's own pages are the record for the current rate.
Related reading
- Zirakpur Flat Possession Offer Without OC Held Invalid
- Sector 66 Flat Buyer Owes No Maintenance Before OC
- Mohali GMADA Houses Need an OC Before Sewer Connection
Sources: The sources we use are listed on our Editorial Sources page.
This article explains how GST applies to flats bought in Mohali and the Tricity. It is general information, not tax, legal or investment advice. It draws on the GST Council press release of 24 February 2019, the Ministry of Finance real estate FAQs (Part I, 2019, and Part II, 14 May 2019), Schedule II of the Central GST Act 2017 on the CBIC tax information portal, and Business Today of 10 October 2025, all read on 17 November 2026. Check the current rate and the project's completion certificate before paying.
मोहाली, ज़ीरकपुर या खरड़ में बिल्डिंग पूरी होने से पहले बिल्डर से खरीदे गए फ़्लैट पर कीमत का 5% Goods and Services Tax (GST) लगता है, या अगर वह अफ़ोर्डेबल हाउसिंग में आता है तो 1%। कम्प्लीशन सर्टिफ़िकेट जारी होने के बाद खरीदे गए फ़्लैट पर, जिसकी पूरी कीमत उस तारीख के बाद चुकाई गई हो, कोई GST नहीं लगता।
यह अंतर बड़ा है। ₹80 लाख के फ़्लैट पर यह ₹4 लाख बनता है, जो कीमत के ऊपर चुकाया जाता है और रीसेल पर वापस नहीं मिलता। इसलिए यह नियम एक ही फ़्लैट की असली लागत बदल देता है, इस पर निर्भर करते हुए कि वह कब खरीदा गया और भुगतान कब हुए।
निर्माणाधीन फ़्लैटों पर दो दरें
GST Council ने 24 फ़रवरी 2019 को अपनी 33वीं बैठक में मौजूदा दरें तय कीं, और ये 1 अप्रैल 2019 से लागू हैं:
- अफ़ोर्डेबल फ़्लैट: कीमत का 1%, इनपुट टैक्स क्रेडिट के बिना
- कोई अन्य फ़्लैट: कीमत का 5%, इनपुट टैक्स क्रेडिट के बिना
दोनों प्रभावी दरें हैं। टैक्स नोटिफ़िकेशन कीमत के एक-तिहाई हिस्से को ज़मीन का मूल्य मानता है और बाकी दो-तिहाई पर टैक्स लगाता है, इसलिए निर्माण वाले हिस्से पर नाममात्र दरें 1.5% और 7.5% हैं। खरीदार के बिल पर प्रभावी आंकड़ा दिखता है।
"इनपुट टैक्स क्रेडिट के बिना" का मतलब है कि बिल्डर सीमेंट, स्टील और दूसरे सामान पर चुकाए टैक्स को खरीदारों से वसूले गए टैक्स के बदले समायोजित नहीं कर सकता। Council ने कहा कि इससे यह पुराना विवाद खत्म हो गया कि बिल्डर वह क्रेडिट खरीदारों तक पहुंचाते हैं या नहीं।
Business Today ने 10 अक्टूबर 2025 को, सितंबर 2025 के दर बदलावों के बाद, बताया कि निर्माणाधीन घरों पर 1% और 5% की दरें अब भी लागू हैं। उस समय कटौती सीमेंट जैसे निर्माण सामान पर हुई थी, जो 28% से घटकर 18% हुआ।
मोहाली में अफ़ोर्डेबल फ़्लैट किसे माना जाता है
वित्त मंत्रालय के रियल एस्टेट FAQs इस नियम के लिए महानगर माने गए शहरों की सूची देते हैं: बेंगलुरु, चेन्नई, Delhi NCR (दिल्ली, नोएडा, ग्रेटर नोएडा, गाज़ियाबाद, गुड़गांव और फ़रीदाबाद), हैदराबाद, कोलकाता और मुंबई। मोहाली और बाकी ट्राइसिटी इस सूची में नहीं हैं, इसलिए गैर-महानगर वाली कसौटी लागू होती है:
- कारपेट एरिया: 90 वर्ग मीटर (लगभग 969 वर्ग फ़ुट) तक
- कीमत: ₹45 लाख से अधिक नहीं
- दोनों शर्तें पूरी होनी चाहिए
यहां कारपेट एरिया Real Estate (Regulation and Development) Act 2016 की धारा 2(k) के तहत RERA की परिभाषा है: फ़्लैट की दीवारों के अंदर का शुद्ध उपयोग योग्य फ़र्श क्षेत्र। यह वह सुपर एरिया या सेलेबल एरिया नहीं है जो ब्रोशर अक्सर बताते हैं, जिसमें लिफ़्ट, सीढ़ियों और लॉबी का हिस्सा शामिल होता है।
₹45 लाख की सीमा बिल्डर द्वारा ली गई कुल राशि है। FAQs कहते हैं कि बिल्डर की हर वसूली इसमें गिनी जाती है, जिसमें पार्किंग, प्रेफ़रेंशियल लोकेशन और क्लब चार्ज शामिल हैं। सरकार को चुकाई गई स्टांप ड्यूटी इसमें नहीं गिनी जाती।
₹45 लाख की रेखा क्यों मायने रखती है
सीमा पर टैक्स धीरे-धीरे नहीं बढ़ता, बल्कि उछलता है:
- 85 वर्ग मीटर कारपेट एरिया वाला ₹45 लाख का फ़्लैट: 1% GST, ₹45,000
- वही फ़्लैट पार्किंग चार्ज जोड़कर ₹46 लाख का: 5% GST, ₹2.3 लाख
- ₹80 लाख का फ़्लैट: 5% GST, ₹4 लाख
- ₹1.2 करोड़ का फ़्लैट: 5% GST, ₹6 लाख
95 वर्ग मीटर कारपेट एरिया वाले फ़्लैट पर 5% लगता है, भले ही उसकी कीमत ₹45 लाख से कम हो।
कब कोई GST देय नहीं
Central GST Act 2017 की Schedule II का पैराग्राफ़ 5(b) बिक्री के लिए बनी बिल्डिंग के निर्माण को कर योग्य सेवा मानता है। इसमें एक अपवाद है: जहां पूरी कीमत कम्प्लीशन सर्टिफ़िकेट जारी होने के बाद, या पहले कब्ज़े के बाद, जो भी पहले हो, प्राप्त हुई हो।
सर्टिफ़िकेट सक्षम प्राधिकारी से आना चाहिए, जो मोहाली के ज़्यादातर प्रोजेक्टों के लिए GMADA, मोहाली नगर निगम या संबंधित काउंसिल है। जहां कोई प्राधिकारी इसे जारी नहीं करता, वहां Act पंजीकृत आर्किटेक्ट, चार्टर्ड इंजीनियर या स्थानीय निकाय के लाइसेंसशुदा सर्वेयर का सर्टिफ़िकेट स्वीकार करता है।
कसौटी हर भुगतान का समय है। सर्टिफ़िकेट से पहले चुकाई गई बुकिंग राशि पूरी बिक्री को GST के दायरे में ले आती है। पूरा होने के बाद पहले मालिक से रीसेल पर खरीदा गया फ़्लैट तैयार बिल्डिंग का हस्तांतरण है और उस पर स्टांप ड्यूटी लगती है, GST नहीं।
ध्यान देने योग्य बातें
1. रेडी टू मूव कानूनी कसौटी नहीं है। कोई प्रोजेक्ट तैयार बताकर बेचा जा सकता है जबकि कम्प्लीशन या ऑक्यूपेशन सर्टिफ़िकेट अभी बाकी हो। जब तक वह जारी नहीं होता, बिल्डर की बिक्री पर GST लगता है। Punjab RERA ने ज़ीरकपुर के एक मामले में माना कि ऑक्यूपेशन सर्टिफ़िकेट के बिना कब्ज़े की पेशकश वैध नहीं थी।
2. पूरे हो चुके प्रोजेक्टों में बिना बिके फ़्लैट। सर्टिफ़िकेट के बाद बिना बिका फ़्लैट बेचने वाला बिल्डर, जिसकी पूरी कीमत उस तारीख के बाद मिली हो, उस पर कोई GST नहीं लेता।
3. GST स्टांप ड्यूटी नहीं है। पूरा होने से पहले खरीदे गए नए फ़्लैट पर बिल्डर को GST चुकाया जाता है, और सेल डीड की रजिस्ट्री के समय स्टांप ड्यूटी और रजिस्ट्रेशन शुल्क। दोनों अलग हैं।
4. बिल पर दर दिखनी चाहिए। जो डिमांड लेटर अफ़ोर्डेबल की दोनों शर्तें पूरी करने वाले फ़्लैट पर 5% लेता है, या सर्टिफ़िकेट के बाद पूरी तरह किए गए भुगतान पर GST लेता है, उस पर बिल्डर से लिखित में पूछना उचित है।
5. 2025 की स्थिति पर एक स्रोत। यह बात कि 2025 में दरें नहीं बदलीं, Business Today की रिपोर्ट पर आधारित है; मौजूदा दर का रिकॉर्ड GST Council और CBIC के अपने पेज हैं।
संबंधित लेख
- ज़ीरकपुर फ़्लैट में OC के बिना कब्ज़े की पेशकश अवैध ठहराई गई
- सेक्टर 66 के फ़्लैट खरीदार पर OC से पहले मेंटेनेंस नहीं
- मोहाली में GMADA मकानों के सीवर कनेक्शन से पहले OC ज़रूरी
स्रोत: हम जिन स्रोतों का उपयोग करते हैं, वे हमारे Editorial Sources पेज पर सूचीबद्ध हैं।
यह लेख बताता है कि मोहाली और ट्राइसिटी में खरीदे गए फ़्लैटों पर GST कैसे लागू होता है। यह सामान्य जानकारी है, टैक्स, कानूनी या निवेश सलाह नहीं। यह 24 फ़रवरी 2019 की GST Council प्रेस रिलीज़, वित्त मंत्रालय के रियल एस्टेट FAQs (भाग I, 2019, और भाग II, 14 मई 2019), CBIC टैक्स इन्फ़ॉर्मेशन पोर्टल पर Central GST Act 2017 की Schedule II और 10 अक्टूबर 2025 की Business Today रिपोर्ट पर आधारित है, जिन्हें 17 नवंबर 2026 को पढ़ा गया। भुगतान से पहले मौजूदा दर और प्रोजेक्ट का कम्प्लीशन सर्टिफ़िकेट जांचें।
ਮੋਹਾਲੀ, ਜ਼ੀਰਕਪੁਰ ਜਾਂ ਖਰੜ ਵਿੱਚ ਬਿਲਡਿੰਗ ਪੂਰੀ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਬਿਲਡਰ ਤੋਂ ਖ਼ਰੀਦੇ ਫ਼ਲੈਟ 'ਤੇ ਕੀਮਤ ਦਾ 5% Goods and Services Tax (GST) ਲੱਗਦਾ ਹੈ, ਜਾਂ ਜੇ ਉਹ ਅਫ਼ੋਰਡੇਬਲ ਹਾਊਸਿੰਗ ਵਿੱਚ ਆਉਂਦਾ ਹੈ ਤਾਂ 1%। ਕੰਪਲੀਸ਼ਨ ਸਰਟੀਫ਼ਿਕੇਟ ਜਾਰੀ ਹੋਣ ਤੋਂ ਬਾਅਦ ਖ਼ਰੀਦੇ ਫ਼ਲੈਟ 'ਤੇ, ਜਿਸਦੀ ਪੂਰੀ ਕੀਮਤ ਉਸ ਤਾਰੀਖ਼ ਤੋਂ ਬਾਅਦ ਦਿੱਤੀ ਗਈ ਹੋਵੇ, ਕੋਈ GST ਨਹੀਂ ਲੱਗਦਾ।
ਇਹ ਫ਼ਰਕ ਵੱਡਾ ਹੈ। ₹80 ਲੱਖ ਦੇ ਫ਼ਲੈਟ 'ਤੇ ਇਹ ₹4 ਲੱਖ ਬਣਦਾ ਹੈ, ਜੋ ਕੀਮਤ ਤੋਂ ਉੱਪਰ ਦਿੱਤਾ ਜਾਂਦਾ ਹੈ ਅਤੇ ਰੀਸੇਲ 'ਤੇ ਵਾਪਸ ਨਹੀਂ ਮਿਲਦਾ। ਇਸ ਲਈ ਇਹ ਨਿਯਮ ਇੱਕੋ ਫ਼ਲੈਟ ਦੀ ਅਸਲ ਲਾਗਤ ਬਦਲ ਦਿੰਦਾ ਹੈ, ਇਸ ਗੱਲ 'ਤੇ ਨਿਰਭਰ ਕਰਦਿਆਂ ਕਿ ਉਹ ਕਦੋਂ ਖ਼ਰੀਦਿਆ ਗਿਆ ਅਤੇ ਭੁਗਤਾਨ ਕਦੋਂ ਹੋਏ।
ਉਸਾਰੀ ਅਧੀਨ ਫ਼ਲੈਟਾਂ 'ਤੇ ਦੋ ਦਰਾਂ
GST Council ਨੇ 24 ਫ਼ਰਵਰੀ 2019 ਨੂੰ ਆਪਣੀ 33ਵੀਂ ਮੀਟਿੰਗ ਵਿੱਚ ਮੌਜੂਦਾ ਦਰਾਂ ਤੈਅ ਕੀਤੀਆਂ, ਅਤੇ ਇਹ 1 ਅਪ੍ਰੈਲ 2019 ਤੋਂ ਲਾਗੂ ਹਨ:
- ਅਫ਼ੋਰਡੇਬਲ ਫ਼ਲੈਟ: ਕੀਮਤ ਦਾ 1%, ਇਨਪੁਟ ਟੈਕਸ ਕ੍ਰੈਡਿਟ ਤੋਂ ਬਿਨਾਂ
- ਕੋਈ ਹੋਰ ਫ਼ਲੈਟ: ਕੀਮਤ ਦਾ 5%, ਇਨਪੁਟ ਟੈਕਸ ਕ੍ਰੈਡਿਟ ਤੋਂ ਬਿਨਾਂ
ਦੋਵੇਂ ਪ੍ਰਭਾਵੀ ਦਰਾਂ ਹਨ। ਟੈਕਸ ਨੋਟੀਫ਼ਿਕੇਸ਼ਨ ਕੀਮਤ ਦੇ ਇੱਕ-ਤਿਹਾਈ ਹਿੱਸੇ ਨੂੰ ਜ਼ਮੀਨ ਦਾ ਮੁੱਲ ਮੰਨਦਾ ਹੈ ਅਤੇ ਬਾਕੀ ਦੋ-ਤਿਹਾਈ 'ਤੇ ਟੈਕਸ ਲਾਉਂਦਾ ਹੈ, ਇਸ ਲਈ ਉਸਾਰੀ ਵਾਲੇ ਹਿੱਸੇ 'ਤੇ ਨਾਮਾਤਰ ਦਰਾਂ 1.5% ਅਤੇ 7.5% ਹਨ। ਖ਼ਰੀਦਦਾਰ ਦੇ ਬਿੱਲ 'ਤੇ ਪ੍ਰਭਾਵੀ ਅੰਕੜਾ ਦਿਸਦਾ ਹੈ।
"ਇਨਪੁਟ ਟੈਕਸ ਕ੍ਰੈਡਿਟ ਤੋਂ ਬਿਨਾਂ" ਦਾ ਮਤਲਬ ਹੈ ਕਿ ਬਿਲਡਰ ਸੀਮਿੰਟ, ਸਟੀਲ ਅਤੇ ਹੋਰ ਸਮਾਨ 'ਤੇ ਦਿੱਤੇ ਟੈਕਸ ਨੂੰ ਖ਼ਰੀਦਦਾਰਾਂ ਤੋਂ ਲਏ ਟੈਕਸ ਦੇ ਬਦਲੇ ਐਡਜਸਟ ਨਹੀਂ ਕਰ ਸਕਦਾ। Council ਨੇ ਕਿਹਾ ਕਿ ਇਸ ਨਾਲ ਇਹ ਪੁਰਾਣਾ ਝਗੜਾ ਖ਼ਤਮ ਹੋ ਗਿਆ ਕਿ ਬਿਲਡਰ ਉਹ ਕ੍ਰੈਡਿਟ ਖ਼ਰੀਦਦਾਰਾਂ ਤੱਕ ਪਹੁੰਚਾਉਂਦੇ ਹਨ ਜਾਂ ਨਹੀਂ।
Business Today ਨੇ 10 ਅਕਤੂਬਰ 2025 ਨੂੰ, ਸਤੰਬਰ 2025 ਦੇ ਦਰ ਬਦਲਾਵਾਂ ਤੋਂ ਬਾਅਦ, ਦੱਸਿਆ ਕਿ ਉਸਾਰੀ ਅਧੀਨ ਘਰਾਂ 'ਤੇ 1% ਅਤੇ 5% ਦੀਆਂ ਦਰਾਂ ਅਜੇ ਵੀ ਲਾਗੂ ਹਨ। ਉਸ ਸਮੇਂ ਕਟੌਤੀ ਸੀਮਿੰਟ ਵਰਗੇ ਉਸਾਰੀ ਸਮਾਨ 'ਤੇ ਹੋਈ ਸੀ, ਜੋ 28% ਤੋਂ ਘਟ ਕੇ 18% ਹੋਇਆ।
ਮੋਹਾਲੀ ਵਿੱਚ ਅਫ਼ੋਰਡੇਬਲ ਫ਼ਲੈਟ ਕਿਸਨੂੰ ਮੰਨਿਆ ਜਾਂਦਾ ਹੈ
ਵਿੱਤ ਮੰਤਰਾਲੇ ਦੇ ਰੀਅਲ ਐਸਟੇਟ FAQs ਇਸ ਨਿਯਮ ਲਈ ਮਹਾਂਨਗਰ ਮੰਨੇ ਗਏ ਸ਼ਹਿਰਾਂ ਦੀ ਸੂਚੀ ਦਿੰਦੇ ਹਨ: ਬੈਂਗਲੁਰੂ, ਚੇਨਈ, Delhi NCR (ਦਿੱਲੀ, ਨੋਇਡਾ, ਗ੍ਰੇਟਰ ਨੋਇਡਾ, ਗਾਜ਼ੀਆਬਾਦ, ਗੁੜਗਾਓਂ ਅਤੇ ਫ਼ਰੀਦਾਬਾਦ), ਹੈਦਰਾਬਾਦ, ਕੋਲਕਾਤਾ ਅਤੇ ਮੁੰਬਈ। ਮੋਹਾਲੀ ਅਤੇ ਬਾਕੀ ਟ੍ਰਾਈਸਿਟੀ ਇਸ ਸੂਚੀ ਵਿੱਚ ਨਹੀਂ ਹਨ, ਇਸ ਲਈ ਗ਼ੈਰ-ਮਹਾਂਨਗਰ ਵਾਲੀ ਕਸੌਟੀ ਲਾਗੂ ਹੁੰਦੀ ਹੈ:
- ਕਾਰਪੈਟ ਏਰੀਆ: 90 ਵਰਗ ਮੀਟਰ (ਲਗਭਗ 969 ਵਰਗ ਫ਼ੁੱਟ) ਤੱਕ
- ਕੀਮਤ: ₹45 ਲੱਖ ਤੋਂ ਵੱਧ ਨਹੀਂ
- ਦੋਵੇਂ ਸ਼ਰਤਾਂ ਪੂਰੀਆਂ ਹੋਣੀਆਂ ਚਾਹੀਦੀਆਂ ਹਨ
ਇੱਥੇ ਕਾਰਪੈਟ ਏਰੀਆ Real Estate (Regulation and Development) Act 2016 ਦੀ ਧਾਰਾ 2(k) ਹੇਠ RERA ਦੀ ਪਰਿਭਾਸ਼ਾ ਹੈ: ਫ਼ਲੈਟ ਦੀਆਂ ਕੰਧਾਂ ਦੇ ਅੰਦਰ ਦਾ ਸ਼ੁੱਧ ਵਰਤੋਂਯੋਗ ਫ਼ਰਸ਼ ਖੇਤਰ। ਇਹ ਉਹ ਸੁਪਰ ਏਰੀਆ ਜਾਂ ਸੇਲੇਬਲ ਏਰੀਆ ਨਹੀਂ ਜੋ ਬਰੋਸ਼ਰ ਅਕਸਰ ਦੱਸਦੇ ਹਨ, ਜਿਸ ਵਿੱਚ ਲਿਫ਼ਟ, ਪੌੜੀਆਂ ਅਤੇ ਲਾਬੀ ਦਾ ਹਿੱਸਾ ਸ਼ਾਮਲ ਹੁੰਦਾ ਹੈ।
₹45 ਲੱਖ ਦੀ ਹੱਦ ਬਿਲਡਰ ਵੱਲੋਂ ਲਈ ਕੁੱਲ ਰਕਮ ਹੈ। FAQs ਕਹਿੰਦੇ ਹਨ ਕਿ ਬਿਲਡਰ ਦੀ ਹਰ ਵਸੂਲੀ ਇਸ ਵਿੱਚ ਗਿਣੀ ਜਾਂਦੀ ਹੈ, ਜਿਸ ਵਿੱਚ ਪਾਰਕਿੰਗ, ਪ੍ਰੈਫ਼ਰੈਂਸ਼ੀਅਲ ਲੋਕੇਸ਼ਨ ਅਤੇ ਕਲੱਬ ਚਾਰਜ ਸ਼ਾਮਲ ਹਨ। ਸਰਕਾਰ ਨੂੰ ਦਿੱਤੀ ਸਟੈਂਪ ਡਿਊਟੀ ਇਸ ਵਿੱਚ ਨਹੀਂ ਗਿਣੀ ਜਾਂਦੀ।
₹45 ਲੱਖ ਦੀ ਲਕੀਰ ਕਿਉਂ ਮਾਇਨੇ ਰੱਖਦੀ ਹੈ
ਹੱਦ 'ਤੇ ਟੈਕਸ ਹੌਲੀ-ਹੌਲੀ ਨਹੀਂ ਵਧਦਾ, ਸਗੋਂ ਛਾਲ ਮਾਰਦਾ ਹੈ:
- 85 ਵਰਗ ਮੀਟਰ ਕਾਰਪੈਟ ਏਰੀਆ ਵਾਲਾ ₹45 ਲੱਖ ਦਾ ਫ਼ਲੈਟ: 1% GST, ₹45,000
- ਉਹੀ ਫ਼ਲੈਟ ਪਾਰਕਿੰਗ ਚਾਰਜ ਜੋੜ ਕੇ ₹46 ਲੱਖ ਦਾ: 5% GST, ₹2.3 ਲੱਖ
- ₹80 ਲੱਖ ਦਾ ਫ਼ਲੈਟ: 5% GST, ₹4 ਲੱਖ
- ₹1.2 ਕਰੋੜ ਦਾ ਫ਼ਲੈਟ: 5% GST, ₹6 ਲੱਖ
95 ਵਰਗ ਮੀਟਰ ਕਾਰਪੈਟ ਏਰੀਆ ਵਾਲੇ ਫ਼ਲੈਟ 'ਤੇ 5% ਲੱਗਦਾ ਹੈ, ਭਾਵੇਂ ਉਸਦੀ ਕੀਮਤ ₹45 ਲੱਖ ਤੋਂ ਘੱਟ ਹੋਵੇ।
ਕਦੋਂ ਕੋਈ GST ਦੇਣਯੋਗ ਨਹੀਂ
Central GST Act 2017 ਦੀ Schedule II ਦਾ ਪੈਰਾ 5(b) ਵਿਕਰੀ ਲਈ ਬਣੀ ਬਿਲਡਿੰਗ ਦੀ ਉਸਾਰੀ ਨੂੰ ਟੈਕਸਯੋਗ ਸੇਵਾ ਮੰਨਦਾ ਹੈ। ਇਸ ਵਿੱਚ ਇੱਕ ਛੋਟ ਹੈ: ਜਿੱਥੇ ਪੂਰੀ ਕੀਮਤ ਕੰਪਲੀਸ਼ਨ ਸਰਟੀਫ਼ਿਕੇਟ ਜਾਰੀ ਹੋਣ ਤੋਂ ਬਾਅਦ, ਜਾਂ ਪਹਿਲੇ ਕਬਜ਼ੇ ਤੋਂ ਬਾਅਦ, ਜੋ ਵੀ ਪਹਿਲਾਂ ਹੋਵੇ, ਮਿਲੀ ਹੋਵੇ।
ਸਰਟੀਫ਼ਿਕੇਟ ਸਮਰੱਥ ਅਥਾਰਟੀ ਤੋਂ ਆਉਣਾ ਚਾਹੀਦਾ ਹੈ, ਜੋ ਮੋਹਾਲੀ ਦੇ ਜ਼ਿਆਦਾਤਰ ਪ੍ਰੋਜੈਕਟਾਂ ਲਈ GMADA, ਮੋਹਾਲੀ ਨਗਰ ਨਿਗਮ ਜਾਂ ਸਬੰਧਤ ਕੌਂਸਲ ਹੈ। ਜਿੱਥੇ ਕੋਈ ਅਥਾਰਟੀ ਇਹ ਜਾਰੀ ਨਹੀਂ ਕਰਦੀ, ਉੱਥੇ Act ਰਜਿਸਟਰਡ ਆਰਕੀਟੈਕਟ, ਚਾਰਟਰਡ ਇੰਜੀਨੀਅਰ ਜਾਂ ਸਥਾਨਕ ਸੰਸਥਾ ਦੇ ਲਾਇਸੈਂਸਸ਼ੁਦਾ ਸਰਵੇਅਰ ਦਾ ਸਰਟੀਫ਼ਿਕੇਟ ਮੰਨਦਾ ਹੈ।
ਕਸੌਟੀ ਹਰ ਭੁਗਤਾਨ ਦਾ ਸਮਾਂ ਹੈ। ਸਰਟੀਫ਼ਿਕੇਟ ਤੋਂ ਪਹਿਲਾਂ ਦਿੱਤੀ ਬੁਕਿੰਗ ਰਕਮ ਪੂਰੀ ਵਿਕਰੀ ਨੂੰ GST ਦੇ ਘੇਰੇ ਵਿੱਚ ਲੈ ਆਉਂਦੀ ਹੈ। ਪੂਰਾ ਹੋਣ ਤੋਂ ਬਾਅਦ ਪਹਿਲੇ ਮਾਲਕ ਤੋਂ ਰੀਸੇਲ 'ਤੇ ਖ਼ਰੀਦਿਆ ਫ਼ਲੈਟ ਤਿਆਰ ਬਿਲਡਿੰਗ ਦਾ ਤਬਾਦਲਾ ਹੈ ਅਤੇ ਉਸ 'ਤੇ ਸਟੈਂਪ ਡਿਊਟੀ ਲੱਗਦੀ ਹੈ, GST ਨਹੀਂ।
ਧਿਆਨ ਦੇਣ ਵਾਲੀਆਂ ਗੱਲਾਂ
1. ਰੈਡੀ ਟੂ ਮੂਵ ਕਾਨੂੰਨੀ ਕਸੌਟੀ ਨਹੀਂ ਹੈ। ਕੋਈ ਪ੍ਰੋਜੈਕਟ ਤਿਆਰ ਦੱਸ ਕੇ ਵੇਚਿਆ ਜਾ ਸਕਦਾ ਹੈ ਜਦਕਿ ਕੰਪਲੀਸ਼ਨ ਜਾਂ ਆਕੂਪੇਸ਼ਨ ਸਰਟੀਫ਼ਿਕੇਟ ਅਜੇ ਬਾਕੀ ਹੋਵੇ। ਜਦੋਂ ਤੱਕ ਉਹ ਜਾਰੀ ਨਹੀਂ ਹੁੰਦਾ, ਬਿਲਡਰ ਦੀ ਵਿਕਰੀ 'ਤੇ GST ਲੱਗਦਾ ਹੈ। Punjab RERA ਨੇ ਜ਼ੀਰਕਪੁਰ ਦੇ ਇੱਕ ਮਾਮਲੇ ਵਿੱਚ ਮੰਨਿਆ ਕਿ ਆਕੂਪੇਸ਼ਨ ਸਰਟੀਫ਼ਿਕੇਟ ਤੋਂ ਬਿਨਾਂ ਕਬਜ਼ੇ ਦੀ ਪੇਸ਼ਕਸ਼ ਜਾਇਜ਼ ਨਹੀਂ ਸੀ।
2. ਪੂਰੇ ਹੋ ਚੁੱਕੇ ਪ੍ਰੋਜੈਕਟਾਂ ਵਿੱਚ ਨਾ ਵਿਕੇ ਫ਼ਲੈਟ। ਸਰਟੀਫ਼ਿਕੇਟ ਤੋਂ ਬਾਅਦ ਨਾ ਵਿਕਿਆ ਫ਼ਲੈਟ ਵੇਚਣ ਵਾਲਾ ਬਿਲਡਰ, ਜਿਸਦੀ ਪੂਰੀ ਕੀਮਤ ਉਸ ਤਾਰੀਖ਼ ਤੋਂ ਬਾਅਦ ਮਿਲੀ ਹੋਵੇ, ਉਸ 'ਤੇ ਕੋਈ GST ਨਹੀਂ ਲੈਂਦਾ।
3. GST ਸਟੈਂਪ ਡਿਊਟੀ ਨਹੀਂ ਹੈ। ਪੂਰਾ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਖ਼ਰੀਦੇ ਨਵੇਂ ਫ਼ਲੈਟ 'ਤੇ ਬਿਲਡਰ ਨੂੰ GST ਦਿੱਤਾ ਜਾਂਦਾ ਹੈ, ਅਤੇ ਸੇਲ ਡੀਡ ਦੀ ਰਜਿਸਟਰੀ ਵੇਲੇ ਸਟੈਂਪ ਡਿਊਟੀ ਅਤੇ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਫ਼ੀਸ। ਦੋਵੇਂ ਵੱਖਰੇ ਹਨ।
4. ਬਿੱਲ 'ਤੇ ਦਰ ਦਿਸਣੀ ਚਾਹੀਦੀ ਹੈ। ਜੋ ਡਿਮਾਂਡ ਲੈਟਰ ਅਫ਼ੋਰਡੇਬਲ ਦੀਆਂ ਦੋਵੇਂ ਸ਼ਰਤਾਂ ਪੂਰੀਆਂ ਕਰਨ ਵਾਲੇ ਫ਼ਲੈਟ 'ਤੇ 5% ਲੈਂਦਾ ਹੈ, ਜਾਂ ਸਰਟੀਫ਼ਿਕੇਟ ਤੋਂ ਬਾਅਦ ਪੂਰੀ ਤਰ੍ਹਾਂ ਕੀਤੇ ਭੁਗਤਾਨ 'ਤੇ GST ਲੈਂਦਾ ਹੈ, ਉਸ ਬਾਰੇ ਬਿਲਡਰ ਤੋਂ ਲਿਖਤੀ ਤੌਰ 'ਤੇ ਪੁੱਛਣਾ ਠੀਕ ਹੈ।
5. 2025 ਦੀ ਸਥਿਤੀ 'ਤੇ ਇੱਕ ਸਰੋਤ। ਇਹ ਗੱਲ ਕਿ 2025 ਵਿੱਚ ਦਰਾਂ ਨਹੀਂ ਬਦਲੀਆਂ, Business Today ਦੀ ਰਿਪੋਰਟ 'ਤੇ ਆਧਾਰਿਤ ਹੈ; ਮੌਜੂਦਾ ਦਰ ਦਾ ਰਿਕਾਰਡ GST Council ਅਤੇ CBIC ਦੇ ਆਪਣੇ ਪੰਨੇ ਹਨ।
ਸਬੰਧਤ ਲੇਖ
- ਜ਼ੀਰਕਪੁਰ ਫ਼ਲੈਟ ਵਿੱਚ OC ਤੋਂ ਬਿਨਾਂ ਕਬਜ਼ੇ ਦੀ ਪੇਸ਼ਕਸ਼ ਨਾਜਾਇਜ਼ ਕਰਾਰ
- ਸੈਕਟਰ 66 ਦੇ ਫ਼ਲੈਟ ਖ਼ਰੀਦਦਾਰ ਉੱਤੇ OC ਤੋਂ ਪਹਿਲਾਂ ਮੇਨਟੇਨੈਂਸ ਨਹੀਂ
- ਮੋਹਾਲੀ ਵਿੱਚ GMADA ਮਕਾਨਾਂ ਦੇ ਸੀਵਰ ਕੁਨੈਕਸ਼ਨ ਤੋਂ ਪਹਿਲਾਂ OC ਲਾਜ਼ਮੀ
ਸਰੋਤ: ਅਸੀਂ ਜਿਨ੍ਹਾਂ ਸਰੋਤਾਂ ਦੀ ਵਰਤੋਂ ਕਰਦੇ ਹਾਂ, ਉਹ ਸਾਡੇ Editorial Sources ਪੰਨੇ 'ਤੇ ਸੂਚੀਬੱਧ ਹਨ।
ਇਹ ਲੇਖ ਦੱਸਦਾ ਹੈ ਕਿ ਮੋਹਾਲੀ ਅਤੇ ਟ੍ਰਾਈਸਿਟੀ ਵਿੱਚ ਖ਼ਰੀਦੇ ਫ਼ਲੈਟਾਂ 'ਤੇ GST ਕਿਵੇਂ ਲਾਗੂ ਹੁੰਦਾ ਹੈ। ਇਹ ਆਮ ਜਾਣਕਾਰੀ ਹੈ, ਟੈਕਸ, ਕਾਨੂੰਨੀ ਜਾਂ ਨਿਵੇਸ਼ ਸਲਾਹ ਨਹੀਂ। ਇਹ 24 ਫ਼ਰਵਰੀ 2019 ਦੀ GST Council ਪ੍ਰੈਸ ਰਿਲੀਜ਼, ਵਿੱਤ ਮੰਤਰਾਲੇ ਦੇ ਰੀਅਲ ਐਸਟੇਟ FAQs (ਭਾਗ I, 2019, ਅਤੇ ਭਾਗ II, 14 ਮਈ 2019), CBIC ਟੈਕਸ ਇਨਫ਼ਰਮੇਸ਼ਨ ਪੋਰਟਲ 'ਤੇ Central GST Act 2017 ਦੀ Schedule II ਅਤੇ 10 ਅਕਤੂਬਰ 2025 ਦੀ Business Today ਰਿਪੋਰਟ 'ਤੇ ਆਧਾਰਿਤ ਹੈ, ਜੋ 17 ਨਵੰਬਰ 2026 ਨੂੰ ਪੜ੍ਹੇ ਗਏ। ਭੁਗਤਾਨ ਤੋਂ ਪਹਿਲਾਂ ਮੌਜੂਦਾ ਦਰ ਅਤੇ ਪ੍ਰੋਜੈਕਟ ਦਾ ਕੰਪਲੀਸ਼ਨ ਸਰਟੀਫ਼ਿਕੇਟ ਜਾਂਚੋ।