
An owner who bought a home in Mohali, later moved to Canada and then sells it is taxed by both countries, but on two different gains. India taxes the whole gain from the original purchase price. Canada taxes only the gain made after the owner became a Canadian resident, because the Canada Revenue Agency (CRA) treats the property as bought again at its fair market value on the day residence began.
That difference decides how much Canadian tax is due and how much of the Indian tax can be credited against it. It also makes one document, a valuation of the Mohali home on the arrival date, worth more than most owners realise.
Canada starts the clock on arrival day
The CRA's newcomer guidance, updated on 17 September 2026, says a new resident is considered to have sold property owned on arrival and "immediately reacquired it at a cost equal to the fair market value (FMV) on the date that you became a resident of Canada". That value becomes the cost when the gain is worked out on a later sale. The CRA tells newcomers to keep a record of the value on the arrival date.
The CRA's principal residence folio (S1-F3-C2, paragraph 2.74) applies the same rule to a home outside Canada: the deemed purchase at fair market value ensures "that any unrealized gain on the property accruing to that time will not be taxable in Canada".
India taxes the whole gain
India measures the gain from what the owner first paid. The income tax department's guidance on a sale by a non-resident sets the tax deducted on long-term gains (property held for more than 24 months) at 12.5% for transfers on or after 23 July 2024, plus surcharge and cess; short-term gains of an individual are taxed at 30%. The buyer deducts it from the price. How that rate works without indexation is set out in our piece on a Mohali home sold from abroad.
The India and Canada tax treaty lets both countries tax the gain. Article 13(2) says gains from property other than ships and aircraft "may be taxed in both Contracting States", and Article 23(2)(a) says tax payable in India on gains arising in India "shall be deducted from any Canadian tax".
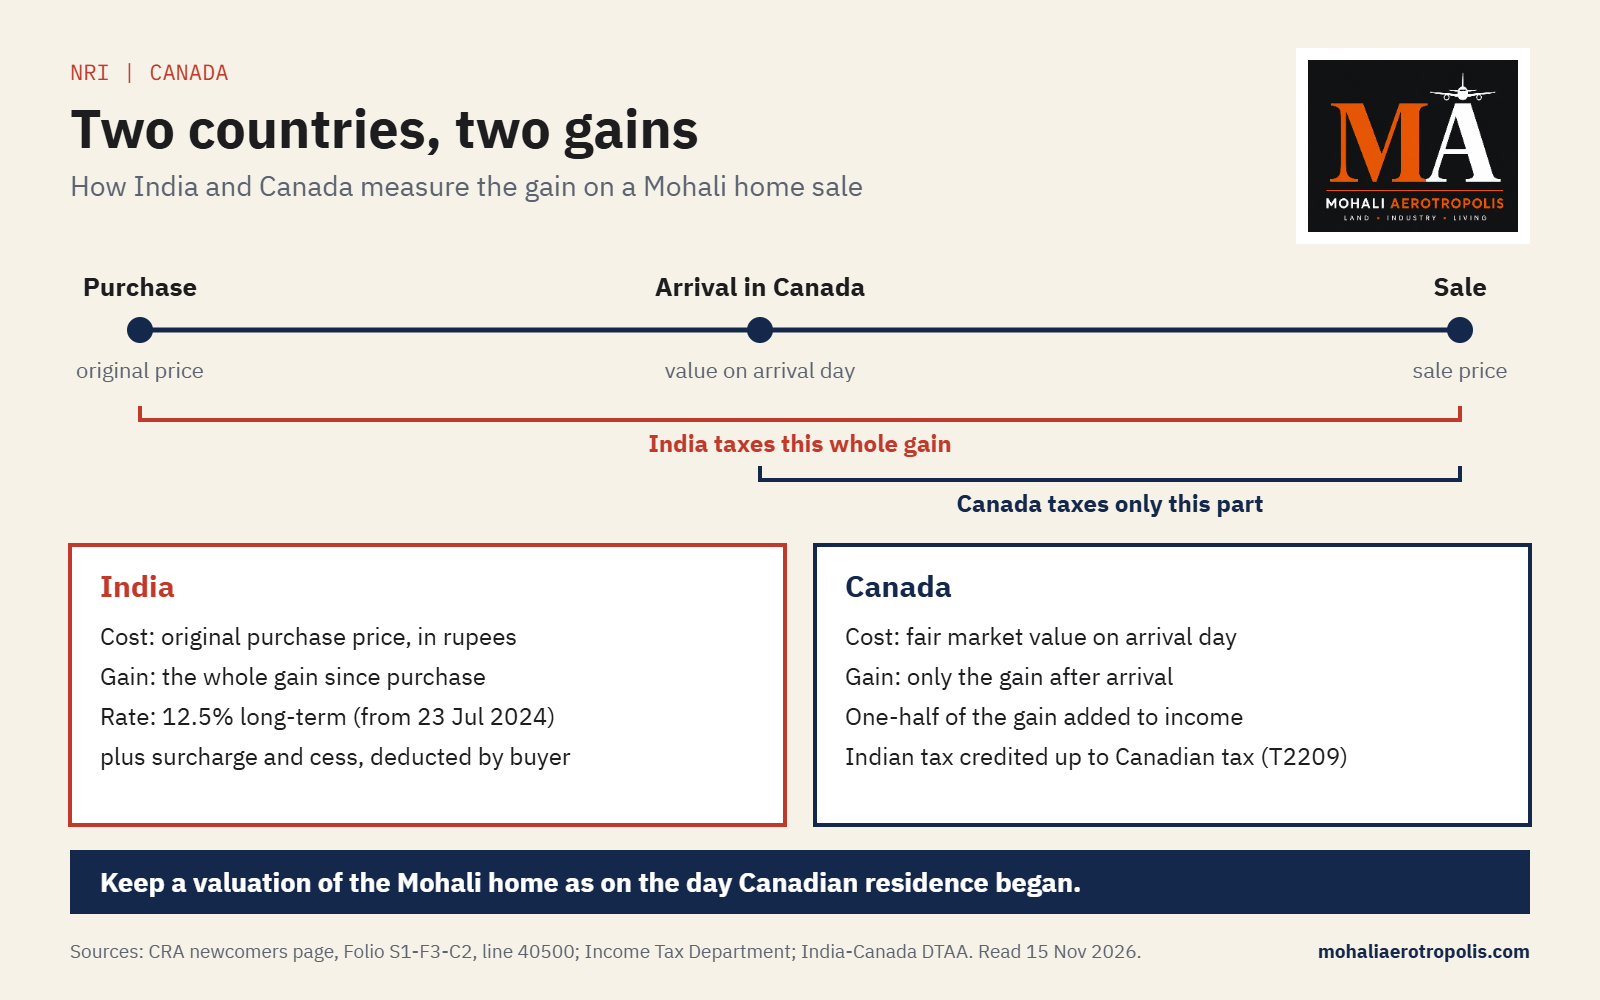
How the two gains compare
| Point | India | Canada |
|---|---|---|
| Starting cost | Original purchase price, in rupees | Fair market value on the day Canadian residence began |
| Gain taxed | Whole gain since purchase | Only the gain after arrival |
| Share of gain taxed | Full gain at 12.5% (long-term, sales from 23 July 2024), plus surcharge and cess | One-half of the gain added to income |
| How collected | Tax deducted by the buyer | Declared on the Canadian return for the year of sale |
| Relief | None for Canadian tax | Foreign tax credit for Indian tax, up to the Canadian tax on that gain |
The credit has a ceiling
The CRA's foreign tax credit page (line 40500, updated 14 August 2026) allows, for each country, the lesser of the foreign tax actually paid and the Canadian tax otherwise payable on the net income from that country. The federal credit is claimed on Form T2209 and the provincial one, outside Quebec, on Form T2036.
Because Canada taxes a smaller gain, and only one-half of it, the Canadian tax on a Mohali sale can be lower than the Indian tax already deducted. Indian tax above that ceiling is not credited. Where most of the rise in value came before the move, the Canadian gain may be small, nil or a loss.
The one-half inclusion rate is the one the CRA administers after the proposed increase was deferred in January 2025 and then cancelled by the Prime Minister on 21 March 2025.
Rupees, dollars and the arrival date
The CRA's capital gains guide converts the cost at the exchange rate in effect when the property was acquired and the sale price at the rate on the date of sale. For a newcomer, the acquisition date is the day residence began, so the arrival-day rupee value is converted at that day's rate. A fall in the rupee between arrival and sale lowers the Canadian dollar gain even when the rupee price has risen.
Can it count as a principal residence
Paragraph 2.74 of the folio says a home outside Canada can qualify as a principal residence for years in which the owner is resident in Canada, if the usual conditions are met. One of them is that the home is ordinarily inhabited in that year (paragraph 2.10). A Mohali home left empty, or let out, while the owner lives in Canada does not meet that test for those years. Any designation is reported on Schedule 3 and Form T2091(IND).
Pitfalls seen in the rules
- No arrival valuation. Without a record of the value on the arrival date, the owner has no evidence for the higher Canadian cost the CRA allows.
- Credit lost above the ceiling. Indian tax deducted on the full gain can exceed the Canadian tax on the smaller gain; the excess does not reduce Canadian tax.
- Rent changes the picture. A home let out in Mohali brings rent that Canada also taxes, and its cost counts toward the T1135 foreign property limit, as covered in our T1135 piece.
- Deduction on the price. The buyer's deduction is worked out on the sale; a seller who expects the actual tax to be lower can apply to the tax department for a lower deduction certificate before the sale.
Related reading
- Mohali owners in Canada may skip T1135 under $200,000
- Selling a Mohali property from abroad: the TDS filing rule for buyers
- Buying property in Mohali as an NRI
Sources: The sources we use are listed on our Editorial Sources page.
This article is information, not legal, tax or investment advice. It is current as on 16 November 2026; the CRA and Income Tax Department sources were first read on 15 November 2026 and checked again on 16 November 2026.
जिस मालिक ने मोहाली में घर खरीदा, बाद में कनाडा चला गया और फिर घर बेचता है, उस पर दोनों देश टैक्स लगाते हैं, लेकिन दो अलग लाभों पर। भारत मूल खरीद मूल्य से पूरे लाभ पर टैक्स लगाता है। कनाडा केवल उस लाभ पर टैक्स लगाता है जो मालिक के कनाडाई निवासी बनने के बाद हुआ, क्योंकि Canada Revenue Agency (CRA) निवास शुरू होने के दिन संपत्ति को उसके fair market value पर दोबारा खरीदा हुआ मानती है।
यही अंतर तय करता है कि कनाडा में कितना टैक्स बनेगा और भारतीय टैक्स का कितना हिस्सा उसके सामने क्रेडिट होगा। इससे एक दस्तावेज़, यानी आगमन की तारीख पर मोहाली घर का मूल्यांकन, ज़्यादातर मालिकों की सोच से कहीं अधिक अहम हो जाता है।
कनाडा की घड़ी आगमन के दिन से चलती है
CRA की नए निवासियों के लिए गाइडेंस, जो 17 सितंबर 2026 को अपडेट हुई, कहती है कि नया निवासी आगमन पर अपनी संपत्ति को बेचकर "तुरंत उस fair market value (FMV) के बराबर लागत पर दोबारा खरीदा हुआ" माना जाता है जो कनाडा का निवासी बनने की तारीख पर थी। बाद की बिक्री पर लाभ निकालते समय यही मूल्य लागत बनता है। CRA नए निवासियों से आगमन की तारीख के मूल्य का रिकॉर्ड रखने को कहती है।
CRA का principal residence folio (S1-F3-C2, पैराग्राफ 2.74) यही नियम कनाडा के बाहर के घर पर लागू करता है: fair market value पर माने गए इस क्रय से सुनिश्चित होता है कि उस समय तक बना अप्राप्त लाभ कनाडा में टैक्स योग्य नहीं होगा।
भारत पूरे लाभ पर टैक्स लेता है
भारत लाभ उस राशि से गिनता है जो मालिक ने पहली बार चुकाई। अनिवासी द्वारा बिक्री पर आयकर विभाग की गाइडेंस के अनुसार, 23 जुलाई 2024 या उसके बाद के हस्तांतरण पर दीर्घकालिक लाभ (24 महीने से अधिक रखी गई संपत्ति) पर कटौती 12.5% है, साथ में surcharge और cess; किसी व्यक्ति के अल्पकालिक लाभ पर 30% टैक्स है। खरीदार यह राशि कीमत से काटता है। indexation के बिना यह दर कैसे काम करती है, यह हमारे लेख विदेश से बेचा गया मोहाली घर में बताया गया है।
भारत और कनाडा की टैक्स संधि दोनों देशों को इस लाभ पर टैक्स लगाने देती है। अनुच्छेद 13(2) कहता है कि जहाज़ों और विमानों के अलावा अन्य संपत्ति से हुए लाभ पर "दोनों संविदाकारी राज्यों में टैक्स लगाया जा सकता है", और अनुच्छेद 23(2)(a) कहता है कि भारत में हुए लाभ पर भारत में देय टैक्स "किसी भी कनाडाई टैक्स से घटाया जाएगा"।
दोनों लाभों की तुलना
| बिंदु | भारत | कनाडा |
|---|---|---|
| शुरुआती लागत | मूल खरीद मूल्य, रुपये में | कनाडाई निवास शुरू होने के दिन का fair market value |
| किस लाभ पर टैक्स | खरीद से अब तक का पूरा लाभ | केवल आगमन के बाद का लाभ |
| लाभ का कितना हिस्सा | पूरा लाभ 12.5% पर (दीर्घकालिक, 23 जुलाई 2024 से बिक्री), साथ में surcharge और cess | लाभ का आधा हिस्सा आय में जुड़ता है |
| वसूली कैसे | खरीदार द्वारा कटौती | बिक्री वाले वर्ष के कनाडाई रिटर्न में घोषणा |
| राहत | कनाडाई टैक्स के लिए कोई नहीं | भारतीय टैक्स का foreign tax credit, उस लाभ पर कनाडाई टैक्स तक |
क्रेडिट की एक सीमा है
CRA का foreign tax credit पेज (line 40500, 14 अगस्त 2026 को अपडेट) हर देश के लिए दो में से कम राशि की अनुमति देता है: वास्तव में चुकाया गया विदेशी टैक्स, या उस देश की शुद्ध आय पर अन्यथा देय कनाडाई टैक्स। संघीय क्रेडिट Form T2209 पर और प्रांतीय क्रेडिट, क्यूबेक के बाहर, Form T2036 पर लिया जाता है।
चूंकि कनाडा छोटे लाभ पर, और उसके भी केवल आधे हिस्से पर, टैक्स लगाता है, मोहाली बिक्री पर कनाडाई टैक्स पहले से काटे गए भारतीय टैक्स से कम हो सकता है। इस सीमा से ऊपर का भारतीय टैक्स क्रेडिट नहीं होता। जहां मूल्य की अधिकतर बढ़त कनाडा जाने से पहले हुई, वहां कनाडाई लाभ छोटा, शून्य या घाटा भी हो सकता है।
आधे हिस्से की यह inclusion rate वही है जिसे CRA लागू करती है, क्योंकि प्रस्तावित बढ़ोतरी जनवरी 2025 में टाली गई और फिर 21 मार्च 2025 को प्रधानमंत्री ने उसे रद्द कर दिया।
रुपये, डॉलर और आगमन की तारीख
CRA की capital gains गाइड लागत को संपत्ति हासिल करने के समय की विनिमय दर पर और बिक्री मूल्य को बिक्री की तारीख की दर पर बदलती है। नए निवासी के लिए हासिल करने की तारीख वह दिन है जब निवास शुरू हुआ, इसलिए आगमन के दिन का रुपया मूल्य उसी दिन की दर पर बदला जाता है। आगमन और बिक्री के बीच रुपया गिरे, तो रुपये में कीमत बढ़ने पर भी कनाडाई डॉलर में लाभ कम हो जाता है।
क्या यह principal residence माना जा सकता है
folio का पैराग्राफ 2.74 कहता है कि कनाडा के बाहर का घर उन वर्षों के लिए principal residence माना जा सकता है जिनमें मालिक कनाडा का निवासी है, अगर सामान्य शर्तें पूरी हों। उनमें से एक यह है कि उस वर्ष घर में सामान्य रूप से रहा गया हो (पैराग्राफ 2.10)। मालिक के कनाडा में रहते हुए खाली छोड़ा गया या किराये पर दिया गया मोहाली घर उन वर्षों के लिए यह शर्त पूरी नहीं करता। कोई भी designation Schedule 3 और Form T2091(IND) पर दर्ज किया जाता है।
नियमों में दिखने वाली चूकें
- आगमन का मूल्यांकन नहीं। आगमन की तारीख के मूल्य के रिकॉर्ड के बिना मालिक के पास उस ऊंची कनाडाई लागत का कोई सबूत नहीं होता जिसकी CRA अनुमति देती है।
- सीमा से ऊपर का क्रेडिट खो जाता है। पूरे लाभ पर काटा गया भारतीय टैक्स छोटे लाभ पर बने कनाडाई टैक्स से अधिक हो सकता है; यह अतिरिक्त राशि कनाडाई टैक्स नहीं घटाती।
- किराया तस्वीर बदलता है। मोहाली में किराये पर दिए घर का किराया कनाडा में भी टैक्स योग्य है, और उसकी लागत T1135 विदेशी संपत्ति सीमा में गिनी जाती है, जैसा हमारे T1135 लेख में बताया गया है।
- कीमत पर कटौती। खरीदार की कटौती बिक्री पर तय होती है; जिस विक्रेता को लगता है कि असल टैक्स कम है, वह बिक्री से पहले आयकर विभाग से lower deduction certificate के लिए आवेदन कर सकता है।
संबंधित लेख
- कनाडा में मोहाली मालिक $200,000 से कम पर T1135 से बच सकते हैं
- विदेश से मोहाली संपत्ति बेचना: खरीदारों के लिए TDS फाइलिंग नियम
- NRI के रूप में मोहाली में संपत्ति खरीदना
स्रोत: हम जिन स्रोतों का उपयोग करते हैं, वे हमारे Editorial Sources पेज पर सूचीबद्ध हैं।
यह लेख जानकारी है, कानूनी, टैक्स या निवेश सलाह नहीं। यह 16 नवंबर 2026 तक की स्थिति बताता है; CRA और आयकर विभाग के स्रोत 15 नवंबर 2026 को पढ़े गए और 16 नवंबर 2026 को दोबारा जांचे गए।
ਜਿਸ ਮਾਲਕ ਨੇ ਮੁਹਾਲੀ ਵਿੱਚ ਘਰ ਖਰੀਦਿਆ, ਬਾਅਦ ਵਿੱਚ ਕੈਨੇਡਾ ਚਲਾ ਗਿਆ ਅਤੇ ਫਿਰ ਘਰ ਵੇਚਦਾ ਹੈ, ਉਸ 'ਤੇ ਦੋਵੇਂ ਦੇਸ਼ ਟੈਕਸ ਲਗਾਉਂਦੇ ਹਨ, ਪਰ ਦੋ ਵੱਖਰੇ ਲਾਭਾਂ 'ਤੇ। ਭਾਰਤ ਅਸਲ ਖਰੀਦ ਕੀਮਤ ਤੋਂ ਪੂਰੇ ਲਾਭ 'ਤੇ ਟੈਕਸ ਲਗਾਉਂਦਾ ਹੈ। ਕੈਨੇਡਾ ਸਿਰਫ਼ ਉਸ ਲਾਭ 'ਤੇ ਟੈਕਸ ਲਗਾਉਂਦਾ ਹੈ ਜੋ ਮਾਲਕ ਦੇ ਕੈਨੇਡੀਅਨ ਨਿਵਾਸੀ ਬਣਨ ਤੋਂ ਬਾਅਦ ਹੋਇਆ, ਕਿਉਂਕਿ Canada Revenue Agency (CRA) ਨਿਵਾਸ ਸ਼ੁਰੂ ਹੋਣ ਵਾਲੇ ਦਿਨ ਜਾਇਦਾਦ ਨੂੰ ਉਸ ਦੀ fair market value 'ਤੇ ਦੁਬਾਰਾ ਖਰੀਦੀ ਮੰਨਦੀ ਹੈ।
ਇਹੀ ਫ਼ਰਕ ਤੈਅ ਕਰਦਾ ਹੈ ਕਿ ਕੈਨੇਡਾ ਵਿੱਚ ਕਿੰਨਾ ਟੈਕਸ ਬਣੇਗਾ ਅਤੇ ਭਾਰਤੀ ਟੈਕਸ ਦਾ ਕਿੰਨਾ ਹਿੱਸਾ ਉਸ ਦੇ ਸਾਹਮਣੇ ਕ੍ਰੈਡਿਟ ਹੋਵੇਗਾ। ਇਸ ਨਾਲ ਇੱਕ ਦਸਤਾਵੇਜ਼, ਯਾਨੀ ਪਹੁੰਚਣ ਦੀ ਤਾਰੀਖ 'ਤੇ ਮੁਹਾਲੀ ਘਰ ਦਾ ਮੁਲਾਂਕਣ, ਜ਼ਿਆਦਾਤਰ ਮਾਲਕਾਂ ਦੀ ਸੋਚ ਨਾਲੋਂ ਕਿਤੇ ਵੱਧ ਅਹਿਮ ਹੋ ਜਾਂਦਾ ਹੈ।
ਕੈਨੇਡਾ ਦੀ ਘੜੀ ਪਹੁੰਚਣ ਵਾਲੇ ਦਿਨ ਤੋਂ ਚੱਲਦੀ ਹੈ
CRA ਦੀ ਨਵੇਂ ਨਿਵਾਸੀਆਂ ਲਈ ਗਾਈਡੈਂਸ, ਜੋ 17 ਸਤੰਬਰ 2026 ਨੂੰ ਅੱਪਡੇਟ ਹੋਈ, ਕਹਿੰਦੀ ਹੈ ਕਿ ਨਵਾਂ ਨਿਵਾਸੀ ਪਹੁੰਚਣ 'ਤੇ ਆਪਣੀ ਜਾਇਦਾਦ ਵੇਚ ਕੇ "ਤੁਰੰਤ ਉਸ fair market value (FMV) ਦੇ ਬਰਾਬਰ ਲਾਗਤ 'ਤੇ ਦੁਬਾਰਾ ਖਰੀਦੀ" ਮੰਨਿਆ ਜਾਂਦਾ ਹੈ ਜੋ ਕੈਨੇਡਾ ਦਾ ਨਿਵਾਸੀ ਬਣਨ ਦੀ ਤਾਰੀਖ 'ਤੇ ਸੀ। ਬਾਅਦ ਦੀ ਵਿਕਰੀ 'ਤੇ ਲਾਭ ਕੱਢਦੇ ਸਮੇਂ ਇਹੀ ਕੀਮਤ ਲਾਗਤ ਬਣਦੀ ਹੈ। CRA ਨਵੇਂ ਨਿਵਾਸੀਆਂ ਨੂੰ ਪਹੁੰਚਣ ਦੀ ਤਾਰੀਖ ਦੀ ਕੀਮਤ ਦਾ ਰਿਕਾਰਡ ਰੱਖਣ ਲਈ ਕਹਿੰਦੀ ਹੈ।
CRA ਦਾ principal residence folio (S1-F3-C2, ਪੈਰਾ 2.74) ਇਹੀ ਨਿਯਮ ਕੈਨੇਡਾ ਤੋਂ ਬਾਹਰਲੇ ਘਰ 'ਤੇ ਲਾਗੂ ਕਰਦਾ ਹੈ: fair market value 'ਤੇ ਮੰਨੀ ਗਈ ਇਸ ਖਰੀਦ ਨਾਲ ਯਕੀਨੀ ਬਣਦਾ ਹੈ ਕਿ ਉਸ ਸਮੇਂ ਤੱਕ ਬਣਿਆ ਅਣ-ਪ੍ਰਾਪਤ ਲਾਭ ਕੈਨੇਡਾ ਵਿੱਚ ਟੈਕਸਯੋਗ ਨਹੀਂ ਹੋਵੇਗਾ।
ਭਾਰਤ ਪੂਰੇ ਲਾਭ 'ਤੇ ਟੈਕਸ ਲੈਂਦਾ ਹੈ
ਭਾਰਤ ਲਾਭ ਉਸ ਰਕਮ ਤੋਂ ਗਿਣਦਾ ਹੈ ਜੋ ਮਾਲਕ ਨੇ ਪਹਿਲੀ ਵਾਰ ਦਿੱਤੀ। ਗੈਰ-ਨਿਵਾਸੀ ਵੱਲੋਂ ਵਿਕਰੀ ਬਾਰੇ ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਦੀ ਗਾਈਡੈਂਸ ਅਨੁਸਾਰ, 23 ਜੁਲਾਈ 2024 ਜਾਂ ਉਸ ਤੋਂ ਬਾਅਦ ਦੇ ਤਬਾਦਲੇ 'ਤੇ ਲੰਮੇ ਸਮੇਂ ਦੇ ਲਾਭ (24 ਮਹੀਨਿਆਂ ਤੋਂ ਵੱਧ ਰੱਖੀ ਜਾਇਦਾਦ) 'ਤੇ ਕਟੌਤੀ 12.5% ਹੈ, ਨਾਲ surcharge ਅਤੇ cess; ਕਿਸੇ ਵਿਅਕਤੀ ਦੇ ਥੋੜ੍ਹੇ ਸਮੇਂ ਦੇ ਲਾਭ 'ਤੇ 30% ਟੈਕਸ ਹੈ। ਖਰੀਦਦਾਰ ਇਹ ਰਕਮ ਕੀਮਤ ਵਿੱਚੋਂ ਕੱਟਦਾ ਹੈ। indexation ਤੋਂ ਬਿਨਾਂ ਇਹ ਦਰ ਕਿਵੇਂ ਕੰਮ ਕਰਦੀ ਹੈ, ਇਹ ਸਾਡੇ ਲੇਖ ਵਿਦੇਸ਼ ਤੋਂ ਵੇਚਿਆ ਮੁਹਾਲੀ ਘਰ ਵਿੱਚ ਦੱਸਿਆ ਗਿਆ ਹੈ।
ਭਾਰਤ ਅਤੇ ਕੈਨੇਡਾ ਦੀ ਟੈਕਸ ਸੰਧੀ ਦੋਵਾਂ ਦੇਸ਼ਾਂ ਨੂੰ ਇਸ ਲਾਭ 'ਤੇ ਟੈਕਸ ਲਗਾਉਣ ਦਿੰਦੀ ਹੈ। ਧਾਰਾ 13(2) ਕਹਿੰਦੀ ਹੈ ਕਿ ਜਹਾਜ਼ਾਂ ਅਤੇ ਹਵਾਈ ਜਹਾਜ਼ਾਂ ਤੋਂ ਇਲਾਵਾ ਹੋਰ ਜਾਇਦਾਦ ਤੋਂ ਹੋਏ ਲਾਭ 'ਤੇ "ਦੋਵਾਂ ਸੰਧੀਕਾਰ ਰਾਜਾਂ ਵਿੱਚ ਟੈਕਸ ਲਗਾਇਆ ਜਾ ਸਕਦਾ ਹੈ", ਅਤੇ ਧਾਰਾ 23(2)(a) ਕਹਿੰਦੀ ਹੈ ਕਿ ਭਾਰਤ ਵਿੱਚ ਹੋਏ ਲਾਭ 'ਤੇ ਭਾਰਤ ਵਿੱਚ ਦੇਣਯੋਗ ਟੈਕਸ "ਕਿਸੇ ਵੀ ਕੈਨੇਡੀਅਨ ਟੈਕਸ ਵਿੱਚੋਂ ਘਟਾਇਆ ਜਾਵੇਗਾ"।
ਦੋਵਾਂ ਲਾਭਾਂ ਦੀ ਤੁਲਨਾ
| ਨੁਕਤਾ | ਭਾਰਤ | ਕੈਨੇਡਾ |
|---|---|---|
| ਸ਼ੁਰੂਆਤੀ ਲਾਗਤ | ਅਸਲ ਖਰੀਦ ਕੀਮਤ, ਰੁਪਏ ਵਿੱਚ | ਕੈਨੇਡੀਅਨ ਨਿਵਾਸ ਸ਼ੁਰੂ ਹੋਣ ਵਾਲੇ ਦਿਨ ਦੀ fair market value |
| ਕਿਹੜੇ ਲਾਭ 'ਤੇ ਟੈਕਸ | ਖਰੀਦ ਤੋਂ ਹੁਣ ਤੱਕ ਦਾ ਪੂਰਾ ਲਾਭ | ਸਿਰਫ਼ ਪਹੁੰਚਣ ਤੋਂ ਬਾਅਦ ਦਾ ਲਾਭ |
| ਲਾਭ ਦਾ ਕਿੰਨਾ ਹਿੱਸਾ | ਪੂਰਾ ਲਾਭ 12.5% 'ਤੇ (ਲੰਮੇ ਸਮੇਂ ਦਾ, 23 ਜੁਲਾਈ 2024 ਤੋਂ ਵਿਕਰੀ), ਨਾਲ surcharge ਅਤੇ cess | ਲਾਭ ਦਾ ਅੱਧਾ ਹਿੱਸਾ ਆਮਦਨ ਵਿੱਚ ਜੁੜਦਾ ਹੈ |
| ਵਸੂਲੀ ਕਿਵੇਂ | ਖਰੀਦਦਾਰ ਵੱਲੋਂ ਕਟੌਤੀ | ਵਿਕਰੀ ਵਾਲੇ ਸਾਲ ਦੀ ਕੈਨੇਡੀਅਨ ਰਿਟਰਨ ਵਿੱਚ ਐਲਾਨ |
| ਰਾਹਤ | ਕੈਨੇਡੀਅਨ ਟੈਕਸ ਲਈ ਕੋਈ ਨਹੀਂ | ਭਾਰਤੀ ਟੈਕਸ ਦਾ foreign tax credit, ਉਸ ਲਾਭ 'ਤੇ ਕੈਨੇਡੀਅਨ ਟੈਕਸ ਤੱਕ |
ਕ੍ਰੈਡਿਟ ਦੀ ਇੱਕ ਹੱਦ ਹੈ
CRA ਦਾ foreign tax credit ਪੇਜ (line 40500, 14 ਅਗਸਤ 2026 ਨੂੰ ਅੱਪਡੇਟ) ਹਰ ਦੇਸ਼ ਲਈ ਦੋ ਵਿੱਚੋਂ ਘੱਟ ਰਕਮ ਦੀ ਇਜਾਜ਼ਤ ਦਿੰਦਾ ਹੈ: ਅਸਲ ਵਿੱਚ ਭਰਿਆ ਵਿਦੇਸ਼ੀ ਟੈਕਸ, ਜਾਂ ਉਸ ਦੇਸ਼ ਦੀ ਸ਼ੁੱਧ ਆਮਦਨ 'ਤੇ ਹੋਰ ਤਰ੍ਹਾਂ ਦੇਣਯੋਗ ਕੈਨੇਡੀਅਨ ਟੈਕਸ। ਸੰਘੀ ਕ੍ਰੈਡਿਟ Form T2209 'ਤੇ ਅਤੇ ਸੂਬਾਈ ਕ੍ਰੈਡਿਟ, ਕਿਊਬੈਕ ਤੋਂ ਬਾਹਰ, Form T2036 'ਤੇ ਲਿਆ ਜਾਂਦਾ ਹੈ।
ਕਿਉਂਕਿ ਕੈਨੇਡਾ ਛੋਟੇ ਲਾਭ 'ਤੇ, ਅਤੇ ਉਸ ਦੇ ਵੀ ਸਿਰਫ਼ ਅੱਧੇ ਹਿੱਸੇ 'ਤੇ, ਟੈਕਸ ਲਗਾਉਂਦਾ ਹੈ, ਮੁਹਾਲੀ ਵਿਕਰੀ 'ਤੇ ਕੈਨੇਡੀਅਨ ਟੈਕਸ ਪਹਿਲਾਂ ਕੱਟੇ ਭਾਰਤੀ ਟੈਕਸ ਨਾਲੋਂ ਘੱਟ ਹੋ ਸਕਦਾ ਹੈ। ਇਸ ਹੱਦ ਤੋਂ ਉੱਪਰ ਦਾ ਭਾਰਤੀ ਟੈਕਸ ਕ੍ਰੈਡਿਟ ਨਹੀਂ ਹੁੰਦਾ। ਜਿੱਥੇ ਕੀਮਤ ਦਾ ਜ਼ਿਆਦਾਤਰ ਵਾਧਾ ਕੈਨੇਡਾ ਜਾਣ ਤੋਂ ਪਹਿਲਾਂ ਹੋਇਆ, ਉੱਥੇ ਕੈਨੇਡੀਅਨ ਲਾਭ ਛੋਟਾ, ਸਿਫ਼ਰ ਜਾਂ ਘਾਟਾ ਵੀ ਹੋ ਸਕਦਾ ਹੈ।
ਅੱਧੇ ਹਿੱਸੇ ਦੀ ਇਹ inclusion rate ਉਹੀ ਹੈ ਜੋ CRA ਲਾਗੂ ਕਰਦੀ ਹੈ, ਕਿਉਂਕਿ ਪ੍ਰਸਤਾਵਿਤ ਵਾਧਾ ਜਨਵਰੀ 2025 ਵਿੱਚ ਟਾਲਿਆ ਗਿਆ ਅਤੇ ਫਿਰ 21 ਮਾਰਚ 2025 ਨੂੰ ਪ੍ਰਧਾਨ ਮੰਤਰੀ ਨੇ ਉਸ ਨੂੰ ਰੱਦ ਕਰ ਦਿੱਤਾ।
ਰੁਪਏ, ਡਾਲਰ ਅਤੇ ਪਹੁੰਚਣ ਦੀ ਤਾਰੀਖ
CRA ਦੀ capital gains ਗਾਈਡ ਲਾਗਤ ਨੂੰ ਜਾਇਦਾਦ ਹਾਸਲ ਕਰਨ ਸਮੇਂ ਦੀ ਵਟਾਂਦਰਾ ਦਰ 'ਤੇ ਅਤੇ ਵਿਕਰੀ ਕੀਮਤ ਨੂੰ ਵਿਕਰੀ ਦੀ ਤਾਰੀਖ ਦੀ ਦਰ 'ਤੇ ਬਦਲਦੀ ਹੈ। ਨਵੇਂ ਨਿਵਾਸੀ ਲਈ ਹਾਸਲ ਕਰਨ ਦੀ ਤਾਰੀਖ ਉਹ ਦਿਨ ਹੈ ਜਦੋਂ ਨਿਵਾਸ ਸ਼ੁਰੂ ਹੋਇਆ, ਇਸ ਲਈ ਪਹੁੰਚਣ ਵਾਲੇ ਦਿਨ ਦੀ ਰੁਪਏ ਵਿੱਚ ਕੀਮਤ ਉਸੇ ਦਿਨ ਦੀ ਦਰ 'ਤੇ ਬਦਲੀ ਜਾਂਦੀ ਹੈ। ਪਹੁੰਚਣ ਅਤੇ ਵਿਕਰੀ ਦੇ ਵਿਚਕਾਰ ਰੁਪਿਆ ਡਿੱਗੇ, ਤਾਂ ਰੁਪਏ ਵਿੱਚ ਕੀਮਤ ਵਧਣ 'ਤੇ ਵੀ ਕੈਨੇਡੀਅਨ ਡਾਲਰ ਵਿੱਚ ਲਾਭ ਘਟ ਜਾਂਦਾ ਹੈ।
ਕੀ ਇਹ principal residence ਮੰਨਿਆ ਜਾ ਸਕਦਾ ਹੈ
folio ਦਾ ਪੈਰਾ 2.74 ਕਹਿੰਦਾ ਹੈ ਕਿ ਕੈਨੇਡਾ ਤੋਂ ਬਾਹਰਲਾ ਘਰ ਉਨ੍ਹਾਂ ਸਾਲਾਂ ਲਈ principal residence ਮੰਨਿਆ ਜਾ ਸਕਦਾ ਹੈ ਜਿਨ੍ਹਾਂ ਵਿੱਚ ਮਾਲਕ ਕੈਨੇਡਾ ਦਾ ਨਿਵਾਸੀ ਹੈ, ਜੇ ਆਮ ਸ਼ਰਤਾਂ ਪੂਰੀਆਂ ਹੋਣ। ਉਨ੍ਹਾਂ ਵਿੱਚੋਂ ਇੱਕ ਇਹ ਹੈ ਕਿ ਉਸ ਸਾਲ ਘਰ ਵਿੱਚ ਆਮ ਤੌਰ 'ਤੇ ਰਿਹਾ ਗਿਆ ਹੋਵੇ (ਪੈਰਾ 2.10)। ਮਾਲਕ ਦੇ ਕੈਨੇਡਾ ਵਿੱਚ ਰਹਿੰਦਿਆਂ ਖਾਲੀ ਛੱਡਿਆ ਜਾਂ ਕਿਰਾਏ 'ਤੇ ਦਿੱਤਾ ਮੁਹਾਲੀ ਘਰ ਉਨ੍ਹਾਂ ਸਾਲਾਂ ਲਈ ਇਹ ਸ਼ਰਤ ਪੂਰੀ ਨਹੀਂ ਕਰਦਾ। ਕੋਈ ਵੀ designation Schedule 3 ਅਤੇ Form T2091(IND) 'ਤੇ ਦਰਜ ਕੀਤਾ ਜਾਂਦਾ ਹੈ।
ਨਿਯਮਾਂ ਵਿੱਚ ਦਿਸਦੀਆਂ ਗਲਤੀਆਂ
- ਪਹੁੰਚਣ ਦਾ ਮੁਲਾਂਕਣ ਨਹੀਂ। ਪਹੁੰਚਣ ਦੀ ਤਾਰੀਖ ਦੀ ਕੀਮਤ ਦੇ ਰਿਕਾਰਡ ਤੋਂ ਬਿਨਾਂ ਮਾਲਕ ਕੋਲ ਉਸ ਉੱਚੀ ਕੈਨੇਡੀਅਨ ਲਾਗਤ ਦਾ ਕੋਈ ਸਬੂਤ ਨਹੀਂ ਹੁੰਦਾ ਜਿਸ ਦੀ CRA ਇਜਾਜ਼ਤ ਦਿੰਦੀ ਹੈ।
- ਹੱਦ ਤੋਂ ਉੱਪਰ ਦਾ ਕ੍ਰੈਡਿਟ ਗੁਆਚ ਜਾਂਦਾ ਹੈ। ਪੂਰੇ ਲਾਭ 'ਤੇ ਕੱਟਿਆ ਭਾਰਤੀ ਟੈਕਸ ਛੋਟੇ ਲਾਭ 'ਤੇ ਬਣੇ ਕੈਨੇਡੀਅਨ ਟੈਕਸ ਨਾਲੋਂ ਵੱਧ ਹੋ ਸਕਦਾ ਹੈ; ਇਹ ਵਾਧੂ ਰਕਮ ਕੈਨੇਡੀਅਨ ਟੈਕਸ ਨਹੀਂ ਘਟਾਉਂਦੀ।
- ਕਿਰਾਇਆ ਤਸਵੀਰ ਬਦਲਦਾ ਹੈ। ਮੁਹਾਲੀ ਵਿੱਚ ਕਿਰਾਏ 'ਤੇ ਦਿੱਤੇ ਘਰ ਦਾ ਕਿਰਾਇਆ ਕੈਨੇਡਾ ਵਿੱਚ ਵੀ ਟੈਕਸਯੋਗ ਹੈ, ਅਤੇ ਉਸ ਦੀ ਲਾਗਤ T1135 ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਹੱਦ ਵਿੱਚ ਗਿਣੀ ਜਾਂਦੀ ਹੈ, ਜਿਵੇਂ ਸਾਡੇ T1135 ਲੇਖ ਵਿੱਚ ਦੱਸਿਆ ਗਿਆ ਹੈ।
- ਕੀਮਤ 'ਤੇ ਕਟੌਤੀ। ਖਰੀਦਦਾਰ ਦੀ ਕਟੌਤੀ ਵਿਕਰੀ 'ਤੇ ਤੈਅ ਹੁੰਦੀ ਹੈ; ਜਿਸ ਵੇਚਣ ਵਾਲੇ ਨੂੰ ਲੱਗਦਾ ਹੈ ਕਿ ਅਸਲ ਟੈਕਸ ਘੱਟ ਹੈ, ਉਹ ਵਿਕਰੀ ਤੋਂ ਪਹਿਲਾਂ ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਤੋਂ lower deduction certificate ਲਈ ਅਰਜ਼ੀ ਦੇ ਸਕਦਾ ਹੈ।
ਸਬੰਧਤ ਲੇਖ
- ਕੈਨੇਡਾ ਵਿੱਚ ਮੁਹਾਲੀ ਮਾਲਕ $200,000 ਤੋਂ ਘੱਟ 'ਤੇ T1135 ਤੋਂ ਬਚ ਸਕਦੇ ਹਨ
- ਵਿਦੇਸ਼ ਤੋਂ ਮੁਹਾਲੀ ਜਾਇਦਾਦ ਵੇਚਣਾ: ਖਰੀਦਦਾਰਾਂ ਲਈ TDS ਫਾਈਲਿੰਗ ਨਿਯਮ
- NRI ਵਜੋਂ ਮੁਹਾਲੀ ਵਿੱਚ ਜਾਇਦਾਦ ਖਰੀਦਣਾ
ਸਰੋਤ: ਅਸੀਂ ਜਿਨ੍ਹਾਂ ਸਰੋਤਾਂ ਦੀ ਵਰਤੋਂ ਕਰਦੇ ਹਾਂ, ਉਹ ਸਾਡੇ Editorial Sources ਪੇਜ 'ਤੇ ਸੂਚੀਬੱਧ ਹਨ।
ਇਹ ਲੇਖ ਜਾਣਕਾਰੀ ਹੈ, ਕਾਨੂੰਨੀ, ਟੈਕਸ ਜਾਂ ਨਿਵੇਸ਼ ਸਲਾਹ ਨਹੀਂ। ਇਹ 16 ਨਵੰਬਰ 2026 ਤੱਕ ਦੀ ਸਥਿਤੀ ਦੱਸਦਾ ਹੈ; CRA ਅਤੇ ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਦੇ ਸਰੋਤ 15 ਨਵੰਬਰ 2026 ਨੂੰ ਪੜ੍ਹੇ ਗਏ ਅਤੇ 16 ਨਵੰਬਰ 2026 ਨੂੰ ਦੁਬਾਰਾ ਜਾਂਚੇ ਗਏ।