
A family in Brampton or Surrey owns a flat in Mohali. It was bought years ago, before the move to Canada. A tenant now lives in it and pays rent into an Indian bank account. Each spring the Canadian tax return asks whether the owner held foreign property above a set amount. The Mohali flat is a home in India, and many owners wonder whether a home counts at all.
The Canada Revenue Agency's answer turns on two things. One is how the flat is used. The other is what it cost. A Mohali home that is rented out to earn a profit is foreign property for the Canadian form. A home kept mainly for the family's own use is left out. This piece reads the federal Income Tax Act and the agency's own guidance pages on the form, and sets out what they say.
Why this question exists only for an owner in Canada
The reporting duty sits in section two hundred and thirty three point three of the Income Tax Act. It applies to a "specified Canadian entity", and for an individual that means a taxpayer resident in Canada in the year. An owner who lives in Mohali never meets it. The question arises only because the owner has become resident in Canada while the home stays in Punjab.
The form is the Foreign Income Verification Statement, Form T eleven thirty five. The agency says the reporting duty is meant to improve compliance with the rules on foreign income, and to give it information to check that compliance.
What the Act counts as specified foreign property
The Act defines "specified foreign property" as a list. Paragraph b of that list covers tangible property situated outside Canada. A flat in Sector Seventy or a plot in Kharar is tangible property, and it is situated outside Canada. Paragraph a covers "funds or intangible property" that are "situated, deposited or held outside Canada".
The same definition then lists what it does not include. Paragraph p leaves out "personal-use property of the person or partnership". Paragraph j leaves out property used or held exclusively in carrying on an active business. Both exclusions are written into the definition itself, so a property caught by either one never counts towards the limit.
The one hundred thousand dollar test in the agency's words
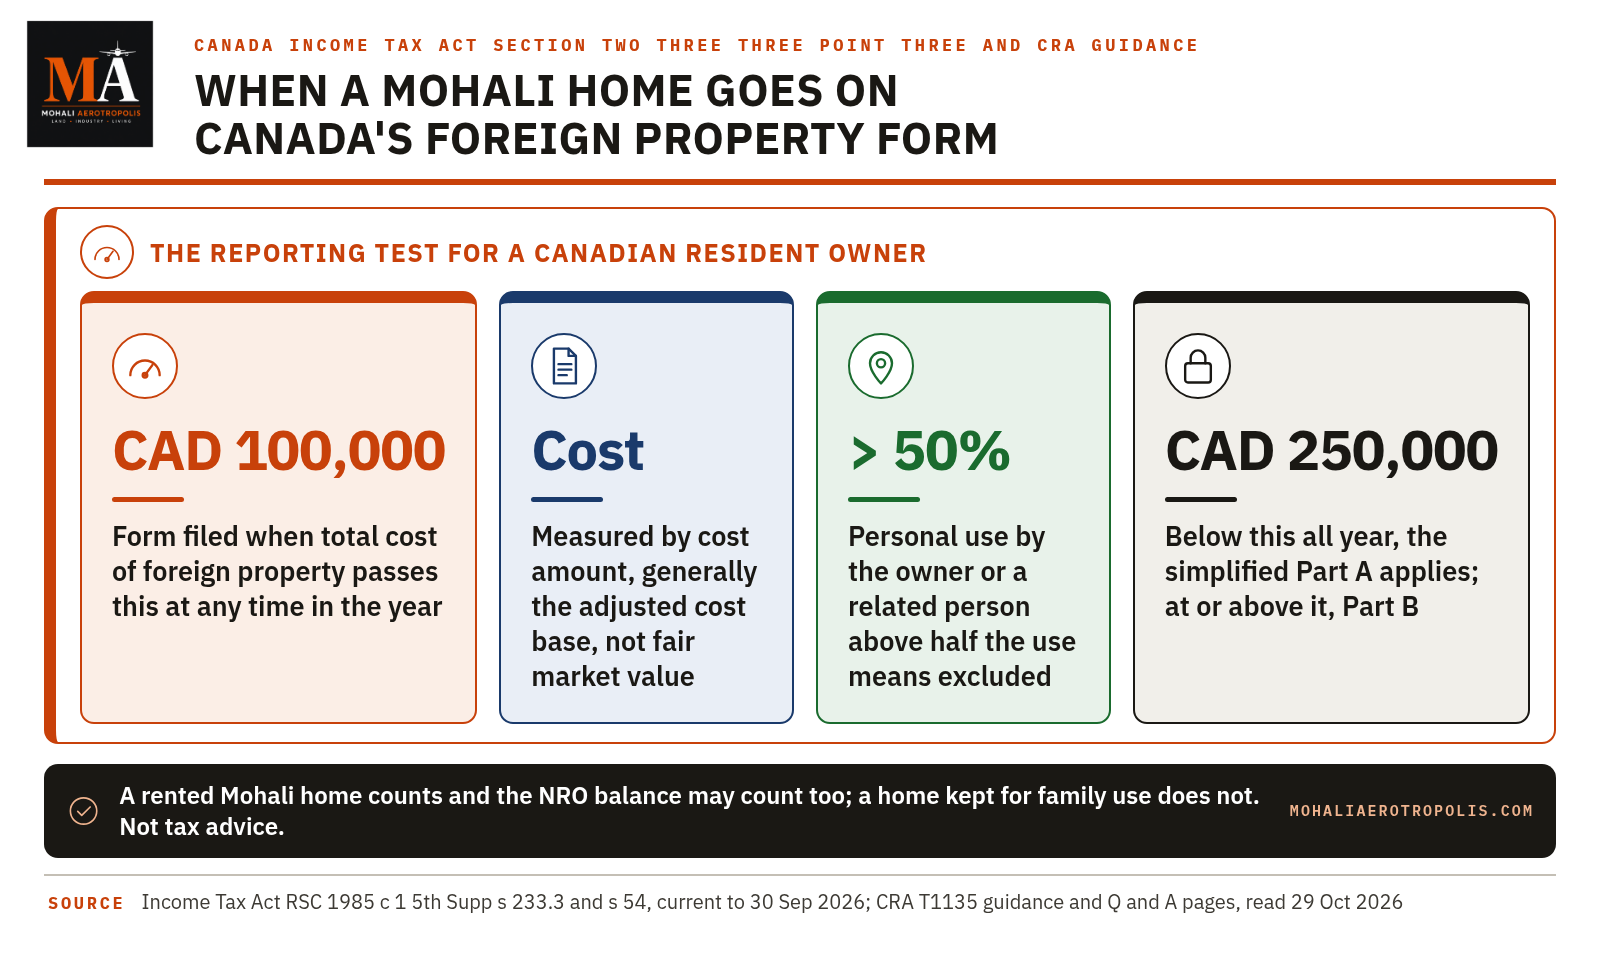
The agency's page on the Foreign Income Verification Statement says the form has to be filed by "Canadian resident individuals, corporations, and certain trusts that, at any time during the year, own specified foreign property costing more than" one hundred thousand dollars. The agency prints that figure in numerals, and the amount is in Canadian dollars. The Act puts the same test as a total: a resident taxpayer becomes a reporting entity where, at any time in the year, the total of the cost amounts of all its specified foreign property exceeds that sum.
Three points follow from the words. The test adds up every item of specified foreign property, and the agency's own example joins shares abroad with a bank deposit abroad to cross the line. The test looks at any moment in the year, and the agency says an owner who crossed the line during the year still reports every such property held in the year, even after a sale. Crossing the line also brings no tax by itself. The agency says resident taxpayers report all income earned from foreign property whatever its cost, and the form is a separate duty on top of that.
Cost, not market value
The test uses cost amount. The agency answers the point directly: the threshold is based on the cost amount, which is defined in the Act and "generally is the adjusted cost base and not the fair market value". A Mohali flat that has risen in value since purchase is measured by what it cost under the Act's rules. What it would fetch today does not enter the test.
The agency also deals with a home bought on a loan. In its example, an owner buys a property abroad with a small down payment and a mortgage for the rest. The agency says the form is still required, because the cost amount is the full purchase price and not the down payment. For a Mohali flat bought with a bank loan, the measure is the whole cost.
A rented Mohali home counts and a home kept for family use does not
The agency's guidance turns on personal-use property. Its answer reads: "Personal-use property is generally defined as property owned by the taxpayer that he or she or a related party uses primarily for personal or enjoyment purposes." It adds that it "takes the view that 'primarily' means more than" half, and that the answer in any case is "a question of fact that is determined on a case-by-case basis".
The agency then works through a condominium in Florida in several situations. A condominium used only as the owner's holiday home is personal-use property and stays off the form. Where it is rented out for eight months of the year with a reasonable expectation of profit and kept for personal use for the other four months, it "is not held primarily for personal use or enjoyment", so it is specified foreign property and is reported. Where it is rented for part of the year without a reasonable expectation of profit, only to recover some of the running costs, the agency treats it as personal-use property.
The same reading carries across to Mohali. A flat let to a tenant on a rental agreement, with the rent coming in month after month, sits on the reported side of that line. A home kept for the owner's own visits sits on the other side. The definition in section fifty four of the Act also covers use by "a person related to the taxpayer". On that wording, a home lived in by the owner's own parents may fall within personal use. The agency's guidance does not say this directly. Which side a particular home is on is the question of fact the agency describes.
A building with several units is weighed as a whole. In the agency's example, an owner keeps one of four similar units for personal use and rents the other three for profit. The agency says the whole property is then specified foreign property and its entire cost amount is reported. Some Mohali families own a house with a ground floor kept for visits and upper floors let out. The example may be read as speaking to that pattern. The agency's guidance does not deal with such a house directly, and its example assumes units of roughly the same size and value.
The NRO account may sit on the same list
Rent from a Mohali tenant usually lands in an NRO account in India. Paragraph a of the definition covers funds "situated, deposited or held outside Canada". The agency's example of a deposit in a bank account abroad shows that a bank balance outside Canada is counted. On one reading of the Act, money held in an Indian NRO account may be funds deposited outside Canada. Its cost amount may then join the total alongside the flat. The agency's guidance does not mention NRO accounts directly.
Bare land is no different. The agency says specified foreign property "includes property that does not produce income", and gives vacant land as its example. A plot near the Aerotropolis held for the future, and never built on or let out, is on the list unless one of the exclusions applies to it.
When the cost is measured for older and newer homes
Three answers on the agency's page speak to common Mohali situations. For new arrivals, the agency says an individual does not file the form for the year in which he or she first became resident in Canada. For property already owned at that point, its cost amount is its fair market value at the time the person first became resident. A flat bought in Mohali before emigrating is therefore measured from its value on the date of arrival in Canada.
For property received as a gift or an inheritance, the agency says its cost amount is its fair market value when the gift or inheritance was received. A flat left by a parent in Mohali is measured from that date.
For a home still being built, the agency's example is a purchase contract with a down payment for a property to be completed later. It says the contract decides when the property is acquired, and "if the title of the property has not passed to the taxpayer", the property is not reported. Many Mohali buyers hold a builder's allotment for years before a sale deed. On the agency's answer, the moment that matters may be when title passes under the contract. The agency's guidance does not mention builder allotments directly, and it does not say when title passes under Indian law.
When the form is due and what it does not change
Section two hundred and thirty three point three requires the return to be filed on or before the owner's filing due date for the year. The agency's table puts that at the end of April for most individuals and at the middle of June where the individual or a spouse carried on a business. An owner who leaves Canada during the year reports only for the period of residence, by the agency's own answer.
The form comes in two parts. Part A is a simplified method for owners whose specified foreign property cost more than one hundred thousand dollars but less than two hundred and fifty thousand dollars throughout the year, and it asks only for a tick against each type of property. Part B is the detailed method once the total reaches two hundred and fifty thousand dollars at any time.
The agency warns of significant penalties for filing late or for a false statement or omission on the form. It also says the period in which it can reassess a return is extended by three years where foreign income was left off the return and the form was not filed on time or was inaccurate. Its Voluntary Disclosures Program may be open to filers who left information out.
What the texts leave to a professional
The Act and the agency's pages settle the main reading. A Mohali home rented out with a reasonable expectation of profit is specified foreign property. On the Act's wording, money held in the NRO account may count as well. A home used primarily by the owner or a related person for personal use is left out. The form is triggered when the total cost amount passes one hundred thousand dollars at any time in the year.
They do not settle the cost amount of a particular Mohali flat in Canadian dollars, or how a mixed pattern of family visits and short lets falls on the personal-use line. They also leave aside the tax on the rent itself in India and in Canada. Each of those turns on the owner's own facts. An owner resident in Canada needs a Canadian tax professional to look at the particular case.
Related reading
- Renting out a Mohali home from abroad: the tax the tenant deducts
- Rent from a Mohali home owned from abroad: when it can go into an NRE account
- Inheriting a Mohali property while living abroad: what India's foreign exchange rules allow
- What do India's property rules say once an NRI takes Canadian or American citizenship
Sources: The sources we use are listed on our Editorial Sources page.
This piece describes the published text of Canada's Income Tax Act and the Canada Revenue Agency's guidance on the Foreign Income Verification Statement. Nothing here is legal or tax advice, and whether a particular Mohali home or account is reported turns on its owner's own facts.
ब्रैम्पटन या सरी में रहने वाले एक परिवार के पास मोहाली में एक फ़्लैट है। यह बरसों पहले, कनाडा जाने से पहले खरीदा गया था। अब उसमें एक किरायेदार रहता है और किराया एक भारतीय बैंक खाते में जमा करता है। हर वसंत में कनाडा का कर रिटर्न पूछता है कि क्या मालिक के पास तय रकम से ऊपर की विदेशी संपत्ति थी। मोहाली का फ़्लैट भारत में एक घर है, और कई मालिक सोचते हैं कि क्या घर गिना भी जाता है।
कनाडा रेवेन्यू एजेंसी, यानी CRA, का जवाब दो बातों पर टिका है। एक यह कि फ़्लैट का इस्तेमाल कैसे होता है। दूसरी यह कि उसकी लागत क्या थी। मुनाफ़ा कमाने के लिए किराये पर दिया गया मोहाली का घर कनाडा के फ़ॉर्म के लिए विदेशी संपत्ति है। मुख्य रूप से परिवार के अपने इस्तेमाल के लिए रखा गया घर इससे बाहर रहता है। यह लेख कनाडा के संघीय आयकर अधिनियम और फ़ॉर्म पर एजेंसी के अपने मार्गदर्शन पन्नों को पढ़ता है, और बताता है कि वे क्या कहते हैं।
यह सवाल सिर्फ़ कनाडा में रहने वाले मालिक के लिए क्यों उठता है
रिपोर्ट करने का दायित्व आयकर अधिनियम की धारा दो सौ तैंतीस दशमलव तीन में है। यह एक "निर्दिष्ट कनाडाई इकाई" पर लागू होता है, और किसी व्यक्ति के लिए इसका अर्थ है वह करदाता जो उस वर्ष कनाडा का निवासी हो। मोहाली में रहने वाला मालिक इस दायरे में कभी नहीं आता। यह सवाल सिर्फ़ इसलिए उठता है कि मालिक कनाडा का निवासी बन गया है जबकि घर पंजाब में ही है।
यह फ़ॉर्म विदेशी आय सत्यापन विवरण है, यानी फ़ॉर्म टी ग्यारह पैंतीस। एजेंसी कहती है कि इस दायित्व का मकसद विदेशी आय के नियमों के पालन को बेहतर बनाना है, और उसे उस पालन की जाँच के लिए जानकारी देना है।
अधिनियम किसे निर्दिष्ट विदेशी संपत्ति मानता है
अधिनियम "निर्दिष्ट विदेशी संपत्ति" को एक सूची के रूप में परिभाषित करता है। उस सूची का पैराग्राफ़ बी कनाडा के बाहर स्थित मूर्त संपत्ति को शामिल करता है। सेक्टर सत्तर का एक फ़्लैट या खरड़ का एक प्लॉट मूर्त संपत्ति है, और वह कनाडा के बाहर स्थित है। पैराग्राफ़ ए उन "धन या अमूर्त संपत्ति" को शामिल करता है जो "कनाडा के बाहर स्थित, जमा या रखी गई हो"।
वही परिभाषा फिर बताती है कि उसमें क्या शामिल नहीं है। पैराग्राफ़ पी "व्यक्ति या साझेदारी की निजी उपयोग की संपत्ति" को बाहर रखता है। पैराग्राफ़ जे उस संपत्ति को बाहर रखता है जो केवल किसी सक्रिय व्यवसाय को चलाने में इस्तेमाल होती या रखी जाती है। दोनों छूटें परिभाषा में ही लिखी हैं, इसलिए इनमें से किसी के दायरे में आने वाली संपत्ति सीमा में कभी नहीं गिनी जाती।
एजेंसी के शब्दों में एक लाख डॉलर की कसौटी
विदेशी आय सत्यापन विवरण पर एजेंसी का पन्ना कहता है कि फ़ॉर्म उन्हें भरना है जो "कनाडा के निवासी व्यक्ति, निगम और कुछ ट्रस्ट हैं, जिनके पास वर्ष के दौरान किसी भी समय ऐसी निर्दिष्ट विदेशी संपत्ति हो जिसकी लागत" एक लाख डॉलर से अधिक हो। एजेंसी यह आँकड़ा अंकों में छापती है, और रकम कनाडाई डॉलर में है। अधिनियम यही कसौटी कुल योग के रूप में रखता है: कोई निवासी करदाता तब रिपोर्ट करने वाली इकाई बनता है जब वर्ष में किसी भी समय उसकी सभी निर्दिष्ट विदेशी संपत्तियों की लागत राशियों का योग उस रकम से अधिक हो जाए।
इन शब्दों से तीन बातें निकलती हैं। कसौटी निर्दिष्ट विदेशी संपत्ति की हर चीज़ को जोड़ती है, और एजेंसी का अपना उदाहरण विदेश के शेयरों और विदेश की बैंक जमा को जोड़कर सीमा पार करता है। कसौटी वर्ष के किसी भी पल को देखती है, और एजेंसी कहती है कि जिस मालिक ने वर्ष के दौरान सीमा पार की, वह उस वर्ष रखी हर ऐसी संपत्ति की रिपोर्ट करता है, बिक्री के बाद भी। सीमा पार करने से अपने आप कोई कर नहीं लगता। एजेंसी कहती है कि निवासी करदाता विदेशी संपत्ति से कमाई गई सारी आय की रिपोर्ट करते हैं, उसकी लागत चाहे जो हो, और फ़ॉर्म उसके ऊपर एक अलग दायित्व है।
लागत गिनी जाती है, बाज़ार मूल्य नहीं
कसौटी लागत राशि का इस्तेमाल करती है। एजेंसी इस बात का सीधा जवाब देती है: सीमा लागत राशि पर आधारित है, जो अधिनियम में परिभाषित है और "आम तौर पर समायोजित लागत आधार है, उचित बाज़ार मूल्य नहीं"। खरीद के बाद कीमत में बढ़ा मोहाली का फ़्लैट अधिनियम के नियमों के तहत अपनी लागत से मापा जाता है। आज वह कितने में बिकेगा, यह कसौटी में नहीं आता।
एजेंसी कर्ज़ पर खरीदे गए घर की बात भी करती है। उसके उदाहरण में एक मालिक विदेश में छोटी अग्रिम राशि और बाकी के लिए गिरवी कर्ज़ से संपत्ति खरीदता है। एजेंसी कहती है कि फ़ॉर्म फिर भी ज़रूरी है, क्योंकि लागत राशि पूरी खरीद कीमत है, अग्रिम राशि नहीं। बैंक कर्ज़ से खरीदे गए मोहाली के फ़्लैट के लिए पैमाना पूरी लागत है।
किराये पर दिया मोहाली का घर गिना जाता है और परिवार के इस्तेमाल का घर नहीं
एजेंसी का मार्गदर्शन निजी उपयोग की संपत्ति पर टिका है। उसका जवाब है: "निजी उपयोग की संपत्ति को आम तौर पर ऐसी संपत्ति के रूप में परिभाषित किया जाता है जो करदाता की हो और जिसे वह या कोई संबंधित पक्ष मुख्य रूप से निजी उपयोग या आनंद के लिए इस्तेमाल करता है।" वह आगे कहती है कि उसका "मत है कि 'मुख्य रूप से' का अर्थ" आधे से अधिक है, और हर मामले में जवाब "तथ्य का प्रश्न है जो हर मामले के आधार पर तय होता है"।
फिर एजेंसी फ़्लोरिडा के एक कॉन्डोमिनियम को कई स्थितियों में परखती है। मालिक के सिर्फ़ छुट्टियों के घर के रूप में इस्तेमाल होने वाला कॉन्डोमिनियम निजी उपयोग की संपत्ति है और फ़ॉर्म से बाहर रहता है। जहाँ वह साल के आठ महीने मुनाफ़े की उचित उम्मीद के साथ किराये पर दिया जाता है और बाकी चार महीने निजी इस्तेमाल के लिए रखा जाता है, वहाँ वह "मुख्य रूप से निजी उपयोग या आनंद के लिए नहीं रखा गया", इसलिए वह निर्दिष्ट विदेशी संपत्ति है और उसकी रिपोर्ट होती है। जहाँ वह साल के कुछ हिस्से के लिए बिना मुनाफ़े की उचित उम्मीद के, सिर्फ़ कुछ चालू खर्च वसूलने के लिए किराये पर दिया जाता है, वहाँ एजेंसी उसे निजी उपयोग की संपत्ति मानती है।
यही पढ़ाई मोहाली पर भी लागू होती है। किराया समझौते पर किरायेदार को दिया गया फ़्लैट, जिसका किराया हर महीने आता है, उस रेखा के रिपोर्ट वाले हिस्से में बैठता है। मालिक के अपने आने जाने के लिए रखा घर दूसरी तरफ़ बैठता है। अधिनियम की धारा चौवन की परिभाषा "करदाता से संबंधित व्यक्ति" के इस्तेमाल को भी शामिल करती है, उस शब्दावली पर, मालिक के अपने माता पिता के रहने वाला घर निजी उपयोग में आ सकता है। एजेंसी का मार्गदर्शन यह बात सीधे नहीं कहता। कोई खास घर किस तरफ़ है, यही वह तथ्य का प्रश्न है जिसकी बात एजेंसी करती है।
कई इकाइयों वाली इमारत को पूरे रूप में तौला जाता है। एजेंसी के उदाहरण में एक मालिक चार मिलती जुलती इकाइयों में से एक निजी इस्तेमाल के लिए रखता है और बाकी तीन मुनाफ़े के लिए किराये पर देता है। एजेंसी कहती है कि तब पूरी संपत्ति निर्दिष्ट विदेशी संपत्ति है और उसकी पूरी लागत राशि की रिपोर्ट होती है। कुछ मोहाली परिवारों के पास ऐसा मकान है जिसकी निचली मंज़िल आने जाने के लिए रखी जाती है और ऊपर की मंज़िलें किराये पर दी जाती हैं, इस उदाहरण को उसी ढाँचे पर लागू होते हुए पढ़ा जा सकता है। एजेंसी का मार्गदर्शन ऐसे मकान की बात सीधे नहीं करता, और उसका उदाहरण लगभग एक जैसे आकार और मूल्य वाली इकाइयाँ मानकर चलता है।
NRO खाता भी उसी सूची में हो सकता है
मोहाली के किरायेदार का किराया आम तौर पर भारत के एक NRO खाते में आता है। परिभाषा का पैराग्राफ़ ए उस धन को शामिल करता है जो "कनाडा के बाहर स्थित, जमा या रखी गई हो"। विदेश के बैंक खाते में जमा का एजेंसी का उदाहरण दिखाता है कि कनाडा के बाहर का बैंक बैलेंस गिना जाता है। अधिनियम की एक पढ़ाई पर, भारतीय NRO खाते में रखा पैसा कनाडा के बाहर जमा धन हो सकता है। तब उसकी लागत राशि फ़्लैट के साथ योग में जुड़ सकती है। एजेंसी का मार्गदर्शन NRO खातों का सीधे ज़िक्र नहीं करता।
खाली ज़मीन भी अलग नहीं है। एजेंसी कहती है कि निर्दिष्ट विदेशी संपत्ति में "वह संपत्ति भी शामिल है जिससे कोई आय नहीं होती", और खाली ज़मीन को उदाहरण के रूप में देती है। एरोट्रोपोलिस के पास भविष्य के लिए रखा प्लॉट, जिस पर न कभी निर्माण हुआ और न वह किराये पर दिया गया, तब तक सूची में है जब तक उस पर कोई छूट लागू न हो।
पुराने और नए घरों की लागत कब मापी जाती है
एजेंसी के पन्ने के तीन जवाब मोहाली की आम स्थितियों पर बात करते हैं। नए आने वालों के लिए एजेंसी कहती है कि कोई व्यक्ति उस वर्ष के लिए फ़ॉर्म नहीं भरता जिसमें वह पहली बार कनाडा का निवासी बना। उस समय पहले से मालिकाना संपत्ति की लागत राशि उस समय का उचित बाज़ार मूल्य है जब व्यक्ति पहली बार निवासी बना। विदेश जाने से पहले मोहाली में खरीदा फ़्लैट इसलिए कनाडा पहुँचने की तारीख के मूल्य से मापा जाता है।
उपहार या विरासत में मिली संपत्ति के लिए एजेंसी कहती है कि उसकी लागत राशि वह उचित बाज़ार मूल्य है जो उपहार या विरासत मिलने के समय था। मोहाली में माता या पिता से मिला फ़्लैट उसी तारीख से मापा जाता है।
अभी बन रहे घर के लिए एजेंसी का उदाहरण एक खरीद अनुबंध है, जिसमें बाद में पूरी होने वाली संपत्ति के लिए अग्रिम राशि दी गई है। वह कहती है कि अनुबंध तय करता है कि संपत्ति कब हासिल होती है, और "अगर संपत्ति का स्वामित्व करदाता को नहीं मिला है", तो संपत्ति की रिपोर्ट नहीं होती। मोहाली के कई खरीदार बिक्री विलेख से पहले बरसों तक बिल्डर का आवंटन रखते हैं। एजेंसी के जवाब पर, निर्णायक पल वह हो सकता है जब अनुबंध के तहत स्वामित्व मिलता है। एजेंसी का मार्गदर्शन बिल्डर आवंटन का सीधे ज़िक्र नहीं करता, और यह नहीं बताता कि भारतीय कानून में स्वामित्व कब मिलता है।
फ़ॉर्म कब भरना है और यह क्या नहीं बदलता
धारा दो सौ तैंतीस दशमलव तीन के तहत रिटर्न मालिक की उस वर्ष की फ़ाइलिंग की नियत तारीख तक भरना होता है। एजेंसी की तालिका ज़्यादातर व्यक्तियों के लिए यह तारीख अप्रैल का अंत और जहाँ व्यक्ति या जीवनसाथी कोई व्यवसाय चलाता था वहाँ जून का बीच बताती है। जो मालिक वर्ष के दौरान कनाडा छोड़ता है, वह एजेंसी के अपने जवाब के अनुसार सिर्फ़ निवास की अवधि की रिपोर्ट करता है।
फ़ॉर्म के दो भाग हैं। भाग ए उन मालिकों के लिए सरल तरीका है जिनकी निर्दिष्ट विदेशी संपत्ति की लागत पूरे वर्ष एक लाख डॉलर से अधिक पर ढाई लाख डॉलर से कम रही, और यह हर प्रकार की संपत्ति के आगे सिर्फ़ एक निशान माँगता है। भाग बी विस्तृत तरीका है, जो किसी भी समय योग ढाई लाख डॉलर तक पहुँचने पर लागू होता है।
एजेंसी देर से भरने या फ़ॉर्म पर गलत कथन या चूक के लिए भारी दंड की चेतावनी देती है। वह यह भी कहती है कि जहाँ विदेशी आय रिटर्न से छूट गई और फ़ॉर्म समय पर नहीं भरा गया या गलत था, वहाँ रिटर्न के पुनर्मूल्यांकन की अवधि तीन वर्ष बढ़ जाती है। जानकारी छोड़ देने वालों के लिए उसका स्वैच्छिक प्रकटीकरण कार्यक्रम खुला हो सकता है।
पाठ किन बातों को पेशेवर पर छोड़ते हैं
अधिनियम और एजेंसी के पन्ने मुख्य पढ़ाई तय कर देते हैं। मुनाफ़े की उचित उम्मीद के साथ किराये पर दिया मोहाली का घर निर्दिष्ट विदेशी संपत्ति है। अधिनियम के शब्दों पर, NRO खाते में रखा पैसा भी गिना जा सकता है। मालिक या किसी संबंधित व्यक्ति के मुख्य रूप से निजी इस्तेमाल वाला घर बाहर रहता है। फ़ॉर्म तब लागू होता है जब वर्ष में किसी भी समय कुल लागत राशि एक लाख डॉलर से ऊपर चली जाए।
वे यह तय नहीं करते कि किसी खास मोहाली फ़्लैट की लागत राशि कनाडाई डॉलर में कितनी है, या परिवार के आने जाने और छोटी अवधि के किराये का मिला जुला ढाँचा निजी उपयोग की रेखा पर कहाँ पड़ता है। वे भारत और कनाडा में किराये पर लगने वाले कर को भी अलग छोड़ देते हैं। इनमें से हर बात मालिक के अपने तथ्यों पर टिकी है। कनाडा में रहने वाले मालिक को अपने खास मामले के लिए कनाडा के किसी कर पेशेवर की ज़रूरत है।
संबंधित पढ़ाई
- विदेश से मोहाली का घर किराये पर देना: किरायेदार कौन सा कर काटता है
- विदेश से मालिकाना मोहाली घर का किराया: यह NRE खाते में कब जा सकता है
- विदेश में रहते हुए मोहाली की संपत्ति विरासत में पाना: भारत के विदेशी मुद्रा नियम क्या अनुमति देते हैं
- NRI के कनाडा या अमेरिका की नागरिकता लेने के बाद भारत के संपत्ति नियम क्या कहते हैं
Sources: जिन स्रोतों का हम उपयोग करते हैं वे हमारे Editorial Sources पृष्ठ पर सूचीबद्ध हैं।
यह लेख कनाडा के आयकर अधिनियम के प्रकाशित पाठ और विदेशी आय सत्यापन विवरण पर कनाडा रेवेन्यू एजेंसी के मार्गदर्शन का वर्णन करता है। यहाँ कुछ भी कानूनी या कर सलाह नहीं है, और कोई खास मोहाली घर या खाता रिपोर्ट होता है या नहीं, यह उसके मालिक के अपने तथ्यों पर टिका है।
ਬਰੈਂਪਟਨ ਜਾਂ ਸਰੀ ਵਿੱਚ ਰਹਿੰਦੇ ਇੱਕ ਪਰਿਵਾਰ ਦਾ ਮੋਹਾਲੀ ਵਿੱਚ ਇੱਕ ਫਲੈਟ ਹੈ। ਇਹ ਸਾਲਾਂ ਪਹਿਲਾਂ, ਕੈਨੇਡਾ ਜਾਣ ਤੋਂ ਪਹਿਲਾਂ ਖਰੀਦਿਆ ਗਿਆ ਸੀ। ਹੁਣ ਉਸ ਵਿੱਚ ਇੱਕ ਕਿਰਾਏਦਾਰ ਰਹਿੰਦਾ ਹੈ ਅਤੇ ਕਿਰਾਇਆ ਇੱਕ ਭਾਰਤੀ ਬੈਂਕ ਖਾਤੇ ਵਿੱਚ ਜਮ੍ਹਾਂ ਕਰਦਾ ਹੈ। ਹਰ ਬਸੰਤ ਵਿੱਚ ਕੈਨੇਡਾ ਦੀ ਟੈਕਸ ਰਿਟਰਨ ਪੁੱਛਦੀ ਹੈ ਕਿ ਕੀ ਮਾਲਕ ਕੋਲ ਮਿੱਥੀ ਰਕਮ ਤੋਂ ਉੱਪਰ ਦੀ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਸੀ। ਮੋਹਾਲੀ ਦਾ ਫਲੈਟ ਭਾਰਤ ਵਿੱਚ ਇੱਕ ਘਰ ਹੈ, ਅਤੇ ਕਈ ਮਾਲਕ ਸੋਚਦੇ ਹਨ ਕਿ ਕੀ ਘਰ ਗਿਣਿਆ ਵੀ ਜਾਂਦਾ ਹੈ।
ਕੈਨੇਡਾ ਰੈਵੇਨਿਊ ਏਜੰਸੀ, ਯਾਨੀ CRA, ਦਾ ਜਵਾਬ ਦੋ ਗੱਲਾਂ ਉੱਤੇ ਟਿਕਿਆ ਹੈ। ਇੱਕ ਇਹ ਕਿ ਫਲੈਟ ਦੀ ਵਰਤੋਂ ਕਿਵੇਂ ਹੁੰਦੀ ਹੈ। ਦੂਜੀ ਇਹ ਕਿ ਉਸ ਦੀ ਲਾਗਤ ਕੀ ਸੀ। ਮੁਨਾਫ਼ਾ ਕਮਾਉਣ ਲਈ ਕਿਰਾਏ ਉੱਤੇ ਦਿੱਤਾ ਮੋਹਾਲੀ ਦਾ ਘਰ ਕੈਨੇਡਾ ਦੇ ਫਾਰਮ ਲਈ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਹੈ। ਮੁੱਖ ਤੌਰ ਉੱਤੇ ਪਰਿਵਾਰ ਦੀ ਆਪਣੀ ਵਰਤੋਂ ਲਈ ਰੱਖਿਆ ਘਰ ਇਸ ਤੋਂ ਬਾਹਰ ਰਹਿੰਦਾ ਹੈ। ਇਹ ਲੇਖ ਕੈਨੇਡਾ ਦੇ ਸੰਘੀ ਆਮਦਨ ਟੈਕਸ ਐਕਟ ਅਤੇ ਫਾਰਮ ਬਾਰੇ ਏਜੰਸੀ ਦੇ ਆਪਣੇ ਸੇਧ ਪੰਨਿਆਂ ਨੂੰ ਪੜ੍ਹਦਾ ਹੈ, ਅਤੇ ਦੱਸਦਾ ਹੈ ਕਿ ਉਹ ਕੀ ਕਹਿੰਦੇ ਹਨ।
ਇਹ ਸਵਾਲ ਸਿਰਫ਼ ਕੈਨੇਡਾ ਵਿੱਚ ਰਹਿੰਦੇ ਮਾਲਕ ਲਈ ਕਿਉਂ ਉੱਠਦਾ ਹੈ
ਰਿਪੋਰਟ ਕਰਨ ਦੀ ਜ਼ਿੰਮੇਵਾਰੀ ਆਮਦਨ ਟੈਕਸ ਐਕਟ ਦੀ ਧਾਰਾ ਦੋ ਸੌ ਤੇਤੀ ਦਸ਼ਮਲਵ ਤਿੰਨ ਵਿੱਚ ਹੈ। ਇਹ ਇੱਕ "ਨਿਰਧਾਰਤ ਕੈਨੇਡੀਅਨ ਇਕਾਈ" ਉੱਤੇ ਲਾਗੂ ਹੁੰਦੀ ਹੈ, ਅਤੇ ਕਿਸੇ ਵਿਅਕਤੀ ਲਈ ਇਸ ਦਾ ਅਰਥ ਹੈ ਉਹ ਟੈਕਸਦਾਤਾ ਜੋ ਉਸ ਸਾਲ ਕੈਨੇਡਾ ਦਾ ਨਿਵਾਸੀ ਹੋਵੇ। ਮੋਹਾਲੀ ਵਿੱਚ ਰਹਿੰਦਾ ਮਾਲਕ ਇਸ ਘੇਰੇ ਵਿੱਚ ਕਦੇ ਨਹੀਂ ਆਉਂਦਾ। ਇਹ ਸਵਾਲ ਸਿਰਫ਼ ਇਸ ਲਈ ਉੱਠਦਾ ਹੈ ਕਿ ਮਾਲਕ ਕੈਨੇਡਾ ਦਾ ਨਿਵਾਸੀ ਬਣ ਗਿਆ ਹੈ ਜਦਕਿ ਘਰ ਪੰਜਾਬ ਵਿੱਚ ਹੀ ਹੈ।
ਇਹ ਫਾਰਮ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਤਸਦੀਕ ਬਿਆਨ ਹੈ, ਯਾਨੀ ਫਾਰਮ ਟੀ ਗਿਆਰਾਂ ਪੈਂਤੀ। ਏਜੰਸੀ ਕਹਿੰਦੀ ਹੈ ਕਿ ਇਸ ਜ਼ਿੰਮੇਵਾਰੀ ਦਾ ਮਕਸਦ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਦੇ ਨਿਯਮਾਂ ਦੀ ਪਾਲਣਾ ਨੂੰ ਬਿਹਤਰ ਬਣਾਉਣਾ ਹੈ, ਅਤੇ ਉਸ ਨੂੰ ਉਸ ਪਾਲਣਾ ਦੀ ਜਾਂਚ ਲਈ ਜਾਣਕਾਰੀ ਦੇਣਾ ਹੈ।
ਐਕਟ ਕਿਸ ਨੂੰ ਨਿਰਧਾਰਤ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਮੰਨਦਾ ਹੈ
ਐਕਟ "ਨਿਰਧਾਰਤ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ" ਨੂੰ ਇੱਕ ਸੂਚੀ ਵਜੋਂ ਪਰਿਭਾਸ਼ਿਤ ਕਰਦਾ ਹੈ। ਉਸ ਸੂਚੀ ਦਾ ਪੈਰਾ ਬੀ ਕੈਨੇਡਾ ਤੋਂ ਬਾਹਰ ਸਥਿਤ ਠੋਸ ਜਾਇਦਾਦ ਨੂੰ ਸ਼ਾਮਲ ਕਰਦਾ ਹੈ। ਸੈਕਟਰ ਸੱਤਰ ਦਾ ਇੱਕ ਫਲੈਟ ਜਾਂ ਖਰੜ ਦਾ ਇੱਕ ਪਲਾਟ ਠੋਸ ਜਾਇਦਾਦ ਹੈ, ਅਤੇ ਉਹ ਕੈਨੇਡਾ ਤੋਂ ਬਾਹਰ ਸਥਿਤ ਹੈ। ਪੈਰਾ ਏ ਉਸ "ਧਨ ਜਾਂ ਅਮੂਰਤ ਜਾਇਦਾਦ" ਨੂੰ ਸ਼ਾਮਲ ਕਰਦਾ ਹੈ ਜੋ "ਕੈਨੇਡਾ ਤੋਂ ਬਾਹਰ ਸਥਿਤ, ਜਮ੍ਹਾਂ ਜਾਂ ਰੱਖੀ ਹੋਵੇ"।
ਉਹੀ ਪਰਿਭਾਸ਼ਾ ਫਿਰ ਦੱਸਦੀ ਹੈ ਕਿ ਉਸ ਵਿੱਚ ਕੀ ਸ਼ਾਮਲ ਨਹੀਂ ਹੈ। ਪੈਰਾ ਪੀ "ਵਿਅਕਤੀ ਜਾਂ ਭਾਈਵਾਲੀ ਦੀ ਨਿੱਜੀ ਵਰਤੋਂ ਵਾਲੀ ਜਾਇਦਾਦ" ਨੂੰ ਬਾਹਰ ਰੱਖਦਾ ਹੈ। ਪੈਰਾ ਜੇ ਉਸ ਜਾਇਦਾਦ ਨੂੰ ਬਾਹਰ ਰੱਖਦਾ ਹੈ ਜੋ ਸਿਰਫ਼ ਕਿਸੇ ਸਰਗਰਮ ਕਾਰੋਬਾਰ ਨੂੰ ਚਲਾਉਣ ਵਿੱਚ ਵਰਤੀ ਜਾਂ ਰੱਖੀ ਜਾਂਦੀ ਹੈ। ਦੋਵੇਂ ਛੋਟਾਂ ਪਰਿਭਾਸ਼ਾ ਵਿੱਚ ਹੀ ਲਿਖੀਆਂ ਹਨ, ਇਸ ਲਈ ਇਨ੍ਹਾਂ ਵਿੱਚੋਂ ਕਿਸੇ ਦੇ ਘੇਰੇ ਵਿੱਚ ਆਉਣ ਵਾਲੀ ਜਾਇਦਾਦ ਹੱਦ ਵਿੱਚ ਕਦੇ ਨਹੀਂ ਗਿਣੀ ਜਾਂਦੀ।
ਏਜੰਸੀ ਦੇ ਸ਼ਬਦਾਂ ਵਿੱਚ ਇੱਕ ਲੱਖ ਡਾਲਰ ਦੀ ਕਸੌਟੀ
ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਤਸਦੀਕ ਬਿਆਨ ਬਾਰੇ ਏਜੰਸੀ ਦਾ ਪੰਨਾ ਕਹਿੰਦਾ ਹੈ ਕਿ ਫਾਰਮ ਉਹ ਭਰਦੇ ਹਨ ਜੋ "ਕੈਨੇਡਾ ਦੇ ਨਿਵਾਸੀ ਵਿਅਕਤੀ, ਕਾਰਪੋਰੇਸ਼ਨਾਂ ਅਤੇ ਕੁਝ ਟਰੱਸਟ ਹਨ, ਜਿਨ੍ਹਾਂ ਕੋਲ ਸਾਲ ਦੌਰਾਨ ਕਿਸੇ ਵੀ ਸਮੇਂ ਅਜਿਹੀ ਨਿਰਧਾਰਤ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਹੋਵੇ ਜਿਸ ਦੀ ਲਾਗਤ" ਇੱਕ ਲੱਖ ਡਾਲਰ ਤੋਂ ਵੱਧ ਹੋਵੇ। ਏਜੰਸੀ ਇਹ ਅੰਕੜਾ ਅੰਕਾਂ ਵਿੱਚ ਛਾਪਦੀ ਹੈ, ਅਤੇ ਰਕਮ ਕੈਨੇਡੀਅਨ ਡਾਲਰਾਂ ਵਿੱਚ ਹੈ। ਐਕਟ ਇਹੀ ਕਸੌਟੀ ਕੁੱਲ ਜੋੜ ਵਜੋਂ ਰੱਖਦਾ ਹੈ: ਕੋਈ ਨਿਵਾਸੀ ਟੈਕਸਦਾਤਾ ਉਦੋਂ ਰਿਪੋਰਟ ਕਰਨ ਵਾਲੀ ਇਕਾਈ ਬਣਦਾ ਹੈ ਜਦੋਂ ਸਾਲ ਵਿੱਚ ਕਿਸੇ ਵੀ ਸਮੇਂ ਉਸ ਦੀਆਂ ਸਾਰੀਆਂ ਨਿਰਧਾਰਤ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦਾਂ ਦੀਆਂ ਲਾਗਤ ਰਕਮਾਂ ਦਾ ਜੋੜ ਉਸ ਰਕਮ ਤੋਂ ਵੱਧ ਜਾਵੇ।
ਇਨ੍ਹਾਂ ਸ਼ਬਦਾਂ ਤੋਂ ਤਿੰਨ ਗੱਲਾਂ ਨਿਕਲਦੀਆਂ ਹਨ। ਕਸੌਟੀ ਨਿਰਧਾਰਤ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਦੀ ਹਰ ਚੀਜ਼ ਨੂੰ ਜੋੜਦੀ ਹੈ, ਅਤੇ ਏਜੰਸੀ ਦੀ ਆਪਣੀ ਮਿਸਾਲ ਵਿਦੇਸ਼ ਦੇ ਸ਼ੇਅਰਾਂ ਅਤੇ ਵਿਦੇਸ਼ ਦੀ ਬੈਂਕ ਜਮ੍ਹਾਂ ਨੂੰ ਜੋੜ ਕੇ ਹੱਦ ਪਾਰ ਕਰਦੀ ਹੈ। ਕਸੌਟੀ ਸਾਲ ਦੇ ਕਿਸੇ ਵੀ ਪਲ ਨੂੰ ਵੇਖਦੀ ਹੈ, ਅਤੇ ਏਜੰਸੀ ਕਹਿੰਦੀ ਹੈ ਕਿ ਜਿਸ ਮਾਲਕ ਨੇ ਸਾਲ ਦੌਰਾਨ ਹੱਦ ਪਾਰ ਕੀਤੀ, ਉਹ ਉਸ ਸਾਲ ਰੱਖੀ ਹਰ ਅਜਿਹੀ ਜਾਇਦਾਦ ਦੀ ਰਿਪੋਰਟ ਕਰਦਾ ਹੈ, ਵਿਕਰੀ ਤੋਂ ਬਾਅਦ ਵੀ। ਹੱਦ ਪਾਰ ਕਰਨ ਨਾਲ ਆਪਣੇ ਆਪ ਕੋਈ ਟੈਕਸ ਨਹੀਂ ਲੱਗਦਾ। ਏਜੰਸੀ ਕਹਿੰਦੀ ਹੈ ਕਿ ਨਿਵਾਸੀ ਟੈਕਸਦਾਤਾ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਤੋਂ ਕਮਾਈ ਸਾਰੀ ਆਮਦਨ ਦੀ ਰਿਪੋਰਟ ਕਰਦੇ ਹਨ, ਉਸ ਦੀ ਲਾਗਤ ਭਾਵੇਂ ਜੋ ਵੀ ਹੋਵੇ, ਅਤੇ ਫਾਰਮ ਉਸ ਤੋਂ ਉੱਪਰ ਇੱਕ ਵੱਖਰੀ ਜ਼ਿੰਮੇਵਾਰੀ ਹੈ।
ਲਾਗਤ ਗਿਣੀ ਜਾਂਦੀ ਹੈ, ਬਾਜ਼ਾਰੀ ਮੁੱਲ ਨਹੀਂ
ਕਸੌਟੀ ਲਾਗਤ ਰਕਮ ਦੀ ਵਰਤੋਂ ਕਰਦੀ ਹੈ। ਏਜੰਸੀ ਇਸ ਗੱਲ ਦਾ ਸਿੱਧਾ ਜਵਾਬ ਦਿੰਦੀ ਹੈ: ਹੱਦ ਲਾਗਤ ਰਕਮ ਉੱਤੇ ਅਧਾਰਿਤ ਹੈ, ਜੋ ਐਕਟ ਵਿੱਚ ਪਰਿਭਾਸ਼ਿਤ ਹੈ ਅਤੇ "ਆਮ ਤੌਰ ਉੱਤੇ ਸੋਧਿਆ ਲਾਗਤ ਅਧਾਰ ਹੈ, ਵਾਜਬ ਬਾਜ਼ਾਰੀ ਮੁੱਲ ਨਹੀਂ"। ਖਰੀਦ ਤੋਂ ਬਾਅਦ ਕੀਮਤ ਵਿੱਚ ਵਧਿਆ ਮੋਹਾਲੀ ਦਾ ਫਲੈਟ ਐਕਟ ਦੇ ਨਿਯਮਾਂ ਅਧੀਨ ਆਪਣੀ ਲਾਗਤ ਨਾਲ ਮਾਪਿਆ ਜਾਂਦਾ ਹੈ। ਅੱਜ ਉਹ ਕਿੰਨੇ ਵਿੱਚ ਵਿਕੇਗਾ, ਇਹ ਕਸੌਟੀ ਵਿੱਚ ਨਹੀਂ ਆਉਂਦਾ।
ਏਜੰਸੀ ਕਰਜ਼ੇ ਉੱਤੇ ਖਰੀਦੇ ਘਰ ਦੀ ਗੱਲ ਵੀ ਕਰਦੀ ਹੈ। ਉਸ ਦੀ ਮਿਸਾਲ ਵਿੱਚ ਇੱਕ ਮਾਲਕ ਵਿਦੇਸ਼ ਵਿੱਚ ਛੋਟੀ ਪੇਸ਼ਗੀ ਰਕਮ ਅਤੇ ਬਾਕੀ ਲਈ ਗਿਰਵੀ ਕਰਜ਼ੇ ਨਾਲ ਜਾਇਦਾਦ ਖਰੀਦਦਾ ਹੈ। ਏਜੰਸੀ ਕਹਿੰਦੀ ਹੈ ਕਿ ਫਾਰਮ ਫਿਰ ਵੀ ਲੋੜੀਂਦਾ ਹੈ, ਕਿਉਂਕਿ ਲਾਗਤ ਰਕਮ ਪੂਰੀ ਖਰੀਦ ਕੀਮਤ ਹੈ, ਪੇਸ਼ਗੀ ਰਕਮ ਨਹੀਂ। ਬੈਂਕ ਕਰਜ਼ੇ ਨਾਲ ਖਰੀਦੇ ਮੋਹਾਲੀ ਦੇ ਫਲੈਟ ਲਈ ਪੈਮਾਨਾ ਪੂਰੀ ਲਾਗਤ ਹੈ।
ਕਿਰਾਏ ਉੱਤੇ ਦਿੱਤਾ ਮੋਹਾਲੀ ਦਾ ਘਰ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ ਅਤੇ ਪਰਿਵਾਰ ਦੀ ਵਰਤੋਂ ਵਾਲਾ ਘਰ ਨਹੀਂ
ਏਜੰਸੀ ਦੀ ਸੇਧ ਨਿੱਜੀ ਵਰਤੋਂ ਵਾਲੀ ਜਾਇਦਾਦ ਉੱਤੇ ਟਿਕੀ ਹੈ। ਉਸ ਦਾ ਜਵਾਬ ਹੈ: "ਨਿੱਜੀ ਵਰਤੋਂ ਵਾਲੀ ਜਾਇਦਾਦ ਨੂੰ ਆਮ ਤੌਰ ਉੱਤੇ ਅਜਿਹੀ ਜਾਇਦਾਦ ਵਜੋਂ ਪਰਿਭਾਸ਼ਿਤ ਕੀਤਾ ਜਾਂਦਾ ਹੈ ਜੋ ਟੈਕਸਦਾਤਾ ਦੀ ਹੋਵੇ ਅਤੇ ਜਿਸ ਨੂੰ ਉਹ ਜਾਂ ਕੋਈ ਸਬੰਧਤ ਧਿਰ ਮੁੱਖ ਤੌਰ ਉੱਤੇ ਨਿੱਜੀ ਵਰਤੋਂ ਜਾਂ ਆਨੰਦ ਲਈ ਵਰਤਦੀ ਹੈ।" ਉਹ ਅੱਗੇ ਕਹਿੰਦੀ ਹੈ ਕਿ ਉਸ ਦਾ "ਮੱਤ ਹੈ ਕਿ 'ਮੁੱਖ ਤੌਰ ਉੱਤੇ' ਦਾ ਅਰਥ" ਅੱਧੇ ਤੋਂ ਵੱਧ ਹੈ, ਅਤੇ ਹਰ ਮਾਮਲੇ ਵਿੱਚ ਜਵਾਬ "ਤੱਥ ਦਾ ਸਵਾਲ ਹੈ ਜੋ ਹਰ ਮਾਮਲੇ ਦੇ ਅਧਾਰ ਉੱਤੇ ਤੈਅ ਹੁੰਦਾ ਹੈ"।
ਫਿਰ ਏਜੰਸੀ ਫਲੋਰੀਡਾ ਦੇ ਇੱਕ ਕੌਂਡੋਮੀਨੀਅਮ ਨੂੰ ਕਈ ਹਾਲਤਾਂ ਵਿੱਚ ਪਰਖਦੀ ਹੈ। ਮਾਲਕ ਦੇ ਸਿਰਫ਼ ਛੁੱਟੀਆਂ ਵਾਲੇ ਘਰ ਵਜੋਂ ਵਰਤਿਆ ਜਾਂਦਾ ਕੌਂਡੋਮੀਨੀਅਮ ਨਿੱਜੀ ਵਰਤੋਂ ਵਾਲੀ ਜਾਇਦਾਦ ਹੈ ਅਤੇ ਫਾਰਮ ਤੋਂ ਬਾਹਰ ਰਹਿੰਦਾ ਹੈ। ਜਿੱਥੇ ਉਹ ਸਾਲ ਦੇ ਅੱਠ ਮਹੀਨੇ ਮੁਨਾਫ਼ੇ ਦੀ ਵਾਜਬ ਉਮੀਦ ਨਾਲ ਕਿਰਾਏ ਉੱਤੇ ਦਿੱਤਾ ਜਾਂਦਾ ਹੈ ਅਤੇ ਬਾਕੀ ਚਾਰ ਮਹੀਨੇ ਨਿੱਜੀ ਵਰਤੋਂ ਲਈ ਰੱਖਿਆ ਜਾਂਦਾ ਹੈ, ਉੱਥੇ ਉਹ "ਮੁੱਖ ਤੌਰ ਉੱਤੇ ਨਿੱਜੀ ਵਰਤੋਂ ਜਾਂ ਆਨੰਦ ਲਈ ਨਹੀਂ ਰੱਖਿਆ ਗਿਆ", ਇਸ ਲਈ ਉਹ ਨਿਰਧਾਰਤ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਹੈ ਅਤੇ ਉਸ ਦੀ ਰਿਪੋਰਟ ਹੁੰਦੀ ਹੈ। ਜਿੱਥੇ ਉਹ ਸਾਲ ਦੇ ਕੁਝ ਹਿੱਸੇ ਲਈ ਬਿਨਾਂ ਮੁਨਾਫ਼ੇ ਦੀ ਵਾਜਬ ਉਮੀਦ ਦੇ, ਸਿਰਫ਼ ਕੁਝ ਚਾਲੂ ਖਰਚੇ ਵਸੂਲਣ ਲਈ ਕਿਰਾਏ ਉੱਤੇ ਦਿੱਤਾ ਜਾਂਦਾ ਹੈ, ਉੱਥੇ ਏਜੰਸੀ ਉਸ ਨੂੰ ਨਿੱਜੀ ਵਰਤੋਂ ਵਾਲੀ ਜਾਇਦਾਦ ਮੰਨਦੀ ਹੈ।
ਇਹੀ ਪੜ੍ਹਤ ਮੋਹਾਲੀ ਉੱਤੇ ਵੀ ਲਾਗੂ ਹੁੰਦੀ ਹੈ। ਕਿਰਾਇਆ ਸਮਝੌਤੇ ਉੱਤੇ ਕਿਰਾਏਦਾਰ ਨੂੰ ਦਿੱਤਾ ਫਲੈਟ, ਜਿਸ ਦਾ ਕਿਰਾਇਆ ਹਰ ਮਹੀਨੇ ਆਉਂਦਾ ਹੈ, ਉਸ ਲਕੀਰ ਦੇ ਰਿਪੋਰਟ ਵਾਲੇ ਪਾਸੇ ਬੈਠਦਾ ਹੈ। ਮਾਲਕ ਦੇ ਆਪਣੇ ਆਉਣ ਜਾਣ ਲਈ ਰੱਖਿਆ ਘਰ ਦੂਜੇ ਪਾਸੇ ਬੈਠਦਾ ਹੈ। ਐਕਟ ਦੀ ਧਾਰਾ ਚੁਰੰਜਾ ਦੀ ਪਰਿਭਾਸ਼ਾ "ਟੈਕਸਦਾਤਾ ਨਾਲ ਸਬੰਧਤ ਵਿਅਕਤੀ" ਦੀ ਵਰਤੋਂ ਨੂੰ ਵੀ ਸ਼ਾਮਲ ਕਰਦੀ ਹੈ, ਉਸ ਸ਼ਬਦਾਵਲੀ ਮੁਤਾਬਕ, ਮਾਲਕ ਦੇ ਆਪਣੇ ਮਾਪਿਆਂ ਦੇ ਰਹਿਣ ਵਾਲਾ ਘਰ ਨਿੱਜੀ ਵਰਤੋਂ ਵਿੱਚ ਆ ਸਕਦਾ ਹੈ। ਏਜੰਸੀ ਦੀ ਸੇਧ ਇਹ ਗੱਲ ਸਿੱਧੇ ਤੌਰ ਉੱਤੇ ਨਹੀਂ ਕਹਿੰਦੀ। ਕੋਈ ਖਾਸ ਘਰ ਕਿਸ ਪਾਸੇ ਹੈ, ਇਹੀ ਉਹ ਤੱਥ ਦਾ ਸਵਾਲ ਹੈ ਜਿਸ ਦੀ ਗੱਲ ਏਜੰਸੀ ਕਰਦੀ ਹੈ।
ਕਈ ਇਕਾਈਆਂ ਵਾਲੀ ਇਮਾਰਤ ਨੂੰ ਪੂਰੇ ਰੂਪ ਵਿੱਚ ਤੋਲਿਆ ਜਾਂਦਾ ਹੈ। ਏਜੰਸੀ ਦੀ ਮਿਸਾਲ ਵਿੱਚ ਇੱਕ ਮਾਲਕ ਚਾਰ ਮਿਲਦੀਆਂ ਜੁਲਦੀਆਂ ਇਕਾਈਆਂ ਵਿੱਚੋਂ ਇੱਕ ਨਿੱਜੀ ਵਰਤੋਂ ਲਈ ਰੱਖਦਾ ਹੈ ਅਤੇ ਬਾਕੀ ਤਿੰਨ ਮੁਨਾਫ਼ੇ ਲਈ ਕਿਰਾਏ ਉੱਤੇ ਦਿੰਦਾ ਹੈ। ਏਜੰਸੀ ਕਹਿੰਦੀ ਹੈ ਕਿ ਤਦ ਪੂਰੀ ਜਾਇਦਾਦ ਨਿਰਧਾਰਤ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਹੈ ਅਤੇ ਉਸ ਦੀ ਪੂਰੀ ਲਾਗਤ ਰਕਮ ਦੀ ਰਿਪੋਰਟ ਹੁੰਦੀ ਹੈ। ਕੁਝ ਮੋਹਾਲੀ ਪਰਿਵਾਰਾਂ ਕੋਲ ਅਜਿਹਾ ਮਕਾਨ ਹੈ ਜਿਸ ਦੀ ਹੇਠਲੀ ਮੰਜ਼ਿਲ ਆਉਣ ਜਾਣ ਲਈ ਰੱਖੀ ਜਾਂਦੀ ਹੈ ਅਤੇ ਉੱਪਰਲੀਆਂ ਮੰਜ਼ਿਲਾਂ ਕਿਰਾਏ ਉੱਤੇ ਦਿੱਤੀਆਂ ਜਾਂਦੀਆਂ ਹਨ, ਇਸ ਮਿਸਾਲ ਨੂੰ ਉਸੇ ਢਾਂਚੇ ਉੱਤੇ ਲਾਗੂ ਹੁੰਦਿਆਂ ਪੜ੍ਹਿਆ ਜਾ ਸਕਦਾ ਹੈ। ਏਜੰਸੀ ਦੀ ਸੇਧ ਅਜਿਹੇ ਮਕਾਨ ਦੀ ਗੱਲ ਸਿੱਧੇ ਤੌਰ ਉੱਤੇ ਨਹੀਂ ਕਰਦੀ, ਅਤੇ ਉਸ ਦੀ ਮਿਸਾਲ ਲਗਭਗ ਇੱਕੋ ਜਿਹੇ ਆਕਾਰ ਅਤੇ ਮੁੱਲ ਵਾਲੀਆਂ ਇਕਾਈਆਂ ਮੰਨ ਕੇ ਚੱਲਦੀ ਹੈ।
NRO ਖਾਤਾ ਵੀ ਉਸੇ ਸੂਚੀ ਵਿੱਚ ਹੋ ਸਕਦਾ ਹੈ
ਮੋਹਾਲੀ ਦੇ ਕਿਰਾਏਦਾਰ ਦਾ ਕਿਰਾਇਆ ਆਮ ਤੌਰ ਉੱਤੇ ਭਾਰਤ ਦੇ ਇੱਕ NRO ਖਾਤੇ ਵਿੱਚ ਆਉਂਦਾ ਹੈ। ਪਰਿਭਾਸ਼ਾ ਦਾ ਪੈਰਾ ਏ ਉਸ ਧਨ ਨੂੰ ਸ਼ਾਮਲ ਕਰਦਾ ਹੈ ਜੋ "ਕੈਨੇਡਾ ਤੋਂ ਬਾਹਰ ਸਥਿਤ, ਜਮ੍ਹਾਂ ਜਾਂ ਰੱਖੀ ਹੋਵੇ"। ਵਿਦੇਸ਼ ਦੇ ਬੈਂਕ ਖਾਤੇ ਵਿੱਚ ਜਮ੍ਹਾਂ ਦੀ ਏਜੰਸੀ ਦੀ ਮਿਸਾਲ ਦਿਖਾਉਂਦੀ ਹੈ ਕਿ ਕੈਨੇਡਾ ਤੋਂ ਬਾਹਰ ਦਾ ਬੈਂਕ ਬਕਾਇਆ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ। ਐਕਟ ਦੀ ਇੱਕ ਪੜ੍ਹਤ ਮੁਤਾਬਕ, ਭਾਰਤੀ NRO ਖਾਤੇ ਵਿੱਚ ਰੱਖਿਆ ਪੈਸਾ ਕੈਨੇਡਾ ਤੋਂ ਬਾਹਰ ਜਮ੍ਹਾਂ ਧਨ ਹੋ ਸਕਦਾ ਹੈ। ਤਦ ਉਸ ਦੀ ਲਾਗਤ ਰਕਮ ਫਲੈਟ ਦੇ ਨਾਲ ਜੋੜ ਵਿੱਚ ਜੁੜ ਸਕਦੀ ਹੈ। ਏਜੰਸੀ ਦੀ ਸੇਧ NRO ਖਾਤਿਆਂ ਦਾ ਸਿੱਧਾ ਜ਼ਿਕਰ ਨਹੀਂ ਕਰਦੀ।
ਖਾਲੀ ਜ਼ਮੀਨ ਵੀ ਵੱਖਰੀ ਨਹੀਂ ਹੈ। ਏਜੰਸੀ ਕਹਿੰਦੀ ਹੈ ਕਿ ਨਿਰਧਾਰਤ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਵਿੱਚ "ਉਹ ਜਾਇਦਾਦ ਵੀ ਸ਼ਾਮਲ ਹੈ ਜਿਸ ਤੋਂ ਕੋਈ ਆਮਦਨ ਨਹੀਂ ਹੁੰਦੀ", ਅਤੇ ਖਾਲੀ ਜ਼ਮੀਨ ਨੂੰ ਮਿਸਾਲ ਵਜੋਂ ਦਿੰਦੀ ਹੈ। ਏਅਰੋਟ੍ਰੋਪੋਲਿਸ ਨੇੜੇ ਭਵਿੱਖ ਲਈ ਰੱਖਿਆ ਪਲਾਟ, ਜਿਸ ਉੱਤੇ ਨਾ ਕਦੇ ਉਸਾਰੀ ਹੋਈ ਅਤੇ ਨਾ ਉਹ ਕਿਰਾਏ ਉੱਤੇ ਦਿੱਤਾ ਗਿਆ, ਤਦ ਤੱਕ ਸੂਚੀ ਵਿੱਚ ਹੈ ਜਦ ਤੱਕ ਉਸ ਉੱਤੇ ਕੋਈ ਛੋਟ ਲਾਗੂ ਨਾ ਹੋਵੇ।
ਪੁਰਾਣੇ ਅਤੇ ਨਵੇਂ ਘਰਾਂ ਦੀ ਲਾਗਤ ਕਦੋਂ ਮਾਪੀ ਜਾਂਦੀ ਹੈ
ਏਜੰਸੀ ਦੇ ਪੰਨੇ ਦੇ ਤਿੰਨ ਜਵਾਬ ਮੋਹਾਲੀ ਦੀਆਂ ਆਮ ਹਾਲਤਾਂ ਦੀ ਗੱਲ ਕਰਦੇ ਹਨ। ਨਵੇਂ ਆਉਣ ਵਾਲਿਆਂ ਲਈ ਏਜੰਸੀ ਕਹਿੰਦੀ ਹੈ ਕਿ ਕੋਈ ਵਿਅਕਤੀ ਉਸ ਸਾਲ ਲਈ ਫਾਰਮ ਨਹੀਂ ਭਰਦਾ ਜਿਸ ਵਿੱਚ ਉਹ ਪਹਿਲੀ ਵਾਰ ਕੈਨੇਡਾ ਦਾ ਨਿਵਾਸੀ ਬਣਿਆ। ਉਸ ਸਮੇਂ ਪਹਿਲਾਂ ਤੋਂ ਮਾਲਕੀ ਵਾਲੀ ਜਾਇਦਾਦ ਦੀ ਲਾਗਤ ਰਕਮ ਉਸ ਸਮੇਂ ਦਾ ਵਾਜਬ ਬਾਜ਼ਾਰੀ ਮੁੱਲ ਹੈ ਜਦੋਂ ਵਿਅਕਤੀ ਪਹਿਲੀ ਵਾਰ ਨਿਵਾਸੀ ਬਣਿਆ। ਵਿਦੇਸ਼ ਜਾਣ ਤੋਂ ਪਹਿਲਾਂ ਮੋਹਾਲੀ ਵਿੱਚ ਖਰੀਦਿਆ ਫਲੈਟ ਇਸ ਲਈ ਕੈਨੇਡਾ ਪਹੁੰਚਣ ਦੀ ਤਾਰੀਖ ਦੇ ਮੁੱਲ ਨਾਲ ਮਾਪਿਆ ਜਾਂਦਾ ਹੈ।
ਤੋਹਫ਼ੇ ਜਾਂ ਵਿਰਾਸਤ ਵਿੱਚ ਮਿਲੀ ਜਾਇਦਾਦ ਲਈ ਏਜੰਸੀ ਕਹਿੰਦੀ ਹੈ ਕਿ ਉਸ ਦੀ ਲਾਗਤ ਰਕਮ ਉਹ ਵਾਜਬ ਬਾਜ਼ਾਰੀ ਮੁੱਲ ਹੈ ਜੋ ਤੋਹਫ਼ਾ ਜਾਂ ਵਿਰਾਸਤ ਮਿਲਣ ਸਮੇਂ ਸੀ। ਮੋਹਾਲੀ ਵਿੱਚ ਮਾਂ ਜਾਂ ਪਿਤਾ ਤੋਂ ਮਿਲਿਆ ਫਲੈਟ ਉਸੇ ਤਾਰੀਖ ਤੋਂ ਮਾਪਿਆ ਜਾਂਦਾ ਹੈ।
ਹਾਲੇ ਬਣ ਰਹੇ ਘਰ ਲਈ ਏਜੰਸੀ ਦੀ ਮਿਸਾਲ ਇੱਕ ਖਰੀਦ ਇਕਰਾਰਨਾਮਾ ਹੈ, ਜਿਸ ਵਿੱਚ ਬਾਅਦ ਵਿੱਚ ਪੂਰੀ ਹੋਣ ਵਾਲੀ ਜਾਇਦਾਦ ਲਈ ਪੇਸ਼ਗੀ ਰਕਮ ਦਿੱਤੀ ਗਈ ਹੈ। ਉਹ ਕਹਿੰਦੀ ਹੈ ਕਿ ਇਕਰਾਰਨਾਮਾ ਤੈਅ ਕਰਦਾ ਹੈ ਕਿ ਜਾਇਦਾਦ ਕਦੋਂ ਹਾਸਲ ਹੁੰਦੀ ਹੈ, ਅਤੇ "ਜੇ ਜਾਇਦਾਦ ਦੀ ਮਾਲਕੀ ਟੈਕਸਦਾਤਾ ਨੂੰ ਨਹੀਂ ਮਿਲੀ", ਤਾਂ ਜਾਇਦਾਦ ਦੀ ਰਿਪੋਰਟ ਨਹੀਂ ਹੁੰਦੀ। ਮੋਹਾਲੀ ਦੇ ਕਈ ਖਰੀਦਦਾਰ ਵਿਕਰੀ ਡੀਡ ਤੋਂ ਪਹਿਲਾਂ ਸਾਲਾਂ ਤੱਕ ਬਿਲਡਰ ਦੀ ਅਲਾਟਮੈਂਟ ਰੱਖਦੇ ਹਨ। ਏਜੰਸੀ ਦੇ ਜਵਾਬ ਮੁਤਾਬਕ, ਫ਼ੈਸਲਾਕੁਨ ਪਲ ਉਹ ਹੋ ਸਕਦਾ ਹੈ ਜਦੋਂ ਇਕਰਾਰਨਾਮੇ ਅਧੀਨ ਮਾਲਕੀ ਮਿਲਦੀ ਹੈ। ਏਜੰਸੀ ਦੀ ਸੇਧ ਬਿਲਡਰ ਅਲਾਟਮੈਂਟ ਦਾ ਸਿੱਧਾ ਜ਼ਿਕਰ ਨਹੀਂ ਕਰਦੀ, ਅਤੇ ਇਹ ਨਹੀਂ ਦੱਸਦੀ ਕਿ ਭਾਰਤੀ ਕਾਨੂੰਨ ਵਿੱਚ ਮਾਲਕੀ ਕਦੋਂ ਮਿਲਦੀ ਹੈ।
ਫਾਰਮ ਕਦੋਂ ਭਰਨਾ ਹੈ ਅਤੇ ਇਹ ਕੀ ਨਹੀਂ ਬਦਲਦਾ
ਧਾਰਾ ਦੋ ਸੌ ਤੇਤੀ ਦਸ਼ਮਲਵ ਤਿੰਨ ਅਧੀਨ ਰਿਟਰਨ ਮਾਲਕ ਦੀ ਉਸ ਸਾਲ ਦੀ ਫਾਈਲਿੰਗ ਦੀ ਮਿੱਥੀ ਤਾਰੀਖ ਤੱਕ ਭਰਨੀ ਹੁੰਦੀ ਹੈ। ਏਜੰਸੀ ਦੀ ਸਾਰਣੀ ਜ਼ਿਆਦਾਤਰ ਵਿਅਕਤੀਆਂ ਲਈ ਇਹ ਤਾਰੀਖ ਅਪ੍ਰੈਲ ਦਾ ਅੰਤ ਅਤੇ ਜਿੱਥੇ ਵਿਅਕਤੀ ਜਾਂ ਜੀਵਨ ਸਾਥੀ ਕੋਈ ਕਾਰੋਬਾਰ ਚਲਾਉਂਦਾ ਸੀ ਉੱਥੇ ਜੂਨ ਦਾ ਅੱਧ ਦੱਸਦੀ ਹੈ। ਜੋ ਮਾਲਕ ਸਾਲ ਦੌਰਾਨ ਕੈਨੇਡਾ ਛੱਡਦਾ ਹੈ, ਉਹ ਏਜੰਸੀ ਦੇ ਆਪਣੇ ਜਵਾਬ ਮੁਤਾਬਕ ਸਿਰਫ਼ ਨਿਵਾਸ ਦੇ ਸਮੇਂ ਦੀ ਰਿਪੋਰਟ ਕਰਦਾ ਹੈ।
ਫਾਰਮ ਦੇ ਦੋ ਭਾਗ ਹਨ। ਭਾਗ ਏ ਉਨ੍ਹਾਂ ਮਾਲਕਾਂ ਲਈ ਸਰਲ ਤਰੀਕਾ ਹੈ ਜਿਨ੍ਹਾਂ ਦੀ ਨਿਰਧਾਰਤ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਦੀ ਲਾਗਤ ਪੂਰਾ ਸਾਲ ਇੱਕ ਲੱਖ ਡਾਲਰ ਤੋਂ ਵੱਧ ਪਰ ਢਾਈ ਲੱਖ ਡਾਲਰ ਤੋਂ ਘੱਟ ਰਹੀ, ਅਤੇ ਇਹ ਹਰ ਕਿਸਮ ਦੀ ਜਾਇਦਾਦ ਅੱਗੇ ਸਿਰਫ਼ ਇੱਕ ਨਿਸ਼ਾਨ ਮੰਗਦਾ ਹੈ। ਭਾਗ ਬੀ ਵਿਸਥਾਰਤ ਤਰੀਕਾ ਹੈ, ਜੋ ਕਿਸੇ ਵੀ ਸਮੇਂ ਜੋੜ ਢਾਈ ਲੱਖ ਡਾਲਰ ਤੱਕ ਪਹੁੰਚਣ ਉੱਤੇ ਲਾਗੂ ਹੁੰਦਾ ਹੈ।
ਏਜੰਸੀ ਦੇਰ ਨਾਲ ਭਰਨ ਜਾਂ ਫਾਰਮ ਉੱਤੇ ਗਲਤ ਬਿਆਨ ਜਾਂ ਭੁੱਲ ਲਈ ਭਾਰੀ ਜੁਰਮਾਨਿਆਂ ਦੀ ਚੇਤਾਵਨੀ ਦਿੰਦੀ ਹੈ। ਉਹ ਇਹ ਵੀ ਕਹਿੰਦੀ ਹੈ ਕਿ ਜਿੱਥੇ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਰਿਟਰਨ ਤੋਂ ਰਹਿ ਗਈ ਅਤੇ ਫਾਰਮ ਸਮੇਂ ਸਿਰ ਨਹੀਂ ਭਰਿਆ ਗਿਆ ਜਾਂ ਗਲਤ ਸੀ, ਉੱਥੇ ਰਿਟਰਨ ਦੇ ਮੁੜ ਮੁਲਾਂਕਣ ਦਾ ਸਮਾਂ ਤਿੰਨ ਸਾਲ ਵਧ ਜਾਂਦਾ ਹੈ। ਜਾਣਕਾਰੀ ਛੱਡ ਦੇਣ ਵਾਲਿਆਂ ਲਈ ਉਸ ਦਾ ਸਵੈ-ਇੱਛਤ ਖੁਲਾਸਾ ਪ੍ਰੋਗਰਾਮ ਖੁੱਲ੍ਹਾ ਹੋ ਸਕਦਾ ਹੈ।
ਪਾਠ ਕਿਹੜੀਆਂ ਗੱਲਾਂ ਪੇਸ਼ੇਵਰ ਉੱਤੇ ਛੱਡਦੇ ਹਨ
ਐਕਟ ਅਤੇ ਏਜੰਸੀ ਦੇ ਪੰਨੇ ਮੁੱਖ ਪੜ੍ਹਤ ਤੈਅ ਕਰ ਦਿੰਦੇ ਹਨ। ਮੁਨਾਫ਼ੇ ਦੀ ਵਾਜਬ ਉਮੀਦ ਨਾਲ ਕਿਰਾਏ ਉੱਤੇ ਦਿੱਤਾ ਮੋਹਾਲੀ ਦਾ ਘਰ ਨਿਰਧਾਰਤ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਹੈ। ਐਕਟ ਦੇ ਸ਼ਬਦਾਂ ਮੁਤਾਬਕ, NRO ਖਾਤੇ ਵਿੱਚ ਰੱਖਿਆ ਪੈਸਾ ਵੀ ਗਿਣਿਆ ਜਾ ਸਕਦਾ ਹੈ। ਮਾਲਕ ਜਾਂ ਕਿਸੇ ਸਬੰਧਤ ਵਿਅਕਤੀ ਦੀ ਮੁੱਖ ਤੌਰ ਉੱਤੇ ਨਿੱਜੀ ਵਰਤੋਂ ਵਾਲਾ ਘਰ ਬਾਹਰ ਰਹਿੰਦਾ ਹੈ। ਫਾਰਮ ਉਦੋਂ ਲਾਗੂ ਹੁੰਦਾ ਹੈ ਜਦੋਂ ਸਾਲ ਵਿੱਚ ਕਿਸੇ ਵੀ ਸਮੇਂ ਕੁੱਲ ਲਾਗਤ ਰਕਮ ਇੱਕ ਲੱਖ ਡਾਲਰ ਤੋਂ ਉੱਪਰ ਚਲੀ ਜਾਵੇ।
ਉਹ ਇਹ ਤੈਅ ਨਹੀਂ ਕਰਦੇ ਕਿ ਕਿਸੇ ਖਾਸ ਮੋਹਾਲੀ ਫਲੈਟ ਦੀ ਲਾਗਤ ਰਕਮ ਕੈਨੇਡੀਅਨ ਡਾਲਰਾਂ ਵਿੱਚ ਕਿੰਨੀ ਹੈ, ਜਾਂ ਪਰਿਵਾਰ ਦੇ ਆਉਣ ਜਾਣ ਅਤੇ ਥੋੜ੍ਹੇ ਸਮੇਂ ਦੇ ਕਿਰਾਏ ਦਾ ਰਲਵਾਂ ਢਾਂਚਾ ਨਿੱਜੀ ਵਰਤੋਂ ਦੀ ਲਕੀਰ ਉੱਤੇ ਕਿੱਥੇ ਪੈਂਦਾ ਹੈ। ਉਹ ਭਾਰਤ ਅਤੇ ਕੈਨੇਡਾ ਵਿੱਚ ਕਿਰਾਏ ਉੱਤੇ ਲੱਗਣ ਵਾਲੇ ਟੈਕਸ ਨੂੰ ਵੀ ਵੱਖਰਾ ਛੱਡ ਦਿੰਦੇ ਹਨ। ਇਨ੍ਹਾਂ ਵਿੱਚੋਂ ਹਰ ਗੱਲ ਮਾਲਕ ਦੇ ਆਪਣੇ ਤੱਥਾਂ ਉੱਤੇ ਟਿਕੀ ਹੈ। ਕੈਨੇਡਾ ਵਿੱਚ ਰਹਿੰਦੇ ਮਾਲਕ ਨੂੰ ਆਪਣੇ ਖਾਸ ਮਾਮਲੇ ਲਈ ਕੈਨੇਡਾ ਦੇ ਕਿਸੇ ਟੈਕਸ ਪੇਸ਼ੇਵਰ ਦੀ ਲੋੜ ਹੈ।
ਸਬੰਧਤ ਪੜ੍ਹਤ
- ਵਿਦੇਸ਼ ਤੋਂ ਮੋਹਾਲੀ ਦਾ ਘਰ ਕਿਰਾਏ ਉੱਤੇ ਦੇਣਾ: ਕਿਰਾਏਦਾਰ ਕਿਹੜਾ ਟੈਕਸ ਕੱਟਦਾ ਹੈ
- ਵਿਦੇਸ਼ ਤੋਂ ਮਾਲਕੀ ਵਾਲੇ ਮੋਹਾਲੀ ਘਰ ਦਾ ਕਿਰਾਇਆ: ਇਹ NRE ਖਾਤੇ ਵਿੱਚ ਕਦੋਂ ਜਾ ਸਕਦਾ ਹੈ
- ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਿਆਂ ਮੋਹਾਲੀ ਦੀ ਜਾਇਦਾਦ ਵਿਰਾਸਤ ਵਿੱਚ ਮਿਲਣਾ: ਭਾਰਤ ਦੇ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮ ਕੀ ਇਜਾਜ਼ਤ ਦਿੰਦੇ ਹਨ
- NRI ਦੇ ਕੈਨੇਡਾ ਜਾਂ ਅਮਰੀਕਾ ਦੀ ਨਾਗਰਿਕਤਾ ਲੈਣ ਤੋਂ ਬਾਅਦ ਭਾਰਤ ਦੇ ਜਾਇਦਾਦ ਨਿਯਮ ਕੀ ਕਹਿੰਦੇ ਹਨ
Sources: ਜਿਨ੍ਹਾਂ ਸਰੋਤਾਂ ਦੀ ਅਸੀਂ ਵਰਤੋਂ ਕਰਦੇ ਹਾਂ ਉਹ ਸਾਡੇ Editorial Sources ਪੰਨੇ ਉੱਤੇ ਸੂਚੀਬੱਧ ਹਨ।
ਇਹ ਲੇਖ ਕੈਨੇਡਾ ਦੇ ਆਮਦਨ ਟੈਕਸ ਐਕਟ ਦੇ ਪ੍ਰਕਾਸ਼ਿਤ ਪਾਠ ਅਤੇ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਤਸਦੀਕ ਬਿਆਨ ਬਾਰੇ ਕੈਨੇਡਾ ਰੈਵੇਨਿਊ ਏਜੰਸੀ ਦੀ ਸੇਧ ਦਾ ਵਰਣਨ ਕਰਦਾ ਹੈ। ਇੱਥੇ ਕੁਝ ਵੀ ਕਾਨੂੰਨੀ ਜਾਂ ਟੈਕਸ ਸਲਾਹ ਨਹੀਂ ਹੈ, ਅਤੇ ਕੋਈ ਖਾਸ ਮੋਹਾਲੀ ਘਰ ਜਾਂ ਖਾਤਾ ਰਿਪੋਰਟ ਹੁੰਦਾ ਹੈ ਜਾਂ ਨਹੀਂ, ਇਹ ਉਸ ਦੇ ਮਾਲਕ ਦੇ ਆਪਣੇ ਤੱਥਾਂ ਉੱਤੇ ਟਿਕਿਆ ਹੈ।