
An owner who lives in Australia and lets out a flat or house in Mohali must declare that rent in the Australian tax return, even though tax has already been taken from it in India. The Australian Taxation Office (ATO) says rental income must be declared "including from overseas properties".
The Indian tax is not lost. It can be claimed as a foreign income tax offset, but only for Indian tax that stays paid, and the way the rent, costs and loan interest are entered decides the final figure.
What the ATO asks for
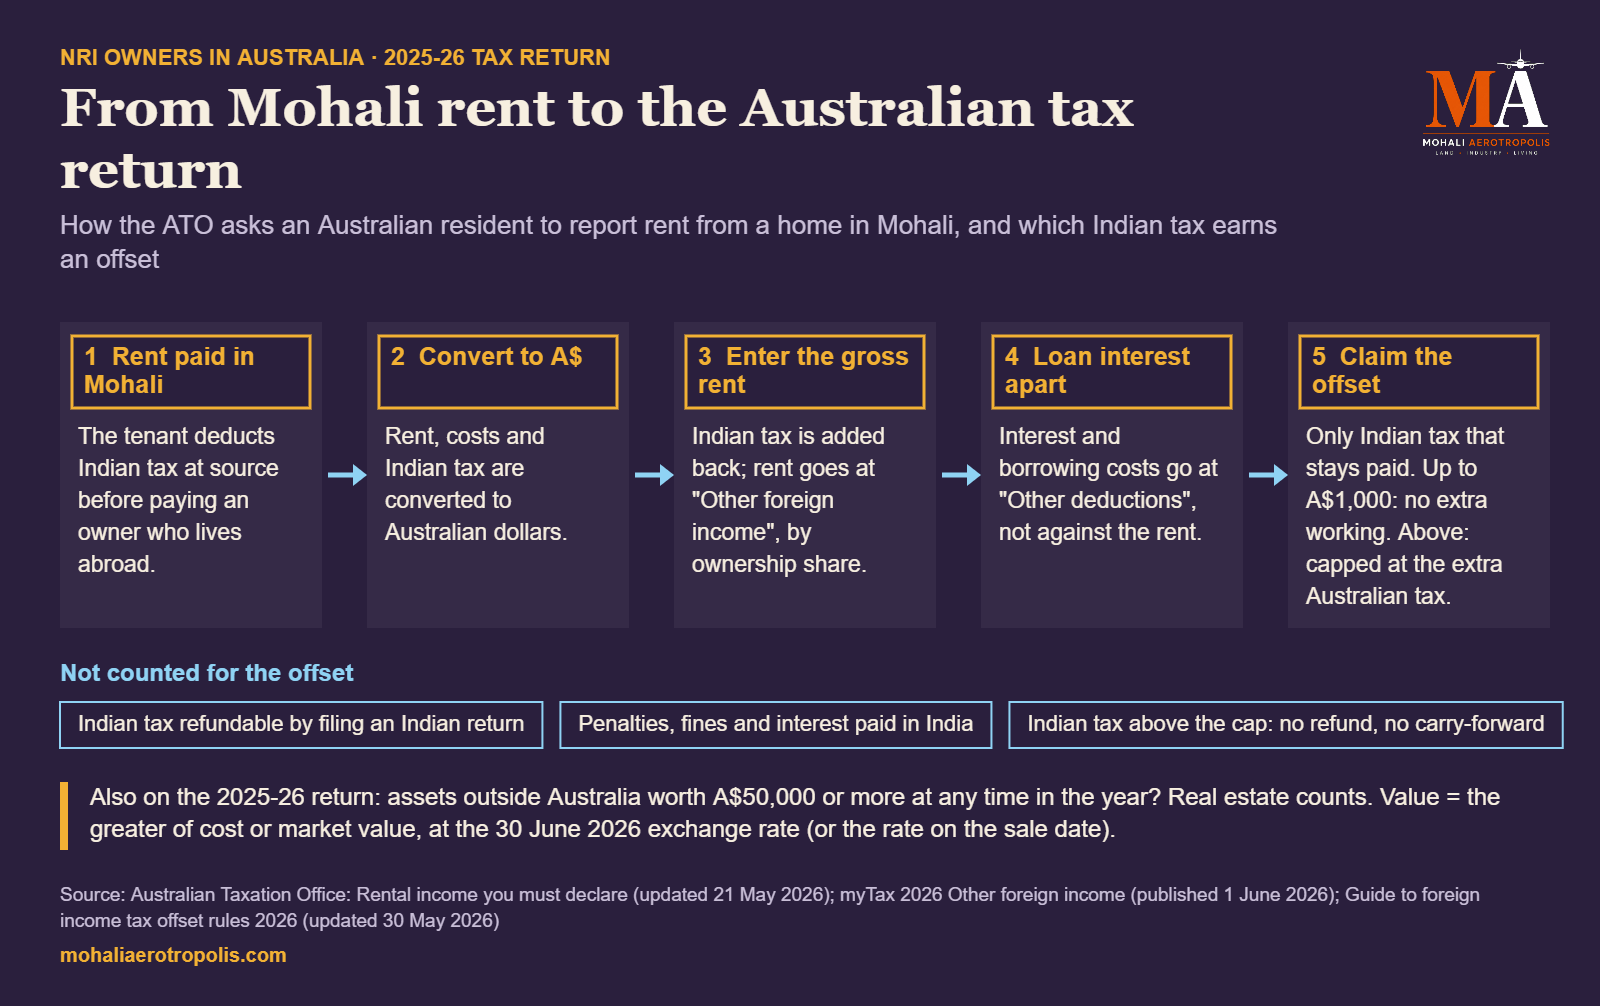
The ATO's page on rental income (last updated 21 May 2026) and its myTax instructions for 2025-26 returns (published 1 June 2026) set out the steps for rent from a home abroad:
- Where: rent from a Mohali home goes at "Other foreign income", not with Australian rent.
- When: in the year the tenant pays, including rent paid to an agent or property manager before it reaches the owner.
- Share: by legal ownership; an owner of half a flat declares half the rent.
- Currency: rent, costs and Indian tax are converted to Australian dollars before they are entered.
- Gross figure: any foreign tax taken out of the rent is added back, so the rent is entered before Indian tax.
Loan interest goes in a different place
In the foreign rent section, the deductible costs leave out debt deductions such as interest and borrowing costs. The instructions say these do not count in that calculation unless the income was earned through a permanent establishment overseas, and send owners to the "Other deductions" part of the return for them. Interest on a loan taken for a Mohali home is therefore not entered as a cost against the Mohali rent.
The Indian tax and the offset
In India, the tenant of an owner who lives abroad deducts tax at source from the rent, as MA set out in its piece on the tax the tenant deducts. The ATO's rental income page says a foreign income tax offset can be claimed for tax paid on rent earned in another country.
The ATO's guide to the offset for 2026 (last updated 30 May 2026) sets four limits, explained in more detail in MA's piece on Mohali home sales by owners in Australia:
1. Only tax that stays paid counts. Tax the tenant deducted above the final Indian tax, which can be reclaimed by filing an Indian return, is not treated as paid.
2. Penalties, fines and interest paid in India do not count.
3. A claim of up to A$1,000 needs no further working. Above that, the offset is capped at the extra Australian tax that the foreign income brings.
4. Indian tax above the cap is not refunded and cannot be carried to a later year.
The documented pitfall follows from the first limit. An owner who claims in Australia the full amount the tenant deducted in India risks a smaller offset than expected, while any refundable Indian tax stays unclaimed unless an Indian return is filed in time, as MA noted in its report on the 31 December refund deadline.
The A$50,000 overseas assets question
The 2025-26 return also asks whether the owner held assets outside Australia worth A$50,000 or more at any time in the year. Real estate is the first item on the ATO's list, alongside shares, bank deposits and loans to others. The value used is the greater of historical cost or market value, converted at the exchange rate on 30 June 2026, or at the rate on the date of sale if the asset was sold during the year.
Homes let to family
The rental income page also covers homes let to relatives or friends below the market rent. The ATO treats such a home as partly private: deductions are apportioned, and where costs exceed the rent it accepts deductions limited to the rent received, leaving no net rental income or loss.
Related reading
- Mohali Home Sale Tax Paid in India Cuts Australian Tax
- Renting Out a Mohali Home From Abroad: The Tax the Tenant Deducts
- Mohali Home Sellers Abroad Have Till 31 Dec for Tax Refund
- Buying Property in Mohali as an NRI
Sources: The sources we use are listed on our Editorial Sources page.
This article reads ATO pages as published (rental income page updated 21 May 2026, myTax 2026 instructions published 1 June 2026, foreign income tax offset guide updated 30 May 2026), read on 21 November 2026. It is general information, not tax or legal advice, and each owner's position depends on their own residency, income and records.
ऑस्ट्रेलिया में रहने वाला जो मालिक मोहाली में अपना फ्लैट या मकान किराए पर देता है, उसे यह किराया ऑस्ट्रेलियाई टैक्स रिटर्न में घोषित करना होता है, भले ही भारत में उस पर पहले ही टैक्स कट चुका हो। Australian Taxation Office (ATO) कहता है कि किराए की आय घोषित करनी होगी, "विदेश में स्थित संपत्तियों से मिली आय समेत"।
भारत में कटा टैक्स बेकार नहीं जाता। इसे foreign income tax offset के रूप में क्लेम किया जा सकता है, लेकिन केवल उसी भारतीय टैक्स के लिए जो अंत में चुकाया हुआ रहता है। किराया, खर्च और लोन का ब्याज किस तरह भरे जाते हैं, इसी से अंतिम आंकड़ा तय होता है।
ATO क्या मांगता है
किराए की आय पर ATO का पेज (अंतिम अपडेट 21 मई 2026) और 2025-26 के रिटर्न के लिए उसके myTax निर्देश (प्रकाशित 1 जून 2026) विदेश में स्थित घर के किराए के लिए ये कदम बताते हैं:
- कहां: मोहाली के घर का किराया "Other foreign income" में जाता है, ऑस्ट्रेलियाई किराए के साथ नहीं।
- कब: उसी साल जिसमें किरायेदार भुगतान करता है, उस किराए समेत जो मालिक तक पहुंचने से पहले एजेंट या प्रॉपर्टी मैनेजर को दिया गया।
- हिस्सा: कानूनी मालिकाना हक के अनुसार; आधे फ्लैट का मालिक आधा किराया घोषित करता है।
- मुद्रा: किराया, खर्च और भारतीय टैक्स भरने से पहले ऑस्ट्रेलियाई डॉलर में बदले जाते हैं।
- सकल आंकड़ा: किराए से काटा गया कोई भी विदेशी टैक्स वापस जोड़ा जाता है, यानी किराया भारतीय टैक्स कटने से पहले की राशि पर भरा जाता है।
लोन का ब्याज अलग जगह जाता है
विदेशी किराए वाले हिस्से में घटाए जाने वाले खर्चों में ब्याज और उधार लेने की लागत जैसी debt deductions शामिल नहीं होतीं। निर्देश कहते हैं कि ये उस गणना में नहीं गिनी जातीं, जब तक आय विदेश में किसी permanent establishment के जरिए न कमाई गई हो, और इनके लिए मालिकों को रिटर्न के "Other deductions" हिस्से में भेजते हैं। इसलिए मोहाली के घर के लिए लिए गए लोन का ब्याज मोहाली के किराए के सामने खर्च के रूप में नहीं भरा जाता।
भारतीय टैक्स और offset
भारत में विदेश में रहने वाले मालिक का किरायेदार किराए से स्रोत पर टैक्स काटता है, जैसा कि MA ने किरायेदार द्वारा काटे जाने वाले टैक्स पर अपने लेख में बताया था। ATO का किराया आय वाला पेज कहता है कि दूसरे देश में कमाए गए किराए पर चुकाए गए टैक्स के लिए foreign income tax offset क्लेम किया जा सकता है।
2026 के लिए offset पर ATO की गाइड (अंतिम अपडेट 30 मई 2026) चार सीमाएं तय करती है, जिनका विस्तार MA के ऑस्ट्रेलिया में रहने वाले मालिकों द्वारा मोहाली घर की बिक्री वाले लेख में है:
1. केवल वही टैक्स गिना जाता है जो चुकाया हुआ रहता है। किरायेदार द्वारा अंतिम भारतीय टैक्स से अधिक काटा गया टैक्स, जो भारतीय रिटर्न भरकर वापस लिया जा सकता है, चुकाया हुआ नहीं माना जाता।
2. भारत में चुकाए गए जुर्माने, दंड और ब्याज नहीं गिने जाते।
3. A$1,000 तक के क्लेम के लिए कोई और गणना नहीं चाहिए। उससे ऊपर, offset उस अतिरिक्त ऑस्ट्रेलियाई टैक्स तक सीमित है जो विदेशी आय के कारण बनता है।
4. सीमा से ऊपर का भारतीय टैक्स न लौटाया जाता है, न अगले साल ले जाया जा सकता है।
दर्ज जोखिम पहली सीमा से निकलता है। जो मालिक भारत में किरायेदार द्वारा काटी गई पूरी राशि ऑस्ट्रेलिया में क्लेम करता है, उसे उम्मीद से कम offset मिल सकता है, जबकि वापस मिलने योग्य भारतीय टैक्स तब तक बिना क्लेम पड़ा रहता है जब तक समय पर भारतीय रिटर्न न भरा जाए, जैसा कि MA ने 31 दिसंबर की रिफंड समय सीमा पर अपनी रिपोर्ट में बताया था।
A$50,000 की विदेशी संपत्ति वाला सवाल
2025-26 का रिटर्न यह भी पूछता है कि क्या साल में किसी भी समय मालिक के पास ऑस्ट्रेलिया से बाहर A$50,000 या उससे अधिक की संपत्ति थी। ATO की सूची में अचल संपत्ति पहले नंबर पर है, साथ में शेयर, बैंक जमा और दूसरों को दिए गए कर्ज भी हैं। मूल्य के लिए ऐतिहासिक लागत या बाजार मूल्य में से जो अधिक हो, वह लिया जाता है, जिसे 30 जून 2026 की विनिमय दर पर बदला जाता है, या साल के दौरान बिकी संपत्ति के लिए बिक्री की तारीख की दर पर।
परिवार को किराए पर दिए घर
किराया आय वाला पेज उन घरों को भी कवर करता है जो रिश्तेदारों या दोस्तों को बाजार किराए से कम पर दिए गए हों। ATO ऐसे घर को आंशिक रूप से निजी मानता है: कटौतियां बांटी जाती हैं, और जहां खर्च किराए से अधिक हों, वहां वह कटौतियों को मिले किराए तक सीमित करना स्वीकार करता है, जिससे न शुद्ध किराया आय बनती है न घाटा।
संबंधित लेख
- भारत में चुकाया मोहाली घर की बिक्री का टैक्स ऑस्ट्रेलियाई टैक्स घटाता है
- विदेश से मोहाली का घर किराए पर देना: किरायेदार कौन सा टैक्स काटता है
- विदेश में रहने वाले मोहाली घर विक्रेताओं के पास टैक्स रिफंड के लिए 31 दिसंबर तक का समय
- मोहाली में NRI के रूप में प्रॉपर्टी खरीदना
स्रोत: हम जिन स्रोतों का उपयोग करते हैं, वे हमारे Editorial Sources पेज पर दिए गए हैं।
यह लेख ATO के पेजों को उनके प्रकाशित रूप में पढ़ता है (किराया आय पेज 21 मई 2026 को अपडेट, myTax 2026 निर्देश 1 जून 2026 को प्रकाशित, foreign income tax offset गाइड 30 मई 2026 को अपडेट), जिन्हें 21 नवंबर 2026 को पढ़ा गया। यह सामान्य जानकारी है, टैक्स या कानूनी सलाह नहीं, और हर मालिक की स्थिति उसके अपने निवास, आय और रिकॉर्ड पर निर्भर करती है।
ਆਸਟ੍ਰੇਲੀਆ ਵਿੱਚ ਰਹਿਣ ਵਾਲਾ ਜੋ ਮਾਲਕ ਮੋਹਾਲੀ ਵਿੱਚ ਆਪਣਾ ਫਲੈਟ ਜਾਂ ਮਕਾਨ ਕਿਰਾਏ 'ਤੇ ਦਿੰਦਾ ਹੈ, ਉਸ ਨੂੰ ਇਹ ਕਿਰਾਇਆ ਆਸਟ੍ਰੇਲੀਆਈ ਟੈਕਸ ਰਿਟਰਨ ਵਿੱਚ ਦੱਸਣਾ ਪੈਂਦਾ ਹੈ, ਭਾਵੇਂ ਭਾਰਤ ਵਿੱਚ ਉਸ 'ਤੇ ਪਹਿਲਾਂ ਹੀ ਟੈਕਸ ਕੱਟਿਆ ਜਾ ਚੁੱਕਾ ਹੋਵੇ। Australian Taxation Office (ATO) ਕਹਿੰਦਾ ਹੈ ਕਿ ਕਿਰਾਏ ਦੀ ਆਮਦਨ ਦੱਸਣੀ ਪਵੇਗੀ, "ਵਿਦੇਸ਼ ਵਿੱਚ ਸਥਿਤ ਜਾਇਦਾਦਾਂ ਤੋਂ ਮਿਲੀ ਆਮਦਨ ਸਮੇਤ"।
ਭਾਰਤ ਵਿੱਚ ਕੱਟਿਆ ਟੈਕਸ ਬੇਕਾਰ ਨਹੀਂ ਜਾਂਦਾ। ਇਸ ਨੂੰ foreign income tax offset ਵਜੋਂ ਕਲੇਮ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ, ਪਰ ਸਿਰਫ਼ ਉਸੇ ਭਾਰਤੀ ਟੈਕਸ ਲਈ ਜੋ ਅੰਤ ਵਿੱਚ ਭਰਿਆ ਹੋਇਆ ਰਹਿੰਦਾ ਹੈ। ਕਿਰਾਇਆ, ਖ਼ਰਚੇ ਅਤੇ ਕਰਜ਼ੇ ਦਾ ਵਿਆਜ ਕਿਵੇਂ ਭਰੇ ਜਾਂਦੇ ਹਨ, ਇਸੇ ਨਾਲ ਅੰਤਿਮ ਅੰਕੜਾ ਤੈਅ ਹੁੰਦਾ ਹੈ।
ATO ਕੀ ਮੰਗਦਾ ਹੈ
ਕਿਰਾਏ ਦੀ ਆਮਦਨ ਬਾਰੇ ATO ਦਾ ਪੰਨਾ (ਆਖ਼ਰੀ ਅਪਡੇਟ 21 ਮਈ 2026) ਅਤੇ 2025-26 ਦੀਆਂ ਰਿਟਰਨਾਂ ਲਈ ਉਸ ਦੀਆਂ myTax ਹਦਾਇਤਾਂ (ਪ੍ਰਕਾਸ਼ਿਤ 1 ਜੂਨ 2026) ਵਿਦੇਸ਼ ਵਿੱਚ ਸਥਿਤ ਘਰ ਦੇ ਕਿਰਾਏ ਲਈ ਇਹ ਕਦਮ ਦੱਸਦੀਆਂ ਹਨ:
- ਕਿੱਥੇ: ਮੋਹਾਲੀ ਦੇ ਘਰ ਦਾ ਕਿਰਾਇਆ "Other foreign income" ਵਿੱਚ ਜਾਂਦਾ ਹੈ, ਆਸਟ੍ਰੇਲੀਆਈ ਕਿਰਾਏ ਨਾਲ ਨਹੀਂ।
- ਕਦੋਂ: ਉਸੇ ਸਾਲ ਜਿਸ ਵਿੱਚ ਕਿਰਾਏਦਾਰ ਭੁਗਤਾਨ ਕਰਦਾ ਹੈ, ਉਸ ਕਿਰਾਏ ਸਮੇਤ ਜੋ ਮਾਲਕ ਤੱਕ ਪਹੁੰਚਣ ਤੋਂ ਪਹਿਲਾਂ ਏਜੰਟ ਜਾਂ ਪ੍ਰਾਪਰਟੀ ਮੈਨੇਜਰ ਨੂੰ ਦਿੱਤਾ ਗਿਆ।
- ਹਿੱਸਾ: ਕਾਨੂੰਨੀ ਮਾਲਕੀ ਮੁਤਾਬਕ; ਅੱਧੇ ਫਲੈਟ ਦਾ ਮਾਲਕ ਅੱਧਾ ਕਿਰਾਇਆ ਦੱਸਦਾ ਹੈ।
- ਮੁਦਰਾ: ਕਿਰਾਇਆ, ਖ਼ਰਚੇ ਅਤੇ ਭਾਰਤੀ ਟੈਕਸ ਭਰਨ ਤੋਂ ਪਹਿਲਾਂ ਆਸਟ੍ਰੇਲੀਆਈ ਡਾਲਰ ਵਿੱਚ ਬਦਲੇ ਜਾਂਦੇ ਹਨ।
- ਕੁੱਲ ਅੰਕੜਾ: ਕਿਰਾਏ ਵਿੱਚੋਂ ਕੱਟਿਆ ਕੋਈ ਵੀ ਵਿਦੇਸ਼ੀ ਟੈਕਸ ਵਾਪਸ ਜੋੜਿਆ ਜਾਂਦਾ ਹੈ, ਯਾਨੀ ਕਿਰਾਇਆ ਭਾਰਤੀ ਟੈਕਸ ਕੱਟਣ ਤੋਂ ਪਹਿਲਾਂ ਦੀ ਰਕਮ 'ਤੇ ਭਰਿਆ ਜਾਂਦਾ ਹੈ।
ਕਰਜ਼ੇ ਦਾ ਵਿਆਜ ਵੱਖਰੀ ਥਾਂ ਜਾਂਦਾ ਹੈ
ਵਿਦੇਸ਼ੀ ਕਿਰਾਏ ਵਾਲੇ ਹਿੱਸੇ ਵਿੱਚ ਘਟਾਏ ਜਾਣ ਵਾਲੇ ਖ਼ਰਚਿਆਂ ਵਿੱਚ ਵਿਆਜ ਅਤੇ ਉਧਾਰ ਲੈਣ ਦੀ ਲਾਗਤ ਵਰਗੀਆਂ debt deductions ਸ਼ਾਮਲ ਨਹੀਂ ਹੁੰਦੀਆਂ। ਹਦਾਇਤਾਂ ਕਹਿੰਦੀਆਂ ਹਨ ਕਿ ਇਹ ਉਸ ਗਿਣਤੀ ਵਿੱਚ ਨਹੀਂ ਗਿਣੀਆਂ ਜਾਂਦੀਆਂ, ਜਦੋਂ ਤੱਕ ਆਮਦਨ ਵਿਦੇਸ਼ ਵਿੱਚ ਕਿਸੇ permanent establishment ਰਾਹੀਂ ਨਾ ਕਮਾਈ ਗਈ ਹੋਵੇ, ਅਤੇ ਇਨ੍ਹਾਂ ਲਈ ਮਾਲਕਾਂ ਨੂੰ ਰਿਟਰਨ ਦੇ "Other deductions" ਹਿੱਸੇ ਵਿੱਚ ਭੇਜਦੀਆਂ ਹਨ। ਇਸ ਲਈ ਮੋਹਾਲੀ ਦੇ ਘਰ ਲਈ ਲਏ ਕਰਜ਼ੇ ਦਾ ਵਿਆਜ ਮੋਹਾਲੀ ਦੇ ਕਿਰਾਏ ਦੇ ਸਾਹਮਣੇ ਖ਼ਰਚੇ ਵਜੋਂ ਨਹੀਂ ਭਰਿਆ ਜਾਂਦਾ।
ਭਾਰਤੀ ਟੈਕਸ ਅਤੇ offset
ਭਾਰਤ ਵਿੱਚ ਵਿਦੇਸ਼ ਵੱਸਦੇ ਮਾਲਕ ਦਾ ਕਿਰਾਏਦਾਰ ਕਿਰਾਏ ਵਿੱਚੋਂ ਸਰੋਤ 'ਤੇ ਟੈਕਸ ਕੱਟਦਾ ਹੈ, ਜਿਵੇਂ MA ਨੇ ਕਿਰਾਏਦਾਰ ਵੱਲੋਂ ਕੱਟੇ ਜਾਣ ਵਾਲੇ ਟੈਕਸ ਬਾਰੇ ਆਪਣੇ ਲੇਖ ਵਿੱਚ ਦੱਸਿਆ ਸੀ। ATO ਦਾ ਕਿਰਾਇਆ ਆਮਦਨ ਵਾਲਾ ਪੰਨਾ ਕਹਿੰਦਾ ਹੈ ਕਿ ਦੂਜੇ ਦੇਸ਼ ਵਿੱਚ ਕਮਾਏ ਕਿਰਾਏ 'ਤੇ ਭਰੇ ਟੈਕਸ ਲਈ foreign income tax offset ਕਲੇਮ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ।
2026 ਲਈ offset ਬਾਰੇ ATO ਦੀ ਗਾਈਡ (ਆਖ਼ਰੀ ਅਪਡੇਟ 30 ਮਈ 2026) ਚਾਰ ਹੱਦਾਂ ਤੈਅ ਕਰਦੀ ਹੈ, ਜਿਨ੍ਹਾਂ ਦਾ ਵੇਰਵਾ MA ਦੇ ਆਸਟ੍ਰੇਲੀਆ ਵੱਸਦੇ ਮਾਲਕਾਂ ਵੱਲੋਂ ਮੋਹਾਲੀ ਘਰ ਦੀ ਵਿਕਰੀ ਵਾਲੇ ਲੇਖ ਵਿੱਚ ਹੈ:
1. ਸਿਰਫ਼ ਉਹੀ ਟੈਕਸ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ ਜੋ ਭਰਿਆ ਹੋਇਆ ਰਹਿੰਦਾ ਹੈ। ਕਿਰਾਏਦਾਰ ਵੱਲੋਂ ਅੰਤਿਮ ਭਾਰਤੀ ਟੈਕਸ ਤੋਂ ਵੱਧ ਕੱਟਿਆ ਟੈਕਸ, ਜੋ ਭਾਰਤੀ ਰਿਟਰਨ ਭਰ ਕੇ ਵਾਪਸ ਲਿਆ ਜਾ ਸਕਦਾ ਹੈ, ਭਰਿਆ ਹੋਇਆ ਨਹੀਂ ਮੰਨਿਆ ਜਾਂਦਾ।
2. ਭਾਰਤ ਵਿੱਚ ਭਰੇ ਜੁਰਮਾਨੇ, ਦੰਡ ਅਤੇ ਵਿਆਜ ਨਹੀਂ ਗਿਣੇ ਜਾਂਦੇ।
3. A$1,000 ਤੱਕ ਦੇ ਕਲੇਮ ਲਈ ਹੋਰ ਕੋਈ ਗਿਣਤੀ ਨਹੀਂ ਚਾਹੀਦੀ। ਉਸ ਤੋਂ ਉੱਪਰ, offset ਉਸ ਵਾਧੂ ਆਸਟ੍ਰੇਲੀਆਈ ਟੈਕਸ ਤੱਕ ਸੀਮਤ ਹੈ ਜੋ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਕਾਰਨ ਬਣਦਾ ਹੈ।
4. ਹੱਦ ਤੋਂ ਉੱਪਰ ਦਾ ਭਾਰਤੀ ਟੈਕਸ ਨਾ ਵਾਪਸ ਕੀਤਾ ਜਾਂਦਾ ਹੈ, ਨਾ ਅਗਲੇ ਸਾਲ ਲਿਜਾਇਆ ਜਾ ਸਕਦਾ ਹੈ।
ਦਰਜ ਜੋਖਮ ਪਹਿਲੀ ਹੱਦ ਤੋਂ ਨਿਕਲਦਾ ਹੈ। ਜੋ ਮਾਲਕ ਭਾਰਤ ਵਿੱਚ ਕਿਰਾਏਦਾਰ ਵੱਲੋਂ ਕੱਟੀ ਪੂਰੀ ਰਕਮ ਆਸਟ੍ਰੇਲੀਆ ਵਿੱਚ ਕਲੇਮ ਕਰਦਾ ਹੈ, ਉਸ ਨੂੰ ਉਮੀਦ ਤੋਂ ਘੱਟ offset ਮਿਲ ਸਕਦਾ ਹੈ, ਜਦਕਿ ਵਾਪਸ ਮਿਲਣਯੋਗ ਭਾਰਤੀ ਟੈਕਸ ਤਦ ਤੱਕ ਬਿਨਾਂ ਕਲੇਮ ਪਿਆ ਰਹਿੰਦਾ ਹੈ ਜਦ ਤੱਕ ਸਮੇਂ ਸਿਰ ਭਾਰਤੀ ਰਿਟਰਨ ਨਾ ਭਰੀ ਜਾਵੇ, ਜਿਵੇਂ MA ਨੇ 31 ਦਸੰਬਰ ਦੀ ਰਿਫੰਡ ਸਮਾਂ ਸੀਮਾ ਬਾਰੇ ਆਪਣੀ ਰਿਪੋਰਟ ਵਿੱਚ ਦੱਸਿਆ ਸੀ।
A$50,000 ਦੀ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਵਾਲਾ ਸਵਾਲ
2025-26 ਦੀ ਰਿਟਰਨ ਇਹ ਵੀ ਪੁੱਛਦੀ ਹੈ ਕਿ ਕੀ ਸਾਲ ਵਿੱਚ ਕਿਸੇ ਵੀ ਸਮੇਂ ਮਾਲਕ ਕੋਲ ਆਸਟ੍ਰੇਲੀਆ ਤੋਂ ਬਾਹਰ A$50,000 ਜਾਂ ਵੱਧ ਦੀ ਜਾਇਦਾਦ ਸੀ। ATO ਦੀ ਸੂਚੀ ਵਿੱਚ ਅਚੱਲ ਜਾਇਦਾਦ ਪਹਿਲੇ ਨੰਬਰ 'ਤੇ ਹੈ, ਨਾਲ ਹੀ ਸ਼ੇਅਰ, ਬੈਂਕ ਜਮ੍ਹਾਂ ਅਤੇ ਦੂਜਿਆਂ ਨੂੰ ਦਿੱਤੇ ਕਰਜ਼ੇ ਵੀ ਹਨ। ਮੁੱਲ ਲਈ ਇਤਿਹਾਸਕ ਲਾਗਤ ਜਾਂ ਬਾਜ਼ਾਰ ਮੁੱਲ ਵਿੱਚੋਂ ਜੋ ਵੱਧ ਹੋਵੇ, ਉਹ ਲਿਆ ਜਾਂਦਾ ਹੈ, ਜਿਸ ਨੂੰ 30 ਜੂਨ 2026 ਦੀ ਵਟਾਂਦਰਾ ਦਰ 'ਤੇ ਬਦਲਿਆ ਜਾਂਦਾ ਹੈ, ਜਾਂ ਸਾਲ ਦੌਰਾਨ ਵਿਕੀ ਜਾਇਦਾਦ ਲਈ ਵਿਕਰੀ ਦੀ ਤਾਰੀਖ਼ ਦੀ ਦਰ 'ਤੇ।
ਪਰਿਵਾਰ ਨੂੰ ਕਿਰਾਏ 'ਤੇ ਦਿੱਤੇ ਘਰ
ਕਿਰਾਇਆ ਆਮਦਨ ਵਾਲਾ ਪੰਨਾ ਉਨ੍ਹਾਂ ਘਰਾਂ ਨੂੰ ਵੀ ਕਵਰ ਕਰਦਾ ਹੈ ਜੋ ਰਿਸ਼ਤੇਦਾਰਾਂ ਜਾਂ ਦੋਸਤਾਂ ਨੂੰ ਬਾਜ਼ਾਰ ਕਿਰਾਏ ਤੋਂ ਘੱਟ 'ਤੇ ਦਿੱਤੇ ਗਏ ਹੋਣ। ATO ਅਜਿਹੇ ਘਰ ਨੂੰ ਅੰਸ਼ਕ ਤੌਰ 'ਤੇ ਨਿੱਜੀ ਮੰਨਦਾ ਹੈ: ਕਟੌਤੀਆਂ ਵੰਡੀਆਂ ਜਾਂਦੀਆਂ ਹਨ, ਅਤੇ ਜਿੱਥੇ ਖ਼ਰਚੇ ਕਿਰਾਏ ਤੋਂ ਵੱਧ ਹੋਣ, ਉੱਥੇ ਉਹ ਕਟੌਤੀਆਂ ਨੂੰ ਮਿਲੇ ਕਿਰਾਏ ਤੱਕ ਸੀਮਤ ਕਰਨਾ ਮੰਨਦਾ ਹੈ, ਜਿਸ ਨਾਲ ਨਾ ਸ਼ੁੱਧ ਕਿਰਾਇਆ ਆਮਦਨ ਬਣਦੀ ਹੈ ਨਾ ਘਾਟਾ।
ਸੰਬੰਧਿਤ ਲੇਖ
- ਭਾਰਤ ਵਿੱਚ ਭਰਿਆ ਮੋਹਾਲੀ ਘਰ ਦੀ ਵਿਕਰੀ ਦਾ ਟੈਕਸ ਆਸਟ੍ਰੇਲੀਆਈ ਟੈਕਸ ਘਟਾਉਂਦਾ ਹੈ
- ਵਿਦੇਸ਼ ਤੋਂ ਮੋਹਾਲੀ ਦਾ ਘਰ ਕਿਰਾਏ 'ਤੇ ਦੇਣਾ: ਕਿਰਾਏਦਾਰ ਕਿਹੜਾ ਟੈਕਸ ਕੱਟਦਾ ਹੈ
- ਵਿਦੇਸ਼ ਵੱਸਦੇ ਮੋਹਾਲੀ ਘਰ ਵੇਚਣ ਵਾਲਿਆਂ ਕੋਲ ਟੈਕਸ ਰਿਫੰਡ ਲਈ 31 ਦਸੰਬਰ ਤੱਕ ਦਾ ਸਮਾਂ
- ਮੋਹਾਲੀ ਵਿੱਚ NRI ਵਜੋਂ ਪ੍ਰਾਪਰਟੀ ਖ਼ਰੀਦਣਾ
ਸਰੋਤ: ਅਸੀਂ ਜਿਨ੍ਹਾਂ ਸਰੋਤਾਂ ਦੀ ਵਰਤੋਂ ਕਰਦੇ ਹਾਂ, ਉਹ ਸਾਡੇ Editorial Sources ਪੰਨੇ 'ਤੇ ਦਿੱਤੇ ਗਏ ਹਨ।
ਇਹ ਲੇਖ ATO ਦੇ ਪੰਨਿਆਂ ਨੂੰ ਉਨ੍ਹਾਂ ਦੇ ਪ੍ਰਕਾਸ਼ਿਤ ਰੂਪ ਵਿੱਚ ਪੜ੍ਹਦਾ ਹੈ (ਕਿਰਾਇਆ ਆਮਦਨ ਪੰਨਾ 21 ਮਈ 2026 ਨੂੰ ਅਪਡੇਟ, myTax 2026 ਹਦਾਇਤਾਂ 1 ਜੂਨ 2026 ਨੂੰ ਪ੍ਰਕਾਸ਼ਿਤ, foreign income tax offset ਗਾਈਡ 30 ਮਈ 2026 ਨੂੰ ਅਪਡੇਟ), ਜਿਨ੍ਹਾਂ ਨੂੰ 21 ਨਵੰਬਰ 2026 ਨੂੰ ਪੜ੍ਹਿਆ ਗਿਆ। ਇਹ ਆਮ ਜਾਣਕਾਰੀ ਹੈ, ਟੈਕਸ ਜਾਂ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ, ਅਤੇ ਹਰ ਮਾਲਕ ਦੀ ਸਥਿਤੀ ਉਸ ਦੇ ਆਪਣੇ ਵਸੇਬੇ, ਆਮਦਨ ਅਤੇ ਰਿਕਾਰਡ 'ਤੇ ਨਿਰਭਰ ਕਰਦੀ ਹੈ।