
An owner living in Australia who sells a Mohali home can set the tax paid in India against the Australian tax on the same gain. The offset stops at the Australian tax on that gain, and Indian tax above it is lost.
The Australian Taxation Office (ATO) sets out the rules in its guide to the foreign income tax offset for 2026, last updated on 30 May 2026. An Australian resident must declare the gain from the sale in the Australian return and can then claim the offset for the Indian tax on it. India is on the guide's list of countries that have a tax treaty with Australia. How India taxes the sale is covered in our piece on a Mohali home sold from abroad.
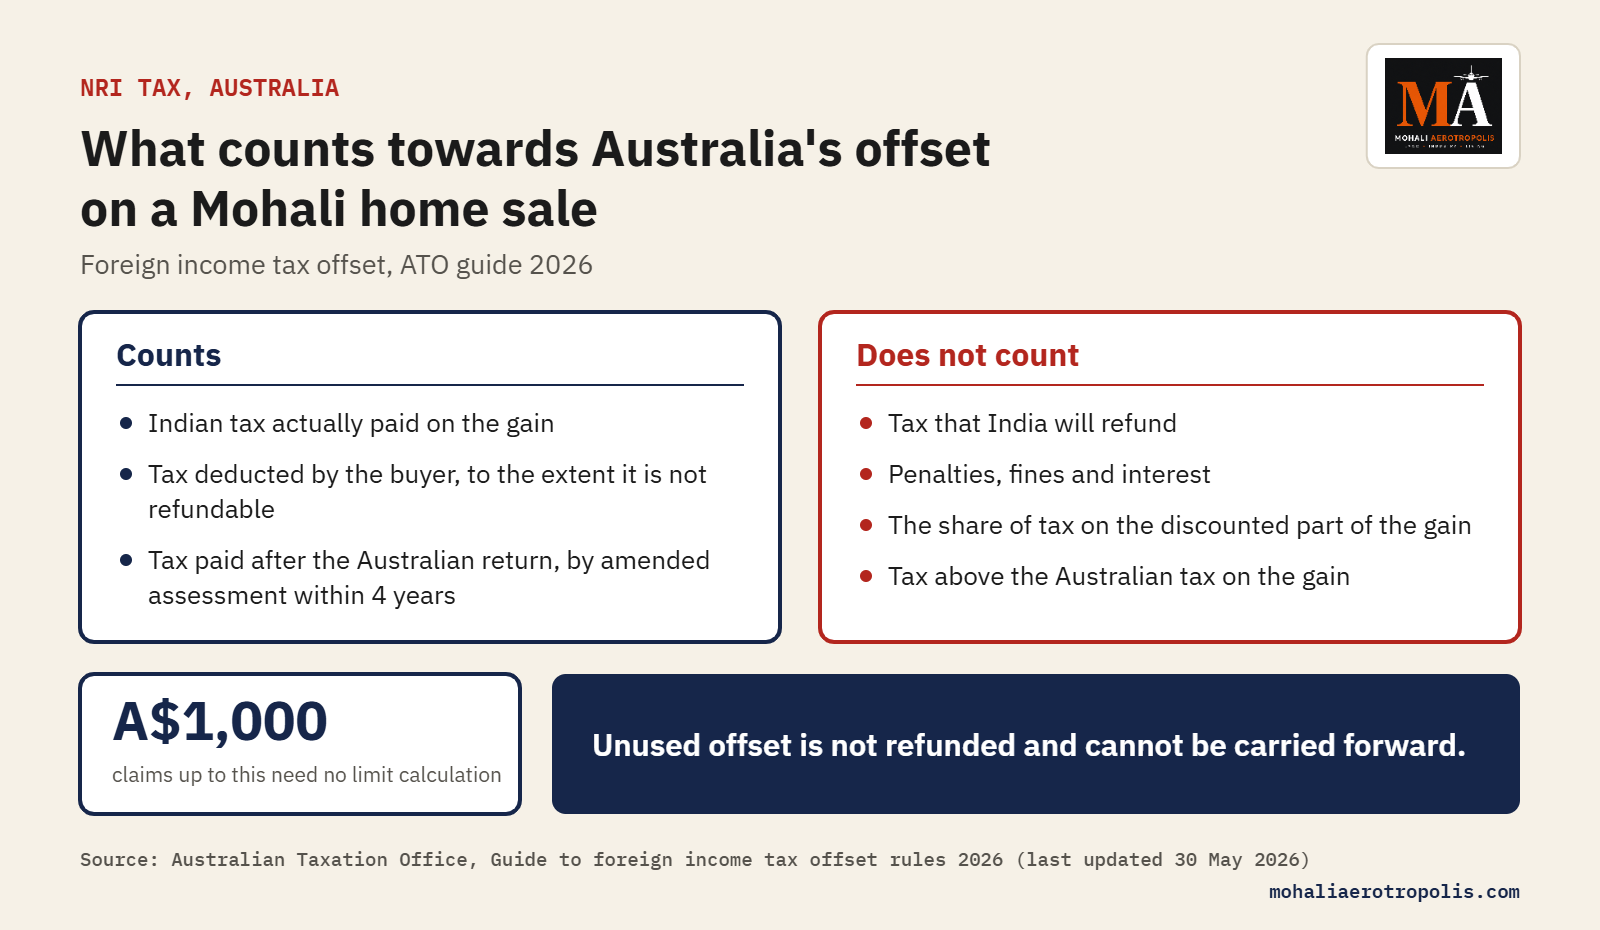
Only tax that stays paid counts
The tax must actually be paid. Where a taxpayer is entitled to a refund of foreign tax, the guide says, "the tax isn't considered to have been paid".
The buyer of a Mohali home deducts tax at source when the seller lives abroad, and the deduction can exceed the final Indian tax. The excess that can be claimed back in India, as set out in our report on the 31 December refund deadline, does not count in Australia.
Penalties, fines and interest paid in India do not count either.
The offset is capped at the Australian tax
A claim of up to A$1,000 needs no further working. Above that figure the offset is limited to the extra Australian tax, Medicare levy included, that the foreign income brings. The ATO measures it as the gap between the tax on the full income and the tax with the foreign income and its related deductions left out.
Indian tax above that limit is not refunded and cannot be carried to a later year. The United States lets a seller carry unused credit forward.
A discounted gain shrinks the Indian tax that counts
Where only part of a foreign gain is assessable in Australia, as under the capital gains discount, the foreign tax "must be apportioned accordingly". Only the matching share of the Indian tax goes towards the offset.
Capital losses have a similar effect. In the ATO's example, a taxpayer makes a foreign gain of A$10,000, pays foreign tax of A$2,000 and has an Australian capital loss of A$10,000. No net gain is assessed, so no offset is due. A taxpayer with smaller losses may set them first against Australian gains, which keeps more of the taxed foreign gain in the return.
The claim follows the payment date
Australia's income year ends on 30 June, three months after India's. The Indian tax on a sale is sometimes paid after the Australian return for that year has been lodged. The offset arises only once the tax is paid, and it belongs to the year in which the gain was declared, so the seller asks for an amended assessment. Four years are allowed, counted from the date the Indian tax was paid.
A refund from India after the offset has been claimed means an amended assessment to reduce it.
All amounts are converted to Australian dollars.
Proof of payment
The ATO does not ask for papers with the return but may call for them later. It accepts a certificate of tax deducted issued by the payer, a receipt or statement from the foreign tax authority, or a copy of the foreign return with a receipt showing the tax was paid. A notice of assessment that does not show payment is not enough. Records are generally kept for five years.
Related reading
- NRI Property Investment In Mohali
- Flats In Mohali
- Plots In Mohali
Sources: The sources we use are listed on our Editorial Sources page.
This report is based on the ATO guide as read on 12 November 2026. It is not tax or legal advice, and the offset in any case depends on the owner's own income, residence and the tax actually paid in India.
ऑस्ट्रेलिया में रहने वाला मालिक जब मोहाली का घर बेचता है, तो भारत में चुकाया टैक्स उसी मुनाफ़े पर लगने वाले ऑस्ट्रेलियाई टैक्स में से घटा सकता है। यह छूट उस मुनाफ़े पर बनने वाले ऑस्ट्रेलियाई टैक्स तक ही मिलती है, और उससे ऊपर का भारतीय टैक्स बेकार जाता है।
Australian Taxation Office (ATO) ने ये नियम 2026 की foreign income tax offset गाइड में दिए हैं, जिसे आख़िरी बार 30 मई 2026 को अपडेट किया गया। ऑस्ट्रेलिया के निवासी को बिक्री का मुनाफ़ा ऑस्ट्रेलियाई रिटर्न में दिखाना होता है, और फिर वह उस पर चुकाए भारतीय टैक्स का ऑफ़सेट मांग सकता है। गाइड की उस सूची में भारत शामिल है जिन देशों की ऑस्ट्रेलिया के साथ टैक्स संधि है। भारत इस बिक्री पर टैक्स कैसे लगाता है, यह विदेश से बेचे गए मोहाली के घर पर हमारे लेख में है।
वही टैक्स गिना जाता है जो चुकाया रह जाए
टैक्स सचमुच चुकाया गया होना चाहिए। गाइड कहती है कि जहां करदाता विदेशी टैक्स के रिफ़ंड का हक़दार है, वहां "the tax isn't considered to have been paid", यानी वह टैक्स चुकाया हुआ नहीं माना जाता।
बेचने वाला विदेश में रहता हो तो मोहाली के घर का ख़रीदार स्रोत पर टैक्स काटता है, और यह कटौती भारत के अंतिम टैक्स से ज़्यादा हो सकती है। जो ज़्यादा रकम भारत में वापस मांगी जा सकती है, जैसा 31 दिसंबर की रिफ़ंड समय सीमा पर हमारी रिपोर्ट में बताया गया है, वह ऑस्ट्रेलिया में नहीं गिनी जाती।
भारत में चुकाए जुर्माने और ब्याज भी नहीं गिने जाते।
ऑफ़सेट ऑस्ट्रेलियाई टैक्स तक सीमित
A$1,000 तक के दावे के लिए कोई और हिसाब नहीं लगाना पड़ता। इससे ऊपर ऑफ़सेट उतने ही अतिरिक्त ऑस्ट्रेलियाई टैक्स तक सीमित है, Medicare levy समेत, जितना विदेशी आय की वजह से बनता है। ATO इसे पूरी आय पर बने टैक्स और विदेशी आय तथा उससे जुड़ी कटौतियां हटाकर बने टैक्स के अंतर से नापता है।
इस सीमा से ऊपर का भारतीय टैक्स न वापस मिलता है, न अगले साल में ले जाया जा सकता है। अमेरिका बेचने वाले को बचा हुआ क्रेडिट आगे ले जाने देता है।
मुनाफ़े पर छूट मिले तो गिना जाने वाला भारतीय टैक्स घटता है
जहां विदेशी मुनाफ़े का सिर्फ़ एक हिस्सा ऑस्ट्रेलिया में टैक्स योग्य है, जैसे कैपिटल गेन डिस्काउंट में, वहां विदेशी टैक्स "must be apportioned accordingly", यानी उसी अनुपात में बांटना होता है। भारतीय टैक्स का उतना ही हिस्सा ऑफ़सेट में जाता है।
कैपिटल लॉस का असर भी ऐसा ही है। ATO के उदाहरण में एक करदाता को A$10,000 का विदेशी मुनाफ़ा होता है, वह A$2,000 विदेशी टैक्स चुकाता है और उसे ऑस्ट्रेलिया में A$10,000 का कैपिटल लॉस है। कोई शुद्ध मुनाफ़ा टैक्स में नहीं आता, इसलिए कोई ऑफ़सेट नहीं बनता। जिस करदाता का घाटा इससे छोटा है, वह उसे पहले ऑस्ट्रेलियाई मुनाफ़े के सामने रख सकता है, जिससे टैक्स चुका विदेशी मुनाफ़ा रिटर्न में ज़्यादा बचा रहता है।
दावा टैक्स चुकाने की तारीख़ से जुड़ा है
ऑस्ट्रेलिया का आय वर्ष 30 जून को खत्म होता है, भारत के वर्ष से तीन महीने बाद। बिक्री पर भारतीय टैक्स कई बार उस साल का ऑस्ट्रेलियाई रिटर्न भरे जाने के बाद चुकाया जाता है। ऑफ़सेट टैक्स चुकाने के बाद ही बनता है और उसी साल का होता है जिसमें मुनाफ़ा दिखाया गया था, इसलिए बेचने वाला संशोधित असेसमेंट मांगता है। इसके लिए चार साल मिलते हैं, भारतीय टैक्स चुकाने की तारीख़ से गिनकर।
ऑफ़सेट लेने के बाद भारत से रिफ़ंड आए तो उसे घटाने के लिए संशोधित असेसमेंट कराना होता है।
सारी रकम ऑस्ट्रेलियाई डॉलर में बदली जाती है।
भुगतान का सबूत
ATO रिटर्न के साथ कागज़ नहीं मांगता, पर बाद में मंगा सकता है। वह भुगतान करने वाले का जारी किया टैक्स कटौती का सर्टिफ़िकेट, विदेशी टैक्स विभाग की रसीद या स्टेटमेंट, या विदेशी रिटर्न की कॉपी के साथ टैक्स चुकाने की रसीद मानता है। जिस असेसमेंट नोटिस में भुगतान न दिखे, वह काफ़ी नहीं है। रिकॉर्ड आम तौर पर पांच साल रखने होते हैं।
संबंधित लेख
- मोहाली में NRI प्रॉपर्टी निवेश
- मोहाली में फ़्लैट
- मोहाली में प्लॉट
स्रोत: हम जिन स्रोतों का इस्तेमाल करते हैं, वे हमारे Editorial Sources पेज पर दिए गए हैं।
यह रिपोर्ट ATO की गाइड पर आधारित है, जिसे 12 नवंबर 2026 को पढ़ा गया। यह टैक्स या कानूनी सलाह नहीं है, और किसी भी मामले में ऑफ़सेट मालिक की अपनी आय, निवास और भारत में सचमुच चुकाए गए टैक्स पर निर्भर करता है।
ਆਸਟ੍ਰੇਲੀਆ ਵਿੱਚ ਰਹਿੰਦਾ ਮਾਲਕ ਜਦੋਂ ਮੋਹਾਲੀ ਦਾ ਘਰ ਵੇਚਦਾ ਹੈ, ਤਾਂ ਭਾਰਤ ਵਿੱਚ ਦਿੱਤਾ ਟੈਕਸ ਉਸੇ ਮੁਨਾਫ਼ੇ ਉੱਤੇ ਲੱਗਣ ਵਾਲੇ ਆਸਟ੍ਰੇਲੀਆਈ ਟੈਕਸ ਵਿੱਚੋਂ ਘਟਾ ਸਕਦਾ ਹੈ। ਇਹ ਛੋਟ ਉਸ ਮੁਨਾਫ਼ੇ ਉੱਤੇ ਬਣਦੇ ਆਸਟ੍ਰੇਲੀਆਈ ਟੈਕਸ ਤੱਕ ਹੀ ਮਿਲਦੀ ਹੈ, ਅਤੇ ਉਸ ਤੋਂ ਉੱਪਰ ਦਾ ਭਾਰਤੀ ਟੈਕਸ ਅਜਾਈਂ ਜਾਂਦਾ ਹੈ।
Australian Taxation Office (ATO) ਨੇ ਇਹ ਨਿਯਮ 2026 ਦੀ foreign income tax offset ਗਾਈਡ ਵਿੱਚ ਦਿੱਤੇ ਹਨ, ਜਿਸ ਨੂੰ ਆਖ਼ਰੀ ਵਾਰ 30 ਮਈ 2026 ਨੂੰ ਅੱਪਡੇਟ ਕੀਤਾ ਗਿਆ। ਆਸਟ੍ਰੇਲੀਆ ਦੇ ਨਿਵਾਸੀ ਨੂੰ ਵਿਕਰੀ ਦਾ ਮੁਨਾਫ਼ਾ ਆਸਟ੍ਰੇਲੀਆਈ ਰਿਟਰਨ ਵਿੱਚ ਦਿਖਾਉਣਾ ਪੈਂਦਾ ਹੈ, ਅਤੇ ਫਿਰ ਉਹ ਉਸ ਉੱਤੇ ਦਿੱਤੇ ਭਾਰਤੀ ਟੈਕਸ ਦਾ ਆਫ਼ਸੈੱਟ ਮੰਗ ਸਕਦਾ ਹੈ। ਗਾਈਡ ਦੀ ਉਸ ਸੂਚੀ ਵਿੱਚ ਭਾਰਤ ਸ਼ਾਮਲ ਹੈ ਜਿਨ੍ਹਾਂ ਦੇਸ਼ਾਂ ਦੀ ਆਸਟ੍ਰੇਲੀਆ ਨਾਲ ਟੈਕਸ ਸੰਧੀ ਹੈ। ਭਾਰਤ ਇਸ ਵਿਕਰੀ ਉੱਤੇ ਟੈਕਸ ਕਿਵੇਂ ਲਾਉਂਦਾ ਹੈ, ਇਹ ਵਿਦੇਸ਼ ਤੋਂ ਵੇਚੇ ਗਏ ਮੋਹਾਲੀ ਦੇ ਘਰ ਬਾਰੇ ਸਾਡੇ ਲੇਖ ਵਿੱਚ ਹੈ।
ਉਹੀ ਟੈਕਸ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ ਜੋ ਦਿੱਤਾ ਰਹਿ ਜਾਵੇ
ਟੈਕਸ ਸੱਚਮੁੱਚ ਦਿੱਤਾ ਗਿਆ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ। ਗਾਈਡ ਕਹਿੰਦੀ ਹੈ ਕਿ ਜਿੱਥੇ ਟੈਕਸ ਦੇਣ ਵਾਲਾ ਵਿਦੇਸ਼ੀ ਟੈਕਸ ਦੇ ਰਿਫ਼ੰਡ ਦਾ ਹੱਕਦਾਰ ਹੈ, ਉੱਥੇ "the tax isn't considered to have been paid", ਯਾਨੀ ਉਹ ਟੈਕਸ ਦਿੱਤਾ ਹੋਇਆ ਨਹੀਂ ਮੰਨਿਆ ਜਾਂਦਾ।
ਵੇਚਣ ਵਾਲਾ ਵਿਦੇਸ਼ ਰਹਿੰਦਾ ਹੋਵੇ ਤਾਂ ਮੋਹਾਲੀ ਦੇ ਘਰ ਦਾ ਖ਼ਰੀਦਦਾਰ ਸਰੋਤ ਉੱਤੇ ਟੈਕਸ ਕੱਟਦਾ ਹੈ, ਅਤੇ ਇਹ ਕਟੌਤੀ ਭਾਰਤ ਦੇ ਅੰਤਿਮ ਟੈਕਸ ਤੋਂ ਵੱਧ ਹੋ ਸਕਦੀ ਹੈ। ਜੋ ਵਾਧੂ ਰਕਮ ਭਾਰਤ ਵਿੱਚ ਵਾਪਸ ਮੰਗੀ ਜਾ ਸਕਦੀ ਹੈ, ਜਿਵੇਂ 31 ਦਸੰਬਰ ਦੀ ਰਿਫ਼ੰਡ ਸਮਾਂ ਸੀਮਾ ਬਾਰੇ ਸਾਡੀ ਰਿਪੋਰਟ ਵਿੱਚ ਦੱਸਿਆ ਗਿਆ ਹੈ, ਉਹ ਆਸਟ੍ਰੇਲੀਆ ਵਿੱਚ ਨਹੀਂ ਗਿਣੀ ਜਾਂਦੀ।
ਭਾਰਤ ਵਿੱਚ ਦਿੱਤੇ ਜੁਰਮਾਨੇ ਅਤੇ ਵਿਆਜ ਵੀ ਨਹੀਂ ਗਿਣੇ ਜਾਂਦੇ।
ਆਫ਼ਸੈੱਟ ਆਸਟ੍ਰੇਲੀਆਈ ਟੈਕਸ ਤੱਕ ਸੀਮਤ
A$1,000 ਤੱਕ ਦੇ ਦਾਅਵੇ ਲਈ ਕੋਈ ਹੋਰ ਹਿਸਾਬ ਨਹੀਂ ਲਾਉਣਾ ਪੈਂਦਾ। ਇਸ ਤੋਂ ਉੱਪਰ ਆਫ਼ਸੈੱਟ ਓਨੇ ਹੀ ਵਾਧੂ ਆਸਟ੍ਰੇਲੀਆਈ ਟੈਕਸ ਤੱਕ ਸੀਮਤ ਹੈ, Medicare levy ਸਮੇਤ, ਜਿੰਨਾ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਕਰਕੇ ਬਣਦਾ ਹੈ। ATO ਇਸ ਨੂੰ ਪੂਰੀ ਆਮਦਨ ਉੱਤੇ ਬਣੇ ਟੈਕਸ ਅਤੇ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਤੇ ਉਸ ਨਾਲ ਜੁੜੀਆਂ ਕਟੌਤੀਆਂ ਹਟਾ ਕੇ ਬਣੇ ਟੈਕਸ ਦੇ ਫ਼ਰਕ ਨਾਲ ਮਾਪਦਾ ਹੈ।
ਇਸ ਹੱਦ ਤੋਂ ਉੱਪਰ ਦਾ ਭਾਰਤੀ ਟੈਕਸ ਨਾ ਵਾਪਸ ਮਿਲਦਾ ਹੈ, ਨਾ ਅਗਲੇ ਸਾਲ ਵਿੱਚ ਲਿਜਾਇਆ ਜਾ ਸਕਦਾ ਹੈ। ਅਮਰੀਕਾ ਵੇਚਣ ਵਾਲੇ ਨੂੰ ਬਚਿਆ ਕ੍ਰੈਡਿਟ ਅੱਗੇ ਲਿਜਾਣ ਦਿੰਦਾ ਹੈ।
ਮੁਨਾਫ਼ੇ ਉੱਤੇ ਛੋਟ ਮਿਲੇ ਤਾਂ ਗਿਣਿਆ ਜਾਣ ਵਾਲਾ ਭਾਰਤੀ ਟੈਕਸ ਘਟਦਾ ਹੈ
ਜਿੱਥੇ ਵਿਦੇਸ਼ੀ ਮੁਨਾਫ਼ੇ ਦਾ ਸਿਰਫ਼ ਇੱਕ ਹਿੱਸਾ ਆਸਟ੍ਰੇਲੀਆ ਵਿੱਚ ਟੈਕਸਯੋਗ ਹੈ, ਜਿਵੇਂ ਕੈਪੀਟਲ ਗੇਨ ਡਿਸਕਾਊਂਟ ਵਿੱਚ, ਉੱਥੇ ਵਿਦੇਸ਼ੀ ਟੈਕਸ "must be apportioned accordingly", ਯਾਨੀ ਉਸੇ ਅਨੁਪਾਤ ਵਿੱਚ ਵੰਡਣਾ ਪੈਂਦਾ ਹੈ। ਭਾਰਤੀ ਟੈਕਸ ਦਾ ਓਨਾ ਹੀ ਹਿੱਸਾ ਆਫ਼ਸੈੱਟ ਵਿੱਚ ਜਾਂਦਾ ਹੈ।
ਕੈਪੀਟਲ ਲੌਸ ਦਾ ਅਸਰ ਵੀ ਇਹੋ ਜਿਹਾ ਹੈ। ATO ਦੀ ਮਿਸਾਲ ਵਿੱਚ ਇੱਕ ਟੈਕਸ ਦੇਣ ਵਾਲੇ ਨੂੰ A$10,000 ਦਾ ਵਿਦੇਸ਼ੀ ਮੁਨਾਫ਼ਾ ਹੁੰਦਾ ਹੈ, ਉਹ A$2,000 ਵਿਦੇਸ਼ੀ ਟੈਕਸ ਦਿੰਦਾ ਹੈ ਅਤੇ ਉਸ ਨੂੰ ਆਸਟ੍ਰੇਲੀਆ ਵਿੱਚ A$10,000 ਦਾ ਕੈਪੀਟਲ ਲੌਸ ਹੈ। ਕੋਈ ਸ਼ੁੱਧ ਮੁਨਾਫ਼ਾ ਟੈਕਸ ਵਿੱਚ ਨਹੀਂ ਆਉਂਦਾ, ਇਸ ਲਈ ਕੋਈ ਆਫ਼ਸੈੱਟ ਨਹੀਂ ਬਣਦਾ। ਜਿਸ ਟੈਕਸ ਦੇਣ ਵਾਲੇ ਦਾ ਘਾਟਾ ਇਸ ਤੋਂ ਛੋਟਾ ਹੈ, ਉਹ ਉਸ ਨੂੰ ਪਹਿਲਾਂ ਆਸਟ੍ਰੇਲੀਆਈ ਮੁਨਾਫ਼ੇ ਦੇ ਸਾਹਮਣੇ ਰੱਖ ਸਕਦਾ ਹੈ, ਜਿਸ ਨਾਲ ਟੈਕਸ ਦਿੱਤਾ ਵਿਦੇਸ਼ੀ ਮੁਨਾਫ਼ਾ ਰਿਟਰਨ ਵਿੱਚ ਵੱਧ ਬਚਿਆ ਰਹਿੰਦਾ ਹੈ।
ਦਾਅਵਾ ਟੈਕਸ ਦੇਣ ਦੀ ਤਾਰੀਖ਼ ਨਾਲ ਜੁੜਿਆ ਹੈ
ਆਸਟ੍ਰੇਲੀਆ ਦਾ ਆਮਦਨ ਸਾਲ 30 ਜੂਨ ਨੂੰ ਖ਼ਤਮ ਹੁੰਦਾ ਹੈ, ਭਾਰਤ ਦੇ ਸਾਲ ਤੋਂ ਤਿੰਨ ਮਹੀਨੇ ਬਾਅਦ। ਵਿਕਰੀ ਉੱਤੇ ਭਾਰਤੀ ਟੈਕਸ ਕਈ ਵਾਰ ਉਸ ਸਾਲ ਦੀ ਆਸਟ੍ਰੇਲੀਆਈ ਰਿਟਰਨ ਭਰੇ ਜਾਣ ਤੋਂ ਬਾਅਦ ਦਿੱਤਾ ਜਾਂਦਾ ਹੈ। ਆਫ਼ਸੈੱਟ ਟੈਕਸ ਦੇਣ ਤੋਂ ਬਾਅਦ ਹੀ ਬਣਦਾ ਹੈ ਅਤੇ ਉਸੇ ਸਾਲ ਦਾ ਹੁੰਦਾ ਹੈ ਜਿਸ ਵਿੱਚ ਮੁਨਾਫ਼ਾ ਦਿਖਾਇਆ ਗਿਆ ਸੀ, ਇਸ ਲਈ ਵੇਚਣ ਵਾਲਾ ਸੋਧੀ ਹੋਈ ਅਸੈਸਮੈਂਟ ਮੰਗਦਾ ਹੈ। ਇਸ ਲਈ ਚਾਰ ਸਾਲ ਮਿਲਦੇ ਹਨ, ਭਾਰਤੀ ਟੈਕਸ ਦੇਣ ਦੀ ਤਾਰੀਖ਼ ਤੋਂ ਗਿਣ ਕੇ।
ਆਫ਼ਸੈੱਟ ਲੈਣ ਤੋਂ ਬਾਅਦ ਭਾਰਤ ਤੋਂ ਰਿਫ਼ੰਡ ਆਵੇ ਤਾਂ ਉਸ ਨੂੰ ਘਟਾਉਣ ਲਈ ਸੋਧੀ ਹੋਈ ਅਸੈਸਮੈਂਟ ਕਰਾਉਣੀ ਪੈਂਦੀ ਹੈ।
ਸਾਰੀਆਂ ਰਕਮਾਂ ਆਸਟ੍ਰੇਲੀਆਈ ਡਾਲਰ ਵਿੱਚ ਬਦਲੀਆਂ ਜਾਂਦੀਆਂ ਹਨ।
ਭੁਗਤਾਨ ਦਾ ਸਬੂਤ
ATO ਰਿਟਰਨ ਨਾਲ ਕਾਗਜ਼ ਨਹੀਂ ਮੰਗਦਾ, ਪਰ ਬਾਅਦ ਵਿੱਚ ਮੰਗਵਾ ਸਕਦਾ ਹੈ। ਉਹ ਭੁਗਤਾਨ ਕਰਨ ਵਾਲੇ ਦਾ ਜਾਰੀ ਕੀਤਾ ਟੈਕਸ ਕਟੌਤੀ ਦਾ ਸਰਟੀਫ਼ਿਕੇਟ, ਵਿਦੇਸ਼ੀ ਟੈਕਸ ਵਿਭਾਗ ਦੀ ਰਸੀਦ ਜਾਂ ਸਟੇਟਮੈਂਟ, ਜਾਂ ਵਿਦੇਸ਼ੀ ਰਿਟਰਨ ਦੀ ਕਾਪੀ ਨਾਲ ਟੈਕਸ ਦੇਣ ਦੀ ਰਸੀਦ ਮੰਨਦਾ ਹੈ। ਜਿਸ ਅਸੈਸਮੈਂਟ ਨੋਟਿਸ ਵਿੱਚ ਭੁਗਤਾਨ ਨਾ ਦਿਸੇ, ਉਹ ਕਾਫ਼ੀ ਨਹੀਂ ਹੈ। ਰਿਕਾਰਡ ਆਮ ਤੌਰ ਉੱਤੇ ਪੰਜ ਸਾਲ ਰੱਖਣੇ ਪੈਂਦੇ ਹਨ।
ਸੰਬੰਧਿਤ ਲੇਖ
- ਮੋਹਾਲੀ ਵਿੱਚ NRI ਪ੍ਰਾਪਰਟੀ ਨਿਵੇਸ਼
- ਮੋਹਾਲੀ ਵਿੱਚ ਫ਼ਲੈਟ
- ਮੋਹਾਲੀ ਵਿੱਚ ਪਲਾਟ
ਸਰੋਤ: ਅਸੀਂ ਜਿਨ੍ਹਾਂ ਸਰੋਤਾਂ ਦੀ ਵਰਤੋਂ ਕਰਦੇ ਹਾਂ, ਉਹ ਸਾਡੇ Editorial Sources ਪੰਨੇ 'ਤੇ ਦਿੱਤੇ ਗਏ ਹਨ।
ਇਹ ਰਿਪੋਰਟ ATO ਦੀ ਗਾਈਡ 'ਤੇ ਆਧਾਰਿਤ ਹੈ, ਜਿਸ ਨੂੰ 12 ਨਵੰਬਰ 2026 ਨੂੰ ਪੜ੍ਹਿਆ ਗਿਆ। ਇਹ ਟੈਕਸ ਜਾਂ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ ਹੈ, ਅਤੇ ਕਿਸੇ ਵੀ ਮਾਮਲੇ ਵਿੱਚ ਆਫ਼ਸੈੱਟ ਮਾਲਕ ਦੀ ਆਪਣੀ ਆਮਦਨ, ਨਿਵਾਸ ਅਤੇ ਭਾਰਤ ਵਿੱਚ ਸੱਚਮੁੱਚ ਦਿੱਤੇ ਟੈਕਸ ਉੱਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ।