
A tenant who pays a resident landlord more than ₹50,000 a month for a house, flat or shop must deduct tax from the rent and deposit it with the government. The duty falls on individual tenants and Hindu undivided families, not only on companies, and it applies in Mohali, Zirakpur, Kharar and the rest of the Tricity as it does across India.
Since 1 April 2026 the rule sits in section 393(1) of the Income-tax Act, 2025, at serial number 2(i) of its table, in place of the old section 194-IB. The Income Tax Department's FAQs on TDS on rent set the rate at 2%, with no surcharge or cess added. The deduction is made once a year, not every month, which is why many tenants miss it.
Who has to deduct
- Tenant: an individual or Hindu undivided family. Those large enough in business or profession to fall under serial number 2(ii) follow a separate regime with quarterly statements in Form 140.
- Landlord: a resident of India. Rent paid to an owner living abroad falls under a different rule.
- Rent: more than ₹50,000 for a month or part of a month. Rent of exactly ₹50,000 does not count.
- What counts as rent: only payment for land or a building. Payments for furniture, fittings, plant or equipment are excluded.
- House rent allowance: a salaried tenant who claims it must still deduct, Business Standard reported in April 2025 under the old law.
Where a home has more than one owner, Form 141 asks for each landlord's share of the rent. In its answer on the related entry for larger businesses, the Department's FAQ applies the ₹50,000 test to each co-owner separately when their shares are definite.
When and how the tax is paid
1. Whole year let out: the tax is deducted when the rent for March, the last month of the tax year, is paid or credited, whichever comes first.
2. Tenancy ends during the year: the tax is deducted from the rent for the last month of the tenancy.
3. Within 30 days from the end of that month, the tenant deposits the tax through Form 141 on the income tax e-filing portal, using a PAN login. No TAN is needed. Form 141 replaced Form 26QC.
4. Within 15 days of the Form 141 due date, the tenant downloads the certificate in Form 132 from TRACES and gives it to the landlord.
The landlord then sees the credit in the annual information statement, Form 168, and claims it when filing a return.
A worked example
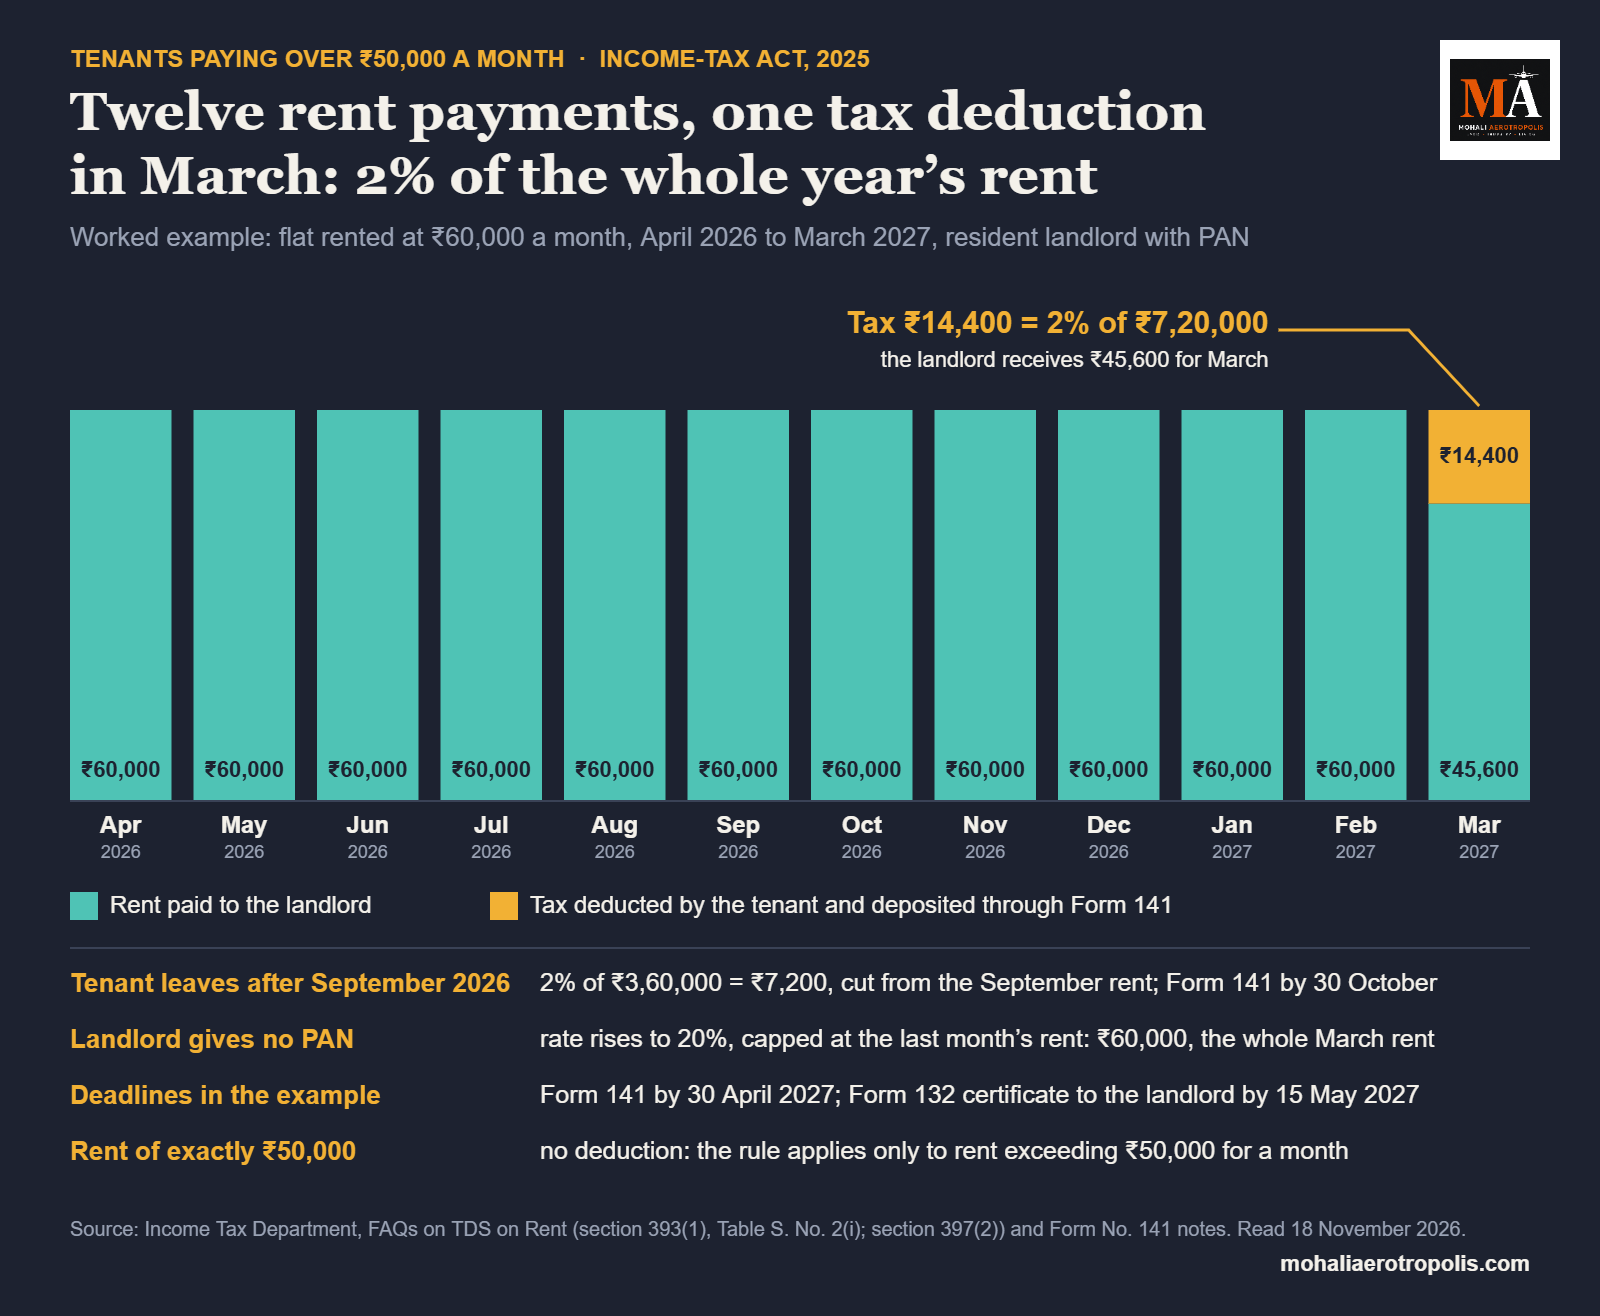
A tenant rents a flat at ₹60,000 a month from April 2026 to March 2027.
- Rent for the year: ₹7,20,000
- Tax at 2%: ₹14,400, deducted from the March 2027 rent
- Paid to the landlord for March: ₹45,600
- Form 141 deadline: 30 April 2027
- Form 132 to the landlord: by 15 May 2027
If the same tenant moves out at the end of September 2026 after six months, the tax is 2% of ₹3,60,000, or ₹7,200. It comes out of the September rent, and Form 141 is due by 30 October 2026.
When the landlord gives no PAN
The rate rises to the highest of the rate in the Act, the rate in force, or 20%, under section 397(2). The FAQ caps the deduction at the rent for the last month of the tax year or of the tenancy. In the example, 20% of ₹7,20,000 would be ₹1,44,000, but the cap holds the deduction to ₹60,000, so the whole March rent goes to the government instead of the landlord.
Points to check
- A landlord with a lower or nil deduction certificate from the assessing officer under section 395 can share its number, and Form 141 has a field for it.
- The portal asks for an active PAN. It recommends linking PAN with Aadhaar and warns that an unlinked PAN is inoperative.
- A tenant who skips the deduction risks being treated as in default, with interest and recovery of the tax that should have been deducted, Business Standard reported under the old law. The Department's FAQ for the new Act does not list the interest rates.
- The tax deduction is separate from the tenancy paperwork. Registration of the rent agreement and police verification of tenants are covered in the related reading below.
Related reading
- Renting out a Mohali home from abroad: the tax the tenant deducts
- Mohali tenancy rules under the Punjab Rent Act
- Mohali landlords get tenants verified at 6 police centres
Sources: The sources we use are listed on our Editorial Sources page.
This article explains published tax rules for general information. It is not tax, legal or financial advice. Sources were read on 18 November 2026: the Income Tax Department's FAQs on TDS on rent, the Department's user manual and form notes for Form 141, and Business Standard (15 April 2025).
जो किरायेदार किसी निवासी मकान-मालिक को मकान, फ्लैट या दुकान के लिए हर महीने ₹50,000 से अधिक किराया देता है, उसे किराये में से टैक्स काटकर सरकार के पास जमा करना होता है। यह ज़िम्मेदारी केवल कंपनियों की नहीं, बल्कि व्यक्तिगत किरायेदारों और हिंदू अविभाजित परिवारों की भी है, और यह मोहाली, ज़ीरकपुर, खरड़ तथा पूरे ट्राइसिटी में उसी तरह लागू होती है जैसे पूरे भारत में।
1 अप्रैल 2026 से यह नियम आयकर अधिनियम, 2025 की धारा 393(1) की तालिका के क्रमांक 2(i) में है, जिसने पुरानी धारा 194-IB की जगह ली है। आयकर विभाग के TDS on rent संबंधी FAQ के अनुसार दर 2% है, जिस पर कोई सरचार्ज या सेस नहीं जुड़ता। यह कटौती हर महीने नहीं, साल में एक बार होती है, और इसी कारण कई किरायेदार इसे भूल जाते हैं।
कटौती किसे करनी है
- किरायेदार: कोई व्यक्ति या हिंदू अविभाजित परिवार। जिनका कारोबार या पेशा इतना बड़ा है कि वे क्रमांक 2(ii) में आते हैं, उन पर अलग व्यवस्था लागू होती है, जिसमें Form 140 में तिमाही विवरण दिए जाते हैं।
- मकान-मालिक: भारत का निवासी। विदेश में रहने वाले मालिक को दिए गए किराये पर अलग नियम लागू होता है।
- किराया: किसी महीने या महीने के हिस्से के लिए ₹50,000 से अधिक। ठीक ₹50,000 का किराया इसमें नहीं आता।
- किराया किसे माना जाता है: केवल ज़मीन या इमारत का भुगतान। फ़र्नीचर, फ़िटिंग, प्लांट या उपकरण के भुगतान इसमें शामिल नहीं हैं।
- मकान किराया भत्ता: Business Standard ने अप्रैल 2025 में पुराने कानून के तहत बताया था कि HRA का दावा करने वाले वेतनभोगी किरायेदार को भी कटौती करनी होती है।
जहाँ घर के एक से अधिक मालिक हैं, वहाँ Form 141 हर मकान-मालिक का किराये में हिस्सा पूछता है। बड़े कारोबारों वाली संबंधित प्रविष्टि के उत्तर में विभाग का FAQ ₹50,000 की सीमा हर सह-मालिक पर अलग-अलग लागू करता है, जब उनके हिस्से तय हों।
टैक्स कब और कैसे जमा होता है
1. पूरे साल किराये पर: टैक्स तब काटा जाता है जब टैक्स वर्ष के आख़िरी महीने, मार्च, का किराया दिया या जमा किया जाए, जो भी पहले हो।
2. साल के बीच किरायेदारी ख़त्म हो: टैक्स किरायेदारी के आख़िरी महीने के किराये में से काटा जाता है।
3. उस महीने की समाप्ति से 30 दिन के भीतर किरायेदार आयकर ई-फ़ाइलिंग पोर्टल पर PAN लॉगिन से Form 141 के ज़रिए टैक्स जमा करता है। TAN की ज़रूरत नहीं है। Form 141 ने Form 26QC की जगह ली है।
4. Form 141 की नियत तारीख़ से 15 दिन के भीतर किरायेदार TRACES से Form 132 में प्रमाणपत्र डाउनलोड करके मकान-मालिक को देता है।
इसके बाद मकान-मालिक को यह क्रेडिट वार्षिक सूचना विवरण, Form 168, में दिखता है और वह रिटर्न भरते समय इसका दावा करता है।
एक उदाहरण
एक किरायेदार अप्रैल 2026 से मार्च 2027 तक ₹60,000 महीने पर फ्लैट किराये पर लेता है।
- साल भर का किराया: ₹7,20,000
- 2% की दर से टैक्स: ₹14,400, मार्च 2027 के किराये में से काटा गया
- मार्च के लिए मकान-मालिक को भुगतान: ₹45,600
- Form 141 की अंतिम तारीख़: 30 अप्रैल 2027
- मकान-मालिक को Form 132: 15 मई 2027 तक
अगर वही किरायेदार छह महीने बाद सितंबर 2026 के अंत में घर छोड़ देता है, तो टैक्स ₹3,60,000 का 2%, यानी ₹7,200 होगा। यह सितंबर के किराये में से कटेगा, और Form 141 30 अक्टूबर 2026 तक जमा करना होगा।
जब मकान-मालिक PAN न दे
धारा 397(2) के तहत दर अधिनियम में दी गई दर, लागू दर या 20%, इनमें से जो सबसे अधिक हो, उतनी हो जाती है। FAQ के अनुसार कटौती टैक्स वर्ष या किरायेदारी के आख़िरी महीने के किराये से अधिक नहीं हो सकती। उदाहरण में ₹7,20,000 का 20% ₹1,44,000 होता, लेकिन इस सीमा के कारण कटौती ₹60,000 पर रुक जाती है, यानी मार्च का पूरा किराया मकान-मालिक के बजाय सरकार के पास जाता है।
जाँचने लायक बातें
- जिस मकान-मालिक के पास धारा 395 के तहत असेसिंग ऑफ़िसर से कम या शून्य कटौती का प्रमाणपत्र है, वह उसका नंबर दे सकता है, और Form 141 में इसके लिए जगह है।
- पोर्टल सक्रिय PAN माँगता है। वह PAN को Aadhaar से जोड़ने की सलाह देता है और चेतावनी देता है कि बिना जुड़ा PAN निष्क्रिय है।
- Business Standard ने पुराने कानून के तहत बताया था कि कटौती न करने वाले किरायेदार को डिफ़ॉल्ट में माना जा सकता है, उस पर ब्याज लग सकता है और न काटा गया टैक्स उससे वसूला जा सकता है। नए अधिनियम के लिए विभाग के FAQ में ब्याज की दरें नहीं दी गई हैं।
- टैक्स कटौती किरायेदारी के काग़ज़ों से अलग है। किराया समझौते का पंजीकरण और किरायेदारों का पुलिस सत्यापन नीचे दी गई संबंधित सामग्री में है।
संबंधित पढ़ें
- विदेश से मोहाली का घर किराये पर देना: किरायेदार द्वारा काटा जाने वाला टैक्स
- पंजाब किराया अधिनियम के तहत मोहाली के किरायेदारी नियम
- मोहाली के मकान-मालिक 6 पुलिस केंद्रों पर किरायेदारों का सत्यापन करवा सकते हैं
स्रोत: हम जिन स्रोतों का उपयोग करते हैं, वे हमारे Editorial Sources पेज पर सूचीबद्ध हैं।
यह लेख प्रकाशित टैक्स नियमों को सामान्य जानकारी के लिए समझाता है। यह टैक्स, कानूनी या वित्तीय सलाह नहीं है। स्रोत 18 नवंबर 2026 को पढ़े गए: आयकर विभाग के TDS on rent संबंधी FAQ, Form 141 के लिए विभाग का यूज़र मैनुअल और फ़ॉर्म नोट्स, और Business Standard (15 अप्रैल 2025)।
ਜਿਹੜਾ ਕਿਰਾਏਦਾਰ ਕਿਸੇ ਨਿਵਾਸੀ ਮਕਾਨ-ਮਾਲਕ ਨੂੰ ਮਕਾਨ, ਫਲੈਟ ਜਾਂ ਦੁਕਾਨ ਲਈ ਹਰ ਮਹੀਨੇ ₹50,000 ਤੋਂ ਵੱਧ ਕਿਰਾਇਆ ਦਿੰਦਾ ਹੈ, ਉਸ ਨੂੰ ਕਿਰਾਏ ਵਿੱਚੋਂ ਟੈਕਸ ਕੱਟ ਕੇ ਸਰਕਾਰ ਕੋਲ ਜਮ੍ਹਾਂ ਕਰਵਾਉਣਾ ਪੈਂਦਾ ਹੈ। ਇਹ ਜ਼ਿੰਮੇਵਾਰੀ ਸਿਰਫ਼ ਕੰਪਨੀਆਂ ਦੀ ਨਹੀਂ, ਸਗੋਂ ਨਿੱਜੀ ਕਿਰਾਏਦਾਰਾਂ ਅਤੇ ਹਿੰਦੂ ਅਣਵੰਡੇ ਪਰਿਵਾਰਾਂ ਦੀ ਵੀ ਹੈ, ਅਤੇ ਇਹ ਮੋਹਾਲੀ, ਜ਼ੀਰਕਪੁਰ, ਖਰੜ ਅਤੇ ਪੂਰੇ ਟ੍ਰਾਈਸਿਟੀ ਵਿੱਚ ਉਸੇ ਤਰ੍ਹਾਂ ਲਾਗੂ ਹੁੰਦੀ ਹੈ ਜਿਵੇਂ ਪੂਰੇ ਭਾਰਤ ਵਿੱਚ।
1 ਅਪ੍ਰੈਲ 2026 ਤੋਂ ਇਹ ਨਿਯਮ ਆਮਦਨ ਕਰ ਐਕਟ, 2025 ਦੀ ਧਾਰਾ 393(1) ਦੀ ਸਾਰਣੀ ਦੇ ਲੜੀ ਨੰਬਰ 2(i) ਵਿੱਚ ਹੈ, ਜਿਸ ਨੇ ਪੁਰਾਣੀ ਧਾਰਾ 194-IB ਦੀ ਥਾਂ ਲਈ ਹੈ। ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਦੇ TDS on rent ਬਾਰੇ FAQ ਅਨੁਸਾਰ ਦਰ 2% ਹੈ, ਜਿਸ ਉੱਤੇ ਕੋਈ ਸਰਚਾਰਜ ਜਾਂ ਸੈੱਸ ਨਹੀਂ ਜੁੜਦਾ। ਇਹ ਕਟੌਤੀ ਹਰ ਮਹੀਨੇ ਨਹੀਂ, ਸਾਲ ਵਿੱਚ ਇੱਕ ਵਾਰ ਹੁੰਦੀ ਹੈ, ਅਤੇ ਇਸੇ ਕਰਕੇ ਕਈ ਕਿਰਾਏਦਾਰ ਇਸ ਨੂੰ ਭੁੱਲ ਜਾਂਦੇ ਹਨ।
ਕਟੌਤੀ ਕਿਸ ਨੇ ਕਰਨੀ ਹੈ
- ਕਿਰਾਏਦਾਰ: ਕੋਈ ਵਿਅਕਤੀ ਜਾਂ ਹਿੰਦੂ ਅਣਵੰਡਿਆ ਪਰਿਵਾਰ। ਜਿਨ੍ਹਾਂ ਦਾ ਕਾਰੋਬਾਰ ਜਾਂ ਪੇਸ਼ਾ ਇੰਨਾ ਵੱਡਾ ਹੈ ਕਿ ਉਹ ਲੜੀ ਨੰਬਰ 2(ii) ਵਿੱਚ ਆਉਂਦੇ ਹਨ, ਉਨ੍ਹਾਂ ਉੱਤੇ ਵੱਖਰੀ ਵਿਵਸਥਾ ਲਾਗੂ ਹੁੰਦੀ ਹੈ, ਜਿਸ ਵਿੱਚ Form 140 ਵਿੱਚ ਤਿਮਾਹੀ ਵੇਰਵੇ ਦਿੱਤੇ ਜਾਂਦੇ ਹਨ।
- ਮਕਾਨ-ਮਾਲਕ: ਭਾਰਤ ਦਾ ਨਿਵਾਸੀ। ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਮਾਲਕ ਨੂੰ ਦਿੱਤੇ ਕਿਰਾਏ ਉੱਤੇ ਵੱਖਰਾ ਨਿਯਮ ਲਾਗੂ ਹੁੰਦਾ ਹੈ।
- ਕਿਰਾਇਆ: ਕਿਸੇ ਮਹੀਨੇ ਜਾਂ ਮਹੀਨੇ ਦੇ ਹਿੱਸੇ ਲਈ ₹50,000 ਤੋਂ ਵੱਧ। ਠੀਕ ₹50,000 ਦਾ ਕਿਰਾਇਆ ਇਸ ਵਿੱਚ ਨਹੀਂ ਆਉਂਦਾ।
- ਕਿਰਾਇਆ ਕਿਸ ਨੂੰ ਮੰਨਿਆ ਜਾਂਦਾ ਹੈ: ਸਿਰਫ਼ ਜ਼ਮੀਨ ਜਾਂ ਇਮਾਰਤ ਦਾ ਭੁਗਤਾਨ। ਫਰਨੀਚਰ, ਫਿਟਿੰਗ, ਪਲਾਂਟ ਜਾਂ ਸਾਜ਼ੋ-ਸਾਮਾਨ ਦੇ ਭੁਗਤਾਨ ਇਸ ਵਿੱਚ ਸ਼ਾਮਲ ਨਹੀਂ ਹਨ।
- ਮਕਾਨ ਕਿਰਾਇਆ ਭੱਤਾ: Business Standard ਨੇ ਅਪ੍ਰੈਲ 2025 ਵਿੱਚ ਪੁਰਾਣੇ ਕਾਨੂੰਨ ਤਹਿਤ ਦੱਸਿਆ ਸੀ ਕਿ HRA ਦਾ ਦਾਅਵਾ ਕਰਨ ਵਾਲੇ ਤਨਖਾਹਦਾਰ ਕਿਰਾਏਦਾਰ ਨੂੰ ਵੀ ਕਟੌਤੀ ਕਰਨੀ ਪੈਂਦੀ ਹੈ।
ਜਿੱਥੇ ਘਰ ਦੇ ਇੱਕ ਤੋਂ ਵੱਧ ਮਾਲਕ ਹਨ, ਉੱਥੇ Form 141 ਹਰ ਮਕਾਨ-ਮਾਲਕ ਦਾ ਕਿਰਾਏ ਵਿੱਚ ਹਿੱਸਾ ਪੁੱਛਦਾ ਹੈ। ਵੱਡੇ ਕਾਰੋਬਾਰਾਂ ਵਾਲੀ ਸਬੰਧਤ ਐਂਟਰੀ ਦੇ ਜਵਾਬ ਵਿੱਚ ਵਿਭਾਗ ਦਾ FAQ ₹50,000 ਦੀ ਹੱਦ ਹਰ ਸਹਿ-ਮਾਲਕ ਉੱਤੇ ਵੱਖਰੇ ਤੌਰ ’ਤੇ ਲਾਗੂ ਕਰਦਾ ਹੈ, ਜਦੋਂ ਉਨ੍ਹਾਂ ਦੇ ਹਿੱਸੇ ਤੈਅ ਹੋਣ।
ਟੈਕਸ ਕਦੋਂ ਅਤੇ ਕਿਵੇਂ ਜਮ੍ਹਾਂ ਹੁੰਦਾ ਹੈ
1. ਪੂਰਾ ਸਾਲ ਕਿਰਾਏ ’ਤੇ: ਟੈਕਸ ਉਦੋਂ ਕੱਟਿਆ ਜਾਂਦਾ ਹੈ ਜਦੋਂ ਟੈਕਸ ਸਾਲ ਦੇ ਆਖ਼ਰੀ ਮਹੀਨੇ, ਮਾਰਚ, ਦਾ ਕਿਰਾਇਆ ਦਿੱਤਾ ਜਾਂ ਖਾਤੇ ਵਿੱਚ ਪਾਇਆ ਜਾਵੇ, ਜੋ ਵੀ ਪਹਿਲਾਂ ਹੋਵੇ।
2. ਸਾਲ ਦੇ ਵਿਚਕਾਰ ਕਿਰਾਏਦਾਰੀ ਖ਼ਤਮ ਹੋਵੇ: ਟੈਕਸ ਕਿਰਾਏਦਾਰੀ ਦੇ ਆਖ਼ਰੀ ਮਹੀਨੇ ਦੇ ਕਿਰਾਏ ਵਿੱਚੋਂ ਕੱਟਿਆ ਜਾਂਦਾ ਹੈ।
3. ਉਸ ਮਹੀਨੇ ਦੇ ਅੰਤ ਤੋਂ 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਕਿਰਾਏਦਾਰ ਆਮਦਨ ਕਰ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ ’ਤੇ PAN ਲੌਗਇਨ ਨਾਲ Form 141 ਰਾਹੀਂ ਟੈਕਸ ਜਮ੍ਹਾਂ ਕਰਵਾਉਂਦਾ ਹੈ। TAN ਦੀ ਲੋੜ ਨਹੀਂ। Form 141 ਨੇ Form 26QC ਦੀ ਥਾਂ ਲਈ ਹੈ।
4. Form 141 ਦੀ ਨਿਯਤ ਤਾਰੀਖ਼ ਤੋਂ 15 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਕਿਰਾਏਦਾਰ TRACES ਤੋਂ Form 132 ਵਿੱਚ ਸਰਟੀਫਿਕੇਟ ਡਾਊਨਲੋਡ ਕਰਕੇ ਮਕਾਨ-ਮਾਲਕ ਨੂੰ ਦਿੰਦਾ ਹੈ।
ਇਸ ਤੋਂ ਬਾਅਦ ਮਕਾਨ-ਮਾਲਕ ਨੂੰ ਇਹ ਕ੍ਰੈਡਿਟ ਸਾਲਾਨਾ ਜਾਣਕਾਰੀ ਵੇਰਵੇ, Form 168, ਵਿੱਚ ਦਿਸਦਾ ਹੈ ਅਤੇ ਉਹ ਰਿਟਰਨ ਭਰਦੇ ਸਮੇਂ ਇਸ ਦਾ ਦਾਅਵਾ ਕਰਦਾ ਹੈ।
ਇੱਕ ਉਦਾਹਰਣ
ਇੱਕ ਕਿਰਾਏਦਾਰ ਅਪ੍ਰੈਲ 2026 ਤੋਂ ਮਾਰਚ 2027 ਤੱਕ ₹60,000 ਮਹੀਨੇ ’ਤੇ ਫਲੈਟ ਕਿਰਾਏ ’ਤੇ ਲੈਂਦਾ ਹੈ।
- ਸਾਲ ਭਰ ਦਾ ਕਿਰਾਇਆ: ₹7,20,000
- 2% ਦੀ ਦਰ ਨਾਲ ਟੈਕਸ: ₹14,400, ਮਾਰਚ 2027 ਦੇ ਕਿਰਾਏ ਵਿੱਚੋਂ ਕੱਟਿਆ ਗਿਆ
- ਮਾਰਚ ਲਈ ਮਕਾਨ-ਮਾਲਕ ਨੂੰ ਭੁਗਤਾਨ: ₹45,600
- Form 141 ਦੀ ਆਖ਼ਰੀ ਤਾਰੀਖ਼: 30 ਅਪ੍ਰੈਲ 2027
- ਮਕਾਨ-ਮਾਲਕ ਨੂੰ Form 132: 15 ਮਈ 2027 ਤੱਕ
ਜੇ ਉਹੀ ਕਿਰਾਏਦਾਰ ਛੇ ਮਹੀਨਿਆਂ ਬਾਅਦ ਸਤੰਬਰ 2026 ਦੇ ਅੰਤ ਵਿੱਚ ਘਰ ਛੱਡ ਦਿੰਦਾ ਹੈ, ਤਾਂ ਟੈਕਸ ₹3,60,000 ਦਾ 2%, ਯਾਨੀ ₹7,200 ਬਣੇਗਾ। ਇਹ ਸਤੰਬਰ ਦੇ ਕਿਰਾਏ ਵਿੱਚੋਂ ਕੱਟਿਆ ਜਾਵੇਗਾ, ਅਤੇ Form 141 30 ਅਕਤੂਬਰ 2026 ਤੱਕ ਜਮ੍ਹਾਂ ਕਰਵਾਉਣਾ ਪਵੇਗਾ।
ਜਦੋਂ ਮਕਾਨ-ਮਾਲਕ PAN ਨਾ ਦੇਵੇ
ਧਾਰਾ 397(2) ਤਹਿਤ ਦਰ ਐਕਟ ਵਿੱਚ ਦਿੱਤੀ ਦਰ, ਲਾਗੂ ਦਰ ਜਾਂ 20%, ਇਨ੍ਹਾਂ ਵਿੱਚੋਂ ਜੋ ਸਭ ਤੋਂ ਵੱਧ ਹੋਵੇ, ਉਹ ਹੋ ਜਾਂਦੀ ਹੈ। FAQ ਅਨੁਸਾਰ ਕਟੌਤੀ ਟੈਕਸ ਸਾਲ ਜਾਂ ਕਿਰਾਏਦਾਰੀ ਦੇ ਆਖ਼ਰੀ ਮਹੀਨੇ ਦੇ ਕਿਰਾਏ ਤੋਂ ਵੱਧ ਨਹੀਂ ਹੋ ਸਕਦੀ। ਉਦਾਹਰਣ ਵਿੱਚ ₹7,20,000 ਦਾ 20% ₹1,44,000 ਬਣਦਾ, ਪਰ ਇਸ ਹੱਦ ਕਾਰਨ ਕਟੌਤੀ ₹60,000 ’ਤੇ ਰੁਕ ਜਾਂਦੀ ਹੈ, ਯਾਨੀ ਮਾਰਚ ਦਾ ਪੂਰਾ ਕਿਰਾਇਆ ਮਕਾਨ-ਮਾਲਕ ਦੀ ਥਾਂ ਸਰਕਾਰ ਕੋਲ ਜਾਂਦਾ ਹੈ।
ਜਾਂਚਣ ਵਾਲੀਆਂ ਗੱਲਾਂ
- ਜਿਸ ਮਕਾਨ-ਮਾਲਕ ਕੋਲ ਧਾਰਾ 395 ਤਹਿਤ ਅਸੈੱਸਿੰਗ ਅਫ਼ਸਰ ਤੋਂ ਘੱਟ ਜਾਂ ਸਿਫ਼ਰ ਕਟੌਤੀ ਦਾ ਸਰਟੀਫਿਕੇਟ ਹੈ, ਉਹ ਉਸ ਦਾ ਨੰਬਰ ਦੇ ਸਕਦਾ ਹੈ, ਅਤੇ Form 141 ਵਿੱਚ ਇਸ ਲਈ ਥਾਂ ਹੈ।
- ਪੋਰਟਲ ਸਰਗਰਮ PAN ਮੰਗਦਾ ਹੈ। ਉਹ PAN ਨੂੰ Aadhaar ਨਾਲ ਜੋੜਨ ਦੀ ਸਲਾਹ ਦਿੰਦਾ ਹੈ ਅਤੇ ਚੇਤਾਵਨੀ ਦਿੰਦਾ ਹੈ ਕਿ ਬਿਨਾਂ ਜੁੜਿਆ PAN ਨਿਸ਼ਕਿਰਿਆ ਹੈ।
- Business Standard ਨੇ ਪੁਰਾਣੇ ਕਾਨੂੰਨ ਤਹਿਤ ਦੱਸਿਆ ਸੀ ਕਿ ਕਟੌਤੀ ਨਾ ਕਰਨ ਵਾਲੇ ਕਿਰਾਏਦਾਰ ਨੂੰ ਡਿਫਾਲਟਰ ਮੰਨਿਆ ਜਾ ਸਕਦਾ ਹੈ, ਉਸ ਉੱਤੇ ਵਿਆਜ ਲੱਗ ਸਕਦਾ ਹੈ ਅਤੇ ਨਾ ਕੱਟਿਆ ਟੈਕਸ ਉਸ ਤੋਂ ਵਸੂਲਿਆ ਜਾ ਸਕਦਾ ਹੈ। ਨਵੇਂ ਐਕਟ ਲਈ ਵਿਭਾਗ ਦੇ FAQ ਵਿੱਚ ਵਿਆਜ ਦੀਆਂ ਦਰਾਂ ਨਹੀਂ ਦਿੱਤੀਆਂ ਗਈਆਂ।
- ਟੈਕਸ ਕਟੌਤੀ ਕਿਰਾਏਦਾਰੀ ਦੇ ਕਾਗ਼ਜ਼ਾਂ ਤੋਂ ਵੱਖਰੀ ਹੈ। ਕਿਰਾਇਆ ਸਮਝੌਤੇ ਦੀ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਅਤੇ ਕਿਰਾਏਦਾਰਾਂ ਦੀ ਪੁਲਿਸ ਪੜਤਾਲ ਹੇਠਾਂ ਦਿੱਤੀ ਸਬੰਧਤ ਸਮੱਗਰੀ ਵਿੱਚ ਹੈ।
ਸਬੰਧਤ ਪੜ੍ਹੋ
- ਵਿਦੇਸ਼ ਤੋਂ ਮੋਹਾਲੀ ਦਾ ਘਰ ਕਿਰਾਏ ’ਤੇ ਦੇਣਾ: ਕਿਰਾਏਦਾਰ ਵੱਲੋਂ ਕੱਟਿਆ ਜਾਣ ਵਾਲਾ ਟੈਕਸ
- ਪੰਜਾਬ ਕਿਰਾਇਆ ਐਕਟ ਤਹਿਤ ਮੋਹਾਲੀ ਦੇ ਕਿਰਾਏਦਾਰੀ ਨਿਯਮ
- ਮੋਹਾਲੀ ਦੇ ਮਕਾਨ-ਮਾਲਕ 6 ਪੁਲਿਸ ਕੇਂਦਰਾਂ ’ਤੇ ਕਿਰਾਏਦਾਰਾਂ ਦੀ ਪੜਤਾਲ ਕਰਵਾ ਸਕਦੇ ਹਨ
ਸਰੋਤ: ਅਸੀਂ ਜਿਨ੍ਹਾਂ ਸਰੋਤਾਂ ਦੀ ਵਰਤੋਂ ਕਰਦੇ ਹਾਂ, ਉਹ ਸਾਡੇ Editorial Sources ਪੰਨੇ ’ਤੇ ਦਿੱਤੇ ਗਏ ਹਨ।
ਇਹ ਲੇਖ ਪ੍ਰਕਾਸ਼ਿਤ ਟੈਕਸ ਨਿਯਮਾਂ ਨੂੰ ਆਮ ਜਾਣਕਾਰੀ ਲਈ ਸਮਝਾਉਂਦਾ ਹੈ। ਇਹ ਟੈਕਸ, ਕਾਨੂੰਨੀ ਜਾਂ ਵਿੱਤੀ ਸਲਾਹ ਨਹੀਂ ਹੈ। ਸਰੋਤ 18 ਨਵੰਬਰ 2026 ਨੂੰ ਪੜ੍ਹੇ ਗਏ: ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਦੇ TDS on rent ਬਾਰੇ FAQ, Form 141 ਲਈ ਵਿਭਾਗ ਦਾ ਯੂਜ਼ਰ ਮੈਨੂਅਲ ਅਤੇ ਫਾਰਮ ਨੋਟਸ, ਅਤੇ Business Standard (15 ਅਪ੍ਰੈਲ 2025)।