
Rent from a house, flat or shop in Mohali, Kharar, Zirakpur or Dera Bassi is taxed as income from house property, and the owner is not taxed on the full rent. Under the Income-tax Act, 2025, in force from 1 April 2026, the owner first subtracts the property tax actually paid, then takes a flat 30% off what remains, and then subtracts interest on any loan taken for the property.
This matters because the order of the steps decides the taxable figure, and two of the steps carry conditions that owners often miss: property tax counts only in the year it is paid, and the loan-interest limit that applies to a home the owner lives in does not apply to a rented one.
How the taxable rent is worked out
The Income Tax Department's guide to house property income and Section 22 of the 2025 Act set out the steps:
1. Start with the annual value. For a let-out property this is the higher of the rent received or receivable and the rent the property could be expected to fetch, after leaving out rent that could not be collected.
2. Subtract municipal taxes, such as property tax paid to the Mohali Municipal Corporation or a municipal council, but only where the owner bore the tax and actually paid it during the year.
3. Subtract 30% of the figure left after step two. Section 22(1)(a) allows this deduction at a flat rate, whatever the owner actually spent on repairs or upkeep.
4. Subtract interest on money borrowed to buy, build, repair, renew or rebuild the property (Section 22(1)(b)).
An illustration
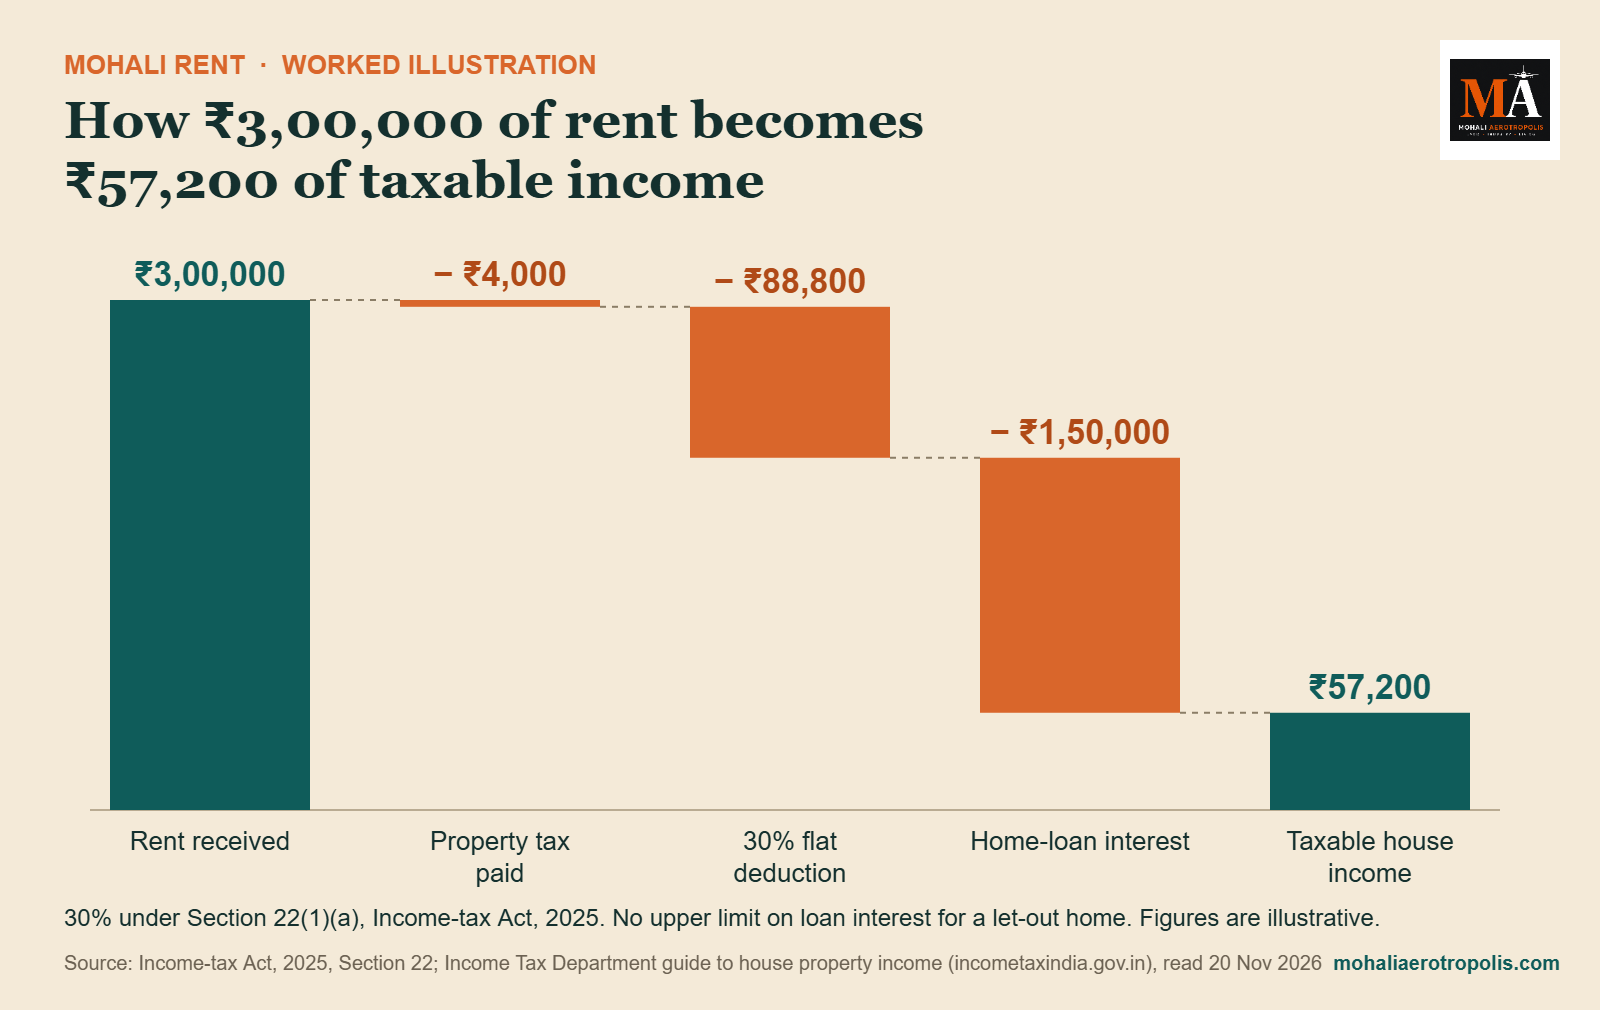
The figures below are for illustration only, assuming the rent received is the annual value:
- Rent at ₹25,000 a month: ₹3,00,000 a year
- Property tax paid in the year: ₹4,000, leaving ₹2,96,000
- 30% deduction: ₹88,800, leaving ₹2,07,200
- Home-loan interest paid: ₹1,50,000
- Income from house property: ₹57,200
On ₹3,00,000 of rent, ₹57,200 is added to the owner's other income and taxed at the owner's slab rate.
Loan interest on a rented home
Section 22(2) caps the interest deduction at ₹2,00,000, or ₹30,000 in some cases, only for the category of property the department's guide describes as self-occupied: a home the owner lives in, or one the owner cannot occupy. For a let-out property the guide states that the entire interest paid or payable is allowed, and the text of Section 22(1)(b) sets no limit for it.
Interest paid before construction is finished is not lost. Section 22(1)(c) allows it in five equal instalments, spread over five tax years. This matters in Mohali, where many flats and houses are handed over years after the first loan instalment is paid.
Points that change the tax
- Unpaid rent. Rent a tenant never paid can be left out of the annual value only if the tenancy was genuine, the defaulting tenant has left or steps have been taken to make the tenant leave, the tenant is not occupying another property of the same owner, and the owner has taken reasonable legal steps to recover it.
- Rent recovered later. Arrears or unpaid rent collected in a later year are taxed in the year they are received, with a 30% deduction on that amount.
- Two homes only. An owner can treat at most two homes as self-occupied. A third home is treated as let out and taxed on the rent it could fetch, even if it stands empty.
- Joint owners. Where a property has two or more owners with defined shares, each is taxed separately on their share of the income.
- Furnished lets. Where the building is let together with furniture or machinery that cannot be let separately, the rent is taxed as business income or income from other sources, not as house property income, and the 30% deduction does not apply.
- Tax taken by the tenant. A tenant paying more than ₹50,000 a month to a resident landlord deducts 2% tax from the rent, which the landlord then claims against the final tax bill.
The department's guide still uses the section numbers of the Income-tax Act, 1961. Its rules on unpaid rent, arrears, joint owners and furnished lets are taken here as stated in that guide.
Related reading
- Mohali tenants paying over ₹50,000 a month must deduct tax
- Mohali tenancy rules under the Punjab Rent Act
- Mohali property tax for owners living abroad
Sources: The sources we use are listed on our Editorial Sources page.
This article explains published tax rules as general information. It is not tax, legal or financial advice. The sources, Section 22 of the Income-tax Act, 2025 on the Income Tax Department's website and the department's guide to income from house property, were read on 20 November 2026.
मोहाली, खरड़, ज़ीरकपुर या डेराबस्सी में किसी मकान, फ़्लैट या दुकान से मिलने वाले किराये पर "मकान संपत्ति से आय" के रूप में टैक्स लगता है, और मालिक पर पूरे किराये पर टैक्स नहीं लगता। 1 अप्रैल 2026 से लागू आयकर अधिनियम, 2025 के तहत मालिक पहले वास्तव में चुकाया गया प्रॉपर्टी टैक्स घटाता है, फिर बची राशि में से एक तय 30% घटाता है, और उसके बाद संपत्ति के लिए लिए गए किसी भी लोन का ब्याज घटाता है।
यह इसलिए मायने रखता है क्योंकि इन चरणों का क्रम ही टैक्स योग्य राशि तय करता है, और दो चरणों के साथ ऐसी शर्तें जुड़ी हैं जिन्हें मालिक अक्सर चूक जाते हैं: प्रॉपर्टी टैक्स केवल उसी साल गिना जाता है जिस साल वह चुकाया गया हो, और लोन ब्याज की जो सीमा मालिक के अपने रहने वाले घर पर लागू होती है, वह किराये पर दिए घर पर लागू नहीं होती।
टैक्स योग्य किराया कैसे निकाला जाता है
आयकर विभाग की मकान संपत्ति से आय संबंधी गाइड और 2025 के अधिनियम की धारा 22 ये चरण बताती हैं:
1. वार्षिक मूल्य से शुरुआत करें। किराये पर दी गई संपत्ति के लिए यह मिले या मिलने योग्य किराये और संपत्ति से अपेक्षित किराये में से जो अधिक हो, वह होता है, और इसमें से वह किराया बाहर रखा जाता है जो वसूला नहीं जा सका।
2. नगर निकाय के कर घटाएँ, जैसे मोहाली नगर निगम या किसी नगर परिषद को चुकाया गया प्रॉपर्टी टैक्स, लेकिन केवल तब जब कर का भार मालिक ने उठाया हो और उसे उसी साल वास्तव में चुकाया हो।
3. दूसरे चरण के बाद बची राशि का 30% घटाएँ। धारा 22(1)(a) यह कटौती एक तय दर पर देती है, चाहे मालिक ने मरम्मत या रखरखाव पर असल में कितना भी ख़र्च किया हो।
4. संपत्ति ख़रीदने, बनाने, मरम्मत करने, नवीनीकरण करने या दोबारा बनाने के लिए उधार ली गई राशि का ब्याज घटाएँ (धारा 22(1)(b))।
एक उदाहरण
नीचे दिए आँकड़े केवल उदाहरण के लिए हैं, यह मानते हुए कि मिला किराया ही वार्षिक मूल्य है:
- ₹25,000 महीने का किराया: साल में ₹3,00,000
- साल में चुकाया गया प्रॉपर्टी टैक्स: ₹4,000, बचे ₹2,96,000
- 30% कटौती: ₹88,800, बचे ₹2,07,200
- चुकाया गया होम लोन ब्याज: ₹1,50,000
- मकान संपत्ति से आय: ₹57,200
₹3,00,000 के किराये में से ₹57,200 मालिक की बाक़ी आय में जुड़ता है और मालिक की स्लैब दर पर टैक्स लगता है।
किराये पर दिए घर पर लोन ब्याज
धारा 22(2) ब्याज कटौती को ₹2,00,000 पर, या कुछ मामलों में ₹30,000 पर, केवल उस श्रेणी की संपत्ति के लिए सीमित करती है जिसे विभाग की गाइड स्व-अधिकृत बताती है: ऐसा घर जिसमें मालिक ख़ुद रहता है, या जिसमें मालिक रह नहीं सकता। किराये पर दी गई संपत्ति के लिए गाइड कहती है कि चुकाया गया या देय पूरा ब्याज कटौती योग्य है, और धारा 22(1)(b) का पाठ इसकी कोई सीमा तय नहीं करता।
निर्माण पूरा होने से पहले चुकाया गया ब्याज बेकार नहीं जाता। धारा 22(1)(c) इसे पाँच बराबर किस्तों में, पाँच टैक्स वर्षों में फैलाकर, कटौती की अनुमति देती है। मोहाली में यह अहम है, जहाँ कई फ़्लैट और मकान लोन की पहली किस्त चुकाने के सालों बाद सौंपे जाते हैं।
वे बातें जो टैक्स बदल देती हैं
- न मिला किराया। किरायेदार ने जो किराया कभी नहीं चुकाया, उसे वार्षिक मूल्य से तभी बाहर रखा जा सकता है जब किरायेदारी असली हो, बकाया रखने वाला किरायेदार जा चुका हो या उसे निकालने के क़दम उठाए गए हों, किरायेदार उसी मालिक की किसी दूसरी संपत्ति में न रह रहा हो, और मालिक ने उसे वसूलने के लिए उचित क़ानूनी क़दम उठाए हों।
- बाद में वसूला गया किराया। बकाया या न मिला किराया अगर किसी बाद के साल में वसूला जाए, तो उस पर उसी साल टैक्स लगता है जिस साल वह मिला, और उस राशि पर 30% कटौती मिलती है।
- केवल दो घर। मालिक अधिकतम दो घरों को स्व-अधिकृत मान सकता है। तीसरे घर को किराये पर दिया हुआ माना जाता है और उस पर उस किराये के हिसाब से टैक्स लगता है जो उससे मिल सकता है, भले ही वह ख़ाली पड़ा हो।
- संयुक्त मालिक। जहाँ किसी संपत्ति के दो या अधिक मालिकों के हिस्से तय हों, वहाँ हर मालिक पर उसके हिस्से की आय पर अलग से टैक्स लगता है।
- फ़र्निश्ड किरायेदारी। जहाँ इमारत को ऐसे फ़र्नीचर या मशीनरी के साथ किराये पर दिया गया हो जिन्हें अलग से किराये पर नहीं दिया जा सकता, वहाँ किराये पर व्यवसाय की आय या अन्य स्रोतों से आय के रूप में टैक्स लगता है, मकान संपत्ति से आय के रूप में नहीं, और 30% कटौती लागू नहीं होती।
- किरायेदार द्वारा काटा गया टैक्स। निवासी मकान मालिक को ₹50,000 महीने से अधिक किराया देने वाला किरायेदार किराये से 2% टैक्स काटता है, जिसे मकान मालिक अपने अंतिम टैक्स बिल में समायोजित करता है।
विभाग की गाइड अब भी आयकर अधिनियम, 1961 की धारा संख्याओं का उपयोग करती है। न मिले किराये, बकाये, संयुक्त मालिकों और फ़र्निश्ड किरायेदारी के नियम यहाँ उसी गाइड के अनुसार दिए गए हैं।
संबंधित लेख
- मोहाली में ₹50,000 महीने से अधिक किराया देने वाले किरायेदारों को टैक्स काटना होगा
- पंजाब किराया अधिनियम के तहत मोहाली में किरायेदारी के नियम
- विदेश में रहने वाले मालिकों के लिए मोहाली प्रॉपर्टी टैक्स
स्रोत: हम जिन स्रोतों का उपयोग करते हैं, वे हमारे Editorial Sources पेज पर सूचीबद्ध हैं।
यह लेख प्रकाशित टैक्स नियमों को सामान्य जानकारी के रूप में समझाता है। यह टैक्स, क़ानूनी या वित्तीय सलाह नहीं है। स्रोत, यानी आयकर विभाग की वेबसाइट पर आयकर अधिनियम, 2025 की धारा 22 और मकान संपत्ति से आय पर विभाग की गाइड, 20 नवंबर 2026 को पढ़े गए।
ਮੋਹਾਲੀ, ਖਰੜ, ਜ਼ੀਰਕਪੁਰ ਜਾਂ ਡੇਰਾਬੱਸੀ ਵਿੱਚ ਕਿਸੇ ਮਕਾਨ, ਫਲੈਟ ਜਾਂ ਦੁਕਾਨ ਤੋਂ ਮਿਲਦੇ ਕਿਰਾਏ 'ਤੇ "ਮਕਾਨ ਜਾਇਦਾਦ ਤੋਂ ਆਮਦਨ" ਵਜੋਂ ਟੈਕਸ ਲੱਗਦਾ ਹੈ, ਅਤੇ ਮਾਲਕ 'ਤੇ ਪੂਰੇ ਕਿਰਾਏ 'ਤੇ ਟੈਕਸ ਨਹੀਂ ਲੱਗਦਾ। 1 ਅਪ੍ਰੈਲ 2026 ਤੋਂ ਲਾਗੂ ਆਮਦਨ ਕਰ ਐਕਟ, 2025 ਤਹਿਤ ਮਾਲਕ ਪਹਿਲਾਂ ਅਸਲ ਵਿੱਚ ਭਰਿਆ ਪ੍ਰਾਪਰਟੀ ਟੈਕਸ ਘਟਾਉਂਦਾ ਹੈ, ਫਿਰ ਬਾਕੀ ਰਕਮ ਵਿੱਚੋਂ ਇੱਕ ਤੈਅ 30% ਘਟਾਉਂਦਾ ਹੈ, ਅਤੇ ਉਸ ਤੋਂ ਬਾਅਦ ਜਾਇਦਾਦ ਲਈ ਲਏ ਕਿਸੇ ਵੀ ਕਰਜ਼ੇ ਦਾ ਵਿਆਜ ਘਟਾਉਂਦਾ ਹੈ।
ਇਹ ਇਸ ਲਈ ਮਾਇਨੇ ਰੱਖਦਾ ਹੈ ਕਿਉਂਕਿ ਇਨ੍ਹਾਂ ਕਦਮਾਂ ਦੀ ਤਰਤੀਬ ਹੀ ਟੈਕਸਯੋਗ ਰਕਮ ਤੈਅ ਕਰਦੀ ਹੈ, ਅਤੇ ਦੋ ਕਦਮਾਂ ਨਾਲ ਅਜਿਹੀਆਂ ਸ਼ਰਤਾਂ ਜੁੜੀਆਂ ਹਨ ਜਿਨ੍ਹਾਂ ਨੂੰ ਮਾਲਕ ਅਕਸਰ ਖੁੰਝਾ ਦਿੰਦੇ ਹਨ: ਪ੍ਰਾਪਰਟੀ ਟੈਕਸ ਸਿਰਫ਼ ਉਸੇ ਸਾਲ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ ਜਿਸ ਸਾਲ ਉਹ ਭਰਿਆ ਗਿਆ ਹੋਵੇ, ਅਤੇ ਕਰਜ਼ੇ ਦੇ ਵਿਆਜ ਦੀ ਜੋ ਹੱਦ ਮਾਲਕ ਦੇ ਆਪਣੇ ਰਹਿਣ ਵਾਲੇ ਘਰ 'ਤੇ ਲਾਗੂ ਹੁੰਦੀ ਹੈ, ਉਹ ਕਿਰਾਏ 'ਤੇ ਦਿੱਤੇ ਘਰ 'ਤੇ ਲਾਗੂ ਨਹੀਂ ਹੁੰਦੀ।
ਟੈਕਸਯੋਗ ਕਿਰਾਇਆ ਕਿਵੇਂ ਕੱਢਿਆ ਜਾਂਦਾ ਹੈ
ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਦੀ ਮਕਾਨ ਜਾਇਦਾਦ ਤੋਂ ਆਮਦਨ ਬਾਰੇ ਗਾਈਡ ਅਤੇ 2025 ਦੇ ਐਕਟ ਦੀ ਧਾਰਾ 22 ਇਹ ਕਦਮ ਦੱਸਦੀਆਂ ਹਨ:
1. ਸਾਲਾਨਾ ਮੁੱਲ ਤੋਂ ਸ਼ੁਰੂ ਕਰੋ। ਕਿਰਾਏ 'ਤੇ ਦਿੱਤੀ ਜਾਇਦਾਦ ਲਈ ਇਹ ਮਿਲੇ ਜਾਂ ਮਿਲਣਯੋਗ ਕਿਰਾਏ ਅਤੇ ਜਾਇਦਾਦ ਤੋਂ ਉਮੀਦ ਕੀਤੇ ਕਿਰਾਏ ਵਿੱਚੋਂ ਜੋ ਵੱਧ ਹੋਵੇ, ਉਹ ਹੁੰਦਾ ਹੈ, ਅਤੇ ਇਸ ਵਿੱਚੋਂ ਉਹ ਕਿਰਾਇਆ ਬਾਹਰ ਰੱਖਿਆ ਜਾਂਦਾ ਹੈ ਜੋ ਵਸੂਲਿਆ ਨਹੀਂ ਜਾ ਸਕਿਆ।
2. ਨਗਰ ਨਿਕਾਏ ਦੇ ਟੈਕਸ ਘਟਾਓ, ਜਿਵੇਂ ਮੋਹਾਲੀ ਨਗਰ ਨਿਗਮ ਜਾਂ ਕਿਸੇ ਨਗਰ ਕੌਂਸਲ ਨੂੰ ਭਰਿਆ ਪ੍ਰਾਪਰਟੀ ਟੈਕਸ, ਪਰ ਸਿਰਫ਼ ਤਾਂ ਜੇ ਟੈਕਸ ਦਾ ਭਾਰ ਮਾਲਕ ਨੇ ਚੁੱਕਿਆ ਹੋਵੇ ਅਤੇ ਉਸੇ ਸਾਲ ਅਸਲ ਵਿੱਚ ਭਰਿਆ ਹੋਵੇ।
3. ਦੂਜੇ ਕਦਮ ਤੋਂ ਬਾਅਦ ਬਚੀ ਰਕਮ ਦਾ 30% ਘਟਾਓ। ਧਾਰਾ 22(1)(a) ਇਹ ਕਟੌਤੀ ਇੱਕ ਤੈਅ ਦਰ 'ਤੇ ਦਿੰਦੀ ਹੈ, ਭਾਵੇਂ ਮਾਲਕ ਨੇ ਮੁਰੰਮਤ ਜਾਂ ਰੱਖ-ਰਖਾਅ 'ਤੇ ਅਸਲ ਵਿੱਚ ਕਿੰਨਾ ਵੀ ਖ਼ਰਚ ਕੀਤਾ ਹੋਵੇ।
4. ਜਾਇਦਾਦ ਖ਼ਰੀਦਣ, ਬਣਾਉਣ, ਮੁਰੰਮਤ ਕਰਨ, ਨਵਿਆਉਣ ਜਾਂ ਦੁਬਾਰਾ ਬਣਾਉਣ ਲਈ ਉਧਾਰ ਲਈ ਰਕਮ ਦਾ ਵਿਆਜ ਘਟਾਓ (ਧਾਰਾ 22(1)(b))।
ਇੱਕ ਉਦਾਹਰਣ
ਹੇਠਾਂ ਦਿੱਤੇ ਅੰਕੜੇ ਸਿਰਫ਼ ਉਦਾਹਰਣ ਲਈ ਹਨ, ਇਹ ਮੰਨਦੇ ਹੋਏ ਕਿ ਮਿਲਿਆ ਕਿਰਾਇਆ ਹੀ ਸਾਲਾਨਾ ਮੁੱਲ ਹੈ:
- ₹25,000 ਮਹੀਨੇ ਦਾ ਕਿਰਾਇਆ: ਸਾਲ ਵਿੱਚ ₹3,00,000
- ਸਾਲ ਵਿੱਚ ਭਰਿਆ ਪ੍ਰਾਪਰਟੀ ਟੈਕਸ: ₹4,000, ਬਾਕੀ ₹2,96,000
- 30% ਕਟੌਤੀ: ₹88,800, ਬਾਕੀ ₹2,07,200
- ਭਰਿਆ ਹੋਮ ਲੋਨ ਵਿਆਜ: ₹1,50,000
- ਮਕਾਨ ਜਾਇਦਾਦ ਤੋਂ ਆਮਦਨ: ₹57,200
₹3,00,000 ਦੇ ਕਿਰਾਏ ਵਿੱਚੋਂ ₹57,200 ਮਾਲਕ ਦੀ ਬਾਕੀ ਆਮਦਨ ਵਿੱਚ ਜੁੜਦਾ ਹੈ ਅਤੇ ਮਾਲਕ ਦੀ ਸਲੈਬ ਦਰ 'ਤੇ ਟੈਕਸ ਲੱਗਦਾ ਹੈ।
ਕਿਰਾਏ 'ਤੇ ਦਿੱਤੇ ਘਰ 'ਤੇ ਕਰਜ਼ੇ ਦਾ ਵਿਆਜ
ਧਾਰਾ 22(2) ਵਿਆਜ ਕਟੌਤੀ ਨੂੰ ₹2,00,000 'ਤੇ, ਜਾਂ ਕੁਝ ਮਾਮਲਿਆਂ ਵਿੱਚ ₹30,000 'ਤੇ, ਸਿਰਫ਼ ਉਸ ਸ਼੍ਰੇਣੀ ਦੀ ਜਾਇਦਾਦ ਲਈ ਸੀਮਤ ਕਰਦੀ ਹੈ ਜਿਸ ਨੂੰ ਵਿਭਾਗ ਦੀ ਗਾਈਡ ਸਵੈ-ਕਾਬਜ਼ ਦੱਸਦੀ ਹੈ: ਅਜਿਹਾ ਘਰ ਜਿਸ ਵਿੱਚ ਮਾਲਕ ਆਪ ਰਹਿੰਦਾ ਹੈ, ਜਾਂ ਜਿਸ ਵਿੱਚ ਮਾਲਕ ਰਹਿ ਨਹੀਂ ਸਕਦਾ। ਕਿਰਾਏ 'ਤੇ ਦਿੱਤੀ ਜਾਇਦਾਦ ਲਈ ਗਾਈਡ ਕਹਿੰਦੀ ਹੈ ਕਿ ਭਰਿਆ ਜਾਂ ਦੇਣਯੋਗ ਸਾਰਾ ਵਿਆਜ ਕਟੌਤੀਯੋਗ ਹੈ, ਅਤੇ ਧਾਰਾ 22(1)(b) ਦਾ ਪਾਠ ਇਸ ਦੀ ਕੋਈ ਹੱਦ ਤੈਅ ਨਹੀਂ ਕਰਦਾ।
ਉਸਾਰੀ ਪੂਰੀ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਭਰਿਆ ਵਿਆਜ ਬੇਕਾਰ ਨਹੀਂ ਜਾਂਦਾ। ਧਾਰਾ 22(1)(c) ਇਸ ਨੂੰ ਪੰਜ ਬਰਾਬਰ ਕਿਸ਼ਤਾਂ ਵਿੱਚ, ਪੰਜ ਟੈਕਸ ਸਾਲਾਂ ਵਿੱਚ ਵੰਡ ਕੇ, ਕਟੌਤੀ ਦੀ ਇਜਾਜ਼ਤ ਦਿੰਦੀ ਹੈ। ਮੋਹਾਲੀ ਵਿੱਚ ਇਹ ਅਹਿਮ ਹੈ, ਜਿੱਥੇ ਕਈ ਫਲੈਟ ਅਤੇ ਮਕਾਨ ਕਰਜ਼ੇ ਦੀ ਪਹਿਲੀ ਕਿਸ਼ਤ ਭਰਨ ਤੋਂ ਸਾਲਾਂ ਬਾਅਦ ਸੌਂਪੇ ਜਾਂਦੇ ਹਨ।
ਉਹ ਗੱਲਾਂ ਜੋ ਟੈਕਸ ਬਦਲ ਦਿੰਦੀਆਂ ਹਨ
- ਨਾ ਮਿਲਿਆ ਕਿਰਾਇਆ। ਕਿਰਾਏਦਾਰ ਨੇ ਜੋ ਕਿਰਾਇਆ ਕਦੇ ਨਹੀਂ ਦਿੱਤਾ, ਉਸ ਨੂੰ ਸਾਲਾਨਾ ਮੁੱਲ ਤੋਂ ਤਾਂ ਹੀ ਬਾਹਰ ਰੱਖਿਆ ਜਾ ਸਕਦਾ ਹੈ ਜੇ ਕਿਰਾਏਦਾਰੀ ਅਸਲੀ ਹੋਵੇ, ਬਕਾਇਆ ਰੱਖਣ ਵਾਲਾ ਕਿਰਾਏਦਾਰ ਜਾ ਚੁੱਕਾ ਹੋਵੇ ਜਾਂ ਉਸ ਨੂੰ ਕੱਢਣ ਲਈ ਕਦਮ ਚੁੱਕੇ ਗਏ ਹੋਣ, ਕਿਰਾਏਦਾਰ ਉਸੇ ਮਾਲਕ ਦੀ ਕਿਸੇ ਹੋਰ ਜਾਇਦਾਦ ਵਿੱਚ ਨਾ ਰਹਿ ਰਿਹਾ ਹੋਵੇ, ਅਤੇ ਮਾਲਕ ਨੇ ਉਸ ਨੂੰ ਵਸੂਲਣ ਲਈ ਢੁਕਵੇਂ ਕਾਨੂੰਨੀ ਕਦਮ ਚੁੱਕੇ ਹੋਣ।
- ਬਾਅਦ ਵਿੱਚ ਵਸੂਲਿਆ ਕਿਰਾਇਆ। ਬਕਾਇਆ ਜਾਂ ਨਾ ਮਿਲਿਆ ਕਿਰਾਇਆ ਜੇ ਕਿਸੇ ਬਾਅਦ ਦੇ ਸਾਲ ਵਿੱਚ ਵਸੂਲਿਆ ਜਾਵੇ, ਤਾਂ ਉਸ 'ਤੇ ਉਸੇ ਸਾਲ ਟੈਕਸ ਲੱਗਦਾ ਹੈ ਜਿਸ ਸਾਲ ਉਹ ਮਿਲਿਆ, ਅਤੇ ਉਸ ਰਕਮ 'ਤੇ 30% ਕਟੌਤੀ ਮਿਲਦੀ ਹੈ।
- ਸਿਰਫ਼ ਦੋ ਘਰ। ਮਾਲਕ ਵੱਧ ਤੋਂ ਵੱਧ ਦੋ ਘਰਾਂ ਨੂੰ ਸਵੈ-ਕਾਬਜ਼ ਮੰਨ ਸਕਦਾ ਹੈ। ਤੀਜੇ ਘਰ ਨੂੰ ਕਿਰਾਏ 'ਤੇ ਦਿੱਤਾ ਮੰਨਿਆ ਜਾਂਦਾ ਹੈ ਅਤੇ ਉਸ 'ਤੇ ਉਸ ਕਿਰਾਏ ਦੇ ਹਿਸਾਬ ਨਾਲ ਟੈਕਸ ਲੱਗਦਾ ਹੈ ਜੋ ਉਸ ਤੋਂ ਮਿਲ ਸਕਦਾ ਹੈ, ਭਾਵੇਂ ਉਹ ਖ਼ਾਲੀ ਪਿਆ ਹੋਵੇ।
- ਸਾਂਝੇ ਮਾਲਕ। ਜਿੱਥੇ ਕਿਸੇ ਜਾਇਦਾਦ ਦੇ ਦੋ ਜਾਂ ਵੱਧ ਮਾਲਕਾਂ ਦੇ ਹਿੱਸੇ ਤੈਅ ਹੋਣ, ਉੱਥੇ ਹਰ ਮਾਲਕ 'ਤੇ ਉਸ ਦੇ ਹਿੱਸੇ ਦੀ ਆਮਦਨ 'ਤੇ ਵੱਖਰਾ ਟੈਕਸ ਲੱਗਦਾ ਹੈ।
- ਫਰਨਿਸ਼ਡ ਕਿਰਾਏਦਾਰੀ। ਜਿੱਥੇ ਇਮਾਰਤ ਨੂੰ ਅਜਿਹੇ ਫਰਨੀਚਰ ਜਾਂ ਮਸ਼ੀਨਰੀ ਸਮੇਤ ਕਿਰਾਏ 'ਤੇ ਦਿੱਤਾ ਗਿਆ ਹੋਵੇ ਜਿਨ੍ਹਾਂ ਨੂੰ ਵੱਖਰੇ ਤੌਰ 'ਤੇ ਕਿਰਾਏ 'ਤੇ ਨਹੀਂ ਦਿੱਤਾ ਜਾ ਸਕਦਾ, ਉੱਥੇ ਕਿਰਾਏ 'ਤੇ ਕਾਰੋਬਾਰੀ ਆਮਦਨ ਜਾਂ ਹੋਰ ਸਰੋਤਾਂ ਤੋਂ ਆਮਦਨ ਵਜੋਂ ਟੈਕਸ ਲੱਗਦਾ ਹੈ, ਮਕਾਨ ਜਾਇਦਾਦ ਤੋਂ ਆਮਦਨ ਵਜੋਂ ਨਹੀਂ, ਅਤੇ 30% ਕਟੌਤੀ ਲਾਗੂ ਨਹੀਂ ਹੁੰਦੀ।
- ਕਿਰਾਏਦਾਰ ਵੱਲੋਂ ਕੱਟਿਆ ਟੈਕਸ। ਨਿਵਾਸੀ ਮਕਾਨ ਮਾਲਕ ਨੂੰ ₹50,000 ਮਹੀਨੇ ਤੋਂ ਵੱਧ ਕਿਰਾਇਆ ਦੇਣ ਵਾਲਾ ਕਿਰਾਏਦਾਰ ਕਿਰਾਏ ਵਿੱਚੋਂ 2% ਟੈਕਸ ਕੱਟਦਾ ਹੈ, ਜਿਸ ਨੂੰ ਮਕਾਨ ਮਾਲਕ ਆਪਣੇ ਅੰਤਿਮ ਟੈਕਸ ਬਿੱਲ ਵਿੱਚ ਸਮਾਯੋਜਿਤ ਕਰਦਾ ਹੈ।
ਵਿਭਾਗ ਦੀ ਗਾਈਡ ਅਜੇ ਵੀ ਆਮਦਨ ਕਰ ਐਕਟ, 1961 ਦੀਆਂ ਧਾਰਾ ਸੰਖਿਆਵਾਂ ਵਰਤਦੀ ਹੈ। ਨਾ ਮਿਲੇ ਕਿਰਾਏ, ਬਕਾਏ, ਸਾਂਝੇ ਮਾਲਕਾਂ ਅਤੇ ਫਰਨਿਸ਼ਡ ਕਿਰਾਏਦਾਰੀ ਦੇ ਨਿਯਮ ਇੱਥੇ ਉਸੇ ਗਾਈਡ ਅਨੁਸਾਰ ਦਿੱਤੇ ਗਏ ਹਨ।
ਸੰਬੰਧਿਤ ਲੇਖ
- ਮੋਹਾਲੀ ਵਿੱਚ ₹50,000 ਮਹੀਨੇ ਤੋਂ ਵੱਧ ਕਿਰਾਇਆ ਦੇਣ ਵਾਲੇ ਕਿਰਾਏਦਾਰਾਂ ਨੂੰ ਟੈਕਸ ਕੱਟਣਾ ਪਵੇਗਾ
- ਪੰਜਾਬ ਕਿਰਾਇਆ ਐਕਟ ਅਧੀਨ ਮੋਹਾਲੀ ਵਿੱਚ ਕਿਰਾਏਦਾਰੀ ਦੇ ਨਿਯਮ
- ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਮਾਲਕਾਂ ਲਈ ਮੋਹਾਲੀ ਪ੍ਰਾਪਰਟੀ ਟੈਕਸ
ਸਰੋਤ: ਅਸੀਂ ਜਿਨ੍ਹਾਂ ਸਰੋਤਾਂ ਦੀ ਵਰਤੋਂ ਕਰਦੇ ਹਾਂ, ਉਹ ਸਾਡੇ Editorial Sources ਪੰਨੇ 'ਤੇ ਦਿੱਤੇ ਗਏ ਹਨ।
ਇਹ ਲੇਖ ਪ੍ਰਕਾਸ਼ਿਤ ਟੈਕਸ ਨਿਯਮਾਂ ਨੂੰ ਆਮ ਜਾਣਕਾਰੀ ਵਜੋਂ ਸਮਝਾਉਂਦਾ ਹੈ। ਇਹ ਟੈਕਸ, ਕਾਨੂੰਨੀ ਜਾਂ ਵਿੱਤੀ ਸਲਾਹ ਨਹੀਂ ਹੈ। ਸਰੋਤ, ਯਾਨੀ ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਦੀ ਵੈੱਬਸਾਈਟ 'ਤੇ ਆਮਦਨ ਕਰ ਐਕਟ, 2025 ਦੀ ਧਾਰਾ 22 ਅਤੇ ਮਕਾਨ ਜਾਇਦਾਦ ਤੋਂ ਆਮਦਨ ਬਾਰੇ ਵਿਭਾਗ ਦੀ ਗਾਈਡ, 20 ਨਵੰਬਰ 2026 ਨੂੰ ਪੜ੍ਹੇ ਗਏ।