
A person who sells a house, flat or plot in Mohali at a long-term gain can keep part or all of that gain out of income tax by putting the money into another home in India, or into specified bonds, within fixed time limits. From 1 April 2026 these reliefs sit in sections 82, 85 and 86 of the Income-tax Act, 2025, which replaced the 1961 Act and carry over the old sections 54, 54EC and 54F.
For anyone weighing a sale, the tax bill depends as much on what happens to the money in the months after the sale as on the price. A missed deadline, or selling the new home too soon, takes the relief back.
Who can claim
- Home-purchase relief (sections 82 and 86): only an individual or a Hindu undivided family (HUF)
- Bond relief (section 85): any taxpayer with a long-term gain on land or a building
- Property sold: a long-term asset, which for land or a building means held for more than 24 months, according to the Income Tax Department's guide
- New home: must be in India; a house bought abroad does not count
Three routes compared
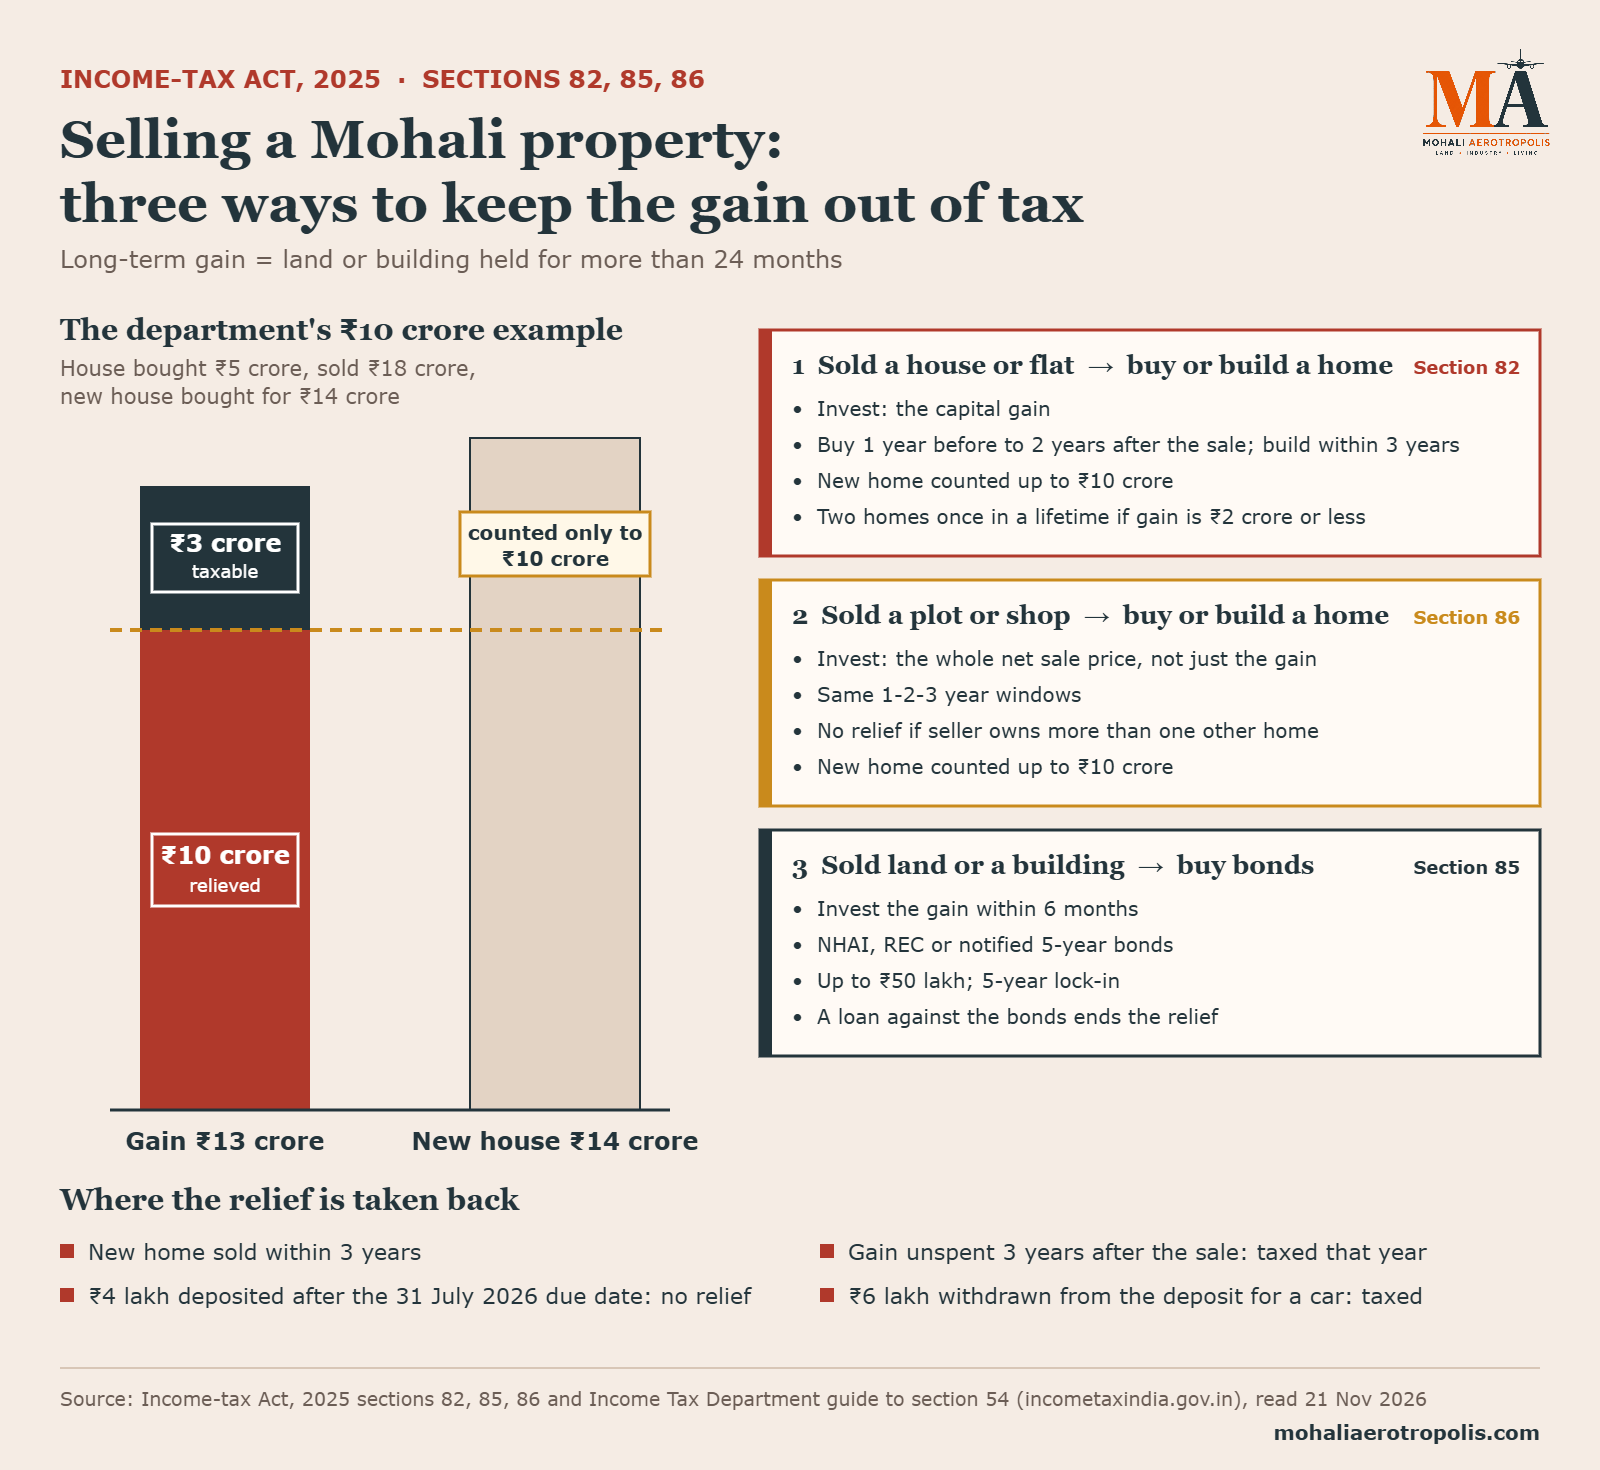
1. Sold a house or flat, then buy or build another home (section 82)
- Amount to invest: the capital gain
- Time limit: buy within one year before or two years after the sale, or build within three years after it
- Ceiling: the new home's cost counts only up to ₹10 crore
- Two homes: allowed once in a lifetime, if the gain is ₹2 crore or less
2. Sold a plot, shop or anything other than a home, then buy or build a home (section 86)
- Amount to invest: the whole net sale price (price less selling costs), not just the gain; investing less relieves only the same share of the gain
- Time limit: the same as section 82
- Bar: no relief if, on the sale date, the seller owns more than one home besides the new one
- Ceiling: the new home's cost counts only up to ₹10 crore
3. Sold land or a building, then buy bonds (section 85)
- Amount to invest: the capital gain, within six months of the sale
- Bonds: five-year bonds of the National Highways Authority of India or Rural Electrification Corporation, or others the Centre notifies
- Ceiling: ₹50 lakh across the year of sale and the next tax year
- Lock-in: five years
When the new home is not ready by return time
If the gain (or, under section 86, the net sale price) has not been spent on the new home by the time the income tax return is filed, the unspent amount must be deposited in a specified bank under the deposit scheme the Centre notifies, before the return's due date, with proof attached to the return. The department's guide names this the Capital Gains Account Scheme, 1988, open at public sector bank branches.
Money still unused when three years from the sale run out is taxed as long-term capital gain of that year. Under section 82, deposits count only up to ₹10 crore of gain.
Pitfalls on record
1. Selling the new home within three years. Under section 82 the relieved gain is subtracted from the new home's cost, so the later sale shows a larger gain; under section 86 the relieved gain is taxed in the year of that sale.
2. Buying one more home. Under section 86, buying another home within two years of the sale, or building one within three years, besides the new one, brings the relieved gain back to tax in that year.
3. A late deposit. In the department's own example, a seller who deposited ₹4 lakh in October 2026, after the 31 July 2026 due date, got no relief on it.
4. Spending the deposit elsewhere. In another departmental example, ₹6 lakh withdrawn from the scheme and spent on a car was taxed as long-term gain in the year of withdrawal.
5. A loan against the bonds. Section 85 treats a loan or advance taken on the bonds as cashing them, which brings the tax back.
6. The ₹10 crore ceiling. In the department's example, a house bought for ₹5 crore and sold for ₹18 crore gave a gain of ₹13 crore; a new house costing ₹14 crore earned relief on ₹10 crore, leaving ₹3 crore taxable.
What the 2025 Act changed
The Income-tax Act, 2025 came into force on 1 April 2026. Business Today reported that the Central Board of Direct Taxes (CBDT) described it as simpler in language and structure while keeping the underlying tax policy broadly unchanged. The new sections use "tax year" in place of the old "previous year", and the department's own guides still explain these reliefs by the old section numbers.
Related reading
- Mohali Home Sold From Abroad Gets No Indexation Choice
- Mohali Plot Owners Can Check Dues Online Before Selling
- Mohali Buyers Can Check 7 Property Records Online
Sources: The sources we use are listed on our Editorial Sources page.
This article is general information drawn from the text of sections 82, 85 and 86 of the Income-tax Act, 2025 and the Income Tax Department's guide to section 54, both on incometaxindia.gov.in, and a Business Today report of 1 April 2026, all read on 21 November 2026. It is not tax, legal or investment advice; the tax on a particular sale depends on its facts and should be checked with a chartered accountant or the Income Tax Department.
मोहाली में मकान, फ़्लैट या प्लॉट को लंबी अवधि के मुनाफ़े पर बेचने वाला व्यक्ति, तय समय-सीमा के भीतर वह पैसा भारत में किसी दूसरे घर में या तय बॉन्ड में लगाकर उस मुनाफ़े का कुछ हिस्सा या पूरा हिस्सा आयकर से बचा सकता है। 1 अप्रैल 2026 से ये छूटें आयकर अधिनियम, 2025 की धारा 82, 85 और 86 में हैं, जिसने 1961 के अधिनियम की जगह ली है और पुरानी धारा 54, 54EC और 54F को आगे बढ़ाया है।
बिक्री पर विचार करने वाले के लिए टैक्स का बिल कीमत के साथ-साथ इस पर भी निर्भर करता है कि बिक्री के बाद के महीनों में पैसे का क्या होता है। कोई समय-सीमा चूक जाने या नया घर बहुत जल्दी बेच देने पर छूट वापस ले ली जाती है।
कौन दावा कर सकता है
- घर खरीदने पर छूट (धारा 82 और 86): केवल व्यक्ति या हिंदू अविभाजित परिवार (HUF)
- बॉन्ड पर छूट (धारा 85): ज़मीन या इमारत पर लंबी अवधि का मुनाफ़ा कमाने वाला कोई भी करदाता
- बेची गई संपत्ति: लंबी अवधि की संपत्ति, यानी ज़मीन या इमारत जो आयकर विभाग की गाइड के अनुसार 24 महीने से अधिक समय तक रखी गई हो
- नया घर: भारत में होना चाहिए; विदेश में खरीदा गया घर नहीं गिना जाता
तीन रास्तों की तुलना
1. मकान या फ़्लैट बेचा, फिर दूसरा घर खरीदा या बनाया (धारा 82)
- लगाने वाली रकम: पूंजीगत लाभ (capital gain)
- समय-सीमा: बिक्री से 1 वर्ष पहले से 2 वर्ष बाद तक खरीदें, या बिक्री के 3 वर्ष के भीतर बनाएं
- सीमा: नए घर की लागत केवल ₹10 करोड़ तक गिनी जाती है
- दो घर: जीवन में एक बार, अगर मुनाफ़ा ₹2 करोड़ या उससे कम हो
2. प्लॉट, दुकान या घर के अलावा कुछ और बेचा, फिर घर खरीदा या बनाया (धारा 86)
- लगाने वाली रकम: पूरी शुद्ध बिक्री कीमत (कीमत में से बिक्री का खर्च घटाकर), केवल मुनाफ़ा नहीं; कम लगाने पर मुनाफ़े का उतना ही हिस्सा छूटता है
- समय-सीमा: धारा 82 जैसी ही
- रोक: अगर बिक्री की तारीख पर विक्रेता के पास नए घर के अलावा एक से अधिक घर हैं, तो कोई छूट नहीं
- सीमा: नए घर की लागत केवल ₹10 करोड़ तक गिनी जाती है
3. ज़मीन या इमारत बेची, फिर बॉन्ड खरीदे (धारा 85)
- लगाने वाली रकम: पूंजीगत लाभ, बिक्री के 6 महीने के भीतर
- बॉन्ड: National Highways Authority of India या Rural Electrification Corporation के 5 वर्ष के बॉन्ड, या केंद्र द्वारा अधिसूचित अन्य बॉन्ड
- सीमा: बिक्री वाले वर्ष और अगले कर वर्ष को मिलाकर ₹50 लाख
- लॉक-इन: 5 वर्ष
जब रिटर्न भरने तक नया घर तैयार न हो
अगर आयकर रिटर्न भरने तक मुनाफ़ा (या धारा 86 में शुद्ध बिक्री कीमत) नए घर पर खर्च नहीं हुआ है, तो बची रकम को रिटर्न की नियत तारीख से पहले केंद्र द्वारा अधिसूचित जमा योजना के तहत किसी तय बैंक में जमा करना होता है, और जमा का सबूत रिटर्न के साथ लगाना होता है। विभाग की गाइड इसे Capital Gains Account Scheme, 1988 बताती है, जो सार्वजनिक क्षेत्र के बैंकों की शाखाओं में खुलती है।
बिक्री से 3 वर्ष पूरे होने पर जो रकम बिना इस्तेमाल के रह जाती है, उस पर उसी वर्ष के लंबी अवधि के पूंजीगत लाभ के रूप में टैक्स लगता है। धारा 82 में जमा राशि केवल ₹10 करोड़ तक के मुनाफ़े के लिए गिनी जाती है।
दर्ज जोखिम
1. 3 वर्ष के भीतर नया घर बेचना। धारा 82 में छूट मिला मुनाफ़ा नए घर की लागत से घटा दिया जाता है, इसलिए बाद की बिक्री में मुनाफ़ा बड़ा दिखता है; धारा 86 में छूट मिला मुनाफ़ा उस बिक्री वाले वर्ष में कर-योग्य हो जाता है।
2. एक और घर खरीदना। धारा 86 में बिक्री के 2 वर्ष के भीतर नए घर के अलावा दूसरा घर खरीदने, या 3 वर्ष के भीतर बनाने पर, छूट मिला मुनाफ़ा उसी वर्ष फिर से कर-योग्य हो जाता है।
3. देर से जमा। विभाग के अपने उदाहरण में, जिस विक्रेता ने 31 जुलाई 2026 की नियत तारीख के बाद अक्टूबर 2026 में ₹4 लाख जमा किए, उसे उस पर कोई छूट नहीं मिली।
4. जमा राशि कहीं और खर्च करना। विभाग के एक और उदाहरण में, योजना से निकाले गए और कार पर खर्च किए गए ₹6 लाख पर निकासी वाले वर्ष में लंबी अवधि के मुनाफ़े के रूप में टैक्स लगा।
5. बॉन्ड पर कर्ज़। धारा 85 बॉन्ड के बदले लिए गए कर्ज़ या अग्रिम को बॉन्ड भुनाने के बराबर मानती है, जिससे टैक्स लौट आता है।
6. ₹10 करोड़ की सीमा। विभाग के उदाहरण में ₹5 करोड़ में खरीदा और ₹18 करोड़ में बेचा गया घर ₹13 करोड़ का मुनाफ़ा देता है; ₹14 करोड़ के नए घर पर ₹10 करोड़ की छूट मिली और ₹3 करोड़ कर-योग्य रहे।
2025 के अधिनियम ने क्या बदला
आयकर अधिनियम, 2025 1 अप्रैल 2026 को लागू हुआ। Business Today ने बताया कि केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT) ने इसे भाषा और ढांचे में सरल बताया, जबकि मूल कर नीति मोटे तौर पर वही रखी गई है। नई धाराएं पुराने "पिछले वर्ष" की जगह "कर वर्ष" शब्द का इस्तेमाल करती हैं, और विभाग की अपनी गाइड अब भी इन छूटों को पुरानी धारा संख्याओं से समझाती हैं।
संबंधित लेख
- Mohali Home Sold From Abroad Gets No Indexation Choice
- Mohali Plot Owners Can Check Dues Online Before Selling
- Mohali Buyers Can Check 7 Property Records Online
स्रोत: हम जिन स्रोतों का उपयोग करते हैं, वे हमारे Editorial Sources पेज पर सूचीबद्ध हैं।
यह लेख आयकर अधिनियम, 2025 की धारा 82, 85 और 86 के पाठ और धारा 54 पर आयकर विभाग की गाइड, दोनों incometaxindia.gov.in पर, तथा 1 अप्रैल 2026 की Business Today रिपोर्ट से ली गई सामान्य जानकारी है, जिन्हें 21 नवंबर 2026 को पढ़ा गया। यह कर, कानूनी या निवेश सलाह नहीं है; किसी खास बिक्री पर टैक्स उसके तथ्यों पर निर्भर करता है और उसकी जांच किसी चार्टर्ड अकाउंटेंट या आयकर विभाग से करनी चाहिए।
ਮੋਹਾਲੀ ਵਿੱਚ ਮਕਾਨ, ਫ਼ਲੈਟ ਜਾਂ ਪਲਾਟ ਨੂੰ ਲੰਬੀ ਮਿਆਦ ਦੇ ਮੁਨਾਫ਼ੇ ਉੱਤੇ ਵੇਚਣ ਵਾਲਾ ਵਿਅਕਤੀ, ਤੈਅ ਸਮਾਂ-ਸੀਮਾ ਦੇ ਅੰਦਰ ਉਹ ਪੈਸਾ ਭਾਰਤ ਵਿੱਚ ਕਿਸੇ ਹੋਰ ਘਰ ਵਿੱਚ ਜਾਂ ਤੈਅ ਬਾਂਡਾਂ ਵਿੱਚ ਲਗਾ ਕੇ ਉਸ ਮੁਨਾਫ਼ੇ ਦਾ ਕੁਝ ਹਿੱਸਾ ਜਾਂ ਸਾਰਾ ਹਿੱਸਾ ਆਮਦਨ ਕਰ ਤੋਂ ਬਚਾ ਸਕਦਾ ਹੈ। 1 ਅਪ੍ਰੈਲ 2026 ਤੋਂ ਇਹ ਛੋਟਾਂ ਆਮਦਨ ਕਰ ਐਕਟ, 2025 ਦੀ ਧਾਰਾ 82, 85 ਅਤੇ 86 ਵਿੱਚ ਹਨ, ਜਿਸ ਨੇ 1961 ਦੇ ਐਕਟ ਦੀ ਥਾਂ ਲਈ ਹੈ ਅਤੇ ਪੁਰਾਣੀ ਧਾਰਾ 54, 54EC ਅਤੇ 54F ਨੂੰ ਅੱਗੇ ਵਧਾਇਆ ਹੈ।
ਵਿਕਰੀ ਬਾਰੇ ਸੋਚ ਰਹੇ ਵਿਅਕਤੀ ਲਈ ਟੈਕਸ ਦਾ ਬਿੱਲ ਕੀਮਤ ਦੇ ਨਾਲ-ਨਾਲ ਇਸ ਉੱਤੇ ਵੀ ਨਿਰਭਰ ਕਰਦਾ ਹੈ ਕਿ ਵਿਕਰੀ ਤੋਂ ਬਾਅਦ ਦੇ ਮਹੀਨਿਆਂ ਵਿੱਚ ਪੈਸੇ ਦਾ ਕੀ ਹੁੰਦਾ ਹੈ। ਕੋਈ ਸਮਾਂ-ਸੀਮਾ ਖੁੰਝ ਜਾਣ ਜਾਂ ਨਵਾਂ ਘਰ ਬਹੁਤ ਜਲਦੀ ਵੇਚ ਦੇਣ ਉੱਤੇ ਛੋਟ ਵਾਪਸ ਲੈ ਲਈ ਜਾਂਦੀ ਹੈ।
ਕੌਣ ਦਾਅਵਾ ਕਰ ਸਕਦਾ ਹੈ
- ਘਰ ਖਰੀਦਣ ਉੱਤੇ ਛੋਟ (ਧਾਰਾ 82 ਅਤੇ 86): ਸਿਰਫ਼ ਵਿਅਕਤੀ ਜਾਂ ਹਿੰਦੂ ਅਣਵੰਡਿਆ ਪਰਿਵਾਰ (HUF)
- ਬਾਂਡਾਂ ਉੱਤੇ ਛੋਟ (ਧਾਰਾ 85): ਜ਼ਮੀਨ ਜਾਂ ਇਮਾਰਤ ਉੱਤੇ ਲੰਬੀ ਮਿਆਦ ਦਾ ਮੁਨਾਫ਼ਾ ਕਮਾਉਣ ਵਾਲਾ ਕੋਈ ਵੀ ਕਰਦਾਤਾ
- ਵੇਚੀ ਗਈ ਜਾਇਦਾਦ: ਲੰਬੀ ਮਿਆਦ ਦੀ ਜਾਇਦਾਦ, ਯਾਨੀ ਜ਼ਮੀਨ ਜਾਂ ਇਮਾਰਤ ਜੋ ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਦੀ ਗਾਈਡ ਅਨੁਸਾਰ 24 ਮਹੀਨਿਆਂ ਤੋਂ ਵੱਧ ਸਮਾਂ ਰੱਖੀ ਗਈ ਹੋਵੇ
- ਨਵਾਂ ਘਰ: ਭਾਰਤ ਵਿੱਚ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ; ਵਿਦੇਸ਼ ਵਿੱਚ ਖਰੀਦਿਆ ਘਰ ਨਹੀਂ ਗਿਣਿਆ ਜਾਂਦਾ
ਤਿੰਨ ਰਸਤਿਆਂ ਦੀ ਤੁਲਨਾ
1. ਮਕਾਨ ਜਾਂ ਫ਼ਲੈਟ ਵੇਚਿਆ, ਫਿਰ ਹੋਰ ਘਰ ਖਰੀਦਿਆ ਜਾਂ ਬਣਾਇਆ (ਧਾਰਾ 82)
- ਲਗਾਉਣ ਵਾਲੀ ਰਕਮ: ਪੂੰਜੀਗਤ ਲਾਭ (capital gain)
- ਸਮਾਂ-ਸੀਮਾ: ਵਿਕਰੀ ਤੋਂ 1 ਸਾਲ ਪਹਿਲਾਂ ਤੋਂ 2 ਸਾਲ ਬਾਅਦ ਤੱਕ ਖਰੀਦੋ, ਜਾਂ ਵਿਕਰੀ ਦੇ 3 ਸਾਲਾਂ ਅੰਦਰ ਬਣਾਓ
- ਹੱਦ: ਨਵੇਂ ਘਰ ਦੀ ਲਾਗਤ ਸਿਰਫ਼ ₹10 ਕਰੋੜ ਤੱਕ ਗਿਣੀ ਜਾਂਦੀ ਹੈ
- ਦੋ ਘਰ: ਜੀਵਨ ਵਿੱਚ ਇੱਕ ਵਾਰ, ਜੇ ਮੁਨਾਫ਼ਾ ₹2 ਕਰੋੜ ਜਾਂ ਘੱਟ ਹੋਵੇ
2. ਪਲਾਟ, ਦੁਕਾਨ ਜਾਂ ਘਰ ਤੋਂ ਇਲਾਵਾ ਕੁਝ ਹੋਰ ਵੇਚਿਆ, ਫਿਰ ਘਰ ਖਰੀਦਿਆ ਜਾਂ ਬਣਾਇਆ (ਧਾਰਾ 86)
- ਲਗਾਉਣ ਵਾਲੀ ਰਕਮ: ਪੂਰੀ ਸ਼ੁੱਧ ਵਿਕਰੀ ਕੀਮਤ (ਕੀਮਤ ਵਿੱਚੋਂ ਵਿਕਰੀ ਦਾ ਖ਼ਰਚ ਘਟਾ ਕੇ), ਸਿਰਫ਼ ਮੁਨਾਫ਼ਾ ਨਹੀਂ; ਘੱਟ ਲਗਾਉਣ ਉੱਤੇ ਮੁਨਾਫ਼ੇ ਦਾ ਓਨਾ ਹੀ ਹਿੱਸਾ ਛੋਟ ਪਾਉਂਦਾ ਹੈ
- ਸਮਾਂ-ਸੀਮਾ: ਧਾਰਾ 82 ਵਾਲੀ ਹੀ
- ਰੋਕ: ਜੇ ਵਿਕਰੀ ਦੀ ਤਾਰੀਖ਼ ਨੂੰ ਵੇਚਣ ਵਾਲੇ ਕੋਲ ਨਵੇਂ ਘਰ ਤੋਂ ਇਲਾਵਾ ਇੱਕ ਤੋਂ ਵੱਧ ਘਰ ਹਨ, ਤਾਂ ਕੋਈ ਛੋਟ ਨਹੀਂ
- ਹੱਦ: ਨਵੇਂ ਘਰ ਦੀ ਲਾਗਤ ਸਿਰਫ਼ ₹10 ਕਰੋੜ ਤੱਕ ਗਿਣੀ ਜਾਂਦੀ ਹੈ
3. ਜ਼ਮੀਨ ਜਾਂ ਇਮਾਰਤ ਵੇਚੀ, ਫਿਰ ਬਾਂਡ ਖਰੀਦੇ (ਧਾਰਾ 85)
- ਲਗਾਉਣ ਵਾਲੀ ਰਕਮ: ਪੂੰਜੀਗਤ ਲਾਭ, ਵਿਕਰੀ ਦੇ 6 ਮਹੀਨਿਆਂ ਅੰਦਰ
- ਬਾਂਡ: National Highways Authority of India ਜਾਂ Rural Electrification Corporation ਦੇ 5 ਸਾਲ ਦੇ ਬਾਂਡ, ਜਾਂ ਕੇਂਦਰ ਵੱਲੋਂ ਨੋਟੀਫ਼ਾਈ ਕੀਤੇ ਹੋਰ ਬਾਂਡ
- ਹੱਦ: ਵਿਕਰੀ ਵਾਲੇ ਸਾਲ ਅਤੇ ਅਗਲੇ ਕਰ ਸਾਲ ਨੂੰ ਮਿਲਾ ਕੇ ₹50 ਲੱਖ
- ਲੌਕ-ਇਨ: 5 ਸਾਲ
ਜਦੋਂ ਰਿਟਰਨ ਭਰਨ ਤੱਕ ਨਵਾਂ ਘਰ ਤਿਆਰ ਨਾ ਹੋਵੇ
ਜੇ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਭਰਨ ਤੱਕ ਮੁਨਾਫ਼ਾ (ਜਾਂ ਧਾਰਾ 86 ਵਿੱਚ ਸ਼ੁੱਧ ਵਿਕਰੀ ਕੀਮਤ) ਨਵੇਂ ਘਰ ਉੱਤੇ ਖ਼ਰਚ ਨਹੀਂ ਹੋਇਆ, ਤਾਂ ਬਚੀ ਰਕਮ ਨੂੰ ਰਿਟਰਨ ਦੀ ਨਿਯਤ ਤਾਰੀਖ਼ ਤੋਂ ਪਹਿਲਾਂ ਕੇਂਦਰ ਵੱਲੋਂ ਨੋਟੀਫ਼ਾਈ ਕੀਤੀ ਜਮ੍ਹਾਂ ਯੋਜਨਾ ਤਹਿਤ ਕਿਸੇ ਤੈਅ ਬੈਂਕ ਵਿੱਚ ਜਮ੍ਹਾਂ ਕਰਵਾਉਣਾ ਪੈਂਦਾ ਹੈ, ਅਤੇ ਜਮ੍ਹਾਂ ਦਾ ਸਬੂਤ ਰਿਟਰਨ ਨਾਲ ਲਗਾਉਣਾ ਪੈਂਦਾ ਹੈ। ਵਿਭਾਗ ਦੀ ਗਾਈਡ ਇਸ ਨੂੰ Capital Gains Account Scheme, 1988 ਦੱਸਦੀ ਹੈ, ਜੋ ਸਰਕਾਰੀ ਖੇਤਰ ਦੇ ਬੈਂਕਾਂ ਦੀਆਂ ਸ਼ਾਖਾਵਾਂ ਵਿੱਚ ਖੁੱਲ੍ਹਦੀ ਹੈ।
ਵਿਕਰੀ ਤੋਂ 3 ਸਾਲ ਪੂਰੇ ਹੋਣ ਉੱਤੇ ਜੋ ਰਕਮ ਵਰਤੀ ਨਹੀਂ ਗਈ, ਉਸ ਉੱਤੇ ਉਸੇ ਸਾਲ ਦੇ ਲੰਬੀ ਮਿਆਦ ਦੇ ਪੂੰਜੀਗਤ ਲਾਭ ਵਜੋਂ ਟੈਕਸ ਲੱਗਦਾ ਹੈ। ਧਾਰਾ 82 ਵਿੱਚ ਜਮ੍ਹਾਂ ਰਕਮ ਸਿਰਫ਼ ₹10 ਕਰੋੜ ਤੱਕ ਦੇ ਮੁਨਾਫ਼ੇ ਲਈ ਗਿਣੀ ਜਾਂਦੀ ਹੈ।
ਦਰਜ ਖ਼ਤਰੇ
1. 3 ਸਾਲਾਂ ਅੰਦਰ ਨਵਾਂ ਘਰ ਵੇਚਣਾ। ਧਾਰਾ 82 ਵਿੱਚ ਛੋਟ ਵਾਲਾ ਮੁਨਾਫ਼ਾ ਨਵੇਂ ਘਰ ਦੀ ਲਾਗਤ ਵਿੱਚੋਂ ਘਟਾ ਦਿੱਤਾ ਜਾਂਦਾ ਹੈ, ਇਸ ਲਈ ਬਾਅਦ ਦੀ ਵਿਕਰੀ ਵਿੱਚ ਮੁਨਾਫ਼ਾ ਵੱਡਾ ਦਿਖਦਾ ਹੈ; ਧਾਰਾ 86 ਵਿੱਚ ਛੋਟ ਵਾਲਾ ਮੁਨਾਫ਼ਾ ਉਸ ਵਿਕਰੀ ਵਾਲੇ ਸਾਲ ਵਿੱਚ ਟੈਕਸਯੋਗ ਹੋ ਜਾਂਦਾ ਹੈ।
2. ਇੱਕ ਹੋਰ ਘਰ ਖਰੀਦਣਾ। ਧਾਰਾ 86 ਵਿੱਚ ਵਿਕਰੀ ਦੇ 2 ਸਾਲਾਂ ਅੰਦਰ ਨਵੇਂ ਘਰ ਤੋਂ ਇਲਾਵਾ ਹੋਰ ਘਰ ਖਰੀਦਣ, ਜਾਂ 3 ਸਾਲਾਂ ਅੰਦਰ ਬਣਾਉਣ ਉੱਤੇ, ਛੋਟ ਵਾਲਾ ਮੁਨਾਫ਼ਾ ਉਸੇ ਸਾਲ ਮੁੜ ਟੈਕਸਯੋਗ ਹੋ ਜਾਂਦਾ ਹੈ।
3. ਦੇਰ ਨਾਲ ਜਮ੍ਹਾਂ। ਵਿਭਾਗ ਦੀ ਆਪਣੀ ਮਿਸਾਲ ਵਿੱਚ, ਜਿਸ ਵੇਚਣ ਵਾਲੇ ਨੇ 31 ਜੁਲਾਈ 2026 ਦੀ ਨਿਯਤ ਤਾਰੀਖ਼ ਤੋਂ ਬਾਅਦ ਅਕਤੂਬਰ 2026 ਵਿੱਚ ₹4 ਲੱਖ ਜਮ੍ਹਾਂ ਕਰਵਾਏ, ਉਸ ਨੂੰ ਉਸ ਉੱਤੇ ਕੋਈ ਛੋਟ ਨਹੀਂ ਮਿਲੀ।
4. ਜਮ੍ਹਾਂ ਰਕਮ ਕਿਤੇ ਹੋਰ ਖ਼ਰਚਣਾ। ਵਿਭਾਗ ਦੀ ਇੱਕ ਹੋਰ ਮਿਸਾਲ ਵਿੱਚ, ਯੋਜਨਾ ਵਿੱਚੋਂ ਕੱਢੇ ਅਤੇ ਕਾਰ ਉੱਤੇ ਖ਼ਰਚੇ ₹6 ਲੱਖ ਉੱਤੇ ਕਢਵਾਉਣ ਵਾਲੇ ਸਾਲ ਵਿੱਚ ਲੰਬੀ ਮਿਆਦ ਦੇ ਮੁਨਾਫ਼ੇ ਵਜੋਂ ਟੈਕਸ ਲੱਗਿਆ।
5. ਬਾਂਡਾਂ ਉੱਤੇ ਕਰਜ਼ਾ। ਧਾਰਾ 85 ਬਾਂਡਾਂ ਬਦਲੇ ਲਏ ਕਰਜ਼ੇ ਜਾਂ ਐਡਵਾਂਸ ਨੂੰ ਬਾਂਡ ਕੈਸ਼ ਕਰਵਾਉਣ ਦੇ ਬਰਾਬਰ ਮੰਨਦੀ ਹੈ, ਜਿਸ ਨਾਲ ਟੈਕਸ ਵਾਪਸ ਆ ਜਾਂਦਾ ਹੈ।
6. ₹10 ਕਰੋੜ ਦੀ ਹੱਦ। ਵਿਭਾਗ ਦੀ ਮਿਸਾਲ ਵਿੱਚ ₹5 ਕਰੋੜ ਵਿੱਚ ਖਰੀਦਿਆ ਅਤੇ ₹18 ਕਰੋੜ ਵਿੱਚ ਵੇਚਿਆ ਘਰ ₹13 ਕਰੋੜ ਦਾ ਮੁਨਾਫ਼ਾ ਦਿੰਦਾ ਹੈ; ₹14 ਕਰੋੜ ਦੇ ਨਵੇਂ ਘਰ ਉੱਤੇ ₹10 ਕਰੋੜ ਦੀ ਛੋਟ ਮਿਲੀ ਅਤੇ ₹3 ਕਰੋੜ ਟੈਕਸਯੋਗ ਰਹੇ।
2025 ਦੇ ਐਕਟ ਨੇ ਕੀ ਬਦਲਿਆ
ਆਮਦਨ ਕਰ ਐਕਟ, 2025 1 ਅਪ੍ਰੈਲ 2026 ਨੂੰ ਲਾਗੂ ਹੋਇਆ। Business Today ਨੇ ਦੱਸਿਆ ਕਿ ਕੇਂਦਰੀ ਸਿੱਧੇ ਕਰ ਬੋਰਡ (CBDT) ਨੇ ਇਸ ਨੂੰ ਭਾਸ਼ਾ ਅਤੇ ਢਾਂਚੇ ਵਿੱਚ ਸਰਲ ਦੱਸਿਆ, ਜਦਕਿ ਮੂਲ ਕਰ ਨੀਤੀ ਮੋਟੇ ਤੌਰ ਉੱਤੇ ਉਹੀ ਰੱਖੀ ਗਈ ਹੈ। ਨਵੀਆਂ ਧਾਰਾਵਾਂ ਪੁਰਾਣੇ "ਪਿਛਲੇ ਸਾਲ" ਦੀ ਥਾਂ "ਕਰ ਸਾਲ" ਸ਼ਬਦ ਵਰਤਦੀਆਂ ਹਨ, ਅਤੇ ਵਿਭਾਗ ਦੀਆਂ ਆਪਣੀਆਂ ਗਾਈਡਾਂ ਅਜੇ ਵੀ ਇਹ ਛੋਟਾਂ ਪੁਰਾਣੇ ਧਾਰਾ ਨੰਬਰਾਂ ਨਾਲ ਸਮਝਾਉਂਦੀਆਂ ਹਨ।
ਸੰਬੰਧਿਤ ਲੇਖ
- Mohali Home Sold From Abroad Gets No Indexation Choice
- Mohali Plot Owners Can Check Dues Online Before Selling
- Mohali Buyers Can Check 7 Property Records Online
ਸਰੋਤ: ਅਸੀਂ ਜਿਹੜੇ ਸਰੋਤ ਵਰਤਦੇ ਹਾਂ, ਉਹ ਸਾਡੇ Editorial Sources ਪੰਨੇ ਉੱਤੇ ਦਰਜ ਹਨ।
ਇਹ ਲੇਖ ਆਮਦਨ ਕਰ ਐਕਟ, 2025 ਦੀ ਧਾਰਾ 82, 85 ਅਤੇ 86 ਦੇ ਪਾਠ ਅਤੇ ਧਾਰਾ 54 ਬਾਰੇ ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਦੀ ਗਾਈਡ, ਦੋਵੇਂ incometaxindia.gov.in ਉੱਤੇ, ਅਤੇ 1 ਅਪ੍ਰੈਲ 2026 ਦੀ Business Today ਰਿਪੋਰਟ ਤੋਂ ਲਈ ਗਈ ਆਮ ਜਾਣਕਾਰੀ ਹੈ, ਜਿਨ੍ਹਾਂ ਨੂੰ 21 ਨਵੰਬਰ 2026 ਨੂੰ ਪੜ੍ਹਿਆ ਗਿਆ। ਇਹ ਟੈਕਸ, ਕਾਨੂੰਨੀ ਜਾਂ ਨਿਵੇਸ਼ ਸਲਾਹ ਨਹੀਂ ਹੈ; ਕਿਸੇ ਖ਼ਾਸ ਵਿਕਰੀ ਉੱਤੇ ਟੈਕਸ ਉਸ ਦੇ ਤੱਥਾਂ ਉੱਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ ਅਤੇ ਇਸ ਦੀ ਜਾਂਚ ਕਿਸੇ ਚਾਰਟਰਡ ਅਕਾਊਂਟੈਂਟ ਜਾਂ ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਤੋਂ ਕਰਵਾਉਣੀ ਚਾਹੀਦੀ ਹੈ।