
Owners of GMADA-allotted property in SAS Nagar who raise a bank loan against it need the authority's written permission to mortgage before the lender can take the property as security. GMADA's own ServiceRight form sets a time limit of seven working days from the date the complete application is received.
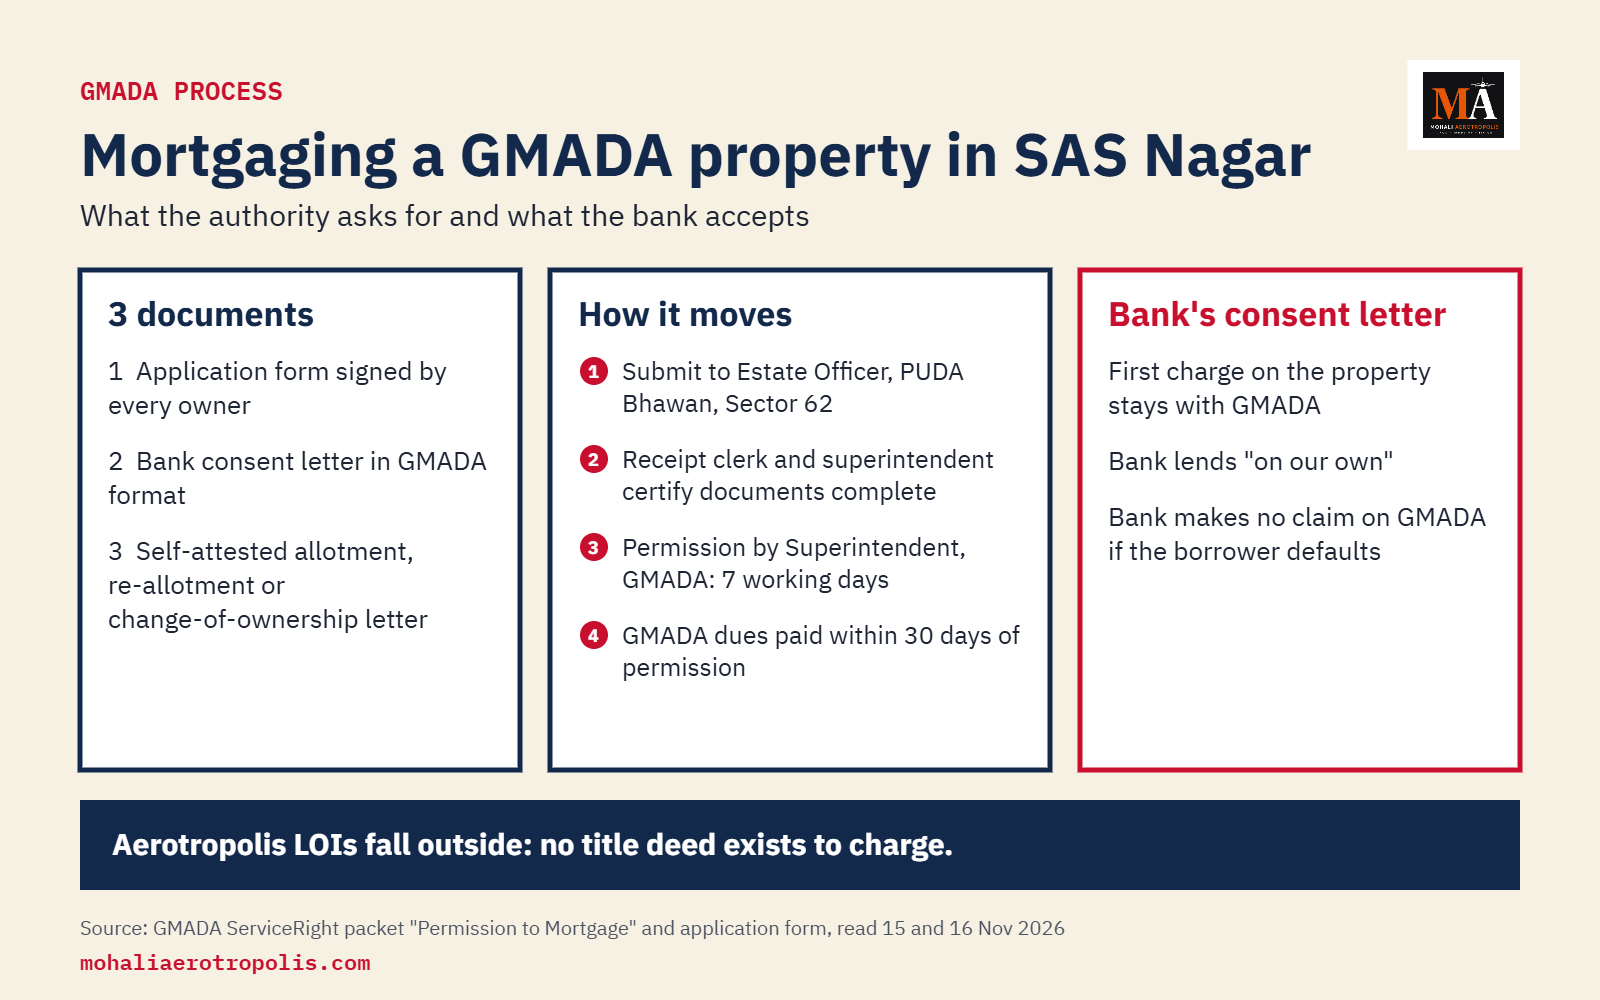
The permission comes with conditions that matter to both owner and lender. The bank must accept in writing that GMADA keeps the first charge on the property, and the owner must clear any dues still owed to GMADA within 30 days of the permission.
Which properties the form covers
GMADA's application form names six kinds of allotted property in SAS Nagar: a house, an SCO, an SCF, an SSS, a booth and an industrial site. The same packet and the same seven-day limit apply to all six.
A Letter of Intent in the Aerotropolis is a different case. As MA's earlier piece on what lenders can finance sets out, no conveyance has taken place under an LOI, so there is no title deed over which a charge can be created.
The three documents GMADA asks for
The checklist in GMADA's packet lists three enclosures:
1. The application form, signed by every owner, giving the property number, sector, the owner's details and the name of the bank.
2. A consent letter from the bank or financial institution, in GMADA's prescribed "To Whom It May Concern" format, signed by an authorised signatory.
3. A self-attested copy of the allotment, re-allotment or change-of-ownership letter.
How the application moves
1. The owner submits the set to the Estate Officer, PUDA Bhawan, Sector 62, SAS Nagar.
2. GMADA's receipt clerk and superintendent certify that the documents are complete.
3. The Superintendent, GMADA, is the designated officer for the permission, with a limit of seven working days from receipt.
4. If the service is not delivered in time, the form states that an appeal can be filed with the appellate authority under the Punjab Transparency and Accountability in Delivery of Public Services Act, 2018, and that officers who miss the limit may face a penalty.
What the owner declares
The owner signs a set of declarations. Five of them are points a buyer, lender or the owner can check before applying:
| Declaration on the form | What it rules out |
|---|---|
| The owner is legally empowered to mortgage | Applications by someone who is not the recorded allottee |
| The property is free from any existing mortgage | A second loan over an unreleased first one |
| Unpaid GMADA dues will be paid within 30 days of permission | Permission without settling the authority's account |
| No litigation is pending and no court injunction restrains transfer, sale or mortgage | Mortgage of a property under a court restraint |
| The information is true and complete | The form warns that wrong information can lead to criminal prosecution |
What the bank accepts
The prescribed consent letter has the bank state that it releases the loan "on our own". It records that the first charge on the property remains with GMADA, and that the bank will make no claim on GMADA if the borrower fails to repay the loan or the instalments.
In practice the authority's dues rank ahead of the lender's claim.
Loans matter again at resale. GMADA's LOI transfer checklist asks for loan clearance as a separate document, one of the checks set out in MA's guide to GMADA transfers. Owners abroad who borrow from an Indian bank face separate RBI rules, covered in MA's guide to home loans for NRIs.
Related reading
- Home loan, plot loan or neither: what lenders can finance in Mohali
- No dues certificate for a GMADA plot transfer
- How to transfer a GMADA plot or LOI in Mohali
Sources: The sources we use are listed on our Editorial Sources page.
This article is information, not legal, tax or investment advice. It is current as on 16 November 2026; GMADA's permission-to-mortgage packet and application form on gmada.gov.in were read on 15 November and checked again on 16 November 2026.
SAS नगर में GMADA से आवंटित संपत्ति के जो मालिक उस पर बैंक लोन लेते हैं, उन्हें बैंक द्वारा संपत्ति को गिरवी रखने से पहले प्राधिकरण की लिखित मॉर्गेज अनुमति लेनी होती है। GMADA के अपने ServiceRight फ़ॉर्म में पूरा आवेदन मिलने की तारीख से 7 कार्य दिवस की समय सीमा तय है।
यह अनुमति कुछ शर्तों के साथ मिलती है, जो मालिक और बैंक दोनों के लिए मायने रखती हैं। बैंक को लिखित में मानना होता है कि संपत्ति पर पहला चार्ज GMADA का रहेगा, और मालिक को GMADA का कोई भी बकाया अनुमति मिलने के 30 दिन के भीतर चुकाना होता है।
फ़ॉर्म किन संपत्तियों पर लागू है
GMADA के आवेदन फ़ॉर्म में SAS नगर की 6 तरह की आवंटित संपत्तियों के नाम हैं: मकान, SCO, SCF, SSS, बूथ और इंडस्ट्रियल साइट। सभी 6 पर यही पैकेट और यही 7 दिन की सीमा लागू है।
एयरोट्रोपोलिस में Letter of Intent का मामला अलग है। जैसा कि लेंडर किस चीज़ पर लोन देते हैं, इस पर MA का पिछला लेख बताता है, LOI के तहत कोई कन्वेयंस नहीं हुआ होता, इसलिए ऐसा कोई टाइटल डीड नहीं होता जिस पर चार्ज बनाया जा सके।
GMADA जो तीन दस्तावेज़ मांगता है
GMADA के पैकेट की चेकलिस्ट में तीन संलग्नक हैं:
1. आवेदन फ़ॉर्म, जिस पर हर मालिक के हस्ताक्षर हों, और जिसमें संपत्ति नंबर, सेक्टर, मालिक का विवरण और बैंक का नाम हो।
2. बैंक या वित्तीय संस्था का सहमति पत्र, GMADA के तय "To Whom It May Concern" फ़ॉर्मेट में, अधिकृत हस्ताक्षरकर्ता द्वारा हस्ताक्षरित।
3. आवंटन, पुनः आवंटन या स्वामित्व परिवर्तन पत्र की स्वप्रमाणित प्रति।
आवेदन कैसे आगे बढ़ता है
1. मालिक पूरा सेट एस्टेट ऑफ़िसर, PUDA भवन, सेक्टर 62, SAS नगर में जमा करता है।
2. GMADA के रसीद क्लर्क और सुपरिंटेंडेंट प्रमाणित करते हैं कि दस्तावेज़ पूरे हैं।
3. अनुमति के लिए नामित अधिकारी सुपरिंटेंडेंट, GMADA हैं, और सीमा आवेदन मिलने से 7 कार्य दिवस है।
4. अगर सेवा समय पर नहीं मिलती, तो फ़ॉर्म के अनुसार पंजाब ट्रांसपेरेंसी एंड अकाउंटेबिलिटी इन डिलीवरी ऑफ़ पब्लिक सर्विसेज़ एक्ट, 2018 के तहत अपीलीय प्राधिकारी के पास अपील की जा सकती है, और सीमा चूकने वाले अधिकारियों पर जुर्माना लग सकता है।
मालिक क्या घोषणा करता है
मालिक कई घोषणाओं पर हस्ताक्षर करता है। इनमें से पांच ऐसे बिंदु हैं जिन्हें खरीदार, बैंक या मालिक आवेदन से पहले जांच सकते हैं:
| फ़ॉर्म पर घोषणा | यह किस बात को रोकती है |
|---|---|
| मालिक कानूनी रूप से मॉर्गेज करने का अधिकारी है | ऐसे व्यक्ति का आवेदन जो दर्ज आवंटी नहीं है |
| संपत्ति पर कोई मौजूदा मॉर्गेज नहीं है | पहला लोन छुड़ाए बिना दूसरा लोन |
| GMADA का बकाया अनुमति के 30 दिन के भीतर चुकाया जाएगा | प्राधिकरण का हिसाब साफ़ किए बिना अनुमति |
| कोई मुकदमा लंबित नहीं है और कोई कोर्ट निषेधाज्ञा ट्रांसफ़र, बिक्री या मॉर्गेज पर रोक नहीं लगाती | कोर्ट की रोक वाली संपत्ति का मॉर्गेज |
| जानकारी सही और पूरी है | फ़ॉर्म चेतावनी देता है कि गलत जानकारी पर आपराधिक मुकदमा हो सकता है |
बैंक क्या स्वीकार करता है
तय सहमति पत्र में बैंक लिखता है कि वह लोन "अपने स्तर पर" दे रहा है। उसमें दर्ज है कि संपत्ति पर पहला चार्ज GMADA के पास रहेगा, और अगर उधारकर्ता लोन या किस्तें नहीं चुकाता तो बैंक GMADA पर कोई दावा नहीं करेगा।
व्यवहार में प्राधिकरण का बकाया बैंक के दावे से पहले आता है।
दोबारा बिक्री के समय लोन फिर मायने रखता है। GMADA की LOI ट्रांसफ़र चेकलिस्ट में लोन क्लियरेंस एक अलग दस्तावेज़ के रूप में मांगा जाता है, जो GMADA ट्रांसफ़र पर MA की गाइड में दी गई जांचों में से एक है। विदेश में रहने वाले मालिक जो भारतीय बैंक से लोन लेते हैं, उन पर अलग RBI नियम लागू होते हैं, जो NRI के लिए होम लोन पर MA की गाइड में दिए गए हैं।
संबंधित लेख
- होम लोन, प्लॉट लोन या कुछ नहीं: मोहाली में लेंडर किस पर लोन देते हैं
- GMADA प्लॉट ट्रांसफ़र के लिए नो ड्यूज़ सर्टिफ़िकेट
- मोहाली में GMADA प्लॉट या LOI कैसे ट्रांसफ़र करें
स्रोत: हम जिन स्रोतों का उपयोग करते हैं, वे हमारे Editorial Sources पेज पर सूचीबद्ध हैं।
यह लेख केवल जानकारी है, कानूनी, कर या निवेश सलाह नहीं। यह 16 नवंबर 2026 तक सही है; gmada.gov.in पर GMADA का मॉर्गेज अनुमति पैकेट और आवेदन फ़ॉर्म 15 नवंबर को पढ़ा गया और 16 नवंबर 2026 को दोबारा जाँचा गया।
SAS ਨਗਰ ਵਿੱਚ GMADA ਵੱਲੋਂ ਅਲਾਟ ਜਾਇਦਾਦ ਦੇ ਜਿਹੜੇ ਮਾਲਕ ਉਸ ਉੱਤੇ ਬੈਂਕ ਲੋਨ ਲੈਂਦੇ ਹਨ, ਉਨ੍ਹਾਂ ਨੂੰ ਬੈਂਕ ਵੱਲੋਂ ਜਾਇਦਾਦ ਗਿਰਵੀ ਰੱਖਣ ਤੋਂ ਪਹਿਲਾਂ ਅਥਾਰਟੀ ਦੀ ਲਿਖਤੀ ਮੌਰਗੇਜ ਇਜਾਜ਼ਤ ਲੈਣੀ ਪੈਂਦੀ ਹੈ। GMADA ਦੇ ਆਪਣੇ ServiceRight ਫ਼ਾਰਮ ਵਿੱਚ ਪੂਰੀ ਅਰਜ਼ੀ ਮਿਲਣ ਦੀ ਤਾਰੀਖ ਤੋਂ 7 ਕੰਮਕਾਜੀ ਦਿਨਾਂ ਦੀ ਸਮਾਂ ਸੀਮਾ ਤੈਅ ਹੈ।
ਇਹ ਇਜਾਜ਼ਤ ਕੁਝ ਸ਼ਰਤਾਂ ਨਾਲ ਮਿਲਦੀ ਹੈ, ਜੋ ਮਾਲਕ ਅਤੇ ਬੈਂਕ ਦੋਵਾਂ ਲਈ ਅਹਿਮ ਹਨ। ਬੈਂਕ ਨੂੰ ਲਿਖਤੀ ਤੌਰ ਉੱਤੇ ਮੰਨਣਾ ਪੈਂਦਾ ਹੈ ਕਿ ਜਾਇਦਾਦ ਉੱਤੇ ਪਹਿਲਾ ਚਾਰਜ GMADA ਦਾ ਰਹੇਗਾ, ਅਤੇ ਮਾਲਕ ਨੂੰ GMADA ਦਾ ਕੋਈ ਵੀ ਬਕਾਇਆ ਇਜਾਜ਼ਤ ਮਿਲਣ ਦੇ 30 ਦਿਨਾਂ ਅੰਦਰ ਅਦਾ ਕਰਨਾ ਪੈਂਦਾ ਹੈ।
ਫ਼ਾਰਮ ਕਿਹੜੀਆਂ ਜਾਇਦਾਦਾਂ ਉੱਤੇ ਲਾਗੂ ਹੈ
GMADA ਦੇ ਅਰਜ਼ੀ ਫ਼ਾਰਮ ਵਿੱਚ SAS ਨਗਰ ਦੀਆਂ 6 ਕਿਸਮਾਂ ਦੀਆਂ ਅਲਾਟ ਜਾਇਦਾਦਾਂ ਦੇ ਨਾਮ ਹਨ: ਮਕਾਨ, SCO, SCF, SSS, ਬੂਥ ਅਤੇ ਇੰਡਸਟਰੀਅਲ ਸਾਈਟ। ਸਾਰੀਆਂ 6 ਉੱਤੇ ਇਹੀ ਪੈਕੇਟ ਅਤੇ ਇਹੀ 7 ਦਿਨਾਂ ਦੀ ਸੀਮਾ ਲਾਗੂ ਹੈ।
ਏਅਰੋਟ੍ਰੋਪੋਲਿਸ ਵਿੱਚ Letter of Intent ਦਾ ਮਾਮਲਾ ਵੱਖਰਾ ਹੈ। ਜਿਵੇਂ ਲੈਂਡਰ ਕਿਸ ਚੀਜ਼ ਉੱਤੇ ਲੋਨ ਦਿੰਦੇ ਹਨ, ਇਸ ਬਾਰੇ MA ਦਾ ਪਿਛਲਾ ਲੇਖ ਦੱਸਦਾ ਹੈ, LOI ਅਧੀਨ ਕੋਈ ਕਨਵੇਅੰਸ ਨਹੀਂ ਹੋਇਆ ਹੁੰਦਾ, ਇਸ ਲਈ ਕੋਈ ਟਾਈਟਲ ਡੀਡ ਨਹੀਂ ਹੁੰਦੀ ਜਿਸ ਉੱਤੇ ਚਾਰਜ ਬਣਾਇਆ ਜਾ ਸਕੇ।
GMADA ਜਿਹੜੇ ਤਿੰਨ ਦਸਤਾਵੇਜ਼ ਮੰਗਦਾ ਹੈ
GMADA ਦੇ ਪੈਕੇਟ ਦੀ ਚੈੱਕਲਿਸਟ ਵਿੱਚ ਤਿੰਨ ਨੱਥੀ ਦਸਤਾਵੇਜ਼ ਹਨ:
1. ਅਰਜ਼ੀ ਫ਼ਾਰਮ, ਜਿਸ ਉੱਤੇ ਹਰ ਮਾਲਕ ਦੇ ਦਸਤਖ਼ਤ ਹੋਣ, ਅਤੇ ਜਿਸ ਵਿੱਚ ਜਾਇਦਾਦ ਨੰਬਰ, ਸੈਕਟਰ, ਮਾਲਕ ਦਾ ਵੇਰਵਾ ਅਤੇ ਬੈਂਕ ਦਾ ਨਾਮ ਹੋਵੇ।
2. ਬੈਂਕ ਜਾਂ ਵਿੱਤੀ ਸੰਸਥਾ ਦਾ ਸਹਿਮਤੀ ਪੱਤਰ, GMADA ਦੇ ਤੈਅ "To Whom It May Concern" ਫ਼ਾਰਮੈਟ ਵਿੱਚ, ਅਧਿਕਾਰਤ ਦਸਤਖ਼ਤਕਾਰ ਵੱਲੋਂ ਦਸਤਖ਼ਤ ਕੀਤਾ।
3. ਅਲਾਟਮੈਂਟ, ਮੁੜ ਅਲਾਟਮੈਂਟ ਜਾਂ ਮਾਲਕੀ ਤਬਦੀਲੀ ਪੱਤਰ ਦੀ ਸਵੈ ਤਸਦੀਕਸ਼ੁਦਾ ਕਾਪੀ।
ਅਰਜ਼ੀ ਕਿਵੇਂ ਅੱਗੇ ਵਧਦੀ ਹੈ
1. ਮਾਲਕ ਪੂਰਾ ਸੈੱਟ ਅਸਟੇਟ ਅਫ਼ਸਰ, PUDA ਭਵਨ, ਸੈਕਟਰ 62, SAS ਨਗਰ ਵਿੱਚ ਜਮ੍ਹਾਂ ਕਰਦਾ ਹੈ।
2. GMADA ਦੇ ਰਸੀਦ ਕਲਰਕ ਅਤੇ ਸੁਪਰਿੰਟੈਂਡੈਂਟ ਤਸਦੀਕ ਕਰਦੇ ਹਨ ਕਿ ਦਸਤਾਵੇਜ਼ ਪੂਰੇ ਹਨ।
3. ਇਜਾਜ਼ਤ ਲਈ ਨਾਮਜ਼ਦ ਅਧਿਕਾਰੀ ਸੁਪਰਿੰਟੈਂਡੈਂਟ, GMADA ਹਨ, ਅਤੇ ਸੀਮਾ ਅਰਜ਼ੀ ਮਿਲਣ ਤੋਂ 7 ਕੰਮਕਾਜੀ ਦਿਨ ਹੈ।
4. ਜੇ ਸੇਵਾ ਸਮੇਂ ਸਿਰ ਨਹੀਂ ਮਿਲਦੀ, ਤਾਂ ਫ਼ਾਰਮ ਮੁਤਾਬਕ ਪੰਜਾਬ ਟਰਾਂਸਪੇਰੈਂਸੀ ਐਂਡ ਅਕਾਊਂਟੇਬਿਲਟੀ ਇਨ ਡਿਲੀਵਰੀ ਆਫ਼ ਪਬਲਿਕ ਸਰਵਿਸਿਜ਼ ਐਕਟ, 2018 ਅਧੀਨ ਅਪੀਲੀ ਅਥਾਰਟੀ ਕੋਲ ਅਪੀਲ ਕੀਤੀ ਜਾ ਸਕਦੀ ਹੈ, ਅਤੇ ਸੀਮਾ ਖੁੰਝਾਉਣ ਵਾਲੇ ਅਧਿਕਾਰੀਆਂ ਉੱਤੇ ਜੁਰਮਾਨਾ ਲੱਗ ਸਕਦਾ ਹੈ।
ਮਾਲਕ ਕੀ ਐਲਾਨ ਕਰਦਾ ਹੈ
ਮਾਲਕ ਕਈ ਐਲਾਨਾਂ ਉੱਤੇ ਦਸਤਖ਼ਤ ਕਰਦਾ ਹੈ। ਇਨ੍ਹਾਂ ਵਿੱਚੋਂ ਪੰਜ ਅਜਿਹੇ ਨੁਕਤੇ ਹਨ ਜਿਨ੍ਹਾਂ ਨੂੰ ਖਰੀਦਦਾਰ, ਬੈਂਕ ਜਾਂ ਮਾਲਕ ਅਰਜ਼ੀ ਤੋਂ ਪਹਿਲਾਂ ਜਾਂਚ ਸਕਦੇ ਹਨ:
| ਫ਼ਾਰਮ ਉੱਤੇ ਐਲਾਨ | ਇਹ ਕਿਸ ਗੱਲ ਨੂੰ ਰੋਕਦਾ ਹੈ |
|---|---|
| ਮਾਲਕ ਕਾਨੂੰਨੀ ਤੌਰ ਉੱਤੇ ਮੌਰਗੇਜ ਕਰਨ ਦਾ ਹੱਕਦਾਰ ਹੈ | ਅਜਿਹੇ ਵਿਅਕਤੀ ਦੀ ਅਰਜ਼ੀ ਜੋ ਦਰਜ ਅਲਾਟੀ ਨਹੀਂ ਹੈ |
| ਜਾਇਦਾਦ ਉੱਤੇ ਕੋਈ ਮੌਜੂਦਾ ਮੌਰਗੇਜ ਨਹੀਂ ਹੈ | ਪਹਿਲਾ ਲੋਨ ਛੁਡਾਏ ਬਿਨਾਂ ਦੂਜਾ ਲੋਨ |
| GMADA ਦਾ ਬਕਾਇਆ ਇਜਾਜ਼ਤ ਦੇ 30 ਦਿਨਾਂ ਅੰਦਰ ਅਦਾ ਕੀਤਾ ਜਾਵੇਗਾ | ਅਥਾਰਟੀ ਦਾ ਹਿਸਾਬ ਸਾਫ਼ ਕੀਤੇ ਬਿਨਾਂ ਇਜਾਜ਼ਤ |
| ਕੋਈ ਮੁਕੱਦਮਾ ਲੰਬਿਤ ਨਹੀਂ ਅਤੇ ਕੋਈ ਅਦਾਲਤੀ ਰੋਕ ਟਰਾਂਸਫ਼ਰ, ਵਿਕਰੀ ਜਾਂ ਮੌਰਗੇਜ ਉੱਤੇ ਨਹੀਂ ਹੈ | ਅਦਾਲਤੀ ਰੋਕ ਵਾਲੀ ਜਾਇਦਾਦ ਦਾ ਮੌਰਗੇਜ |
| ਜਾਣਕਾਰੀ ਸਹੀ ਅਤੇ ਪੂਰੀ ਹੈ | ਫ਼ਾਰਮ ਚੇਤਾਵਨੀ ਦਿੰਦਾ ਹੈ ਕਿ ਗ਼ਲਤ ਜਾਣਕਾਰੀ ਉੱਤੇ ਫ਼ੌਜਦਾਰੀ ਮੁਕੱਦਮਾ ਹੋ ਸਕਦਾ ਹੈ |
ਬੈਂਕ ਕੀ ਮੰਨਦਾ ਹੈ
ਤੈਅ ਸਹਿਮਤੀ ਪੱਤਰ ਵਿੱਚ ਬੈਂਕ ਲਿਖਦਾ ਹੈ ਕਿ ਉਹ ਲੋਨ "ਆਪਣੇ ਪੱਧਰ ਉੱਤੇ" ਦੇ ਰਿਹਾ ਹੈ। ਇਸ ਵਿੱਚ ਦਰਜ ਹੈ ਕਿ ਜਾਇਦਾਦ ਉੱਤੇ ਪਹਿਲਾ ਚਾਰਜ GMADA ਕੋਲ ਰਹੇਗਾ, ਅਤੇ ਜੇ ਕਰਜ਼ਦਾਰ ਲੋਨ ਜਾਂ ਕਿਸ਼ਤਾਂ ਨਹੀਂ ਮੋੜਦਾ ਤਾਂ ਬੈਂਕ GMADA ਉੱਤੇ ਕੋਈ ਦਾਅਵਾ ਨਹੀਂ ਕਰੇਗਾ।
ਅਮਲ ਵਿੱਚ ਅਥਾਰਟੀ ਦਾ ਬਕਾਇਆ ਬੈਂਕ ਦੇ ਦਾਅਵੇ ਤੋਂ ਪਹਿਲਾਂ ਆਉਂਦਾ ਹੈ।
ਮੁੜ ਵਿਕਰੀ ਵੇਲੇ ਲੋਨ ਫਿਰ ਅਹਿਮ ਹੁੰਦਾ ਹੈ। GMADA ਦੀ LOI ਟਰਾਂਸਫ਼ਰ ਚੈੱਕਲਿਸਟ ਵਿੱਚ ਲੋਨ ਕਲੀਅਰੈਂਸ ਇੱਕ ਵੱਖਰੇ ਦਸਤਾਵੇਜ਼ ਵਜੋਂ ਮੰਗੀ ਜਾਂਦੀ ਹੈ, ਜੋ GMADA ਟਰਾਂਸਫ਼ਰ ਬਾਰੇ MA ਦੀ ਗਾਈਡ ਵਿੱਚ ਦਿੱਤੀਆਂ ਜਾਂਚਾਂ ਵਿੱਚੋਂ ਇੱਕ ਹੈ। ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਮਾਲਕ ਜੋ ਭਾਰਤੀ ਬੈਂਕ ਤੋਂ ਲੋਨ ਲੈਂਦੇ ਹਨ, ਉਨ੍ਹਾਂ ਉੱਤੇ ਵੱਖਰੇ RBI ਨਿਯਮ ਲਾਗੂ ਹੁੰਦੇ ਹਨ, ਜੋ NRI ਲਈ ਹੋਮ ਲੋਨ ਬਾਰੇ MA ਦੀ ਗਾਈਡ ਵਿੱਚ ਦਿੱਤੇ ਗਏ ਹਨ।
ਸਬੰਧਤ ਲੇਖ
- ਹੋਮ ਲੋਨ, ਪਲਾਟ ਲੋਨ ਜਾਂ ਕੁਝ ਨਹੀਂ: ਮੋਹਾਲੀ ਵਿੱਚ ਲੈਂਡਰ ਕਿਸ ਉੱਤੇ ਲੋਨ ਦਿੰਦੇ ਹਨ
- GMADA ਪਲਾਟ ਟਰਾਂਸਫ਼ਰ ਲਈ ਨੋ ਡਿਊਜ਼ ਸਰਟੀਫ਼ਿਕੇਟ
- ਮੋਹਾਲੀ ਵਿੱਚ GMADA ਪਲਾਟ ਜਾਂ LOI ਕਿਵੇਂ ਟਰਾਂਸਫ਼ਰ ਕਰੀਏ
ਸਰੋਤ: ਅਸੀਂ ਜਿਹੜੇ ਸਰੋਤ ਵਰਤਦੇ ਹਾਂ, ਉਹ ਸਾਡੇ Editorial Sources ਪੰਨੇ ਉੱਤੇ ਦਰਜ ਹਨ।
ਇਹ ਲੇਖ ਸਿਰਫ਼ ਜਾਣਕਾਰੀ ਹੈ, ਕਾਨੂੰਨੀ, ਟੈਕਸ ਜਾਂ ਨਿਵੇਸ਼ ਸਲਾਹ ਨਹੀਂ। ਇਹ 16 ਨਵੰਬਰ 2026 ਤੱਕ ਸਹੀ ਹੈ; gmada.gov.in ਉੱਤੇ GMADA ਦਾ ਮੌਰਗੇਜ ਇਜਾਜ਼ਤ ਪੈਕੇਟ ਅਤੇ ਅਰਜ਼ੀ ਫ਼ਾਰਮ 15 ਨਵੰਬਰ ਨੂੰ ਪੜ੍ਹਿਆ ਗਿਆ ਅਤੇ 16 ਨਵੰਬਰ 2026 ਨੂੰ ਦੁਬਾਰਾ ਜਾਂਚਿਆ ਗਿਆ।