
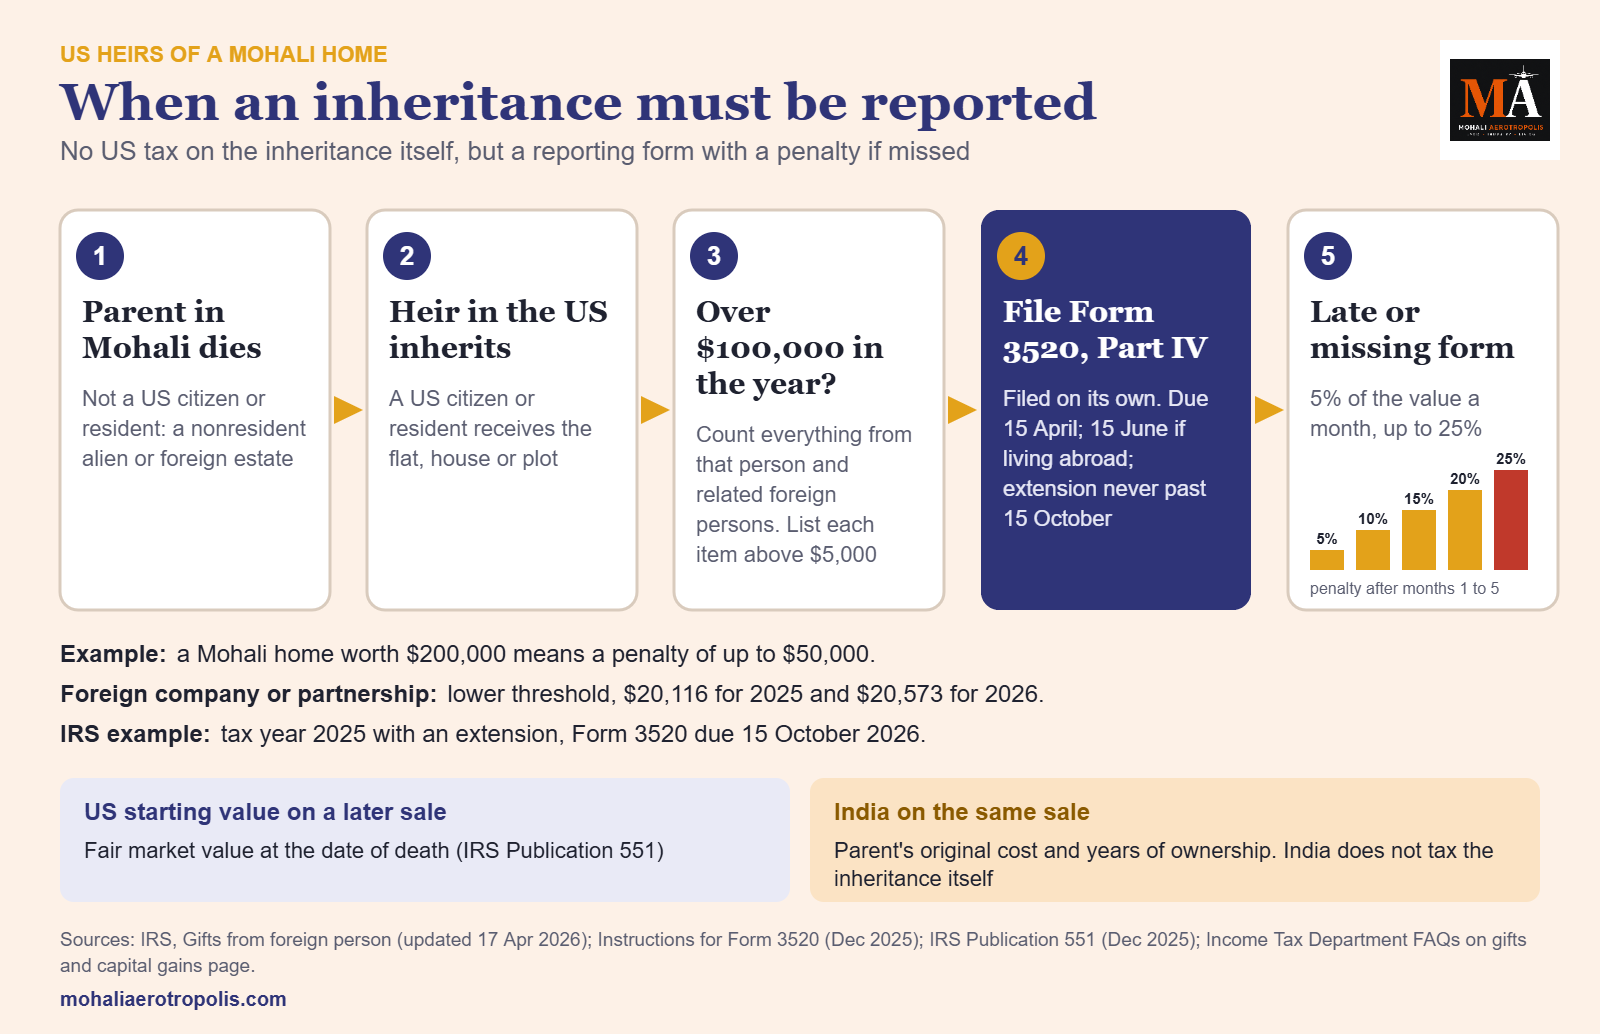
A US citizen or US resident who inherits a flat, house or plot in Mohali from a parent or relative who was not a US person owes no US income tax on the inheritance itself. The Internal Revenue Service (IRS) still has to be told about it. When everything received in one tax year from a nonresident alien or a foreign estate, counting related foreign persons together, comes to more than $100,000, the heir files Part IV of Form 3520.
The form carries no tax, but missing it carries a penalty of 5% of the value of the inheritance for each month it goes unreported, up to 25%. On a Mohali home worth $200,000, for example, that ceiling is $50,000. The question arises only because the heir lives under US tax rules: a resident Indian heir has no such form to file.
Who has to file
- Who files: a US person, which covers US citizens and residents for US tax purposes
- Received from: a nonresident alien individual or a foreign estate, such as a parent in Mohali who was never a US citizen or resident
- Threshold: more than $100,000 in the tax year, adding together everything received from that person and anyone related to them
- Detail: once the threshold is crossed, each gift or bequest above $5,000 is listed separately
- From a foreign company or partnership: a lower threshold of $20,116 for 2025 and $20,573 for 2026
The IRS wording covers "gifts or bequests" and does not limit the rule to cash, so a house or plot counts at its value.
India does not tax the heir either. The Income Tax Department's FAQs on gifts list property "received by way of will/inheritance" among receipts that are not charged to tax, whether money, a house or land.
When the form is due
1. Form 3520 is filed on its own, not attached to the income tax return.
2. It is due on the 15th day of the fourth month after the tax year ends, which is 15 April for most individuals.
3. US citizens and residents living outside the US generally have until 15 June.
4. An extension for the income tax return also extends Form 3520, but never beyond 15 October for calendar-year filers. The IRS gives the example of tax year 2025: with an extension, Form 3520 was due on 15 October 2026.
5. A filer with an extension ticks Box 1k and enters the income tax return's form number, so the form is not treated as late.
The penalty and the reasonable cause exception
The penalty sits in section 6039F(c) of the US tax code: 5% of the amount of the foreign gifts for each month the failure continues, capped at 25%. No penalty applies where the failure was due to reasonable cause and not wilful neglect.
The IRS adds a second risk. When Form 3520 is late, incomplete or incorrect, the IRS may decide the income tax consequences of the receipt itself. The same IRS page notes that an FBAR and Form 8938 may be separately required, for example where rent or sale money from the inherited home sits in an Indian bank account. This site has covered FBAR reporting for rent in an NRO account.
The value at death matters again on sale
IRS Publication 551 sets the US starting value, or basis, of inherited property at its fair market value on the date of death. The estate's representative can instead choose an alternate valuation date. One exception applies: appreciated property given to the person who died within one year before death keeps that person's own basis.
India measures the same sale differently. The Income Tax Department's capital gains page says the cost and holding period of an inherited asset are worked out "with reference to the previous owner". India therefore starts from what the parent paid and counts the parent's years of ownership. If the parent's cost cannot be found, India uses the fair market value on the date the asset became the parent's property.
The two gains can be far apart. A home bought by a parent decades ago carries a low Indian cost, while the US starting value is its price at the date of death. Indian tax paid on the sale can be claimed against US tax, as this site explained in how Mohali sale tax paid in India can offset US tax.
The date-of-death value therefore does two jobs on the US side: it is the figure for Form 3520 and the starting value for any later sale.
The India side of inheriting
India's foreign exchange rules let an NRI or OCI inherit property in India, including farmland, from a person resident in India. This site has set out what those rules allow an heir abroad. Transferring a GMADA allotment into an heir's name needs documents signed and attested overseas, listed in the papers that must come from abroad.
Related reading
- Inheriting a Mohali property while living abroad
- When a GMADA allottee dies and the heir lives abroad
- Mohali home sale tax paid in India can offset US tax
- Mohali rent in an NRO account must be reported on FBAR
Sources: The sources we use are listed on our Editorial Sources page.
This article explains published rules and is not tax, legal or financial advice. The IRS pages on gifts from foreign persons (last updated 17 April 2026), the Instructions for Form 3520 (December 2025), IRS Publication 551 (December 2025) and the Income Tax Department's FAQs on gifts and capital gains page were read on 17 November 2026. US and Indian rules change; a qualified adviser in each country can apply them to a particular estate.
कोई US नागरिक या US निवासी, जिसे मोहाली में कोई फ्लैट, मकान या प्लॉट ऐसे माता-पिता या रिश्तेदार से विरासत में मिलता है जो US व्यक्ति नहीं थे, उस विरासत पर US में कोई आयकर नहीं देता। फिर भी Internal Revenue Service (IRS) को इसकी जानकारी देनी होती है। जब एक टैक्स वर्ष में किसी nonresident alien या विदेशी estate से, संबंधित विदेशी व्यक्तियों को मिलाकर, कुल प्राप्ति $100,000 से अधिक हो जाती है, तो वारिस को Form 3520 का Part IV भरना होता है।
इस फॉर्म पर कोई टैक्स नहीं लगता, लेकिन इसे न भरने पर जुर्माना लगता है: जितने महीने इसकी जानकारी नहीं दी जाती, हर महीने विरासत के मूल्य का 5%, अधिकतम 25% तक। उदाहरण के लिए, $200,000 मूल्य के मोहाली मकान पर यह अधिकतम सीमा $50,000 बनती है। यह सवाल केवल इसलिए उठता है क्योंकि वारिस US टैक्स नियमों के तहत रहता है: भारत में रहने वाले वारिस के लिए ऐसा कोई फॉर्म नहीं है।
किसे फॉर्म भरना है
- कौन भरता है: US व्यक्ति, जिसमें US टैक्स के लिए US नागरिक और निवासी आते हैं
- किससे मिला: nonresident alien व्यक्ति या विदेशी estate, जैसे मोहाली में रहने वाले माता-पिता जो कभी US नागरिक या निवासी नहीं रहे
- सीमा: टैक्स वर्ष में $100,000 से अधिक, उस व्यक्ति और उससे संबंधित सभी लोगों से मिली हर चीज़ को जोड़कर
- विवरण: सीमा पार होने पर $5,000 से ऊपर का हर gift या bequest अलग से दर्ज होता है
- विदेशी कंपनी या partnership से: कम सीमा, 2025 के लिए $20,116 और 2026 के लिए $20,573
IRS के शब्दों में "gifts or bequests" शामिल हैं और नियम नकद तक सीमित नहीं है, इसलिए मकान या प्लॉट अपने मूल्य पर गिना जाता है।
भारत भी वारिस पर टैक्स नहीं लगाता। आयकर विभाग के gifts संबंधी FAQs में वसीयत या विरासत से मिली संपत्ति को उन प्राप्तियों में रखा गया है जिन पर टैक्स नहीं लगता, चाहे वह पैसा हो, मकान हो या ज़मीन।
फॉर्म कब तक भरना है
1. Form 3520 अलग से भरा जाता है, आयकर रिटर्न के साथ नहीं लगाया जाता।
2. यह टैक्स वर्ष खत्म होने के बाद चौथे महीने की 15 तारीख तक देय है, जो अधिकतर व्यक्तियों के लिए 15 अप्रैल है।
3. US से बाहर रहने वाले US नागरिकों और निवासियों के पास आम तौर पर 15 जून तक का समय होता है।
4. आयकर रिटर्न का extension Form 3520 पर भी लागू होता है, लेकिन कैलेंडर वर्ष वालों के लिए 15 अक्टूबर से आगे कभी नहीं। IRS टैक्स वर्ष 2025 का उदाहरण देता है: extension के साथ Form 3520 15 अक्टूबर 2026 तक देय था।
5. extension वाला व्यक्ति Box 1k पर निशान लगाकर आयकर रिटर्न का फॉर्म नंबर लिखता है, ताकि फॉर्म देर से भरा न माना जाए।
जुर्माना और उचित कारण की छूट
जुर्माना US टैक्स कोड की धारा 6039F(c) में है: जितने महीने चूक जारी रहे, हर महीने विदेशी gifts की राशि का 5%, अधिकतम 25%। अगर चूक उचित कारण से हुई हो और जानबूझकर लापरवाही न हो, तो जुर्माना नहीं लगता।
IRS एक दूसरा जोखिम भी बताता है। Form 3520 देर से, अधूरा या गलत भरा जाए तो IRS खुद उस प्राप्ति के आयकर परिणाम तय कर सकता है। उसी IRS पेज के अनुसार FBAR और Form 8938 अलग से भी ज़रूरी हो सकते हैं, जैसे जब विरासत वाले मकान का किराया या बिक्री का पैसा किसी भारतीय बैंक खाते में हो। यह साइट NRO खाते में किराए की FBAR रिपोर्टिंग पर लिख चुकी है।
बिक्री के समय मृत्यु की तारीख का मूल्य फिर काम आता है
IRS Publication 551 के अनुसार विरासत में मिली संपत्ति का US शुरुआती मूल्य, यानी basis, मृत्यु की तारीख पर उसका fair market value होता है। estate का प्रतिनिधि इसके बजाय alternate valuation date चुन सकता है। एक अपवाद है: मृत्यु से एक साल के भीतर मृतक को दी गई जिस संपत्ति का मूल्य बढ़ा हो, उस पर मृतक का अपना basis ही लागू रहता है।
भारत उसी बिक्री को अलग तरह से मापता है। आयकर विभाग के capital gains पेज के अनुसार विरासत में मिली संपत्ति की लागत और holding period पिछले मालिक के संदर्भ में तय होते हैं। इसलिए भारत माता-पिता द्वारा चुकाई गई कीमत से शुरू करता है और उनके स्वामित्व के वर्ष भी गिनता है। अगर माता-पिता की लागत न मिले, तो भारत उस तारीख का fair market value लेता है जिस दिन संपत्ति माता-पिता की हुई थी।
दोनों लाभों में बड़ा अंतर हो सकता है। दशकों पहले माता-पिता द्वारा खरीदे गए मकान की भारतीय लागत कम होती है, जबकि US शुरुआती मूल्य मृत्यु की तारीख का मूल्य होता है। बिक्री पर भारत में चुकाया गया टैक्स US टैक्स के सामने क्लेम किया जा सकता है, जैसा इस साइट ने भारत में चुकाए गए मोहाली बिक्री टैक्स से US टैक्स में राहत में बताया है।
इस तरह मृत्यु की तारीख का मूल्य US की तरफ दो काम करता है: यही Form 3520 का आंकड़ा है और यही आगे की किसी बिक्री का शुरुआती मूल्य।
विरासत का भारतीय पक्ष
भारत के विदेशी मुद्रा नियम NRI या OCI को भारत में रहने वाले व्यक्ति से भारत में संपत्ति, खेती की ज़मीन सहित, विरासत में लेने देते हैं। यह साइट विदेश में रहने वाले वारिस को ये नियम क्या अनुमति देते हैं बता चुकी है। GMADA आवंटन को वारिस के नाम करने के लिए विदेश में हस्ताक्षरित और सत्यापित दस्तावेज़ चाहिए, जिनकी सूची विदेश से आने वाले कागज़ात में है।
संबंधित लेख
- विदेश में रहते हुए मोहाली संपत्ति विरासत में पाना
- GMADA आवंटी की मृत्यु और विदेश में रहने वाला वारिस
- भारत में चुकाया मोहाली बिक्री टैक्स US टैक्स में घट सकता है
- NRO खाते में मोहाली किराया FBAR पर दर्ज करना ज़रूरी
स्रोत: हम जिन स्रोतों का उपयोग करते हैं, वे हमारे Editorial Sources पेज पर सूचीबद्ध हैं।
यह लेख प्रकाशित नियमों की व्याख्या करता है और टैक्स, कानूनी या वित्तीय सलाह नहीं है। विदेशी व्यक्तियों से gifts पर IRS पेज (अंतिम अपडेट 17 अप्रैल 2026), Instructions for Form 3520 (दिसंबर 2025), IRS Publication 551 (दिसंबर 2025) और आयकर विभाग के gifts संबंधी FAQs तथा capital gains पेज 17 नवंबर 2026 को पढ़े गए। US और भारतीय नियम बदलते रहते हैं; किसी खास संपत्ति पर उन्हें दोनों देशों के योग्य सलाहकार लागू कर सकते हैं।
ਕੋਈ US ਨਾਗਰਿਕ ਜਾਂ US ਨਿਵਾਸੀ, ਜਿਸ ਨੂੰ ਮੋਹਾਲੀ ਵਿੱਚ ਕੋਈ ਫਲੈਟ, ਮਕਾਨ ਜਾਂ ਪਲਾਟ ਅਜਿਹੇ ਮਾਪਿਆਂ ਜਾਂ ਰਿਸ਼ਤੇਦਾਰ ਤੋਂ ਵਿਰਾਸਤ ਵਿੱਚ ਮਿਲਦਾ ਹੈ ਜੋ US ਵਿਅਕਤੀ ਨਹੀਂ ਸਨ, ਉਸ ਵਿਰਾਸਤ ਉੱਤੇ US ਵਿੱਚ ਕੋਈ ਆਮਦਨ ਕਰ ਨਹੀਂ ਦਿੰਦਾ। ਫਿਰ ਵੀ Internal Revenue Service (IRS) ਨੂੰ ਇਸ ਦੀ ਜਾਣਕਾਰੀ ਦੇਣੀ ਪੈਂਦੀ ਹੈ। ਜਦੋਂ ਇੱਕ ਟੈਕਸ ਸਾਲ ਵਿੱਚ ਕਿਸੇ nonresident alien ਜਾਂ ਵਿਦੇਸ਼ੀ estate ਤੋਂ, ਸੰਬੰਧਿਤ ਵਿਦੇਸ਼ੀ ਵਿਅਕਤੀਆਂ ਨੂੰ ਮਿਲਾ ਕੇ, ਕੁੱਲ ਪ੍ਰਾਪਤੀ $100,000 ਤੋਂ ਵੱਧ ਹੋ ਜਾਂਦੀ ਹੈ, ਤਾਂ ਵਾਰਸ ਨੂੰ Form 3520 ਦਾ Part IV ਭਰਨਾ ਪੈਂਦਾ ਹੈ।
ਇਸ ਫਾਰਮ ਉੱਤੇ ਕੋਈ ਟੈਕਸ ਨਹੀਂ ਲੱਗਦਾ, ਪਰ ਇਸ ਨੂੰ ਨਾ ਭਰਨ ਉੱਤੇ ਜੁਰਮਾਨਾ ਲੱਗਦਾ ਹੈ: ਜਿੰਨੇ ਮਹੀਨੇ ਇਸ ਦੀ ਜਾਣਕਾਰੀ ਨਹੀਂ ਦਿੱਤੀ ਜਾਂਦੀ, ਹਰ ਮਹੀਨੇ ਵਿਰਾਸਤ ਦੇ ਮੁੱਲ ਦਾ 5%, ਵੱਧ ਤੋਂ ਵੱਧ 25% ਤੱਕ। ਮਿਸਾਲ ਵਜੋਂ, $200,000 ਮੁੱਲ ਦੇ ਮੋਹਾਲੀ ਮਕਾਨ ਉੱਤੇ ਇਹ ਵੱਧ ਤੋਂ ਵੱਧ ਹੱਦ $50,000 ਬਣਦੀ ਹੈ। ਇਹ ਸਵਾਲ ਸਿਰਫ਼ ਇਸ ਲਈ ਉੱਠਦਾ ਹੈ ਕਿਉਂਕਿ ਵਾਰਸ US ਟੈਕਸ ਨਿਯਮਾਂ ਹੇਠ ਰਹਿੰਦਾ ਹੈ: ਭਾਰਤ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਵਾਰਸ ਲਈ ਅਜਿਹਾ ਕੋਈ ਫਾਰਮ ਨਹੀਂ ਹੈ।
ਕਿਸ ਨੂੰ ਫਾਰਮ ਭਰਨਾ ਹੈ
- ਕੌਣ ਭਰਦਾ ਹੈ: US ਵਿਅਕਤੀ, ਜਿਸ ਵਿੱਚ US ਟੈਕਸ ਲਈ US ਨਾਗਰਿਕ ਅਤੇ ਨਿਵਾਸੀ ਆਉਂਦੇ ਹਨ
- ਕਿਸ ਤੋਂ ਮਿਲਿਆ: nonresident alien ਵਿਅਕਤੀ ਜਾਂ ਵਿਦੇਸ਼ੀ estate, ਜਿਵੇਂ ਮੋਹਾਲੀ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਮਾਪੇ ਜੋ ਕਦੇ US ਨਾਗਰਿਕ ਜਾਂ ਨਿਵਾਸੀ ਨਹੀਂ ਰਹੇ
- ਹੱਦ: ਟੈਕਸ ਸਾਲ ਵਿੱਚ $100,000 ਤੋਂ ਵੱਧ, ਉਸ ਵਿਅਕਤੀ ਅਤੇ ਉਸ ਨਾਲ ਸੰਬੰਧਿਤ ਸਾਰੇ ਲੋਕਾਂ ਤੋਂ ਮਿਲੀ ਹਰ ਚੀਜ਼ ਨੂੰ ਜੋੜ ਕੇ
- ਵੇਰਵਾ: ਹੱਦ ਪਾਰ ਹੋਣ ਉੱਤੇ $5,000 ਤੋਂ ਉੱਪਰ ਦਾ ਹਰ gift ਜਾਂ bequest ਵੱਖਰਾ ਦਰਜ ਹੁੰਦਾ ਹੈ
- ਵਿਦੇਸ਼ੀ ਕੰਪਨੀ ਜਾਂ partnership ਤੋਂ: ਘੱਟ ਹੱਦ, 2025 ਲਈ $20,116 ਅਤੇ 2026 ਲਈ $20,573
IRS ਦੇ ਸ਼ਬਦਾਂ ਵਿੱਚ "gifts or bequests" ਸ਼ਾਮਲ ਹਨ ਅਤੇ ਨਿਯਮ ਨਕਦੀ ਤੱਕ ਸੀਮਤ ਨਹੀਂ, ਇਸ ਲਈ ਮਕਾਨ ਜਾਂ ਪਲਾਟ ਆਪਣੇ ਮੁੱਲ ਉੱਤੇ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ।
ਭਾਰਤ ਵੀ ਵਾਰਸ ਉੱਤੇ ਟੈਕਸ ਨਹੀਂ ਲਾਉਂਦਾ। ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਦੇ gifts ਸੰਬੰਧੀ FAQs ਵਿੱਚ ਵਸੀਅਤ ਜਾਂ ਵਿਰਾਸਤ ਰਾਹੀਂ ਮਿਲੀ ਜਾਇਦਾਦ ਨੂੰ ਉਨ੍ਹਾਂ ਪ੍ਰਾਪਤੀਆਂ ਵਿੱਚ ਰੱਖਿਆ ਗਿਆ ਹੈ ਜਿਨ੍ਹਾਂ ਉੱਤੇ ਟੈਕਸ ਨਹੀਂ ਲੱਗਦਾ, ਭਾਵੇਂ ਉਹ ਪੈਸਾ ਹੋਵੇ, ਮਕਾਨ ਹੋਵੇ ਜਾਂ ਜ਼ਮੀਨ।
ਫਾਰਮ ਕਦੋਂ ਤੱਕ ਭਰਨਾ ਹੈ
1. Form 3520 ਵੱਖਰਾ ਭਰਿਆ ਜਾਂਦਾ ਹੈ, ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਨਾਲ ਨੱਥੀ ਨਹੀਂ ਕੀਤਾ ਜਾਂਦਾ।
2. ਇਹ ਟੈਕਸ ਸਾਲ ਖਤਮ ਹੋਣ ਤੋਂ ਬਾਅਦ ਚੌਥੇ ਮਹੀਨੇ ਦੀ 15 ਤਾਰੀਖ ਤੱਕ ਭਰਨਾ ਹੁੰਦਾ ਹੈ, ਜੋ ਜ਼ਿਆਦਾਤਰ ਵਿਅਕਤੀਆਂ ਲਈ 15 ਅਪ੍ਰੈਲ ਹੈ।
3. US ਤੋਂ ਬਾਹਰ ਰਹਿਣ ਵਾਲੇ US ਨਾਗਰਿਕਾਂ ਅਤੇ ਨਿਵਾਸੀਆਂ ਕੋਲ ਆਮ ਤੌਰ ਉੱਤੇ 15 ਜੂਨ ਤੱਕ ਦਾ ਸਮਾਂ ਹੁੰਦਾ ਹੈ।
4. ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਦਾ extension Form 3520 ਉੱਤੇ ਵੀ ਲਾਗੂ ਹੁੰਦਾ ਹੈ, ਪਰ ਕੈਲੰਡਰ ਸਾਲ ਵਾਲਿਆਂ ਲਈ 15 ਅਕਤੂਬਰ ਤੋਂ ਅੱਗੇ ਕਦੇ ਨਹੀਂ। IRS ਟੈਕਸ ਸਾਲ 2025 ਦੀ ਮਿਸਾਲ ਦਿੰਦਾ ਹੈ: extension ਨਾਲ Form 3520 15 ਅਕਤੂਬਰ 2026 ਤੱਕ ਭਰਨਾ ਸੀ।
5. extension ਵਾਲਾ ਵਿਅਕਤੀ Box 1k ਉੱਤੇ ਨਿਸ਼ਾਨ ਲਾ ਕੇ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਦਾ ਫਾਰਮ ਨੰਬਰ ਲਿਖਦਾ ਹੈ, ਤਾਂ ਜੋ ਫਾਰਮ ਦੇਰ ਨਾਲ ਭਰਿਆ ਨਾ ਮੰਨਿਆ ਜਾਵੇ।
ਜੁਰਮਾਨਾ ਅਤੇ ਵਾਜਬ ਕਾਰਨ ਦੀ ਛੋਟ
ਜੁਰਮਾਨਾ US ਟੈਕਸ ਕੋਡ ਦੀ ਧਾਰਾ 6039F(c) ਵਿੱਚ ਹੈ: ਜਿੰਨੇ ਮਹੀਨੇ ਚੂਕ ਜਾਰੀ ਰਹੇ, ਹਰ ਮਹੀਨੇ ਵਿਦੇਸ਼ੀ gifts ਦੀ ਰਕਮ ਦਾ 5%, ਵੱਧ ਤੋਂ ਵੱਧ 25%। ਜੇ ਚੂਕ ਵਾਜਬ ਕਾਰਨ ਕਰਕੇ ਹੋਈ ਹੋਵੇ ਅਤੇ ਜਾਣਬੁੱਝ ਕੇ ਲਾਪਰਵਾਹੀ ਨਾ ਹੋਵੇ, ਤਾਂ ਜੁਰਮਾਨਾ ਨਹੀਂ ਲੱਗਦਾ।
IRS ਇੱਕ ਦੂਜਾ ਖ਼ਤਰਾ ਵੀ ਦੱਸਦਾ ਹੈ। Form 3520 ਦੇਰ ਨਾਲ, ਅਧੂਰਾ ਜਾਂ ਗਲਤ ਭਰਿਆ ਜਾਵੇ ਤਾਂ IRS ਖੁਦ ਉਸ ਪ੍ਰਾਪਤੀ ਦੇ ਆਮਦਨ ਕਰ ਨਤੀਜੇ ਤੈਅ ਕਰ ਸਕਦਾ ਹੈ। ਉਸੇ IRS ਪੰਨੇ ਮੁਤਾਬਕ FBAR ਅਤੇ Form 8938 ਵੱਖਰੇ ਤੌਰ ਉੱਤੇ ਵੀ ਲੋੜੀਂਦੇ ਹੋ ਸਕਦੇ ਹਨ, ਜਿਵੇਂ ਜਦੋਂ ਵਿਰਾਸਤ ਵਾਲੇ ਮਕਾਨ ਦਾ ਕਿਰਾਇਆ ਜਾਂ ਵਿਕਰੀ ਦਾ ਪੈਸਾ ਕਿਸੇ ਭਾਰਤੀ ਬੈਂਕ ਖਾਤੇ ਵਿੱਚ ਹੋਵੇ। ਇਹ ਸਾਈਟ NRO ਖਾਤੇ ਵਿੱਚ ਕਿਰਾਏ ਦੀ FBAR ਰਿਪੋਰਟਿੰਗ ਬਾਰੇ ਲਿਖ ਚੁੱਕੀ ਹੈ।
ਵਿਕਰੀ ਵੇਲੇ ਮੌਤ ਦੀ ਤਾਰੀਖ ਦਾ ਮੁੱਲ ਮੁੜ ਕੰਮ ਆਉਂਦਾ ਹੈ
IRS Publication 551 ਮੁਤਾਬਕ ਵਿਰਾਸਤ ਵਿੱਚ ਮਿਲੀ ਜਾਇਦਾਦ ਦਾ US ਸ਼ੁਰੂਆਤੀ ਮੁੱਲ, ਯਾਨੀ basis, ਮੌਤ ਦੀ ਤਾਰੀਖ ਉੱਤੇ ਉਸ ਦਾ fair market value ਹੁੰਦਾ ਹੈ। estate ਦਾ ਪ੍ਰਤੀਨਿਧ ਇਸ ਦੀ ਥਾਂ alternate valuation date ਚੁਣ ਸਕਦਾ ਹੈ। ਇੱਕ ਅਪਵਾਦ ਹੈ: ਮੌਤ ਤੋਂ ਇੱਕ ਸਾਲ ਦੇ ਅੰਦਰ ਮ੍ਰਿਤਕ ਨੂੰ ਦਿੱਤੀ ਗਈ ਜਿਸ ਜਾਇਦਾਦ ਦਾ ਮੁੱਲ ਵਧਿਆ ਹੋਵੇ, ਉਸ ਉੱਤੇ ਮ੍ਰਿਤਕ ਦਾ ਆਪਣਾ basis ਹੀ ਲਾਗੂ ਰਹਿੰਦਾ ਹੈ।
ਭਾਰਤ ਉਸੇ ਵਿਕਰੀ ਨੂੰ ਵੱਖਰੇ ਢੰਗ ਨਾਲ ਮਾਪਦਾ ਹੈ। ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਦੇ capital gains ਪੰਨੇ ਮੁਤਾਬਕ ਵਿਰਾਸਤ ਵਿੱਚ ਮਿਲੀ ਜਾਇਦਾਦ ਦੀ ਲਾਗਤ ਅਤੇ holding period ਪਿਛਲੇ ਮਾਲਕ ਦੇ ਹਵਾਲੇ ਨਾਲ ਤੈਅ ਹੁੰਦੇ ਹਨ। ਇਸ ਲਈ ਭਾਰਤ ਮਾਪਿਆਂ ਵੱਲੋਂ ਦਿੱਤੀ ਕੀਮਤ ਤੋਂ ਸ਼ੁਰੂ ਕਰਦਾ ਹੈ ਅਤੇ ਉਨ੍ਹਾਂ ਦੀ ਮਾਲਕੀ ਦੇ ਸਾਲ ਵੀ ਗਿਣਦਾ ਹੈ। ਜੇ ਮਾਪਿਆਂ ਦੀ ਲਾਗਤ ਨਾ ਮਿਲੇ, ਤਾਂ ਭਾਰਤ ਉਸ ਤਾਰੀਖ ਦਾ fair market value ਲੈਂਦਾ ਹੈ ਜਿਸ ਦਿਨ ਜਾਇਦਾਦ ਮਾਪਿਆਂ ਦੀ ਹੋਈ ਸੀ।
ਦੋਵਾਂ ਲਾਭਾਂ ਵਿੱਚ ਵੱਡਾ ਫ਼ਰਕ ਹੋ ਸਕਦਾ ਹੈ। ਦਹਾਕੇ ਪਹਿਲਾਂ ਮਾਪਿਆਂ ਵੱਲੋਂ ਖਰੀਦੇ ਮਕਾਨ ਦੀ ਭਾਰਤੀ ਲਾਗਤ ਘੱਟ ਹੁੰਦੀ ਹੈ, ਜਦਕਿ US ਸ਼ੁਰੂਆਤੀ ਮੁੱਲ ਮੌਤ ਦੀ ਤਾਰੀਖ ਦਾ ਮੁੱਲ ਹੁੰਦਾ ਹੈ। ਵਿਕਰੀ ਉੱਤੇ ਭਾਰਤ ਵਿੱਚ ਦਿੱਤਾ ਟੈਕਸ US ਟੈਕਸ ਦੇ ਸਾਹਮਣੇ ਕਲੇਮ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ, ਜਿਵੇਂ ਇਸ ਸਾਈਟ ਨੇ ਭਾਰਤ ਵਿੱਚ ਦਿੱਤੇ ਮੋਹਾਲੀ ਵਿਕਰੀ ਟੈਕਸ ਨਾਲ US ਟੈਕਸ ਵਿੱਚ ਰਾਹਤ ਵਿੱਚ ਦੱਸਿਆ ਹੈ।
ਇਸ ਤਰ੍ਹਾਂ ਮੌਤ ਦੀ ਤਾਰੀਖ ਦਾ ਮੁੱਲ US ਵਾਲੇ ਪਾਸੇ ਦੋ ਕੰਮ ਕਰਦਾ ਹੈ: ਇਹੀ Form 3520 ਦਾ ਅੰਕੜਾ ਹੈ ਅਤੇ ਇਹੀ ਅੱਗੇ ਦੀ ਕਿਸੇ ਵਿਕਰੀ ਦਾ ਸ਼ੁਰੂਆਤੀ ਮੁੱਲ।
ਵਿਰਾਸਤ ਦਾ ਭਾਰਤੀ ਪੱਖ
ਭਾਰਤ ਦੇ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮ NRI ਜਾਂ OCI ਨੂੰ ਭਾਰਤ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਵਿਅਕਤੀ ਤੋਂ ਭਾਰਤ ਵਿੱਚ ਜਾਇਦਾਦ, ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਸਮੇਤ, ਵਿਰਾਸਤ ਵਿੱਚ ਲੈਣ ਦਿੰਦੇ ਹਨ। ਇਹ ਸਾਈਟ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਵਾਰਸ ਨੂੰ ਇਹ ਨਿਯਮ ਕੀ ਇਜਾਜ਼ਤ ਦਿੰਦੇ ਹਨ ਦੱਸ ਚੁੱਕੀ ਹੈ। GMADA ਅਲਾਟਮੈਂਟ ਨੂੰ ਵਾਰਸ ਦੇ ਨਾਂ ਕਰਨ ਲਈ ਵਿਦੇਸ਼ ਵਿੱਚ ਦਸਤਖ਼ਤ ਅਤੇ ਤਸਦੀਕ ਕੀਤੇ ਦਸਤਾਵੇਜ਼ ਚਾਹੀਦੇ ਹਨ, ਜਿਨ੍ਹਾਂ ਦੀ ਸੂਚੀ ਵਿਦੇਸ਼ ਤੋਂ ਆਉਣ ਵਾਲੇ ਕਾਗਜ਼ਾਤ ਵਿੱਚ ਹੈ।
ਸੰਬੰਧਿਤ ਲੇਖ
- ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਿਆਂ ਮੋਹਾਲੀ ਜਾਇਦਾਦ ਵਿਰਾਸਤ ਵਿੱਚ ਲੈਣਾ
- GMADA ਅਲਾਟੀ ਦੀ ਮੌਤ ਅਤੇ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿਣ ਵਾਲਾ ਵਾਰਸ
- ਭਾਰਤ ਵਿੱਚ ਦਿੱਤਾ ਮੋਹਾਲੀ ਵਿਕਰੀ ਟੈਕਸ US ਟੈਕਸ ਵਿੱਚ ਘਟ ਸਕਦਾ ਹੈ
- NRO ਖਾਤੇ ਵਿੱਚ ਮੋਹਾਲੀ ਕਿਰਾਇਆ FBAR ਉੱਤੇ ਦਰਜ ਕਰਨਾ ਜ਼ਰੂਰੀ
ਸਰੋਤ: ਅਸੀਂ ਜਿਨ੍ਹਾਂ ਸਰੋਤਾਂ ਦੀ ਵਰਤੋਂ ਕਰਦੇ ਹਾਂ, ਉਹ ਸਾਡੇ Editorial Sources ਪੰਨੇ ਉੱਤੇ ਦਰਜ ਹਨ।
ਇਹ ਲੇਖ ਪ੍ਰਕਾਸ਼ਿਤ ਨਿਯਮਾਂ ਦੀ ਵਿਆਖਿਆ ਕਰਦਾ ਹੈ ਅਤੇ ਟੈਕਸ, ਕਾਨੂੰਨੀ ਜਾਂ ਵਿੱਤੀ ਸਲਾਹ ਨਹੀਂ ਹੈ। ਵਿਦੇਸ਼ੀ ਵਿਅਕਤੀਆਂ ਤੋਂ gifts ਬਾਰੇ IRS ਪੰਨਾ (ਆਖਰੀ ਅਪਡੇਟ 17 ਅਪ੍ਰੈਲ 2026), Instructions for Form 3520 (ਦਸੰਬਰ 2025), IRS Publication 551 (ਦਸੰਬਰ 2025) ਅਤੇ ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਦੇ gifts ਸੰਬੰਧੀ FAQs ਅਤੇ capital gains ਪੰਨਾ 17 ਨਵੰਬਰ 2026 ਨੂੰ ਪੜ੍ਹੇ ਗਏ। US ਅਤੇ ਭਾਰਤੀ ਨਿਯਮ ਬਦਲਦੇ ਰਹਿੰਦੇ ਹਨ; ਕਿਸੇ ਖ਼ਾਸ ਜਾਇਦਾਦ ਉੱਤੇ ਉਨ੍ਹਾਂ ਨੂੰ ਦੋਵਾਂ ਦੇਸ਼ਾਂ ਦੇ ਯੋਗ ਸਲਾਹਕਾਰ ਲਾਗੂ ਕਰ ਸਕਦੇ ਹਨ।