
When a parent in Mohali dies and leaves a house in Phase Three or a plot near Kharar, the family often finds that one of the heirs lives in Brampton or Melbourne. A son or daughter who lives in India simply inherits. An heir who lives abroad meets a second set of rules first, because India's foreign exchange law treats a person resident outside India differently when it comes to holding, selling and taking money out of Indian property. Those rules are generous about receiving an inheritance. They are stricter about what happens to the property and the money afterwards.
Inheriting is allowed, whatever the property
The starting point is the Foreign Exchange Management Act of nineteen ninety nine. Section six, sub-section five, says a person resident outside India "may hold, own, transfer or invest in" any immovable property in India if it was acquired while that person lived in India "or inherited from a person who was resident in India".
The Non-debt Instruments Rules of two thousand and nineteen, in the consolidated copy the Reserve Bank shows as updated to the second of September this year, spell this out for NRIs and OCI cardholders. Rule twenty four lets them "acquire any immovable property in India by way of inheritance" from a person resident in India. It also covers inheritance from a person living abroad who had acquired the property lawfully under the foreign exchange rules in force at the time.
The phrase is any immovable property. When the rule deals with purchases and gifts, it carves out farmland along with farmhouses and plantation property. The inheritance clause has no such carve out. So an heir abroad can inherit a share in family farmland on the edge of Mohali, even though that same heir could not buy it.
Who the heir can sell to
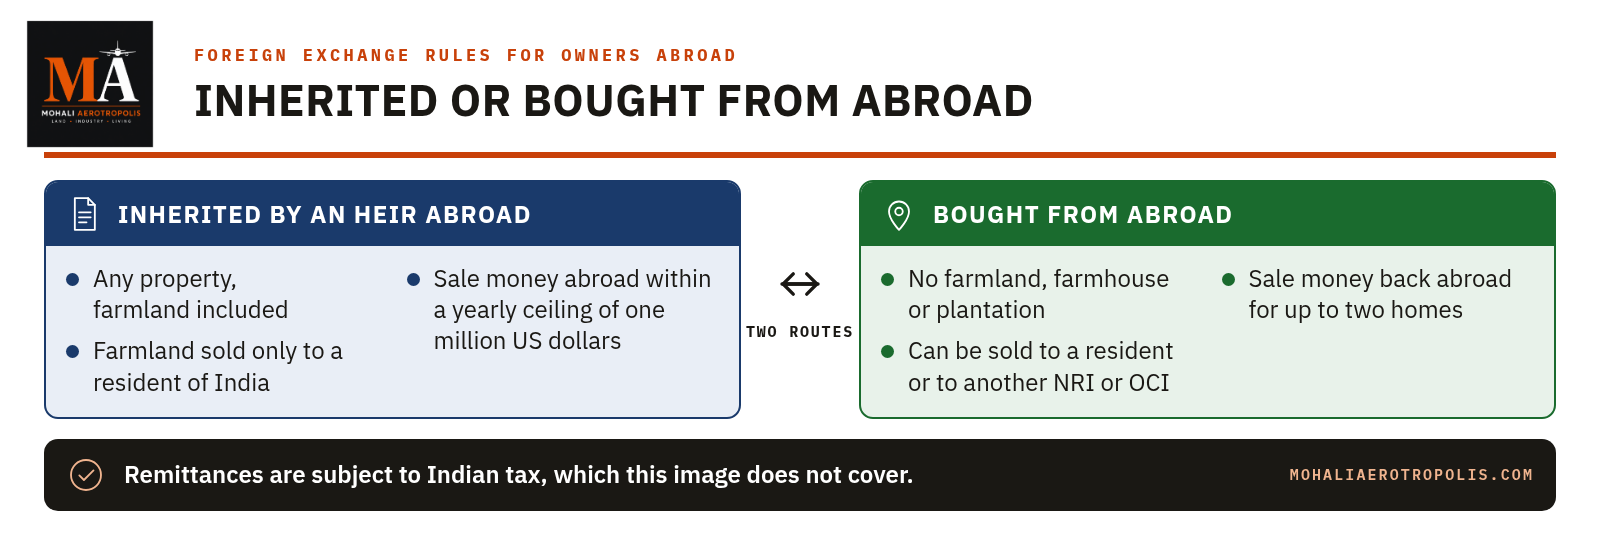
The difference shows up when the heir wants to sell. Rule twenty four allows an NRI or OCI to transfer any immovable property in India to a person resident in India. A house or plot that is not farmland can also be transferred to another NRI or OCI.
That second permission leaves out farmland. Farmhouses and plantation property are left out too. On the plain text of the rule, inherited farmland can be sold only to someone resident in India. The Reserve Bank's Master Direction on immovable property, updated on the first of September two thousand and twenty two, puts the same limit in its own words: an NRI or OCI may transfer property "other than agricultural land or plantation property or farmhouse" to another NRI or OCI.
A gift of a house or plot to another person abroad is also possible, though the direction says the person receiving it has to be a relative as defined in the Companies Act of two thousand and thirteen.
Taking the sale money abroad
The tightest rules concern the money. Rule twenty nine of the Non-debt Instruments Rules says that a person covered by section six, sub-section five, "or his successor" shall not repatriate the sale proceeds of that property outside India without the Reserve Bank's general or specific permission.
That general permission comes from the Reserve Bank's Master Direction on remittance of assets, updated on the twenty ninth of June this year. It lets an authorised dealer bank allow an NRI or OCI to remit up to one million US dollars in each financial year out of "assets acquired in India by way of inheritance or legacy", on documentary evidence. Where the remittance goes in more than one instalment, all of them have to go through the same bank. Anything above that yearly ceiling needs the Reserve Bank's prior approval.
The same direction covers an heir who is a foreign citizen without an OCI card. A foreign national who has inherited from a person resident in India may also remit up to one million US dollars a year, under a separate paragraph of the direction.
The route here differs from the one for a property the owner bought from abroad. For a purchase made with money sent from overseas or from an NRE or FCNR account, rule twenty nine allows the sale money to go back out for up to two homes. An inherited property was never paid for by the heir in foreign exchange, so it falls under the yearly ceiling. An earlier MA piece on taking sale money abroad sets out how the bank paperwork and the ceiling work in practice.
Where the money sits in the meantime
The direction ties these remittances to the heir's non-resident ordinary account, which is the account that holds rupee income and sale money in India for someone living abroad. The yearly ceiling applies to balances in that account together with sale proceeds and inherited assets. Remittances are also subject to Indian tax, which the direction leaves to the tax laws and which this piece does not cover.
Getting the inheritance onto the records
The foreign exchange rules say nothing about how the heir's name reaches the land records. That step belongs to Punjab's revenue system or, for a property allotted by GMADA, to the authority's own transfer process.
For land recorded in the jamabandi, the Punjab Revenue Department now takes inheritance mutation requests online through its Easy Jamabandi portal. When the portal was launched, The Tribune reported on the thirteenth of June two thousand and twenty five that an inheritance mutation could be requested online and was to be done within thirty days, with updates sent on WhatsApp. The portal's user manual asks for the deceased's details and the death certificate number, and fetches the certificate from the state's e-Sewa records where it can. Each legal heir is added in turn. The portal's own answers to common questions say that a copy of the last will is needed where the deceased left one. That applies to a registered will and an unregistered one alike.
None of this requires the heir to be in Punjab, though the steps themselves do not change for an heir abroad. Where an heir signs papers through a relative in India, the power of attorney has its own rules. An earlier MA piece on protecting a property from a forged power of attorney covers the risks.
A GMADA allotted house or plot is transferred to heirs through GMADA's own process. That process is separate from mutation and is outside the scope of this piece.
Holding the property while living abroad
Section six, sub-section five, lets the heir "hold, own, transfer or invest in" the inherited property. Nothing in the rules forces a sale. The heir can keep the house and let it out, or leave it with family. Rent and other income from it would usually be paid into the non-resident ordinary account, and taking that money abroad follows the same rules for that account.
An empty house owned from abroad brings its own practical issues, from property tax to unauthorised occupation, which earlier MA pieces have dealt with.
What this piece does not cover
It does not cover succession law, which decides who the heirs are. Nor does it cover the tax payable on a sale or a remittance. It does not cover GMADA's transfer procedure for allotted property, or disputes between heirs. Each of those depends on the family and the papers involved.
Related reading
- Taking Mohali sale money abroad: how NRI repatriation works now
- Protecting a Mohali property from a forged power of attorney while living abroad
Sources: The sources we use are listed on our Editorial Sources page.
This piece describes the published foreign exchange rules and Reserve Bank directions on inherited property, along with the Punjab Revenue Department's published inheritance mutation service. Nothing here is legal or tax advice, and any inheritance turns on its own papers and facts.
जब मोहाली में किसी माता या पिता का निधन होता है और वे फ़ेज़ तीन में एक घर या खरड़ के पास एक प्लॉट छोड़ जाते हैं, तो परिवार अक्सर पाता है कि वारिसों में से एक ब्रैम्पटन या मेलबर्न में रहता है। भारत में रहने वाला बेटा या बेटी सीधे विरासत पा लेता है। विदेश में रहने वाले वारिस के सामने पहले नियमों का एक और सेट आता है, क्योंकि भारत का विदेशी मुद्रा क़ानून भारत से बाहर रहने वाले व्यक्ति के साथ भारतीय संपत्ति रखने, बेचने और उससे पैसा बाहर ले जाने के मामले में अलग बर्ताव करता है। विरासत पाने के बारे में ये नियम उदार हैं। उसके बाद संपत्ति और पैसे का क्या होता है, इस पर वे ज़्यादा सख़्त हैं।
विरासत की अनुमति है, संपत्ति कोई भी हो
शुरुआत विदेशी मुद्रा प्रबंधन अधिनियम, उन्नीस सौ निन्यानवे से होती है। धारा छह की उपधारा पाँच कहती है कि भारत से बाहर रहने वाला व्यक्ति भारत की किसी भी अचल संपत्ति को "may hold, own, transfer or invest in" यानी रख सकता है, उसका स्वामी हो सकता है, उसे हस्तांतरित कर सकता है या उसमें निवेश कर सकता है, अगर वह संपत्ति उसने भारत में रहते हुए हासिल की थी "or inherited from a person who was resident in India" यानी या भारत में रहने वाले किसी व्यक्ति से विरासत में पाई थी।
नॉन-डेट इंस्ट्रूमेंट्स नियम, दो हज़ार उन्नीस, उस समेकित प्रति में जिसे रिज़र्व बैंक इस वर्ष दो सितंबर तक अद्यतन दिखाता है, NRI और OCI कार्डधारकों के लिए इसे स्पष्ट करते हैं। नियम चौबीस उन्हें भारत में रहने वाले व्यक्ति से "acquire any immovable property in India by way of inheritance" यानी विरासत के ज़रिए भारत में कोई भी अचल संपत्ति हासिल करने देता है। यह विदेश में रहने वाले ऐसे व्यक्ति से मिली विरासत को भी शामिल करता है जिसने संपत्ति उस समय लागू विदेशी मुद्रा नियमों के तहत वैध रूप से हासिल की थी।
शब्द हैं कोई भी अचल संपत्ति। जब नियम ख़रीद और उपहार की बात करता है, तो वह खेती की ज़मीन को फ़ार्महाउस और बाग़ान संपत्ति के साथ बाहर रखता है। विरासत वाले खंड में ऐसा कोई अपवाद नहीं है। इसलिए विदेश में रहने वाला वारिस मोहाली के किनारे पारिवारिक खेती की ज़मीन में हिस्सा विरासत में पा सकता है, भले ही वही वारिस उसे ख़रीद न सके।
वारिस किसे बेच सकता है
फ़र्क़ तब दिखता है जब वारिस बेचना चाहता है। नियम चौबीस NRI या OCI को भारत की कोई भी अचल संपत्ति भारत में रहने वाले व्यक्ति को हस्तांतरित करने देता है। जो घर या प्लॉट खेती की ज़मीन नहीं है, उसे किसी दूसरे NRI या OCI को भी हस्तांतरित किया जा सकता है।
वह दूसरी अनुमति खेती की ज़मीन को बाहर रखती है। फ़ार्महाउस और बाग़ान संपत्ति भी बाहर हैं। नियम के सीधे पाठ के अनुसार विरासत में मिली खेती की ज़मीन केवल भारत में रहने वाले व्यक्ति को ही बेची जा सकती है। अचल संपत्ति पर रिज़र्व बैंक का मास्टर डायरेक्शन, जो एक सितंबर दो हज़ार बाईस को अद्यतन हुआ, यही सीमा अपने शब्दों में रखता है: NRI या OCI संपत्ति "other than agricultural land or plantation property or farmhouse" यानी खेती की ज़मीन, बाग़ान संपत्ति या फ़ार्महाउस को छोड़कर, दूसरे NRI या OCI को हस्तांतरित कर सकता है।
विदेश में रहने वाले किसी दूसरे व्यक्ति को घर या प्लॉट उपहार में देना भी संभव है, हालाँकि डायरेक्शन कहता है कि उसे पाने वाला कंपनी अधिनियम, दो हज़ार तेरह में परिभाषित रिश्तेदार होना चाहिए।
बिक्री का पैसा विदेश ले जाना
सबसे सख़्त नियम पैसे के बारे में हैं। नॉन-डेट इंस्ट्रूमेंट्स नियमों का नियम उनतीस कहता है कि धारा छह की उपधारा पाँच के दायरे में आने वाला व्यक्ति "or his successor" यानी या उसका उत्तराधिकारी, रिज़र्व बैंक की सामान्य या विशेष अनुमति के बिना उस संपत्ति की बिक्री की रक़म भारत से बाहर नहीं ले जाएगा।
वह सामान्य अनुमति संपत्तियों के प्रेषण पर रिज़र्व बैंक के मास्टर डायरेक्शन से आती है, जो इस वर्ष उनतीस जून को अद्यतन हुआ। यह अधिकृत डीलर बैंक को अनुमति देता है कि वह दस्तावेज़ी सबूत पर किसी NRI या OCI को "assets acquired in India by way of inheritance or legacy" यानी भारत में विरासत या वसीयत से मिली संपत्तियों में से हर वित्त वर्ष दस लाख अमेरिकी डॉलर तक भेजने दे। जहाँ रक़म एक से ज़्यादा किस्तों में जाती है, वहाँ सभी किस्तें उसी बैंक से जानी चाहिए। उस वार्षिक सीमा से ऊपर की किसी भी रक़म के लिए रिज़र्व बैंक की पूर्व मंज़ूरी चाहिए।
वही डायरेक्शन ऐसे वारिस को भी शामिल करता है जो OCI कार्ड के बिना विदेशी नागरिक है। भारत में रहने वाले व्यक्ति से विरासत पाने वाला विदेशी नागरिक भी डायरेक्शन के एक अलग पैराग्राफ़ के तहत हर वर्ष दस लाख अमेरिकी डॉलर तक भेज सकता है।
यहाँ रास्ता उस संपत्ति से अलग है जिसे मालिक ने विदेश से ख़रीदा था। विदेश से भेजे गए पैसे या NRE या FCNR खाते से की गई ख़रीद के लिए नियम उनतीस दो घरों तक बिक्री का पैसा वापस बाहर जाने देता है। विरासत में मिली संपत्ति का भुगतान वारिस ने कभी विदेशी मुद्रा में नहीं किया, इसलिए वह वार्षिक सीमा के अंतर्गत आती है। बिक्री का पैसा विदेश ले जाने पर MA का एक पिछला लेख बताता है कि बैंक के काग़ज़ और यह सीमा व्यवहार में कैसे काम करते हैं।
इस बीच पैसा कहाँ रहता है
डायरेक्शन इन प्रेषणों को वारिस के नॉन-रेज़िडेंट ऑर्डिनरी खाते से जोड़ता है, यानी वह खाता जिसमें विदेश में रहने वाले व्यक्ति की भारत में रुपये की आय और बिक्री का पैसा रहता है। वार्षिक सीमा उस खाते की शेष राशि पर, बिक्री की रक़म और विरासत में मिली संपत्तियों के साथ मिलाकर, लागू होती है। प्रेषण भारतीय कर के भी अधीन हैं, जिसे डायरेक्शन कर क़ानूनों पर छोड़ता है और जिसे यह लेख शामिल नहीं करता।
विरासत को रिकॉर्ड पर लाना
विदेशी मुद्रा नियम यह कुछ नहीं कहते कि वारिस का नाम भूमि रिकॉर्ड तक कैसे पहुँचे। वह क़दम पंजाब की राजस्व व्यवस्था का है, या GMADA द्वारा अलॉट की गई संपत्ति के लिए प्राधिकरण की अपनी ट्रांसफ़र प्रक्रिया का।
जमाबंदी में दर्ज ज़मीन के लिए पंजाब राजस्व विभाग अब अपने Easy Jamabandi पोर्टल के ज़रिए विरासत इंतकाल के अनुरोध ऑनलाइन लेता है। पोर्टल शुरू होने पर The Tribune ने तेरह जून दो हज़ार पच्चीस को रिपोर्ट किया कि विरासत इंतकाल का अनुरोध ऑनलाइन किया जा सकता है और उसे तीस दिन के भीतर पूरा होना था, और अपडेट WhatsApp पर भेजे जाने थे। पोर्टल की उपयोगकर्ता पुस्तिका मृतक का विवरण और मृत्यु प्रमाणपत्र संख्या माँगती है, और जहाँ संभव हो, राज्य के ई-सेवा रिकॉर्ड से प्रमाणपत्र ख़ुद ले आती है। हर क़ानूनी वारिस को बारी-बारी से जोड़ा जाता है। आम सवालों पर पोर्टल के अपने जवाब कहते हैं कि जहाँ मृतक ने वसीयत छोड़ी हो, वहाँ आख़िरी वसीयत की प्रति चाहिए। यह पंजीकृत और अपंजीकृत, दोनों तरह की वसीयत पर लागू होता है।
इनमें से किसी के लिए वारिस का पंजाब में होना ज़रूरी नहीं है, हालाँकि विदेश में रहने वाले वारिस के लिए क़दम अपने आप में नहीं बदलते। जहाँ वारिस भारत में किसी रिश्तेदार के ज़रिए काग़ज़ों पर दस्तख़त करता है, वहाँ पावर ऑफ़ अटॉर्नी के अपने नियम हैं। संपत्ति को जाली पावर ऑफ़ अटॉर्नी से बचाने पर MA का एक पिछला लेख इसके जोखिम बताता है।
GMADA द्वारा अलॉट किया गया घर या प्लॉट प्राधिकरण की अपनी प्रक्रिया से वारिसों को हस्तांतरित होता है। वह प्रक्रिया इंतकाल से अलग है और इस लेख के दायरे से बाहर है।
विदेश में रहते हुए संपत्ति रखना
धारा छह की उपधारा पाँच वारिस को विरासत में मिली संपत्ति को "hold, own, transfer or invest in" यानी रखने, उसका स्वामी होने, उसे हस्तांतरित करने या उसमें निवेश करने देती है। नियमों में ऐसा कुछ नहीं जो बिक्री के लिए मजबूर करे। वारिस घर रख सकता है और उसे किराए पर दे सकता है, या परिवार के पास छोड़ सकता है। उससे मिलने वाला किराया और अन्य आय आम तौर पर नॉन-रेज़िडेंट ऑर्डिनरी खाते में आएगी, और वह पैसा विदेश ले जाना उसी खाते के नियमों के अनुसार होगा।
विदेश से रखे गए ख़ाली घर के अपने व्यावहारिक मुद्दे होते हैं, प्रॉपर्टी टैक्स से लेकर अनधिकृत क़ब्ज़े तक, जिन पर MA के पिछले लेख बात कर चुके हैं।
यह लेख क्या शामिल नहीं करता
यह उत्तराधिकार क़ानून को शामिल नहीं करता, जो तय करता है कि वारिस कौन हैं। न ही यह बिक्री या प्रेषण पर देय कर को शामिल करता है। यह अलॉट की गई संपत्ति के लिए GMADA की ट्रांसफ़र प्रक्रिया या वारिसों के बीच के विवादों को भी शामिल नहीं करता। इनमें से हर एक परिवार और संबंधित काग़ज़ों पर निर्भर करता है।
संबंधित लेख
- मोहाली की बिक्री का पैसा विदेश ले जाना: NRI रिपैट्रिएशन अब कैसे काम करता है
- विदेश में रहते हुए मोहाली की संपत्ति को जाली पावर ऑफ अटॉर्नी से बचाना
स्रोत: हम जिन स्रोतों का उपयोग करते हैं, वे हमारे Editorial Sources पृष्ठ पर सूचीबद्ध हैं।
यह लेख विरासत में मिली संपत्ति पर प्रकाशित विदेशी मुद्रा नियमों और रिज़र्व बैंक के निर्देशों का, और पंजाब राजस्व विभाग की प्रकाशित विरासत इंतकाल सेवा का वर्णन करता है। यहाँ कुछ भी क़ानूनी या कर सलाह नहीं है, और हर विरासत अपने काग़ज़ों और तथ्यों पर निर्भर करती है।
ਜਦੋਂ ਮੋਹਾਲੀ ਵਿੱਚ ਕਿਸੇ ਮਾਂ ਜਾਂ ਪਿਤਾ ਦੀ ਮੌਤ ਹੁੰਦੀ ਹੈ ਅਤੇ ਉਹ ਫ਼ੇਜ਼ ਤਿੰਨ ਵਿੱਚ ਇੱਕ ਘਰ ਜਾਂ ਖਰੜ ਨੇੜੇ ਇੱਕ ਪਲਾਟ ਛੱਡ ਜਾਂਦੇ ਹਨ, ਤਾਂ ਪਰਿਵਾਰ ਅਕਸਰ ਵੇਖਦਾ ਹੈ ਕਿ ਵਾਰਸਾਂ ਵਿੱਚੋਂ ਇੱਕ ਬਰੈਂਪਟਨ ਜਾਂ ਮੈਲਬੌਰਨ ਵਿੱਚ ਰਹਿੰਦਾ ਹੈ। ਭਾਰਤ ਵਿੱਚ ਰਹਿਣ ਵਾਲਾ ਪੁੱਤਰ ਜਾਂ ਧੀ ਸਿੱਧੇ ਵਿਰਾਸਤ ਪਾ ਲੈਂਦਾ ਹੈ। ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਵਾਰਸ ਸਾਹਮਣੇ ਪਹਿਲਾਂ ਨਿਯਮਾਂ ਦਾ ਇੱਕ ਹੋਰ ਸੈੱਟ ਆਉਂਦਾ ਹੈ, ਕਿਉਂਕਿ ਭਾਰਤ ਦਾ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਕਾਨੂੰਨ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਰਹਿਣ ਵਾਲੇ ਵਿਅਕਤੀ ਨਾਲ ਭਾਰਤੀ ਜਾਇਦਾਦ ਰੱਖਣ, ਵੇਚਣ ਅਤੇ ਉਸ ਤੋਂ ਪੈਸਾ ਬਾਹਰ ਲਿਜਾਣ ਦੇ ਮਾਮਲੇ ਵਿੱਚ ਵੱਖਰਾ ਵਿਹਾਰ ਕਰਦਾ ਹੈ। ਵਿਰਾਸਤ ਪਾਉਣ ਬਾਰੇ ਇਹ ਨਿਯਮ ਖੁੱਲ੍ਹਦਿਲੇ ਹਨ। ਉਸ ਤੋਂ ਬਾਅਦ ਜਾਇਦਾਦ ਅਤੇ ਪੈਸੇ ਦਾ ਕੀ ਹੁੰਦਾ ਹੈ, ਇਸ ’ਤੇ ਉਹ ਵਧੇਰੇ ਸਖ਼ਤ ਹਨ।
ਵਿਰਾਸਤ ਦੀ ਇਜਾਜ਼ਤ ਹੈ, ਜਾਇਦਾਦ ਕੋਈ ਵੀ ਹੋਵੇ
ਸ਼ੁਰੂਆਤ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਪ੍ਰਬੰਧਨ ਐਕਟ, ਉੱਨੀ ਸੌ ਨੜਿੰਨਵੇਂ ਤੋਂ ਹੁੰਦੀ ਹੈ। ਧਾਰਾ ਛੇ ਦੀ ਉਪਧਾਰਾ ਪੰਜ ਕਹਿੰਦੀ ਹੈ ਕਿ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਰਹਿਣ ਵਾਲਾ ਵਿਅਕਤੀ ਭਾਰਤ ਦੀ ਕਿਸੇ ਵੀ ਅਚੱਲ ਜਾਇਦਾਦ ਨੂੰ "may hold, own, transfer or invest in" ਯਾਨੀ ਰੱਖ ਸਕਦਾ ਹੈ, ਉਸ ਦਾ ਮਾਲਕ ਹੋ ਸਕਦਾ ਹੈ, ਉਸ ਨੂੰ ਤਬਦੀਲ ਕਰ ਸਕਦਾ ਹੈ ਜਾਂ ਉਸ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰ ਸਕਦਾ ਹੈ, ਜੇ ਉਹ ਜਾਇਦਾਦ ਉਸ ਨੇ ਭਾਰਤ ਵਿੱਚ ਰਹਿੰਦਿਆਂ ਹਾਸਲ ਕੀਤੀ ਸੀ "or inherited from a person who was resident in India" ਯਾਨੀ ਜਾਂ ਭਾਰਤ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਕਿਸੇ ਵਿਅਕਤੀ ਤੋਂ ਵਿਰਾਸਤ ਵਿੱਚ ਪਾਈ ਸੀ।
ਨਾਨ-ਡੈਟ ਇੰਸਟਰੂਮੈਂਟਸ ਨਿਯਮ, ਦੋ ਹਜ਼ਾਰ ਉੱਨੀ, ਉਸ ਸੰਯੁਕਤ ਕਾਪੀ ਵਿੱਚ ਜਿਸ ਨੂੰ ਰਿਜ਼ਰਵ ਬੈਂਕ ਇਸ ਸਾਲ ਦੋ ਸਤੰਬਰ ਤੱਕ ਅੱਪਡੇਟ ਵਿਖਾਉਂਦਾ ਹੈ, NRI ਅਤੇ OCI ਕਾਰਡਧਾਰਕਾਂ ਲਈ ਇਸ ਨੂੰ ਸਪਸ਼ਟ ਕਰਦੇ ਹਨ। ਨਿਯਮ ਚੌਵੀ ਉਨ੍ਹਾਂ ਨੂੰ ਭਾਰਤ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਵਿਅਕਤੀ ਤੋਂ "acquire any immovable property in India by way of inheritance" ਯਾਨੀ ਵਿਰਾਸਤ ਰਾਹੀਂ ਭਾਰਤ ਵਿੱਚ ਕੋਈ ਵੀ ਅਚੱਲ ਜਾਇਦਾਦ ਹਾਸਲ ਕਰਨ ਦਿੰਦਾ ਹੈ। ਇਹ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਅਜਿਹੇ ਵਿਅਕਤੀ ਤੋਂ ਮਿਲੀ ਵਿਰਾਸਤ ਨੂੰ ਵੀ ਸ਼ਾਮਲ ਕਰਦਾ ਹੈ ਜਿਸ ਨੇ ਜਾਇਦਾਦ ਉਸ ਵੇਲੇ ਲਾਗੂ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮਾਂ ਹੇਠ ਜਾਇਜ਼ ਤੌਰ ’ਤੇ ਹਾਸਲ ਕੀਤੀ ਸੀ।
ਸ਼ਬਦ ਹਨ ਕੋਈ ਵੀ ਅਚੱਲ ਜਾਇਦਾਦ। ਜਦੋਂ ਨਿਯਮ ਖ਼ਰੀਦ ਅਤੇ ਤੋਹਫ਼ੇ ਦੀ ਗੱਲ ਕਰਦਾ ਹੈ, ਤਾਂ ਉਹ ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਨੂੰ ਫ਼ਾਰਮ ਹਾਊਸ ਅਤੇ ਬਾਗ਼ਾਨ ਜਾਇਦਾਦ ਸਮੇਤ ਬਾਹਰ ਰੱਖਦਾ ਹੈ। ਵਿਰਾਸਤ ਵਾਲੀ ਮੱਦ ਵਿੱਚ ਅਜਿਹਾ ਕੋਈ ਅਪਵਾਦ ਨਹੀਂ। ਇਸ ਲਈ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿਣ ਵਾਲਾ ਵਾਰਸ ਮੋਹਾਲੀ ਦੇ ਕੰਢੇ ਪਰਿਵਾਰਕ ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਵਿੱਚ ਹਿੱਸਾ ਵਿਰਾਸਤ ਵਿੱਚ ਪਾ ਸਕਦਾ ਹੈ, ਭਾਵੇਂ ਉਹੀ ਵਾਰਸ ਉਸ ਨੂੰ ਖ਼ਰੀਦ ਨਾ ਸਕੇ।
ਵਾਰਸ ਕਿਸ ਨੂੰ ਵੇਚ ਸਕਦਾ ਹੈ
ਫ਼ਰਕ ਉਦੋਂ ਦਿਸਦਾ ਹੈ ਜਦੋਂ ਵਾਰਸ ਵੇਚਣਾ ਚਾਹੁੰਦਾ ਹੈ। ਨਿਯਮ ਚੌਵੀ NRI ਜਾਂ OCI ਨੂੰ ਭਾਰਤ ਦੀ ਕੋਈ ਵੀ ਅਚੱਲ ਜਾਇਦਾਦ ਭਾਰਤ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਵਿਅਕਤੀ ਨੂੰ ਤਬਦੀਲ ਕਰਨ ਦਿੰਦਾ ਹੈ। ਜੋ ਘਰ ਜਾਂ ਪਲਾਟ ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਨਹੀਂ ਹੈ, ਉਸ ਨੂੰ ਕਿਸੇ ਦੂਜੇ NRI ਜਾਂ OCI ਨੂੰ ਵੀ ਤਬਦੀਲ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ।
ਉਹ ਦੂਜੀ ਇਜਾਜ਼ਤ ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਨੂੰ ਬਾਹਰ ਰੱਖਦੀ ਹੈ। ਫ਼ਾਰਮ ਹਾਊਸ ਅਤੇ ਬਾਗ਼ਾਨ ਜਾਇਦਾਦ ਵੀ ਬਾਹਰ ਹਨ। ਨਿਯਮ ਦੇ ਸਿੱਧੇ ਪਾਠ ਮੁਤਾਬਕ ਵਿਰਾਸਤ ਵਿੱਚ ਮਿਲੀ ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਸਿਰਫ਼ ਭਾਰਤ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਵਿਅਕਤੀ ਨੂੰ ਹੀ ਵੇਚੀ ਜਾ ਸਕਦੀ ਹੈ। ਅਚੱਲ ਜਾਇਦਾਦ ਬਾਰੇ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਮਾਸਟਰ ਡਾਇਰੈਕਸ਼ਨ, ਜੋ ਇੱਕ ਸਤੰਬਰ ਦੋ ਹਜ਼ਾਰ ਬਾਈ ਨੂੰ ਅੱਪਡੇਟ ਹੋਈ, ਇਹੀ ਹੱਦ ਆਪਣੇ ਸ਼ਬਦਾਂ ਵਿੱਚ ਰੱਖਦੀ ਹੈ: NRI ਜਾਂ OCI ਜਾਇਦਾਦ "other than agricultural land or plantation property or farmhouse" ਯਾਨੀ ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ, ਬਾਗ਼ਾਨ ਜਾਇਦਾਦ ਜਾਂ ਫ਼ਾਰਮ ਹਾਊਸ ਨੂੰ ਛੱਡ ਕੇ, ਦੂਜੇ NRI ਜਾਂ OCI ਨੂੰ ਤਬਦੀਲ ਕਰ ਸਕਦਾ ਹੈ।
ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਕਿਸੇ ਦੂਜੇ ਵਿਅਕਤੀ ਨੂੰ ਘਰ ਜਾਂ ਪਲਾਟ ਤੋਹਫ਼ੇ ਵਿੱਚ ਦੇਣਾ ਵੀ ਸੰਭਵ ਹੈ, ਹਾਲਾਂਕਿ ਡਾਇਰੈਕਸ਼ਨ ਕਹਿੰਦੀ ਹੈ ਕਿ ਉਸ ਨੂੰ ਪਾਉਣ ਵਾਲਾ ਕੰਪਨੀਜ਼ ਐਕਟ, ਦੋ ਹਜ਼ਾਰ ਤੇਰਾਂ ਵਿੱਚ ਪਰਿਭਾਸ਼ਿਤ ਰਿਸ਼ਤੇਦਾਰ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ।
ਵਿਕਰੀ ਦਾ ਪੈਸਾ ਵਿਦੇਸ਼ ਲਿਜਾਣਾ
ਸਭ ਤੋਂ ਸਖ਼ਤ ਨਿਯਮ ਪੈਸੇ ਬਾਰੇ ਹਨ। ਨਾਨ-ਡੈਟ ਇੰਸਟਰੂਮੈਂਟਸ ਨਿਯਮਾਂ ਦਾ ਨਿਯਮ ਉਣੱਤੀ ਕਹਿੰਦਾ ਹੈ ਕਿ ਧਾਰਾ ਛੇ ਦੀ ਉਪਧਾਰਾ ਪੰਜ ਦੇ ਦਾਇਰੇ ਵਿੱਚ ਆਉਣ ਵਾਲਾ ਵਿਅਕਤੀ "or his successor" ਯਾਨੀ ਜਾਂ ਉਸ ਦਾ ਉੱਤਰਾਧਿਕਾਰੀ, ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਆਮ ਜਾਂ ਵਿਸ਼ੇਸ਼ ਇਜਾਜ਼ਤ ਤੋਂ ਬਿਨਾਂ ਉਸ ਜਾਇਦਾਦ ਦੀ ਵਿਕਰੀ ਦੀ ਰਕਮ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਨਹੀਂ ਲਿਜਾਏਗਾ।
ਉਹ ਆਮ ਇਜਾਜ਼ਤ ਸੰਪਤੀਆਂ ਦੇ ਪ੍ਰੇਸ਼ਣ ਬਾਰੇ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਮਾਸਟਰ ਡਾਇਰੈਕਸ਼ਨ ਤੋਂ ਆਉਂਦੀ ਹੈ, ਜੋ ਇਸ ਸਾਲ ਉਣੱਤੀ ਜੂਨ ਨੂੰ ਅੱਪਡੇਟ ਹੋਈ। ਇਹ ਅਧਿਕਾਰਤ ਡੀਲਰ ਬੈਂਕ ਨੂੰ ਇਜਾਜ਼ਤ ਦਿੰਦੀ ਹੈ ਕਿ ਉਹ ਦਸਤਾਵੇਜ਼ੀ ਸਬੂਤ ’ਤੇ ਕਿਸੇ NRI ਜਾਂ OCI ਨੂੰ "assets acquired in India by way of inheritance or legacy" ਯਾਨੀ ਭਾਰਤ ਵਿੱਚ ਵਿਰਾਸਤ ਜਾਂ ਵਸੀਅਤ ਰਾਹੀਂ ਮਿਲੀਆਂ ਸੰਪਤੀਆਂ ਵਿੱਚੋਂ ਹਰ ਵਿੱਤੀ ਸਾਲ ਦਸ ਲੱਖ ਅਮਰੀਕੀ ਡਾਲਰ ਤੱਕ ਭੇਜਣ ਦੇਵੇ। ਜਿੱਥੇ ਰਕਮ ਇੱਕ ਤੋਂ ਵੱਧ ਕਿਸ਼ਤਾਂ ਵਿੱਚ ਜਾਂਦੀ ਹੈ, ਉੱਥੇ ਸਾਰੀਆਂ ਕਿਸ਼ਤਾਂ ਉਸੇ ਬੈਂਕ ਰਾਹੀਂ ਜਾਣੀਆਂ ਚਾਹੀਦੀਆਂ ਹਨ। ਉਸ ਸਾਲਾਨਾ ਹੱਦ ਤੋਂ ਉੱਪਰ ਦੀ ਕਿਸੇ ਵੀ ਰਕਮ ਲਈ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਪਹਿਲਾਂ ਮਨਜ਼ੂਰੀ ਚਾਹੀਦੀ ਹੈ।
ਉਹੀ ਡਾਇਰੈਕਸ਼ਨ ਅਜਿਹੇ ਵਾਰਸ ਨੂੰ ਵੀ ਸ਼ਾਮਲ ਕਰਦੀ ਹੈ ਜੋ OCI ਕਾਰਡ ਤੋਂ ਬਿਨਾਂ ਵਿਦੇਸ਼ੀ ਨਾਗਰਿਕ ਹੈ। ਭਾਰਤ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਵਿਅਕਤੀ ਤੋਂ ਵਿਰਾਸਤ ਪਾਉਣ ਵਾਲਾ ਵਿਦੇਸ਼ੀ ਨਾਗਰਿਕ ਵੀ ਡਾਇਰੈਕਸ਼ਨ ਦੇ ਇੱਕ ਵੱਖਰੇ ਪੈਰੇ ਹੇਠ ਹਰ ਸਾਲ ਦਸ ਲੱਖ ਅਮਰੀਕੀ ਡਾਲਰ ਤੱਕ ਭੇਜ ਸਕਦਾ ਹੈ।
ਇੱਥੇ ਰਾਹ ਉਸ ਜਾਇਦਾਦ ਤੋਂ ਵੱਖਰਾ ਹੈ ਜੋ ਮਾਲਕ ਨੇ ਵਿਦੇਸ਼ ਤੋਂ ਖ਼ਰੀਦੀ ਸੀ। ਵਿਦੇਸ਼ ਤੋਂ ਭੇਜੇ ਪੈਸੇ ਜਾਂ NRE ਜਾਂ FCNR ਖਾਤੇ ਤੋਂ ਕੀਤੀ ਖ਼ਰੀਦ ਲਈ ਨਿਯਮ ਉਣੱਤੀ ਦੋ ਘਰਾਂ ਤੱਕ ਵਿਕਰੀ ਦਾ ਪੈਸਾ ਵਾਪਸ ਬਾਹਰ ਜਾਣ ਦਿੰਦਾ ਹੈ। ਵਿਰਾਸਤ ਵਿੱਚ ਮਿਲੀ ਜਾਇਦਾਦ ਦਾ ਭੁਗਤਾਨ ਵਾਰਸ ਨੇ ਕਦੇ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਵਿੱਚ ਨਹੀਂ ਕੀਤਾ, ਇਸ ਲਈ ਉਹ ਸਾਲਾਨਾ ਹੱਦ ਹੇਠ ਆਉਂਦੀ ਹੈ। ਵਿਕਰੀ ਦਾ ਪੈਸਾ ਵਿਦੇਸ਼ ਲਿਜਾਣ ਬਾਰੇ MA ਦਾ ਇੱਕ ਪਿਛਲਾ ਲੇਖ ਦੱਸਦਾ ਹੈ ਕਿ ਬੈਂਕ ਦੇ ਕਾਗ਼ਜ਼ ਅਤੇ ਇਹ ਹੱਦ ਅਮਲ ਵਿੱਚ ਕਿਵੇਂ ਕੰਮ ਕਰਦੇ ਹਨ।
ਇਸ ਦੌਰਾਨ ਪੈਸਾ ਕਿੱਥੇ ਰਹਿੰਦਾ ਹੈ
ਡਾਇਰੈਕਸ਼ਨ ਇਨ੍ਹਾਂ ਪ੍ਰੇਸ਼ਣਾਂ ਨੂੰ ਵਾਰਸ ਦੇ ਨਾਨ-ਰੈਜ਼ੀਡੈਂਟ ਆਰਡੀਨਰੀ ਖਾਤੇ ਨਾਲ ਜੋੜਦੀ ਹੈ, ਯਾਨੀ ਉਹ ਖਾਤਾ ਜਿਸ ਵਿੱਚ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਵਿਅਕਤੀ ਦੀ ਭਾਰਤ ਵਿੱਚ ਰੁਪਏ ਦੀ ਆਮਦਨ ਅਤੇ ਵਿਕਰੀ ਦਾ ਪੈਸਾ ਰਹਿੰਦਾ ਹੈ। ਸਾਲਾਨਾ ਹੱਦ ਉਸ ਖਾਤੇ ਦੇ ਬਕਾਏ ’ਤੇ, ਵਿਕਰੀ ਦੀ ਰਕਮ ਅਤੇ ਵਿਰਾਸਤ ਵਿੱਚ ਮਿਲੀਆਂ ਸੰਪਤੀਆਂ ਨਾਲ ਮਿਲਾ ਕੇ, ਲਾਗੂ ਹੁੰਦੀ ਹੈ। ਪ੍ਰੇਸ਼ਣ ਭਾਰਤੀ ਟੈਕਸ ਦੇ ਵੀ ਅਧੀਨ ਹਨ, ਜਿਸ ਨੂੰ ਡਾਇਰੈਕਸ਼ਨ ਟੈਕਸ ਕਾਨੂੰਨਾਂ ’ਤੇ ਛੱਡਦੀ ਹੈ ਅਤੇ ਜਿਸ ਨੂੰ ਇਹ ਲੇਖ ਸ਼ਾਮਲ ਨਹੀਂ ਕਰਦਾ।
ਵਿਰਾਸਤ ਨੂੰ ਰਿਕਾਰਡ ’ਤੇ ਲਿਆਉਣਾ
ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮ ਇਹ ਕੁਝ ਨਹੀਂ ਕਹਿੰਦੇ ਕਿ ਵਾਰਸ ਦਾ ਨਾਂ ਜ਼ਮੀਨੀ ਰਿਕਾਰਡ ਤੱਕ ਕਿਵੇਂ ਪਹੁੰਚੇ। ਉਹ ਕਦਮ ਪੰਜਾਬ ਦੇ ਮਾਲ ਪ੍ਰਬੰਧ ਦਾ ਹੈ, ਜਾਂ GMADA ਵੱਲੋਂ ਅਲਾਟ ਕੀਤੀ ਜਾਇਦਾਦ ਲਈ ਅਥਾਰਟੀ ਦੀ ਆਪਣੀ ਤਬਾਦਲਾ ਪ੍ਰਕਿਰਿਆ ਦਾ।
ਜਮ੍ਹਾਂਬੰਦੀ ਵਿੱਚ ਦਰਜ ਜ਼ਮੀਨ ਲਈ ਪੰਜਾਬ ਮਾਲ ਵਿਭਾਗ ਹੁਣ ਆਪਣੇ Easy Jamabandi ਪੋਰਟਲ ਰਾਹੀਂ ਵਿਰਾਸਤ ਇੰਤਕਾਲ ਦੀਆਂ ਬੇਨਤੀਆਂ ਆਨਲਾਈਨ ਲੈਂਦਾ ਹੈ। ਪੋਰਟਲ ਸ਼ੁਰੂ ਹੋਣ ’ਤੇ The Tribune ਨੇ ਤੇਰਾਂ ਜੂਨ ਦੋ ਹਜ਼ਾਰ ਪੱਚੀ ਨੂੰ ਰਿਪੋਰਟ ਕੀਤਾ ਕਿ ਵਿਰਾਸਤ ਇੰਤਕਾਲ ਦੀ ਬੇਨਤੀ ਆਨਲਾਈਨ ਕੀਤੀ ਜਾ ਸਕਦੀ ਹੈ ਅਤੇ ਉਸ ਨੂੰ ਤੀਹ ਦਿਨਾਂ ਅੰਦਰ ਪੂਰਾ ਹੋਣਾ ਸੀ, ਅਤੇ ਅੱਪਡੇਟ WhatsApp ’ਤੇ ਭੇਜੇ ਜਾਣੇ ਸਨ। ਪੋਰਟਲ ਦੀ ਵਰਤੋਂਕਾਰ ਕਿਤਾਬਚਾ ਮ੍ਰਿਤਕ ਦਾ ਵੇਰਵਾ ਅਤੇ ਮੌਤ ਸਰਟੀਫ਼ਿਕੇਟ ਨੰਬਰ ਮੰਗਦੀ ਹੈ, ਅਤੇ ਜਿੱਥੇ ਸੰਭਵ ਹੋਵੇ, ਰਾਜ ਦੇ ਈ-ਸੇਵਾ ਰਿਕਾਰਡ ਤੋਂ ਸਰਟੀਫ਼ਿਕੇਟ ਆਪ ਲੈ ਆਉਂਦੀ ਹੈ। ਹਰ ਕਾਨੂੰਨੀ ਵਾਰਸ ਨੂੰ ਵਾਰੀ-ਵਾਰੀ ਜੋੜਿਆ ਜਾਂਦਾ ਹੈ। ਆਮ ਸਵਾਲਾਂ ਬਾਰੇ ਪੋਰਟਲ ਦੇ ਆਪਣੇ ਜਵਾਬ ਕਹਿੰਦੇ ਹਨ ਕਿ ਜਿੱਥੇ ਮ੍ਰਿਤਕ ਨੇ ਵਸੀਅਤ ਛੱਡੀ ਹੋਵੇ, ਉੱਥੇ ਆਖ਼ਰੀ ਵਸੀਅਤ ਦੀ ਕਾਪੀ ਚਾਹੀਦੀ ਹੈ। ਇਹ ਰਜਿਸਟਰਡ ਅਤੇ ਗ਼ੈਰ-ਰਜਿਸਟਰਡ, ਦੋਵਾਂ ਤਰ੍ਹਾਂ ਦੀ ਵਸੀਅਤ ’ਤੇ ਲਾਗੂ ਹੁੰਦਾ ਹੈ।
ਇਨ੍ਹਾਂ ਵਿੱਚੋਂ ਕਿਸੇ ਲਈ ਵਾਰਸ ਦਾ ਪੰਜਾਬ ਵਿੱਚ ਹੋਣਾ ਜ਼ਰੂਰੀ ਨਹੀਂ, ਹਾਲਾਂਕਿ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਵਾਰਸ ਲਈ ਕਦਮ ਆਪਣੇ ਆਪ ਵਿੱਚ ਨਹੀਂ ਬਦਲਦੇ। ਜਿੱਥੇ ਵਾਰਸ ਭਾਰਤ ਵਿੱਚ ਕਿਸੇ ਰਿਸ਼ਤੇਦਾਰ ਰਾਹੀਂ ਕਾਗ਼ਜ਼ਾਂ ’ਤੇ ਦਸਤਖ਼ਤ ਕਰਦਾ ਹੈ, ਉੱਥੇ ਪਾਵਰ ਆਫ਼ ਅਟਾਰਨੀ ਦੇ ਆਪਣੇ ਨਿਯਮ ਹਨ। ਜਾਇਦਾਦ ਨੂੰ ਜਾਅਲੀ ਪਾਵਰ ਆਫ਼ ਅਟਾਰਨੀ ਤੋਂ ਬਚਾਉਣ ਬਾਰੇ MA ਦਾ ਇੱਕ ਪਿਛਲਾ ਲੇਖ ਇਸ ਦੇ ਜੋਖਮ ਦੱਸਦਾ ਹੈ।
GMADA ਵੱਲੋਂ ਅਲਾਟ ਕੀਤਾ ਘਰ ਜਾਂ ਪਲਾਟ ਅਥਾਰਟੀ ਦੀ ਆਪਣੀ ਪ੍ਰਕਿਰਿਆ ਰਾਹੀਂ ਵਾਰਸਾਂ ਨੂੰ ਤਬਦੀਲ ਹੁੰਦਾ ਹੈ। ਉਹ ਪ੍ਰਕਿਰਿਆ ਇੰਤਕਾਲ ਤੋਂ ਵੱਖਰੀ ਹੈ ਅਤੇ ਇਸ ਲੇਖ ਦੇ ਦਾਇਰੇ ਤੋਂ ਬਾਹਰ ਹੈ।
ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਿਆਂ ਜਾਇਦਾਦ ਰੱਖਣਾ
ਧਾਰਾ ਛੇ ਦੀ ਉਪਧਾਰਾ ਪੰਜ ਵਾਰਸ ਨੂੰ ਵਿਰਾਸਤ ਵਿੱਚ ਮਿਲੀ ਜਾਇਦਾਦ ਨੂੰ "hold, own, transfer or invest in" ਯਾਨੀ ਰੱਖਣ, ਉਸ ਦਾ ਮਾਲਕ ਹੋਣ, ਉਸ ਨੂੰ ਤਬਦੀਲ ਕਰਨ ਜਾਂ ਉਸ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਨ ਦਿੰਦੀ ਹੈ। ਨਿਯਮਾਂ ਵਿੱਚ ਅਜਿਹਾ ਕੁਝ ਨਹੀਂ ਜੋ ਵਿਕਰੀ ਲਈ ਮਜਬੂਰ ਕਰੇ। ਵਾਰਸ ਘਰ ਰੱਖ ਸਕਦਾ ਹੈ ਅਤੇ ਉਸ ਨੂੰ ਕਿਰਾਏ ’ਤੇ ਦੇ ਸਕਦਾ ਹੈ, ਜਾਂ ਪਰਿਵਾਰ ਕੋਲ ਛੱਡ ਸਕਦਾ ਹੈ। ਉਸ ਤੋਂ ਮਿਲਣ ਵਾਲਾ ਕਿਰਾਇਆ ਅਤੇ ਹੋਰ ਆਮਦਨ ਆਮ ਤੌਰ ’ਤੇ ਨਾਨ-ਰੈਜ਼ੀਡੈਂਟ ਆਰਡੀਨਰੀ ਖਾਤੇ ਵਿੱਚ ਆਵੇਗੀ, ਅਤੇ ਉਹ ਪੈਸਾ ਵਿਦੇਸ਼ ਲਿਜਾਣਾ ਉਸੇ ਖਾਤੇ ਦੇ ਨਿਯਮਾਂ ਮੁਤਾਬਕ ਹੋਵੇਗਾ।
ਵਿਦੇਸ਼ ਤੋਂ ਰੱਖੇ ਖ਼ਾਲੀ ਘਰ ਦੇ ਆਪਣੇ ਅਮਲੀ ਮੁੱਦੇ ਹੁੰਦੇ ਹਨ, ਪ੍ਰਾਪਰਟੀ ਟੈਕਸ ਤੋਂ ਲੈ ਕੇ ਨਾਜਾਇਜ਼ ਕਬਜ਼ੇ ਤੱਕ, ਜਿਨ੍ਹਾਂ ਬਾਰੇ MA ਦੇ ਪਿਛਲੇ ਲੇਖ ਗੱਲ ਕਰ ਚੁੱਕੇ ਹਨ।
ਇਹ ਲੇਖ ਕੀ ਸ਼ਾਮਲ ਨਹੀਂ ਕਰਦਾ
ਇਹ ਉੱਤਰਾਧਿਕਾਰ ਕਾਨੂੰਨ ਨੂੰ ਸ਼ਾਮਲ ਨਹੀਂ ਕਰਦਾ, ਜੋ ਤੈਅ ਕਰਦਾ ਹੈ ਕਿ ਵਾਰਸ ਕੌਣ ਹਨ। ਨਾ ਹੀ ਇਹ ਵਿਕਰੀ ਜਾਂ ਪ੍ਰੇਸ਼ਣ ’ਤੇ ਦੇਣਯੋਗ ਟੈਕਸ ਨੂੰ ਸ਼ਾਮਲ ਕਰਦਾ ਹੈ। ਇਹ ਅਲਾਟ ਕੀਤੀ ਜਾਇਦਾਦ ਲਈ GMADA ਦੀ ਤਬਾਦਲਾ ਪ੍ਰਕਿਰਿਆ ਜਾਂ ਵਾਰਸਾਂ ਵਿਚਾਲੇ ਝਗੜਿਆਂ ਨੂੰ ਵੀ ਸ਼ਾਮਲ ਨਹੀਂ ਕਰਦਾ। ਇਨ੍ਹਾਂ ਵਿੱਚੋਂ ਹਰ ਇੱਕ ਪਰਿਵਾਰ ਅਤੇ ਸੰਬੰਧਿਤ ਕਾਗ਼ਜ਼ਾਂ ’ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ।
ਸੰਬੰਧਿਤ ਲੇਖ
- ਮੋਹਾਲੀ ਦੀ ਵਿਕਰੀ ਦਾ ਪੈਸਾ ਵਿਦੇਸ਼ ਲੈ ਜਾਣਾ: NRI Repatriation ਹੁਣ ਕਿਵੇਂ ਕੰਮ ਕਰਦੀ ਹੈ
- ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਿਆਂ ਮੋਹਾਲੀ ਦੀ ਜਾਇਦਾਦ ਨੂੰ ਜਾਅਲੀ ਪਾਵਰ ਆਫ਼ ਅਟਾਰਨੀ ਤੋਂ ਬਚਾਉਣਾ
ਸਰੋਤ: ਅਸੀਂ ਜਿਨ੍ਹਾਂ ਸਰੋਤਾਂ ਦੀ ਵਰਤੋਂ ਕਰਦੇ ਹਾਂ, ਉਹ ਸਾਡੇ Editorial Sources ਪੰਨੇ ’ਤੇ ਸੂਚੀਬੱਧ ਹਨ।
ਇਹ ਲੇਖ ਵਿਰਾਸਤ ਵਿੱਚ ਮਿਲੀ ਜਾਇਦਾਦ ਬਾਰੇ ਛਪੇ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮਾਂ ਅਤੇ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀਆਂ ਹਦਾਇਤਾਂ ਦਾ, ਅਤੇ ਪੰਜਾਬ ਮਾਲ ਵਿਭਾਗ ਦੀ ਛਪੀ ਵਿਰਾਸਤ ਇੰਤਕਾਲ ਸੇਵਾ ਦਾ ਵਰਣਨ ਕਰਦਾ ਹੈ। ਇੱਥੇ ਕੁਝ ਵੀ ਕਾਨੂੰਨੀ ਜਾਂ ਟੈਕਸ ਸਲਾਹ ਨਹੀਂ ਹੈ, ਅਤੇ ਹਰ ਵਿਰਾਸਤ ਆਪਣੇ ਕਾਗ਼ਜ਼ਾਂ ਅਤੇ ਤੱਥਾਂ ’ਤੇ ਟਿਕੀ ਹੁੰਦੀ ਹੈ।