
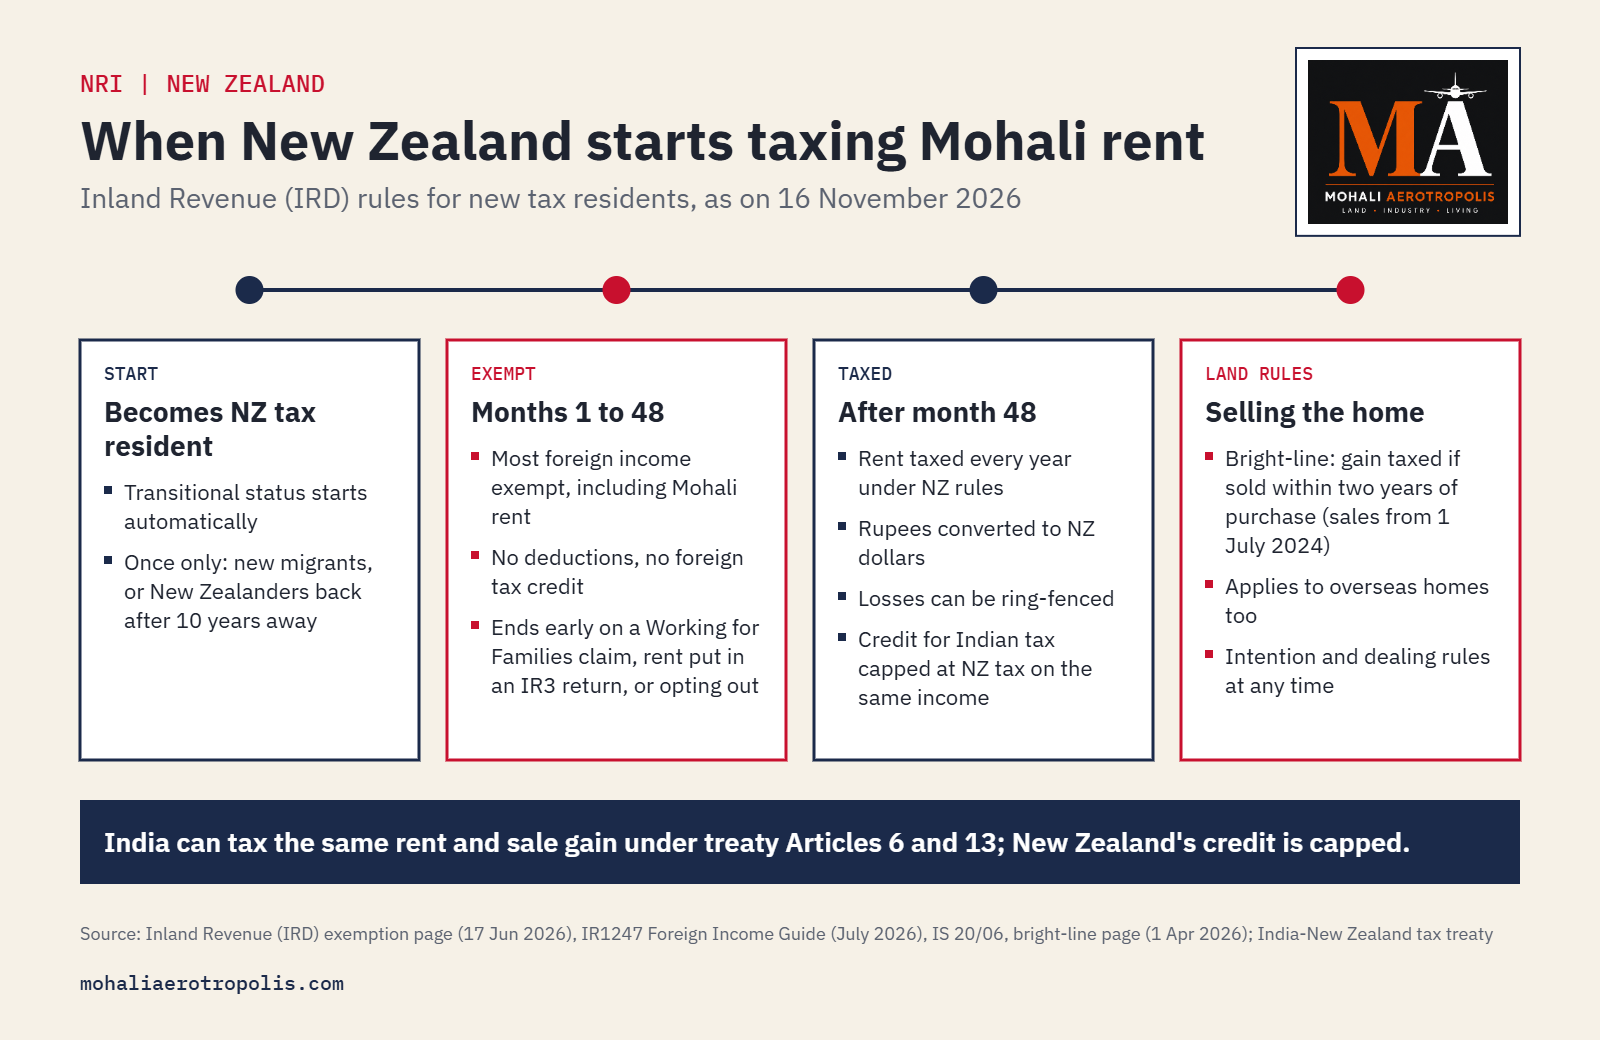
Owners of Mohali flats, plots and houses who have moved to New Zealand get a long tax holiday on that property, but it ends on a fixed date. Inland Revenue (IRD) treats new migrants, and New Zealanders returning after 10 years away, as "transitional tax residents" and says "most types of foreign-source income are exempt" for about four years. Rent is on its list.
From the day after the exemption ends, IRD taxes a resident's worldwide income. Rent from a Mohali tenant then goes into a New Zealand return every year, whether the money stays in an Indian account or not, and a sale can be caught by New Zealand's land rules even though India taxes it too.
The four-year exemption
| Point | What IRD says |
|---|---|
| Who qualifies | New tax residents, and returning residents who were not tax resident at any time in the previous 10 years; once only |
| How long | Until the last day of the 48th month after the month residence began |
| Exempt | Most foreign income, including overseas rent, interest and dividends |
| Not exempt | Foreign employment income and income from personal services |
| Ends early if | The person, or a partner who is also transitional, applies for Working for Families tax credits; exempt foreign income is included in an IR3 return; the person confirms to a foreign tax authority and IRD that New Zealand tax has been or will be paid on overseas income; or the person tells IRD to end the status |
| Expenses | No deductions against exempt income |
| Foreign tax credit | None for tax paid on exempt income |
The exemption is automatic and IRD lists no form for it. Including Mohali rent in an IR3 return during the window counts as opting out, and IRD says that choice cannot be revoked, though it may consider an amendment request in limited situations.
When Mohali rent becomes taxable in New Zealand
IRD's Foreign Income Guide (IR1247, July 2026) says residents who are not transitional and own overseas rental property "generally" pay New Zealand tax on the rent. IRD's interpretation statement on foreign rental property (IS 20/06) sets out how:
1. Income and expenses are worked out under New Zealand rules; figures from an Indian return cannot simply be copied.
2. Rupee amounts are converted to New Zealand dollars at the spot rate or under IRD's approved monthly or annual methods; IRD publishes mid-month and end-of-month rates.
3. A loss on the property can be ring-fenced even though the property is overseas, with the excess carried forward to the next year.
4. A rupee loan on the property is a financial arrangement under New Zealand rules, so exchange-rate movements change the interest claimed and can create taxable income.
India's tax and New Zealand's credit
The India-New Zealand tax treaty lets India tax rent from immovable property in India (Article 6) and gains on selling it (Article 13). A tenant paying rent to a non-resident owner deducts tax at source in India.
New Zealand gives a foreign tax credit only for tax actually paid, limited to the lesser of the Indian tax and the New Zealand tax on the same income. Where the Indian tax is lower, the balance is paid in New Zealand. IRD asks for proof of the Indian tax paid, and if the Indian liability is settled after the New Zealand return is filed, IS 20/06 says the assessment may have to be amended.
Selling a Mohali property while resident in New Zealand
IRD's land rules reach overseas property, and a gain can be taxable in New Zealand "even if the sale is not taxable in the country where the property is located".
- Bright-line test: for sales from 1 July 2024, a residential property sold within two years of purchase is taxed on the gain. IRD says this "also applies to New Zealand tax residents who buy and sell overseas residential properties." The clock starts when title transfers to the buyer and stops when a binding sale agreement is signed; off-plan purchases, such as a flat booked before completion, follow different rules.
- Main home: the bright-line test generally does not apply to a property used as the main home, subject to IRD's criteria.
- Intention: a property bought with the intention of selling it can be taxed whatever the holding period, even if it was the main home and even if tax was paid overseas.
- Dealing: a person in the business of dealing in land is generally taxed on disposals within 10 years of purchase.
IRD's exemption page does not say how a sale gain made during the four-year window is treated.
Related reading
- The tax the tenant deducts when a Mohali home is rented out from abroad
- Mohali home sale tax paid in India cuts Australian tax
- Mohali home sellers abroad have till 31 Dec for tax refund
- NRI property in Mohali
Sources: The sources we use are listed on our Editorial Sources page.
This article is information, not legal, tax or investment advice. It is current as on 16 November 2026; the sources were read on 15 November and checked again on 16 November 2026.
न्यूज़ीलैंड जा बसे मोहाली के फ़्लैट, प्लॉट और मकान मालिकों को उस संपत्ति पर लंबी टैक्स छूट मिलती है, लेकिन यह एक तय तारीख़ पर ख़त्म हो जाती है। Inland Revenue (IRD) नए प्रवासियों और 10 साल बाद लौटने वाले न्यूज़ीलैंडवासियों को "transitional tax residents" मानता है और कहता है कि लगभग चार साल तक "विदेशी स्रोत की अधिकांश आय छूट में है"। किराया उसकी सूची में शामिल है।
छूट ख़त्म होने के अगले दिन से IRD निवासी की दुनिया भर की आय पर टैक्स लेता है। तब मोहाली के किरायेदार से मिला किराया हर साल न्यूज़ीलैंड रिटर्न में जाता है, चाहे पैसा भारतीय खाते में ही रहे या नहीं, और बिक्री न्यूज़ीलैंड के भूमि नियमों में आ सकती है, भले ही भारत भी उस पर टैक्स लेता हो।
चार साल की छूट
| बिंदु | IRD क्या कहता है |
|---|---|
| कौन पात्र है | नए टैक्स निवासी, और वे लौटने वाले निवासी जो पिछले 10 साल में किसी भी समय टैक्स निवासी नहीं रहे; केवल एक बार |
| कितने समय तक | निवास शुरू होने वाले महीने के बाद 48वें महीने के अंतिम दिन तक |
| छूट में | अधिकांश विदेशी आय, जिसमें विदेश का किराया, ब्याज और लाभांश शामिल हैं |
| छूट में नहीं | विदेशी रोज़गार की आय और व्यक्तिगत सेवाओं की आय |
| जल्दी ख़त्म होती है अगर | व्यक्ति, या उसका साथी जो स्वयं भी transitional है, Working for Families टैक्स क्रेडिट के लिए आवेदन करे; छूट वाली विदेशी आय IR3 रिटर्न में शामिल की जाए; व्यक्ति किसी विदेशी टैक्स प्राधिकरण और IRD को पुष्टि करे कि विदेशी आय पर न्यूज़ीलैंड टैक्स चुकाया गया है या चुकाया जाएगा; या व्यक्ति IRD से यह दर्जा ख़त्म करने को कहे |
| ख़र्च | छूट वाली आय पर कोई कटौती नहीं |
| विदेशी टैक्स क्रेडिट | छूट वाली आय पर चुकाए टैक्स का कोई क्रेडिट नहीं |
छूट अपने आप मिलती है और IRD इसके लिए कोई फ़ॉर्म नहीं बताता। इस अवधि में मोहाली का किराया IR3 रिटर्न में शामिल करना छूट छोड़ना माना जाता है, और IRD के अनुसार यह फ़ैसला वापस नहीं लिया जा सकता, हालाँकि सीमित स्थितियों में वह संशोधन के अनुरोध पर विचार कर सकता है।
मोहाली का किराया न्यूज़ीलैंड में कब टैक्स योग्य होता है
IRD की Foreign Income Guide (IR1247, जुलाई 2026) कहती है कि जो निवासी transitional नहीं हैं और विदेश में किराये की संपत्ति रखते हैं, वे "सामान्यतः" किराये पर न्यूज़ीलैंड टैक्स देते हैं। विदेशी किराये की संपत्ति पर IRD का interpretation statement (IS 20/06) तरीका बताता है:
1. आय और ख़र्च न्यूज़ीलैंड के नियमों से निकाले जाते हैं; भारतीय रिटर्न के आँकड़े सीधे कॉपी नहीं किए जा सकते।
2. रुपये की रक़म spot rate पर या IRD की मंज़ूर मासिक या वार्षिक विधि से न्यूज़ीलैंड डॉलर में बदली जाती है; IRD महीने के बीच और अंत की दरें प्रकाशित करता है।
3. संपत्ति पर घाटा ring-fence हो सकता है, भले ही संपत्ति विदेश में हो, और अतिरिक्त राशि अगले साल ले जाई जाती है।
4. संपत्ति पर रुपये में लिया गया ऋण न्यूज़ीलैंड नियमों में financial arrangement है, इसलिए विनिमय दर के उतार चढ़ाव से दावा किया गया ब्याज बदलता है और टैक्स योग्य आय भी बन सकती है।
भारत का टैक्स और न्यूज़ीलैंड का क्रेडिट
भारत न्यूज़ीलैंड टैक्स संधि भारत को भारत में स्थित अचल संपत्ति के किराये (Article 6) और उसे बेचने के लाभ (Article 13) पर टैक्स लगाने देती है। अनिवासी मालिक को किराया देने वाला किरायेदार भारत में स्रोत पर टैक्स काटता है।
न्यूज़ीलैंड विदेशी टैक्स क्रेडिट केवल वास्तव में चुकाए गए टैक्स पर देता है, और यह भारतीय टैक्स तथा उसी आय पर न्यूज़ीलैंड टैक्स में से कम राशि तक सीमित है। भारतीय टैक्स कम हो तो बाक़ी न्यूज़ीलैंड में चुकाना होता है। IRD भारत में चुकाए टैक्स का प्रमाण माँगता है, और अगर भारतीय देनदारी न्यूज़ीलैंड रिटर्न दाख़िल होने के बाद तय हो, तो IS 20/06 के अनुसार assessment में संशोधन करना पड़ सकता है।
न्यूज़ीलैंड में रहते हुए मोहाली की संपत्ति बेचना
IRD के भूमि नियम विदेशी संपत्ति पर भी लागू होते हैं, और लाभ न्यूज़ीलैंड में टैक्स योग्य हो सकता है "भले ही बिक्री उस देश में टैक्स योग्य न हो जहाँ संपत्ति स्थित है"।
- Bright-line test: 1 जुलाई 2024 से हुई बिक्री में, ख़रीद के दो साल के भीतर बेची गई आवासीय संपत्ति के लाभ पर टैक्स लगता है। IRD कहता है कि यह "विदेश में आवासीय संपत्ति ख़रीदने और बेचने वाले न्यूज़ीलैंड टैक्स निवासियों पर भी लागू होता है।" अवधि तब शुरू होती है जब title ख़रीदार के नाम होता है और तब रुकती है जब बाध्यकारी बिक्री समझौता होता है; off-plan ख़रीद, जैसे निर्माण पूरा होने से पहले बुक किया फ़्लैट, के नियम अलग हैं।
- मुख्य घर: bright-line test सामान्यतः मुख्य घर के रूप में इस्तेमाल हुई संपत्ति पर लागू नहीं होता, IRD की शर्तों के अधीन।
- इरादा: बेचने के इरादे से ख़रीदी गई संपत्ति पर कितने भी समय बाद बिक्री हो, टैक्स लग सकता है, भले ही वह मुख्य घर रही हो और भले ही विदेश में टैक्स चुकाया गया हो।
- कारोबार: ज़मीन के कारोबार में लगे व्यक्ति पर ख़रीद के 10 साल के भीतर की बिक्री पर सामान्यतः टैक्स लगता है।
IRD का छूट वाला पेज यह नहीं बताता कि चार साल की अवधि में हुई बिक्री के लाभ के साथ क्या होता है।
संबंधित लेख
- विदेश से मोहाली का घर किराये पर देने पर किरायेदार कितना टैक्स काटता है
- भारत में चुकाया टैक्स ऑस्ट्रेलियाई टैक्स घटाता है
- विदेश में रहने वाले विक्रेताओं के लिए टैक्स रिफ़ंड की तारीख़ 31 दिसंबर
- मोहाली में NRI संपत्ति
स्रोत: हम जिन स्रोतों का उपयोग करते हैं, वे हमारे Editorial Sources पेज पर सूचीबद्ध हैं।
यह लेख जानकारी है, कानूनी, टैक्स या निवेश सलाह नहीं। यह 16 नवंबर 2026 तक की स्थिति पर आधारित है; स्रोत 15 नवंबर को पढ़े गए और 16 नवंबर 2026 को फिर जाँचे गए।
ਨਿਊਜ਼ੀਲੈਂਡ ਜਾ ਵੱਸੇ ਮੋਹਾਲੀ ਦੇ ਫ਼ਲੈਟ, ਪਲਾਟ ਅਤੇ ਮਕਾਨ ਮਾਲਕਾਂ ਨੂੰ ਉਸ ਜਾਇਦਾਦ ਉੱਤੇ ਲੰਮੀ ਟੈਕਸ ਛੋਟ ਮਿਲਦੀ ਹੈ, ਪਰ ਇਹ ਇੱਕ ਤੈਅ ਤਰੀਕ ਨੂੰ ਖ਼ਤਮ ਹੋ ਜਾਂਦੀ ਹੈ। Inland Revenue (IRD) ਨਵੇਂ ਪਰਵਾਸੀਆਂ ਅਤੇ 10 ਸਾਲ ਬਾਅਦ ਪਰਤਣ ਵਾਲੇ ਨਿਊਜ਼ੀਲੈਂਡ ਵਾਸੀਆਂ ਨੂੰ "transitional tax residents" ਮੰਨਦਾ ਹੈ ਅਤੇ ਕਹਿੰਦਾ ਹੈ ਕਿ ਲਗਭਗ ਚਾਰ ਸਾਲ ਤੱਕ "ਵਿਦੇਸ਼ੀ ਸਰੋਤ ਦੀ ਬਹੁਤੀ ਆਮਦਨ ਛੋਟ ਵਿੱਚ ਹੈ"। ਕਿਰਾਇਆ ਉਸ ਦੀ ਸੂਚੀ ਵਿੱਚ ਸ਼ਾਮਲ ਹੈ।
ਛੋਟ ਖ਼ਤਮ ਹੋਣ ਦੇ ਅਗਲੇ ਦਿਨ ਤੋਂ IRD ਵਸਨੀਕ ਦੀ ਦੁਨੀਆ ਭਰ ਦੀ ਆਮਦਨ ਉੱਤੇ ਟੈਕਸ ਲੈਂਦਾ ਹੈ। ਫਿਰ ਮੋਹਾਲੀ ਦੇ ਕਿਰਾਏਦਾਰ ਤੋਂ ਮਿਲਿਆ ਕਿਰਾਇਆ ਹਰ ਸਾਲ ਨਿਊਜ਼ੀਲੈਂਡ ਰਿਟਰਨ ਵਿੱਚ ਜਾਂਦਾ ਹੈ, ਚਾਹੇ ਪੈਸਾ ਭਾਰਤੀ ਖਾਤੇ ਵਿੱਚ ਹੀ ਰਹੇ ਜਾਂ ਨਾ, ਅਤੇ ਵਿਕਰੀ ਨਿਊਜ਼ੀਲੈਂਡ ਦੇ ਜ਼ਮੀਨੀ ਨਿਯਮਾਂ ਵਿੱਚ ਆ ਸਕਦੀ ਹੈ, ਭਾਵੇਂ ਭਾਰਤ ਵੀ ਉਸ ਉੱਤੇ ਟੈਕਸ ਲੈਂਦਾ ਹੋਵੇ।
ਚਾਰ ਸਾਲ ਦੀ ਛੋਟ
| ਨੁਕਤਾ | IRD ਕੀ ਕਹਿੰਦਾ ਹੈ |
|---|---|
| ਕੌਣ ਯੋਗ ਹੈ | ਨਵੇਂ ਟੈਕਸ ਵਸਨੀਕ, ਅਤੇ ਉਹ ਪਰਤਣ ਵਾਲੇ ਵਸਨੀਕ ਜੋ ਪਿਛਲੇ 10 ਸਾਲਾਂ ਵਿੱਚ ਕਿਸੇ ਵੀ ਸਮੇਂ ਟੈਕਸ ਵਸਨੀਕ ਨਹੀਂ ਰਹੇ; ਸਿਰਫ਼ ਇੱਕ ਵਾਰ |
| ਕਿੰਨੇ ਸਮੇਂ ਲਈ | ਵਸੇਬਾ ਸ਼ੁਰੂ ਹੋਣ ਵਾਲੇ ਮਹੀਨੇ ਤੋਂ ਬਾਅਦ 48ਵੇਂ ਮਹੀਨੇ ਦੇ ਆਖ਼ਰੀ ਦਿਨ ਤੱਕ |
| ਛੋਟ ਵਿੱਚ | ਬਹੁਤੀ ਵਿਦੇਸ਼ੀ ਆਮਦਨ, ਜਿਸ ਵਿੱਚ ਵਿਦੇਸ਼ ਦਾ ਕਿਰਾਇਆ, ਵਿਆਜ ਅਤੇ ਲਾਭਅੰਸ਼ ਸ਼ਾਮਲ ਹਨ |
| ਛੋਟ ਵਿੱਚ ਨਹੀਂ | ਵਿਦੇਸ਼ੀ ਰੁਜ਼ਗਾਰ ਦੀ ਆਮਦਨ ਅਤੇ ਨਿੱਜੀ ਸੇਵਾਵਾਂ ਦੀ ਆਮਦਨ |
| ਛੇਤੀ ਖ਼ਤਮ ਹੁੰਦੀ ਹੈ ਜੇ | ਵਿਅਕਤੀ, ਜਾਂ ਉਸ ਦਾ ਸਾਥੀ ਜੋ ਖ਼ੁਦ ਵੀ transitional ਹੈ, Working for Families ਟੈਕਸ ਕ੍ਰੈਡਿਟ ਲਈ ਅਰਜ਼ੀ ਦੇਵੇ; ਛੋਟ ਵਾਲੀ ਵਿਦੇਸ਼ੀ ਆਮਦਨ IR3 ਰਿਟਰਨ ਵਿੱਚ ਸ਼ਾਮਲ ਕੀਤੀ ਜਾਵੇ; ਵਿਅਕਤੀ ਕਿਸੇ ਵਿਦੇਸ਼ੀ ਟੈਕਸ ਅਥਾਰਟੀ ਅਤੇ IRD ਨੂੰ ਪੁਸ਼ਟੀ ਕਰੇ ਕਿ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਉੱਤੇ ਨਿਊਜ਼ੀਲੈਂਡ ਟੈਕਸ ਭਰਿਆ ਗਿਆ ਹੈ ਜਾਂ ਭਰਿਆ ਜਾਵੇਗਾ; ਜਾਂ ਵਿਅਕਤੀ IRD ਨੂੰ ਇਹ ਦਰਜਾ ਖ਼ਤਮ ਕਰਨ ਲਈ ਕਹੇ |
| ਖ਼ਰਚੇ | ਛੋਟ ਵਾਲੀ ਆਮਦਨ ਉੱਤੇ ਕੋਈ ਕਟੌਤੀ ਨਹੀਂ |
| ਵਿਦੇਸ਼ੀ ਟੈਕਸ ਕ੍ਰੈਡਿਟ | ਛੋਟ ਵਾਲੀ ਆਮਦਨ ਉੱਤੇ ਭਰੇ ਟੈਕਸ ਦਾ ਕੋਈ ਕ੍ਰੈਡਿਟ ਨਹੀਂ |
ਛੋਟ ਆਪਣੇ ਆਪ ਮਿਲਦੀ ਹੈ ਅਤੇ IRD ਇਸ ਲਈ ਕੋਈ ਫ਼ਾਰਮ ਨਹੀਂ ਦੱਸਦਾ। ਇਸ ਸਮੇਂ ਦੌਰਾਨ ਮੋਹਾਲੀ ਦਾ ਕਿਰਾਇਆ IR3 ਰਿਟਰਨ ਵਿੱਚ ਸ਼ਾਮਲ ਕਰਨਾ ਛੋਟ ਛੱਡਣਾ ਮੰਨਿਆ ਜਾਂਦਾ ਹੈ, ਅਤੇ IRD ਅਨੁਸਾਰ ਇਹ ਫ਼ੈਸਲਾ ਵਾਪਸ ਨਹੀਂ ਲਿਆ ਜਾ ਸਕਦਾ, ਹਾਲਾਂਕਿ ਸੀਮਤ ਹਾਲਤਾਂ ਵਿੱਚ ਉਹ ਸੋਧ ਦੀ ਬੇਨਤੀ ਉੱਤੇ ਵਿਚਾਰ ਕਰ ਸਕਦਾ ਹੈ।
ਮੋਹਾਲੀ ਦਾ ਕਿਰਾਇਆ ਨਿਊਜ਼ੀਲੈਂਡ ਵਿੱਚ ਕਦੋਂ ਟੈਕਸਯੋਗ ਹੁੰਦਾ ਹੈ
IRD ਦੀ Foreign Income Guide (IR1247, ਜੁਲਾਈ 2026) ਕਹਿੰਦੀ ਹੈ ਕਿ ਜੋ ਵਸਨੀਕ transitional ਨਹੀਂ ਹਨ ਅਤੇ ਵਿਦੇਸ਼ ਵਿੱਚ ਕਿਰਾਏ ਦੀ ਜਾਇਦਾਦ ਰੱਖਦੇ ਹਨ, ਉਹ "ਆਮ ਤੌਰ ਉੱਤੇ" ਕਿਰਾਏ ਉੱਤੇ ਨਿਊਜ਼ੀਲੈਂਡ ਟੈਕਸ ਭਰਦੇ ਹਨ। ਵਿਦੇਸ਼ੀ ਕਿਰਾਏ ਦੀ ਜਾਇਦਾਦ ਬਾਰੇ IRD ਦਾ interpretation statement (IS 20/06) ਤਰੀਕਾ ਦੱਸਦਾ ਹੈ:
1. ਆਮਦਨ ਅਤੇ ਖ਼ਰਚੇ ਨਿਊਜ਼ੀਲੈਂਡ ਦੇ ਨਿਯਮਾਂ ਨਾਲ ਕੱਢੇ ਜਾਂਦੇ ਹਨ; ਭਾਰਤੀ ਰਿਟਰਨ ਦੇ ਅੰਕੜੇ ਸਿੱਧੇ ਕਾਪੀ ਨਹੀਂ ਕੀਤੇ ਜਾ ਸਕਦੇ।
2. ਰੁਪਏ ਦੀ ਰਕਮ spot rate ਉੱਤੇ ਜਾਂ IRD ਦੀ ਮਨਜ਼ੂਰ ਮਹੀਨਾਵਾਰ ਜਾਂ ਸਾਲਾਨਾ ਵਿਧੀ ਨਾਲ ਨਿਊਜ਼ੀਲੈਂਡ ਡਾਲਰ ਵਿੱਚ ਬਦਲੀ ਜਾਂਦੀ ਹੈ; IRD ਮਹੀਨੇ ਦੇ ਵਿਚਕਾਰ ਅਤੇ ਅਖ਼ੀਰ ਦੀਆਂ ਦਰਾਂ ਛਾਪਦਾ ਹੈ।
3. ਜਾਇਦਾਦ ਉੱਤੇ ਘਾਟਾ ring-fence ਹੋ ਸਕਦਾ ਹੈ, ਭਾਵੇਂ ਜਾਇਦਾਦ ਵਿਦੇਸ਼ ਵਿੱਚ ਹੋਵੇ, ਅਤੇ ਵਾਧੂ ਰਕਮ ਅਗਲੇ ਸਾਲ ਲਿਜਾਈ ਜਾਂਦੀ ਹੈ।
4. ਜਾਇਦਾਦ ਉੱਤੇ ਰੁਪਏ ਵਿੱਚ ਲਿਆ ਕਰਜ਼ਾ ਨਿਊਜ਼ੀਲੈਂਡ ਨਿਯਮਾਂ ਵਿੱਚ financial arrangement ਹੈ, ਇਸ ਲਈ ਵਟਾਂਦਰਾ ਦਰ ਦੇ ਉਤਾਰ ਚੜ੍ਹਾਅ ਨਾਲ ਦਾਅਵਾ ਕੀਤਾ ਵਿਆਜ ਬਦਲਦਾ ਹੈ ਅਤੇ ਟੈਕਸਯੋਗ ਆਮਦਨ ਵੀ ਬਣ ਸਕਦੀ ਹੈ।
ਭਾਰਤ ਦਾ ਟੈਕਸ ਅਤੇ ਨਿਊਜ਼ੀਲੈਂਡ ਦਾ ਕ੍ਰੈਡਿਟ
ਭਾਰਤ ਨਿਊਜ਼ੀਲੈਂਡ ਟੈਕਸ ਸੰਧੀ ਭਾਰਤ ਨੂੰ ਭਾਰਤ ਵਿੱਚ ਸਥਿਤ ਅਚੱਲ ਜਾਇਦਾਦ ਦੇ ਕਿਰਾਏ (Article 6) ਅਤੇ ਉਸ ਨੂੰ ਵੇਚਣ ਦੇ ਮੁਨਾਫ਼ੇ (Article 13) ਉੱਤੇ ਟੈਕਸ ਲਾਉਣ ਦਿੰਦੀ ਹੈ। ਗ਼ੈਰ ਵਸਨੀਕ ਮਾਲਕ ਨੂੰ ਕਿਰਾਇਆ ਦੇਣ ਵਾਲਾ ਕਿਰਾਏਦਾਰ ਭਾਰਤ ਵਿੱਚ ਸਰੋਤ ਉੱਤੇ ਟੈਕਸ ਕੱਟਦਾ ਹੈ।
ਨਿਊਜ਼ੀਲੈਂਡ ਵਿਦੇਸ਼ੀ ਟੈਕਸ ਕ੍ਰੈਡਿਟ ਸਿਰਫ਼ ਅਸਲ ਵਿੱਚ ਭਰੇ ਟੈਕਸ ਉੱਤੇ ਦਿੰਦਾ ਹੈ, ਅਤੇ ਇਹ ਭਾਰਤੀ ਟੈਕਸ ਅਤੇ ਉਸੇ ਆਮਦਨ ਉੱਤੇ ਨਿਊਜ਼ੀਲੈਂਡ ਟੈਕਸ ਵਿੱਚੋਂ ਘੱਟ ਰਕਮ ਤੱਕ ਸੀਮਤ ਹੈ। ਭਾਰਤੀ ਟੈਕਸ ਘੱਟ ਹੋਵੇ ਤਾਂ ਬਾਕੀ ਨਿਊਜ਼ੀਲੈਂਡ ਵਿੱਚ ਭਰਨਾ ਪੈਂਦਾ ਹੈ। IRD ਭਾਰਤ ਵਿੱਚ ਭਰੇ ਟੈਕਸ ਦਾ ਸਬੂਤ ਮੰਗਦਾ ਹੈ, ਅਤੇ ਜੇ ਭਾਰਤੀ ਦੇਣਦਾਰੀ ਨਿਊਜ਼ੀਲੈਂਡ ਰਿਟਰਨ ਦਾਖ਼ਲ ਹੋਣ ਤੋਂ ਬਾਅਦ ਤੈਅ ਹੋਵੇ, ਤਾਂ IS 20/06 ਅਨੁਸਾਰ assessment ਵਿੱਚ ਸੋਧ ਕਰਨੀ ਪੈ ਸਕਦੀ ਹੈ।
ਨਿਊਜ਼ੀਲੈਂਡ ਵਿੱਚ ਰਹਿੰਦਿਆਂ ਮੋਹਾਲੀ ਦੀ ਜਾਇਦਾਦ ਵੇਚਣਾ
IRD ਦੇ ਜ਼ਮੀਨੀ ਨਿਯਮ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਉੱਤੇ ਵੀ ਲਾਗੂ ਹੁੰਦੇ ਹਨ, ਅਤੇ ਮੁਨਾਫ਼ਾ ਨਿਊਜ਼ੀਲੈਂਡ ਵਿੱਚ ਟੈਕਸਯੋਗ ਹੋ ਸਕਦਾ ਹੈ "ਭਾਵੇਂ ਵਿਕਰੀ ਉਸ ਦੇਸ਼ ਵਿੱਚ ਟੈਕਸਯੋਗ ਨਾ ਹੋਵੇ ਜਿੱਥੇ ਜਾਇਦਾਦ ਸਥਿਤ ਹੈ"।
- Bright-line test: 1 ਜੁਲਾਈ 2024 ਤੋਂ ਹੋਈ ਵਿਕਰੀ ਵਿੱਚ, ਖ਼ਰੀਦ ਦੇ ਦੋ ਸਾਲਾਂ ਦੇ ਅੰਦਰ ਵੇਚੀ ਰਿਹਾਇਸ਼ੀ ਜਾਇਦਾਦ ਦੇ ਮੁਨਾਫ਼ੇ ਉੱਤੇ ਟੈਕਸ ਲੱਗਦਾ ਹੈ। IRD ਕਹਿੰਦਾ ਹੈ ਕਿ ਇਹ "ਵਿਦੇਸ਼ ਵਿੱਚ ਰਿਹਾਇਸ਼ੀ ਜਾਇਦਾਦ ਖ਼ਰੀਦਣ ਅਤੇ ਵੇਚਣ ਵਾਲੇ ਨਿਊਜ਼ੀਲੈਂਡ ਟੈਕਸ ਵਸਨੀਕਾਂ ਉੱਤੇ ਵੀ ਲਾਗੂ ਹੁੰਦਾ ਹੈ।" ਸਮਾਂ ਉਦੋਂ ਸ਼ੁਰੂ ਹੁੰਦਾ ਹੈ ਜਦੋਂ title ਖ਼ਰੀਦਦਾਰ ਦੇ ਨਾਂ ਹੁੰਦਾ ਹੈ ਅਤੇ ਉਦੋਂ ਰੁਕਦਾ ਹੈ ਜਦੋਂ ਪੱਕਾ ਵਿਕਰੀ ਸਮਝੌਤਾ ਹੁੰਦਾ ਹੈ; off-plan ਖ਼ਰੀਦ, ਜਿਵੇਂ ਉਸਾਰੀ ਪੂਰੀ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਬੁੱਕ ਕੀਤਾ ਫ਼ਲੈਟ, ਦੇ ਨਿਯਮ ਵੱਖਰੇ ਹਨ।
- ਮੁੱਖ ਘਰ: bright-line test ਆਮ ਤੌਰ ਉੱਤੇ ਮੁੱਖ ਘਰ ਵਜੋਂ ਵਰਤੀ ਜਾਇਦਾਦ ਉੱਤੇ ਲਾਗੂ ਨਹੀਂ ਹੁੰਦਾ, IRD ਦੀਆਂ ਸ਼ਰਤਾਂ ਦੇ ਅਧੀਨ।
- ਇਰਾਦਾ: ਵੇਚਣ ਦੇ ਇਰਾਦੇ ਨਾਲ ਖ਼ਰੀਦੀ ਜਾਇਦਾਦ ਉੱਤੇ ਕਿੰਨੇ ਵੀ ਸਮੇਂ ਬਾਅਦ ਵਿਕਰੀ ਹੋਵੇ, ਟੈਕਸ ਲੱਗ ਸਕਦਾ ਹੈ, ਭਾਵੇਂ ਉਹ ਮੁੱਖ ਘਰ ਰਹੀ ਹੋਵੇ ਅਤੇ ਭਾਵੇਂ ਵਿਦੇਸ਼ ਵਿੱਚ ਟੈਕਸ ਭਰਿਆ ਗਿਆ ਹੋਵੇ।
- ਕਾਰੋਬਾਰ: ਜ਼ਮੀਨ ਦੇ ਕਾਰੋਬਾਰ ਵਿੱਚ ਲੱਗੇ ਵਿਅਕਤੀ ਉੱਤੇ ਖ਼ਰੀਦ ਦੇ 10 ਸਾਲਾਂ ਦੇ ਅੰਦਰ ਦੀ ਵਿਕਰੀ ਉੱਤੇ ਆਮ ਤੌਰ ਉੱਤੇ ਟੈਕਸ ਲੱਗਦਾ ਹੈ।
IRD ਦਾ ਛੋਟ ਵਾਲਾ ਪੰਨਾ ਇਹ ਨਹੀਂ ਦੱਸਦਾ ਕਿ ਚਾਰ ਸਾਲ ਦੇ ਸਮੇਂ ਦੌਰਾਨ ਹੋਈ ਵਿਕਰੀ ਦੇ ਮੁਨਾਫ਼ੇ ਨਾਲ ਕੀ ਹੁੰਦਾ ਹੈ।
ਸਬੰਧਤ ਲੇਖ
- ਵਿਦੇਸ਼ ਤੋਂ ਮੋਹਾਲੀ ਦਾ ਘਰ ਕਿਰਾਏ ਉੱਤੇ ਦੇਣ ਸਮੇਂ ਕਿਰਾਏਦਾਰ ਕਿੰਨਾ ਟੈਕਸ ਕੱਟਦਾ ਹੈ
- ਭਾਰਤ ਵਿੱਚ ਭਰਿਆ ਟੈਕਸ ਆਸਟ੍ਰੇਲੀਆਈ ਟੈਕਸ ਘਟਾਉਂਦਾ ਹੈ
- ਵਿਦੇਸ਼ ਰਹਿੰਦੇ ਵੇਚਣ ਵਾਲਿਆਂ ਲਈ ਟੈਕਸ ਰਿਫ਼ੰਡ ਦੀ ਤਰੀਕ 31 ਦਸੰਬਰ
- ਮੋਹਾਲੀ ਵਿੱਚ NRI ਜਾਇਦਾਦ
ਸਰੋਤ: ਅਸੀਂ ਜਿਨ੍ਹਾਂ ਸਰੋਤਾਂ ਦੀ ਵਰਤੋਂ ਕਰਦੇ ਹਾਂ, ਉਹ ਸਾਡੇ Editorial Sources ਪੰਨੇ ਉੱਤੇ ਦਰਜ ਹਨ।
ਇਹ ਲੇਖ ਜਾਣਕਾਰੀ ਹੈ, ਕਾਨੂੰਨੀ, ਟੈਕਸ ਜਾਂ ਨਿਵੇਸ਼ ਸਲਾਹ ਨਹੀਂ। ਇਹ 16 ਨਵੰਬਰ 2026 ਤੱਕ ਦੀ ਸਥਿਤੀ ਉੱਤੇ ਅਧਾਰਿਤ ਹੈ; ਸਰੋਤ 15 ਨਵੰਬਰ ਨੂੰ ਪੜ੍ਹੇ ਗਏ ਅਤੇ 16 ਨਵੰਬਰ 2026 ਨੂੰ ਮੁੜ ਜਾਂਚੇ ਗਏ।