
A Canadian resident who lets out a home in Mohali pays tax on the rent in India first, because the India-Canada tax treaty lets the country where a property stands tax its rent. The same rent then goes on the Canadian return in Canadian dollars, and Canada gives a credit for the Indian tax, country by country.
The credit is where owners can lose money. Canada credits only the Indian tax that is finally payable, never more than the Canadian tax on the same income, and an unused credit does not carry forward to another year.
Who taxes the rent first
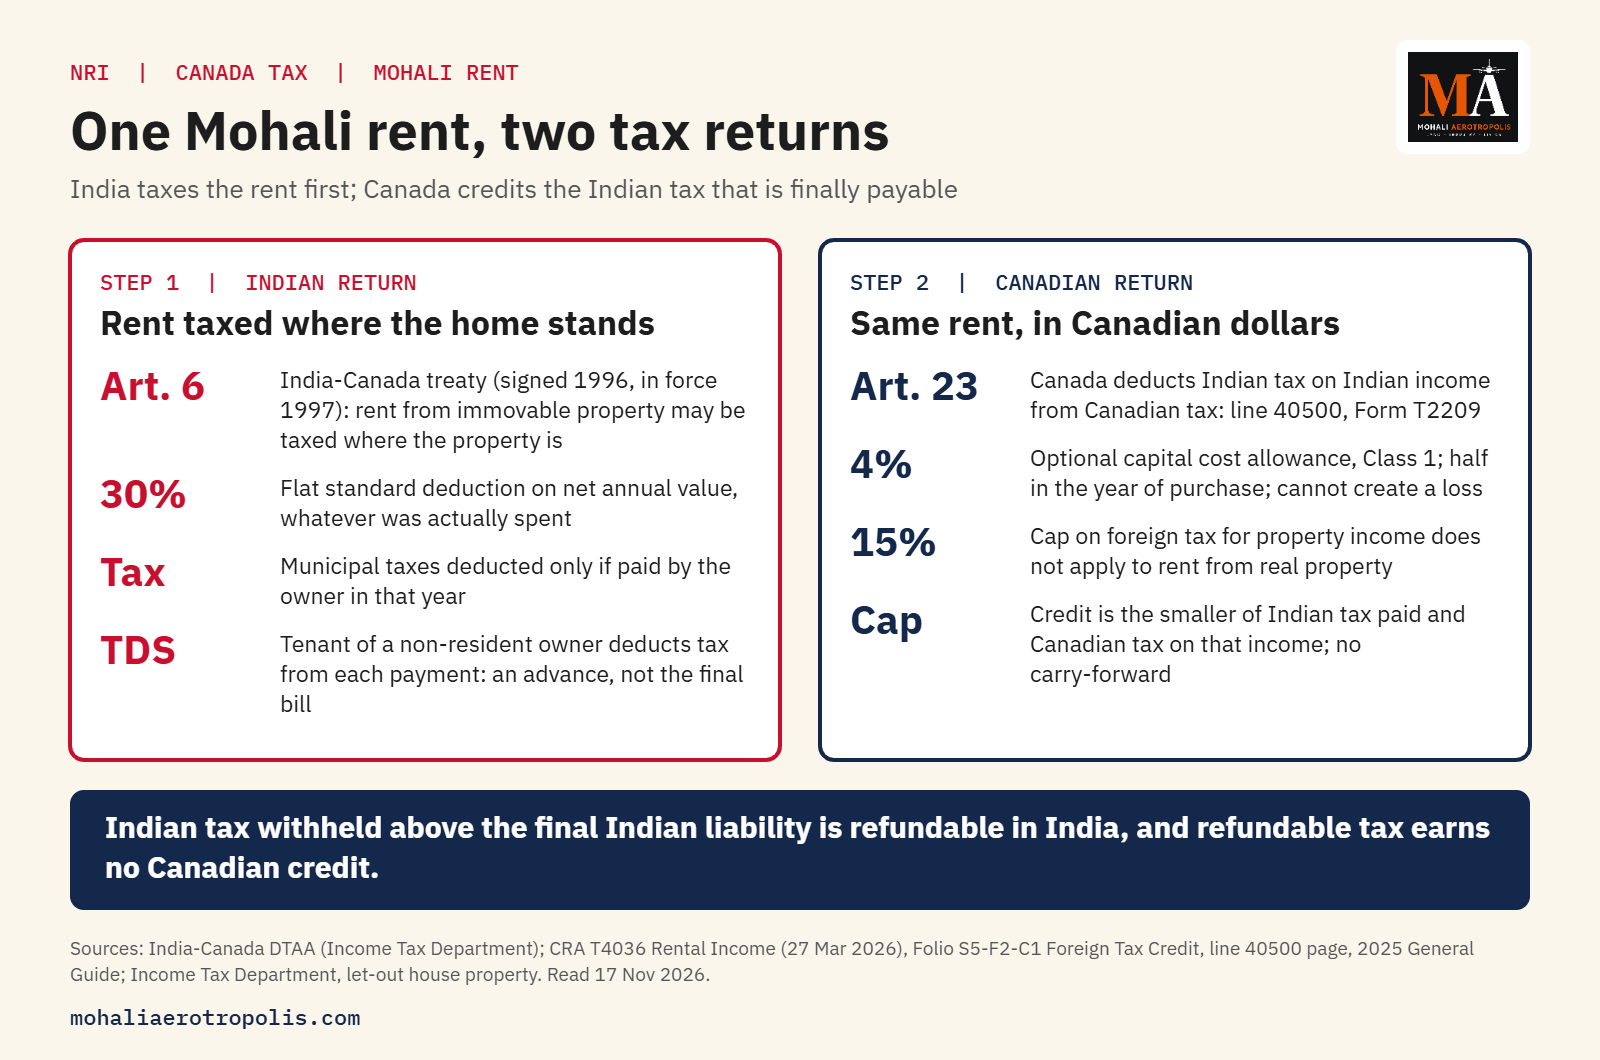
Article 6 of the India-Canada treaty, signed in 1996 and in force since 1997, says income from immovable property may be taxed in the country where the property is situated. India therefore keeps the first right to tax rent from a flat in Sector 66 or a house in Aerocity.
Article 23 then directs Canada to deduct tax payable in India on income arising in India from the Canadian tax on that income. The Canada Revenue Agency (CRA) gives effect to this through the federal foreign tax credit on line 40500, worked out on Form T2209.
How the two countries count the same rent
The two returns do not start from the same number, because each country computes rental profit under its own rules.
| Step | Indian return | Canadian return |
|---|---|---|
| Starting figure | Annual value: the higher of expected and actual rent, with vacancy adjustments | Gross rent received, converted to Canadian dollars |
| Property tax | Municipal taxes deducted only if paid by the owner in that year | Deductible for the period the home was available for rent |
| Running costs | Flat standard deduction of 30% of net annual value, whatever was spent | Actual expenses only, with records |
| Loan interest | Deductible for a let-out home, with no upper limit | Interest on money borrowed to buy or improve the rental is deductible |
| Building wear | No separate allowance | Optional capital cost allowance; most buildings fall in Class 1 at 4% |
| Land | Not relevant | Not depreciable |
The Indian rules are from the Income Tax Department's guidance on let-out house property. The Canadian rules are from the CRA's Rental Income guide (T4036), last updated on 27 March 2026.
Three Canadian rules that change the result
1. Capital cost allowance cannot create a loss. The CRA guide states that the allowance cannot be used to create or increase a rental loss. In the year the home is bought, only half the usual allowance is available under the half-year rule.
2. Currency conversion follows the day the amount arises. The CRA's 2025 general guide says foreign income should generally be converted at the Bank of Canada rate on the day the amount arises; an average rate over the period may be used in certain cases. Indian tax is converted at the same rate used for the rent it relates to.
3. No 15% cap on rent from real property. For individuals, foreign tax on most property income above 15% is handled as a deduction, not a credit. The CRA's Foreign Tax Credit folio (S5-F2-C1) excludes rent from real or immovable property from that cap, so Indian tax on Mohali rent can be credited in full, subject to the limit below.
The limit on the credit
For each country, Canada allows the smaller of two amounts: the foreign tax actually paid, or the Canadian tax otherwise payable on the net income from that country. Because the Canadian net rent is worked out with actual expenses, it can be smaller than the Indian taxable figure, which shrinks the room for the credit.
The CRA folio sets out three exclusions that matter for Mohali landlords:
- Tax that is or will be refunded is not foreign tax paid for the year.
- Tax above what the treaty requires is not foreign tax paid; the folio says the excess should be reclaimed from the foreign authority.
- Unused credit cannot be carried to another year, although a deduction under subsection 20(12) of the Income Tax Act may give some relief.
The documented pitfall
In India the tenant of a non-resident owner deducts tax at source from each rent payment, as MA explained in its piece on the tax the tenant deducts. That deduction is an advance, not the final bill. If it is higher than the tax finally due after the 30% standard deduction and municipal taxes, the difference is refundable in India by filing an Indian return, and under the CRA folio a refundable amount is not creditable in Canada.
An owner who files only in Canada and claims the full amount withheld in India therefore risks a credit the CRA can reduce, while the overpaid Indian tax stays unclaimed.
The rented Mohali home also counts towards the cost threshold for Form T1135, the CRA's foreign property report, which MA covered separately.
Related reading
- Renting Out A Mohali Home From Abroad: The Tax The Tenant Deducts
- Mohali Home Rented Out Counts Toward Canada's T1135 Limit
- Mohali Home Sold From Canada Taxed On Gain Since Arrival
Sources: The sources we use are listed on our Editorial Sources page.
This article explains published rules from the India-Canada tax treaty, the Canada Revenue Agency and the Income Tax Department of India as read on 17 November 2026. It is general information, not tax or legal advice; tax outcomes depend on each owner's facts, and a qualified adviser in each country should be consulted before filing.
मोहाली में घर किराए पर देने वाला कनाडा का निवासी किराए पर पहले भारत में टैक्स देता है, क्योंकि भारत-कनाडा कर संधि उस देश को किराए पर टैक्स लगाने का अधिकार देती है जहां संपत्ति स्थित है। फिर वही किराया कैनेडियन डॉलर में कनाडा के रिटर्न में दिखाया जाता है, और कनाडा भारतीय टैक्स के लिए देश-वार क्रेडिट देता है।
मालिकों को नुकसान इसी क्रेडिट में हो सकता है। कनाडा केवल उतने भारतीय टैक्स का क्रेडिट देता है जो अंततः देय है, और वह भी उसी आय पर बनने वाले कनाडाई टैक्स से अधिक नहीं; न इस्तेमाल हुआ क्रेडिट अगले वर्ष में नहीं जाता।
किराए पर पहले टैक्स कौन लगाता है
भारत-कनाडा संधि का अनुच्छेद 6, जिस पर 1996 में हस्ताक्षर हुए और जो 1997 से लागू है, कहता है कि अचल संपत्ति से होने वाली आय पर उस देश में टैक्स लगाया जा सकता है जहां संपत्ति स्थित है। इसलिए सेक्टर 66 के किसी फ़्लैट या एयरोसिटी के किसी घर के किराए पर टैक्स लगाने का पहला अधिकार भारत के पास रहता है।
इसके बाद अनुच्छेद 23 कनाडा को निर्देश देता है कि भारत में होने वाली आय पर भारत में देय टैक्स को उसी आय पर कनाडाई टैक्स से घटाया जाए। कनाडा रेवेन्यू एजेंसी (CRA) इसे लाइन 40500 के संघीय विदेशी कर क्रेडिट से लागू करती है, जिसकी गणना फ़ॉर्म T2209 पर होती है।
दोनों देश एक ही किराए को कैसे गिनते हैं
दोनों रिटर्न एक ही संख्या से शुरू नहीं होते, क्योंकि हर देश किराए के लाभ की गणना अपने नियमों से करता है।
| चरण | भारतीय रिटर्न | कनाडाई रिटर्न |
|---|---|---|
| शुरुआती आंकड़ा | वार्षिक मूल्य: अपेक्षित और वास्तविक किराए में जो अधिक हो, खाली रहने के समायोजन के साथ | प्राप्त कुल किराया, कैनेडियन डॉलर में बदला हुआ |
| प्रॉपर्टी टैक्स | नगर निगम कर तभी घटता है जब मालिक ने उसी वर्ष उसका भुगतान किया हो | उस अवधि के लिए घटाया जा सकता है जब घर किराए के लिए उपलब्ध था |
| चालू खर्च | शुद्ध वार्षिक मूल्य की 30% की तय मानक कटौती, खर्च चाहे जितना हुआ हो | केवल वास्तविक खर्च, रिकॉर्ड के साथ |
| ऋण का ब्याज | किराए पर दिए घर के लिए बिना ऊपरी सीमा के घटता है | किराए की संपत्ति खरीदने या सुधारने के लिए लिए गए पैसे का ब्याज घटता है |
| इमारत की घिसावट | कोई अलग छूट नहीं | वैकल्पिक कैपिटल कॉस्ट अलाउंस; अधिकतर इमारतें Class 1 में 4% पर आती हैं |
| ज़मीन | लागू नहीं | मूल्यह्रास योग्य नहीं |
भारतीय नियम आयकर विभाग के किराए पर दी गई गृह संपत्ति संबंधी मार्गदर्शन से लिए गए हैं। कनाडाई नियम CRA की Rental Income गाइड (T4036) से हैं, जिसे आख़िरी बार 27 मार्च 2026 को अपडेट किया गया।
तीन कनाडाई नियम जो नतीजा बदलते हैं
1. कैपिटल कॉस्ट अलाउंस से घाटा नहीं बनाया जा सकता। CRA गाइड कहती है कि इस अलाउंस से किराए का घाटा न बनाया जा सकता है, न बढ़ाया जा सकता है। जिस वर्ष घर ख़रीदा जाता है, हाफ़-ईयर नियम के तहत सामान्य अलाउंस का केवल आधा ही मिलता है।
2. मुद्रा का रूपांतरण उस दिन के हिसाब से होता है जिस दिन राशि बनती है। CRA की 2025 की सामान्य गाइड कहती है कि विदेशी आय को आम तौर पर उस दिन की Bank of Canada दर पर बदला जाना चाहिए जिस दिन राशि बनती है; कुछ मामलों में अवधि की औसत दर इस्तेमाल हो सकती है। भारतीय टैक्स उसी दर पर बदला जाता है जो उससे जुड़े किराए के लिए इस्तेमाल हुई।
3. अचल संपत्ति के किराए पर 15% की सीमा नहीं। व्यक्तियों के लिए, अधिकतर संपत्ति आय पर 15% से अधिक विदेशी टैक्स को क्रेडिट नहीं, कटौती के रूप में लिया जाता है। CRA का Foreign Tax Credit फ़ोलियो (S5-F2-C1) अचल संपत्ति के किराए को इस सीमा से बाहर रखता है, इसलिए मोहाली के किराए पर भारतीय टैक्स का पूरा क्रेडिट मिल सकता है, नीचे दी गई सीमा के अधीन।
क्रेडिट की सीमा
हर देश के लिए कनाडा दो राशियों में से छोटी राशि देता है: वास्तव में चुकाया गया विदेशी टैक्स, या उस देश की शुद्ध आय पर अन्यथा देय कनाडाई टैक्स। कनाडा में शुद्ध किराया वास्तविक खर्चों से निकाला जाता है, इसलिए वह भारतीय कर-योग्य आंकड़े से छोटा हो सकता है, जिससे क्रेडिट की गुंजाइश घटती है।
CRA फ़ोलियो तीन ऐसे अपवाद बताता है जो मोहाली के मकान मालिकों के लिए मायने रखते हैं:
- जो टैक्स लौटाया गया है या लौटाया जाएगा, वह उस वर्ष चुकाया गया विदेशी टैक्स नहीं माना जाता।
- संधि की ज़रूरत से अधिक टैक्स चुकाया गया विदेशी टैक्स नहीं है; फ़ोलियो कहता है कि अतिरिक्त राशि विदेशी कर प्राधिकरण से वापस ली जानी चाहिए।
- न इस्तेमाल हुआ क्रेडिट किसी दूसरे वर्ष में नहीं ले जाया जा सकता, हालांकि Income Tax Act की उपधारा 20(12) के तहत कटौती से कुछ राहत मिल सकती है।
दर्ज की गई चूक
भारत में अनिवासी मालिक का किरायेदार हर किराया भुगतान से स्रोत पर टैक्स काटता है, जैसा MA ने किरायेदार द्वारा काटे जाने वाले टैक्स पर अपने लेख में बताया था। यह कटौती एक अग्रिम है, अंतिम बिल नहीं। अगर यह 30% मानक कटौती और नगर निगम कर के बाद अंततः देय टैक्स से अधिक है, तो अंतर भारतीय रिटर्न दाख़िल करके भारत में वापस मिल सकता है, और CRA फ़ोलियो के अनुसार वापसी योग्य राशि का कनाडा में क्रेडिट नहीं मिलता।
इसलिए जो मालिक केवल कनाडा में रिटर्न भरता है और भारत में काटी गई पूरी राशि का क्रेडिट मांगता है, उसके क्रेडिट को CRA घटा सकती है, जबकि ज़्यादा चुकाया गया भारतीय टैक्स बिना दावे के रह जाता है।
किराए पर दिया गया मोहाली का घर फ़ॉर्म T1135, यानी CRA की विदेशी संपत्ति रिपोर्ट, की लागत सीमा में भी गिना जाता है, जिस पर MA ने अलग से लिखा है।
संबंधित लेख
- Renting Out A Mohali Home From Abroad: The Tax The Tenant Deducts
- Mohali Home Rented Out Counts Toward Canada's T1135 Limit
- Mohali Home Sold From Canada Taxed On Gain Since Arrival
स्रोत: हम जिन स्रोतों का उपयोग करते हैं, वे हमारे Editorial Sources पेज पर सूचीबद्ध हैं।
यह लेख भारत-कनाडा कर संधि, कनाडा रेवेन्यू एजेंसी और भारत के आयकर विभाग के प्रकाशित नियमों को 17 नवंबर 2026 को पढ़े गए रूप में समझाता है। यह सामान्य जानकारी है, कर या कानूनी सलाह नहीं; कर का नतीजा हर मालिक के तथ्यों पर निर्भर करता है, और रिटर्न भरने से पहले दोनों देशों में किसी योग्य सलाहकार से परामर्श लेना चाहिए।
ਮੋਹਾਲੀ ਵਿੱਚ ਘਰ ਕਿਰਾਏ 'ਤੇ ਦੇਣ ਵਾਲਾ ਕੈਨੇਡਾ ਦਾ ਵਸਨੀਕ ਕਿਰਾਏ 'ਤੇ ਪਹਿਲਾਂ ਭਾਰਤ ਵਿੱਚ ਟੈਕਸ ਦਿੰਦਾ ਹੈ, ਕਿਉਂਕਿ ਭਾਰਤ-ਕੈਨੇਡਾ ਟੈਕਸ ਸੰਧੀ ਉਸ ਦੇਸ਼ ਨੂੰ ਕਿਰਾਏ 'ਤੇ ਟੈਕਸ ਲਾਉਣ ਦਾ ਹੱਕ ਦਿੰਦੀ ਹੈ ਜਿੱਥੇ ਜਾਇਦਾਦ ਸਥਿਤ ਹੈ। ਫਿਰ ਉਹੀ ਕਿਰਾਇਆ ਕੈਨੇਡੀਅਨ ਡਾਲਰ ਵਿੱਚ ਕੈਨੇਡਾ ਦੀ ਰਿਟਰਨ ਵਿੱਚ ਦਿਖਾਇਆ ਜਾਂਦਾ ਹੈ, ਅਤੇ ਕੈਨੇਡਾ ਭਾਰਤੀ ਟੈਕਸ ਲਈ ਦੇਸ਼-ਵਾਰ ਕ੍ਰੈਡਿਟ ਦਿੰਦਾ ਹੈ।
ਮਾਲਕਾਂ ਨੂੰ ਨੁਕਸਾਨ ਇਸੇ ਕ੍ਰੈਡਿਟ ਵਿੱਚ ਹੋ ਸਕਦਾ ਹੈ। ਕੈਨੇਡਾ ਸਿਰਫ਼ ਉਨੇ ਭਾਰਤੀ ਟੈਕਸ ਦਾ ਕ੍ਰੈਡਿਟ ਦਿੰਦਾ ਹੈ ਜੋ ਅੰਤ ਵਿੱਚ ਦੇਣਯੋਗ ਹੈ, ਅਤੇ ਉਹ ਵੀ ਉਸੇ ਆਮਦਨ 'ਤੇ ਬਣਦੇ ਕੈਨੇਡੀਅਨ ਟੈਕਸ ਤੋਂ ਵੱਧ ਨਹੀਂ; ਨਾ ਵਰਤਿਆ ਕ੍ਰੈਡਿਟ ਅਗਲੇ ਸਾਲ ਵਿੱਚ ਨਹੀਂ ਜਾਂਦਾ।
ਕਿਰਾਏ 'ਤੇ ਪਹਿਲਾਂ ਟੈਕਸ ਕੌਣ ਲਾਉਂਦਾ ਹੈ
ਭਾਰਤ-ਕੈਨੇਡਾ ਸੰਧੀ ਦਾ ਆਰਟੀਕਲ 6, ਜਿਸ 'ਤੇ 1996 ਵਿੱਚ ਦਸਤਖ਼ਤ ਹੋਏ ਅਤੇ ਜੋ 1997 ਤੋਂ ਲਾਗੂ ਹੈ, ਕਹਿੰਦਾ ਹੈ ਕਿ ਅਚੱਲ ਜਾਇਦਾਦ ਤੋਂ ਹੋਣ ਵਾਲੀ ਆਮਦਨ 'ਤੇ ਉਸ ਦੇਸ਼ ਵਿੱਚ ਟੈਕਸ ਲਾਇਆ ਜਾ ਸਕਦਾ ਹੈ ਜਿੱਥੇ ਜਾਇਦਾਦ ਸਥਿਤ ਹੈ। ਇਸ ਲਈ ਸੈਕਟਰ 66 ਦੇ ਕਿਸੇ ਫਲੈਟ ਜਾਂ ਏਅਰੋਸਿਟੀ ਦੇ ਕਿਸੇ ਘਰ ਦੇ ਕਿਰਾਏ 'ਤੇ ਟੈਕਸ ਲਾਉਣ ਦਾ ਪਹਿਲਾ ਹੱਕ ਭਾਰਤ ਕੋਲ ਰਹਿੰਦਾ ਹੈ।
ਇਸ ਤੋਂ ਬਾਅਦ ਆਰਟੀਕਲ 23 ਕੈਨੇਡਾ ਨੂੰ ਹਦਾਇਤ ਦਿੰਦਾ ਹੈ ਕਿ ਭਾਰਤ ਵਿੱਚ ਹੋਣ ਵਾਲੀ ਆਮਦਨ 'ਤੇ ਭਾਰਤ ਵਿੱਚ ਦੇਣਯੋਗ ਟੈਕਸ ਨੂੰ ਉਸੇ ਆਮਦਨ 'ਤੇ ਕੈਨੇਡੀਅਨ ਟੈਕਸ ਵਿੱਚੋਂ ਘਟਾਇਆ ਜਾਵੇ। ਕੈਨੇਡਾ ਰੈਵੇਨਿਊ ਏਜੰਸੀ (CRA) ਇਸ ਨੂੰ ਲਾਈਨ 40500 ਦੇ ਸੰਘੀ ਵਿਦੇਸ਼ੀ ਟੈਕਸ ਕ੍ਰੈਡਿਟ ਰਾਹੀਂ ਲਾਗੂ ਕਰਦੀ ਹੈ, ਜਿਸ ਦੀ ਗਿਣਤੀ ਫ਼ਾਰਮ T2209 'ਤੇ ਹੁੰਦੀ ਹੈ।
ਦੋਵੇਂ ਦੇਸ਼ ਇੱਕੋ ਕਿਰਾਏ ਨੂੰ ਕਿਵੇਂ ਗਿਣਦੇ ਹਨ
ਦੋਵੇਂ ਰਿਟਰਨਾਂ ਇੱਕੋ ਅੰਕੜੇ ਤੋਂ ਸ਼ੁਰੂ ਨਹੀਂ ਹੁੰਦੀਆਂ, ਕਿਉਂਕਿ ਹਰ ਦੇਸ਼ ਕਿਰਾਏ ਦੇ ਮੁਨਾਫ਼ੇ ਦੀ ਗਿਣਤੀ ਆਪਣੇ ਨਿਯਮਾਂ ਨਾਲ ਕਰਦਾ ਹੈ।
| ਕਦਮ | ਭਾਰਤੀ ਰਿਟਰਨ | ਕੈਨੇਡੀਅਨ ਰਿਟਰਨ |
|---|---|---|
| ਸ਼ੁਰੂਆਤੀ ਅੰਕੜਾ | ਸਾਲਾਨਾ ਮੁੱਲ: ਉਮੀਦ ਕੀਤੇ ਅਤੇ ਅਸਲ ਕਿਰਾਏ ਵਿੱਚੋਂ ਜੋ ਵੱਧ ਹੋਵੇ, ਖਾਲੀ ਰਹਿਣ ਦੇ ਸਮਾਯੋਜਨ ਨਾਲ | ਪ੍ਰਾਪਤ ਕੁੱਲ ਕਿਰਾਇਆ, ਕੈਨੇਡੀਅਨ ਡਾਲਰ ਵਿੱਚ ਬਦਲਿਆ ਹੋਇਆ |
| ਪ੍ਰਾਪਰਟੀ ਟੈਕਸ | ਨਗਰ ਨਿਗਮ ਟੈਕਸ ਤਾਂ ਹੀ ਘਟਦਾ ਹੈ ਜੇ ਮਾਲਕ ਨੇ ਉਸੇ ਸਾਲ ਉਸ ਦਾ ਭੁਗਤਾਨ ਕੀਤਾ ਹੋਵੇ | ਉਸ ਸਮੇਂ ਲਈ ਘਟਾਇਆ ਜਾ ਸਕਦਾ ਹੈ ਜਦੋਂ ਘਰ ਕਿਰਾਏ ਲਈ ਉਪਲਬਧ ਸੀ |
| ਚਾਲੂ ਖਰਚੇ | ਸ਼ੁੱਧ ਸਾਲਾਨਾ ਮੁੱਲ ਦੀ 30% ਦੀ ਤੈਅ ਮਿਆਰੀ ਕਟੌਤੀ, ਖਰਚਾ ਭਾਵੇਂ ਜਿੰਨਾ ਹੋਇਆ ਹੋਵੇ | ਸਿਰਫ਼ ਅਸਲ ਖਰਚੇ, ਰਿਕਾਰਡ ਸਮੇਤ |
| ਕਰਜ਼ੇ ਦਾ ਵਿਆਜ | ਕਿਰਾਏ 'ਤੇ ਦਿੱਤੇ ਘਰ ਲਈ ਬਿਨਾਂ ਉਪਰਲੀ ਹੱਦ ਦੇ ਘਟਦਾ ਹੈ | ਕਿਰਾਏ ਵਾਲੀ ਜਾਇਦਾਦ ਖਰੀਦਣ ਜਾਂ ਸੁਧਾਰਨ ਲਈ ਲਏ ਪੈਸੇ ਦਾ ਵਿਆਜ ਘਟਦਾ ਹੈ |
| ਇਮਾਰਤ ਦੀ ਘਿਸਾਈ | ਕੋਈ ਵੱਖਰੀ ਛੋਟ ਨਹੀਂ | ਵਿਕਲਪਿਕ ਕੈਪੀਟਲ ਕੌਸਟ ਅਲਾਉਂਸ; ਜ਼ਿਆਦਾਤਰ ਇਮਾਰਤਾਂ Class 1 ਵਿੱਚ 4% 'ਤੇ ਆਉਂਦੀਆਂ ਹਨ |
| ਜ਼ਮੀਨ | ਲਾਗੂ ਨਹੀਂ | ਘਿਸਾਈ ਯੋਗ ਨਹੀਂ |
ਭਾਰਤੀ ਨਿਯਮ ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਦੀ ਕਿਰਾਏ 'ਤੇ ਦਿੱਤੀ ਘਰੇਲੂ ਜਾਇਦਾਦ ਬਾਰੇ ਸੇਧ ਤੋਂ ਲਏ ਗਏ ਹਨ। ਕੈਨੇਡੀਅਨ ਨਿਯਮ CRA ਦੀ Rental Income ਗਾਈਡ (T4036) ਤੋਂ ਹਨ, ਜੋ ਆਖ਼ਰੀ ਵਾਰ 27 ਮਾਰਚ 2026 ਨੂੰ ਅੱਪਡੇਟ ਹੋਈ।
ਤਿੰਨ ਕੈਨੇਡੀਅਨ ਨਿਯਮ ਜੋ ਨਤੀਜਾ ਬਦਲਦੇ ਹਨ
1. ਕੈਪੀਟਲ ਕੌਸਟ ਅਲਾਉਂਸ ਨਾਲ ਘਾਟਾ ਨਹੀਂ ਬਣਾਇਆ ਜਾ ਸਕਦਾ। CRA ਗਾਈਡ ਕਹਿੰਦੀ ਹੈ ਕਿ ਇਸ ਅਲਾਉਂਸ ਨਾਲ ਕਿਰਾਏ ਦਾ ਘਾਟਾ ਨਾ ਬਣਾਇਆ ਜਾ ਸਕਦਾ ਹੈ, ਨਾ ਵਧਾਇਆ ਜਾ ਸਕਦਾ ਹੈ। ਜਿਸ ਸਾਲ ਘਰ ਖਰੀਦਿਆ ਜਾਂਦਾ ਹੈ, ਹਾਫ਼-ਈਅਰ ਨਿਯਮ ਹੇਠ ਆਮ ਅਲਾਉਂਸ ਦਾ ਸਿਰਫ਼ ਅੱਧਾ ਮਿਲਦਾ ਹੈ।
2. ਮੁਦਰਾ ਦਾ ਰੂਪਾਂਤਰਣ ਉਸ ਦਿਨ ਮੁਤਾਬਕ ਹੁੰਦਾ ਹੈ ਜਿਸ ਦਿਨ ਰਕਮ ਬਣਦੀ ਹੈ। CRA ਦੀ 2025 ਦੀ ਆਮ ਗਾਈਡ ਕਹਿੰਦੀ ਹੈ ਕਿ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਨੂੰ ਆਮ ਤੌਰ 'ਤੇ ਉਸ ਦਿਨ ਦੀ Bank of Canada ਦਰ 'ਤੇ ਬਦਲਿਆ ਜਾਣਾ ਚਾਹੀਦਾ ਹੈ ਜਿਸ ਦਿਨ ਰਕਮ ਬਣਦੀ ਹੈ; ਕੁਝ ਮਾਮਲਿਆਂ ਵਿੱਚ ਸਮੇਂ ਦੀ ਔਸਤ ਦਰ ਵਰਤੀ ਜਾ ਸਕਦੀ ਹੈ। ਭਾਰਤੀ ਟੈਕਸ ਉਸੇ ਦਰ 'ਤੇ ਬਦਲਿਆ ਜਾਂਦਾ ਹੈ ਜੋ ਉਸ ਨਾਲ ਜੁੜੇ ਕਿਰਾਏ ਲਈ ਵਰਤੀ ਗਈ।
3. ਅਚੱਲ ਜਾਇਦਾਦ ਦੇ ਕਿਰਾਏ 'ਤੇ 15% ਦੀ ਹੱਦ ਨਹੀਂ। ਵਿਅਕਤੀਆਂ ਲਈ, ਜ਼ਿਆਦਾਤਰ ਜਾਇਦਾਦੀ ਆਮਦਨ 'ਤੇ 15% ਤੋਂ ਵੱਧ ਵਿਦੇਸ਼ੀ ਟੈਕਸ ਨੂੰ ਕ੍ਰੈਡਿਟ ਨਹੀਂ, ਕਟੌਤੀ ਵਜੋਂ ਲਿਆ ਜਾਂਦਾ ਹੈ। CRA ਦਾ Foreign Tax Credit ਫ਼ੋਲੀਓ (S5-F2-C1) ਅਚੱਲ ਜਾਇਦਾਦ ਦੇ ਕਿਰਾਏ ਨੂੰ ਇਸ ਹੱਦ ਤੋਂ ਬਾਹਰ ਰੱਖਦਾ ਹੈ, ਇਸ ਲਈ ਮੋਹਾਲੀ ਦੇ ਕਿਰਾਏ 'ਤੇ ਭਾਰਤੀ ਟੈਕਸ ਦਾ ਪੂਰਾ ਕ੍ਰੈਡਿਟ ਮਿਲ ਸਕਦਾ ਹੈ, ਹੇਠਾਂ ਦਿੱਤੀ ਹੱਦ ਦੇ ਅਧੀਨ।
ਕ੍ਰੈਡਿਟ ਦੀ ਹੱਦ
ਹਰ ਦੇਸ਼ ਲਈ ਕੈਨੇਡਾ ਦੋ ਰਕਮਾਂ ਵਿੱਚੋਂ ਛੋਟੀ ਰਕਮ ਦਿੰਦਾ ਹੈ: ਅਸਲ ਵਿੱਚ ਭਰਿਆ ਵਿਦੇਸ਼ੀ ਟੈਕਸ, ਜਾਂ ਉਸ ਦੇਸ਼ ਦੀ ਸ਼ੁੱਧ ਆਮਦਨ 'ਤੇ ਨਹੀਂ ਤਾਂ ਦੇਣਯੋਗ ਕੈਨੇਡੀਅਨ ਟੈਕਸ। ਕੈਨੇਡਾ ਵਿੱਚ ਸ਼ੁੱਧ ਕਿਰਾਇਆ ਅਸਲ ਖਰਚਿਆਂ ਨਾਲ ਕੱਢਿਆ ਜਾਂਦਾ ਹੈ, ਇਸ ਲਈ ਉਹ ਭਾਰਤੀ ਟੈਕਸਯੋਗ ਅੰਕੜੇ ਤੋਂ ਛੋਟਾ ਹੋ ਸਕਦਾ ਹੈ, ਜਿਸ ਨਾਲ ਕ੍ਰੈਡਿਟ ਦੀ ਗੁੰਜਾਇਸ਼ ਘਟਦੀ ਹੈ।
CRA ਫ਼ੋਲੀਓ ਤਿੰਨ ਅਜਿਹੀਆਂ ਛੋਟਾਂ ਦੱਸਦਾ ਹੈ ਜੋ ਮੋਹਾਲੀ ਦੇ ਮਕਾਨ ਮਾਲਕਾਂ ਲਈ ਮਾਇਨੇ ਰੱਖਦੀਆਂ ਹਨ:
- ਜੋ ਟੈਕਸ ਵਾਪਸ ਕੀਤਾ ਗਿਆ ਹੈ ਜਾਂ ਕੀਤਾ ਜਾਵੇਗਾ, ਉਹ ਉਸ ਸਾਲ ਭਰਿਆ ਵਿਦੇਸ਼ੀ ਟੈਕਸ ਨਹੀਂ ਮੰਨਿਆ ਜਾਂਦਾ।
- ਸੰਧੀ ਦੀ ਲੋੜ ਤੋਂ ਵੱਧ ਟੈਕਸ ਭਰਿਆ ਵਿਦੇਸ਼ੀ ਟੈਕਸ ਨਹੀਂ ਹੈ; ਫ਼ੋਲੀਓ ਕਹਿੰਦਾ ਹੈ ਕਿ ਵਾਧੂ ਰਕਮ ਵਿਦੇਸ਼ੀ ਟੈਕਸ ਅਥਾਰਟੀ ਤੋਂ ਵਾਪਸ ਲਈ ਜਾਣੀ ਚਾਹੀਦੀ ਹੈ।
- ਨਾ ਵਰਤਿਆ ਕ੍ਰੈਡਿਟ ਕਿਸੇ ਹੋਰ ਸਾਲ ਵਿੱਚ ਨਹੀਂ ਲਿਜਾਇਆ ਜਾ ਸਕਦਾ, ਹਾਲਾਂਕਿ Income Tax Act ਦੀ ਉਪ-ਧਾਰਾ 20(12) ਹੇਠ ਕਟੌਤੀ ਨਾਲ ਕੁਝ ਰਾਹਤ ਮਿਲ ਸਕਦੀ ਹੈ।
ਦਰਜ ਕੀਤੀ ਗਈ ਚੂਕ
ਭਾਰਤ ਵਿੱਚ ਗ਼ੈਰ-ਨਿਵਾਸੀ ਮਾਲਕ ਦਾ ਕਿਰਾਏਦਾਰ ਹਰ ਕਿਰਾਇਆ ਭੁਗਤਾਨ ਵਿੱਚੋਂ ਸਰੋਤ 'ਤੇ ਟੈਕਸ ਕੱਟਦਾ ਹੈ, ਜਿਵੇਂ MA ਨੇ ਕਿਰਾਏਦਾਰ ਵੱਲੋਂ ਕੱਟੇ ਜਾਂਦੇ ਟੈਕਸ ਬਾਰੇ ਆਪਣੇ ਲੇਖ ਵਿੱਚ ਦੱਸਿਆ ਸੀ। ਇਹ ਕਟੌਤੀ ਇੱਕ ਅਗਾਊਂ ਰਕਮ ਹੈ, ਅੰਤਿਮ ਬਿੱਲ ਨਹੀਂ। ਜੇ ਇਹ 30% ਮਿਆਰੀ ਕਟੌਤੀ ਅਤੇ ਨਗਰ ਨਿਗਮ ਟੈਕਸ ਤੋਂ ਬਾਅਦ ਅੰਤ ਵਿੱਚ ਦੇਣਯੋਗ ਟੈਕਸ ਤੋਂ ਵੱਧ ਹੈ, ਤਾਂ ਫ਼ਰਕ ਭਾਰਤੀ ਰਿਟਰਨ ਭਰ ਕੇ ਭਾਰਤ ਵਿੱਚ ਵਾਪਸ ਮਿਲ ਸਕਦਾ ਹੈ, ਅਤੇ CRA ਫ਼ੋਲੀਓ ਅਨੁਸਾਰ ਵਾਪਸੀਯੋਗ ਰਕਮ ਦਾ ਕੈਨੇਡਾ ਵਿੱਚ ਕ੍ਰੈਡਿਟ ਨਹੀਂ ਮਿਲਦਾ।
ਇਸ ਲਈ ਜੋ ਮਾਲਕ ਸਿਰਫ਼ ਕੈਨੇਡਾ ਵਿੱਚ ਰਿਟਰਨ ਭਰਦਾ ਹੈ ਅਤੇ ਭਾਰਤ ਵਿੱਚ ਕੱਟੀ ਪੂਰੀ ਰਕਮ ਦਾ ਕ੍ਰੈਡਿਟ ਮੰਗਦਾ ਹੈ, ਉਸ ਦੇ ਕ੍ਰੈਡਿਟ ਨੂੰ CRA ਘਟਾ ਸਕਦੀ ਹੈ, ਜਦਕਿ ਵੱਧ ਭਰਿਆ ਭਾਰਤੀ ਟੈਕਸ ਬਿਨਾਂ ਦਾਅਵੇ ਦੇ ਰਹਿ ਜਾਂਦਾ ਹੈ।
ਕਿਰਾਏ 'ਤੇ ਦਿੱਤਾ ਮੋਹਾਲੀ ਦਾ ਘਰ ਫ਼ਾਰਮ T1135, ਯਾਨੀ CRA ਦੀ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਰਿਪੋਰਟ, ਦੀ ਲਾਗਤ ਹੱਦ ਵਿੱਚ ਵੀ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ, ਜਿਸ ਬਾਰੇ MA ਨੇ ਵੱਖਰਾ ਲਿਖਿਆ ਹੈ।
ਸਬੰਧਤ ਲੇਖ
- Renting Out A Mohali Home From Abroad: The Tax The Tenant Deducts
- Mohali Home Rented Out Counts Toward Canada's T1135 Limit
- Mohali Home Sold From Canada Taxed On Gain Since Arrival
ਸਰੋਤ: ਅਸੀਂ ਜਿਹੜੇ ਸਰੋਤ ਵਰਤਦੇ ਹਾਂ, ਉਹ ਸਾਡੇ Editorial Sources ਪੰਨੇ 'ਤੇ ਦਰਜ ਹਨ।
ਇਹ ਲੇਖ ਭਾਰਤ-ਕੈਨੇਡਾ ਟੈਕਸ ਸੰਧੀ, ਕੈਨੇਡਾ ਰੈਵੇਨਿਊ ਏਜੰਸੀ ਅਤੇ ਭਾਰਤ ਦੇ ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਦੇ ਪ੍ਰਕਾਸ਼ਿਤ ਨਿਯਮਾਂ ਨੂੰ 17 ਨਵੰਬਰ 2026 ਨੂੰ ਪੜ੍ਹੇ ਗਏ ਰੂਪ ਵਿੱਚ ਸਮਝਾਉਂਦਾ ਹੈ। ਇਹ ਆਮ ਜਾਣਕਾਰੀ ਹੈ, ਟੈਕਸ ਜਾਂ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ; ਟੈਕਸ ਦਾ ਨਤੀਜਾ ਹਰ ਮਾਲਕ ਦੇ ਤੱਥਾਂ 'ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ, ਅਤੇ ਰਿਟਰਨ ਭਰਨ ਤੋਂ ਪਹਿਲਾਂ ਦੋਵਾਂ ਦੇਸ਼ਾਂ ਵਿੱਚ ਕਿਸੇ ਯੋਗ ਸਲਾਹਕਾਰ ਨਾਲ ਸਲਾਹ ਕਰਨੀ ਚਾਹੀਦੀ ਹੈ।