
An owner in Toronto or California who sells a plot or flat in Mohali finds that the registry is only half the job. The sale money arrives in India in rupees. Getting it to a bank account abroad runs through a separate set of foreign exchange rules, and those rules apply only because the seller lives outside India.
The sale is registered in Mohali and the money stays in India at first
A Mohali sale still ends at a sub registrar's office, in Mohali, Kharar or Dera Bassi depending on where the property sits. The seller abroad either travels for the registry or acts through a representative. The buyer pays the price into a bank account in India.
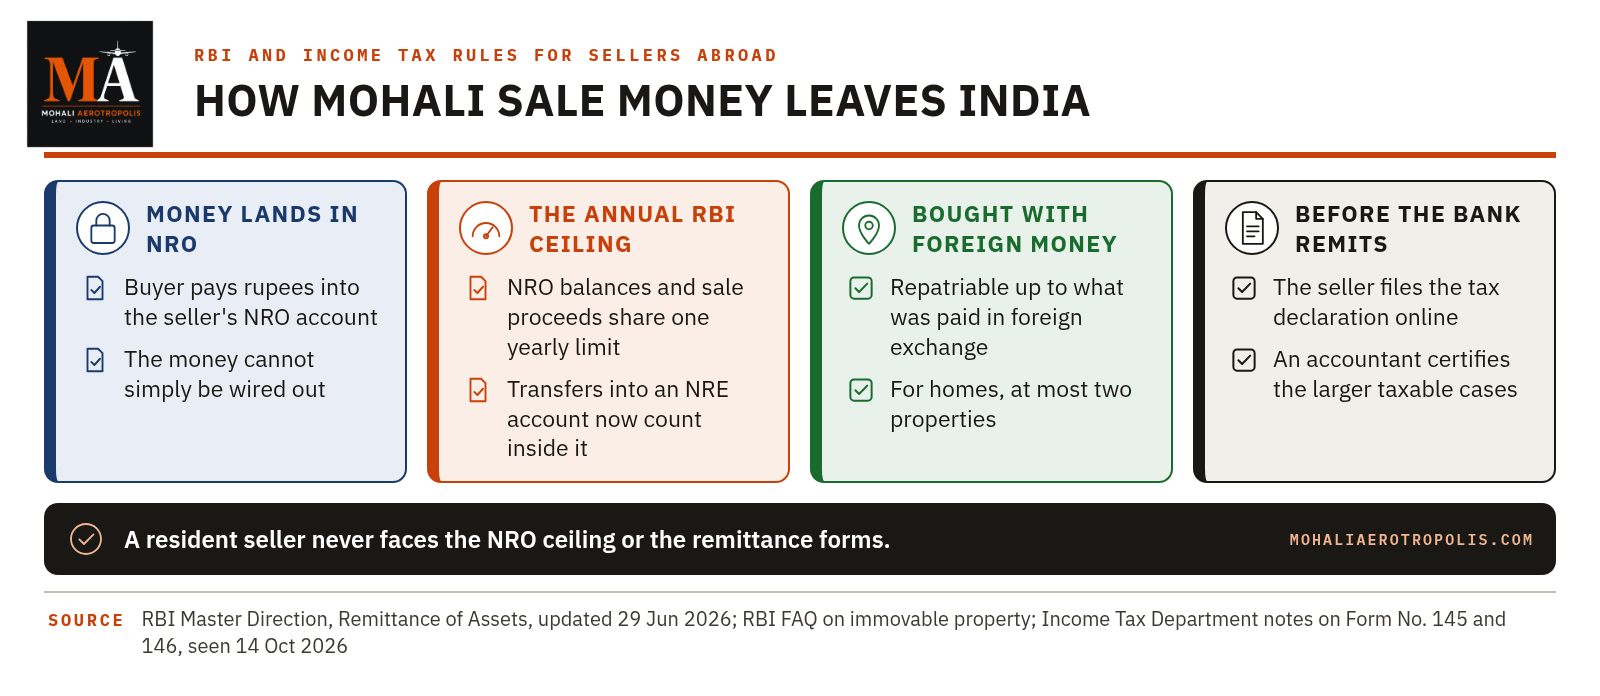
For a seller abroad, that account is normally a non resident ordinary account, known as an NRO account. Money in an NRO account belongs to the owner but cannot simply be wired out. The Reserve Bank of India lets a bank send it abroad only within limits, and only after paperwork that a resident seller never sees.
The annual ceiling on money sent from an NRO account
The Reserve Bank's Master Direction on Remittance of Assets, updated on the twenty ninth of June this year, sets the ceiling. Banks may allow NRIs and PIOs, "on submission of documentary evidence, to remit, including transfer to NRE and SNRR accounts, up to USD one million, per financial year" out of NRO balances or the sale proceeds of assets. The same direction says prior approval of the Reserve Bank is needed above that.
The June update brought transfers into an NRE account inside that same ceiling. So moving sale money from NRO to NRE now counts the same as sending it abroad. Where the money goes out in more than one instalment, the direction asks for all of them to go through the same bank.
When the money comes from an NRO balance, the bank takes an undertaking from the account holder. In the Reserve Bank's words, the owner declares the remittance comes from "legitimate receivables in India and not by borrowing from any other person or a transfer from any other NRO account".
Property first bought with money from abroad has its own route
A plot or flat bought with money sent from abroad, or paid from an NRE or FCNR account, is treated differently. The Reserve Bank's FAQ on immovable property, citing the foreign exchange rules for non debt instruments, allows the sale proceeds to be repatriated where the property was acquired lawfully and paid for in foreign exchange through banking channels.
That route covers the amount originally paid in foreign exchange. For homes, it is limited to not more than two residential properties. The Reserve Bank's older master circular on remittance facilities adds that anything above the original foreign exchange amount goes to the NRO account and out under the annual ceiling. A Mohali flat bought years ago with rupee savings, before the owner moved abroad, falls under the NRO ceiling from the start.
The tax declaration has new form numbers
Before the bank sends the money, the Income Tax Department wants a declaration. Its form notes say Form 15CA is now Form No. 145 and Form 15CB is now Form No. 146, both under Rule 220 of the Income tax Rules, 2026, which replaced Rule 37BB.
Form No. 145 is the remitter's declaration, filed online before the money leaves. Form No. 146 is a chartered accountant's certificate on whether the remittance is taxable, and it is needed in the larger taxable cases before Part C of Form No. 145 can be filed. The department's notes say one Form No. 146 can be used for one Form No. 145 only, and that each declaration can be withdrawn within a short window but never edited.
What the buyer deducted at the registry stage is a separate matter, covered in our piece on the new TDS filing rule for buyers from sellers abroad.
What the bank branch looks at
The branch that holds the NRO account is the authorised dealer that sends the money. The Reserve Bank's texts and the tax forms point to the papers it works from: the registered sale deed from the Mohali, Kharar or Dera Bassi office, proof of how the property was first paid for, the Form No. 145 acknowledgement with the accountant's Form No. 146 where needed, and the NRO undertaking. The department's notes also mention the bank's own remittance form, called Form A two.
For a GMADA plot or a flat once bought from a builder, the proof of the original payment often matters most. A seller who paid from an NRE account years ago keeps the bank statements. One who paid in rupees from a resident account goes under the NRO ceiling.
Where this leaves a seller abroad
Sale money from a Mohali property reaches the seller's country by one of two roads. Property bought with foreign money can go back up to what was brought in, for at most two homes. Everything else moves under the annual NRO ceiling in the Reserve Bank's Master Direction. Either way the bank needs the tax declaration on the new form numbers first.
Related reading
- Selling a Mohali property from abroad: the TDS rule for buyers
- Property rules once an NRI takes foreign citizenship
- Mohali property tax for owners living abroad
- What an NRI can buy in Mohali
Sources: The sources we use are listed on our Editorial Sources page.
This piece describes the published rules of the Reserve Bank of India and the Income Tax Department. Nothing here is legal or tax advice, and every remittance turns on its own papers and the bank's checks.
एक मालिक जो टोरंटो या कैलिफोर्निया में रहता है और मोहाली में एक प्लॉट या फ्लैट बेचता है, वह पाता है कि रजिस्ट्री तो आधा काम भर है। बिक्री का पैसा भारत में रुपये में आता है। उसे विदेश के बैंक खाते तक पहुँचाने के लिए विदेशी मुद्रा नियमों का एक अलग सेट लागू होता है, और वे नियम केवल इसलिए लागू होते हैं क्योंकि विक्रेता भारत से बाहर रहता है।
बिक्री मोहाली में रजिस्टर्ड होती है और पैसा पहले भारत में ही रहता है
मोहाली की बिक्री अभी भी सब रजिस्ट्रार के कार्यालय में समाप्त होती है — मोहाली, खरड़ या डेरा बस्सी में, यह इस पर निर्भर करता है कि संपत्ति कहाँ स्थित है। विदेश में रहने वाला विक्रेता या तो रजिस्ट्री के लिए यात्रा करता है या किसी प्रतिनिधि के माध्यम से काम करता है। खरीदार कीमत भारत में एक बैंक खाते में जमा करता है।
विदेश में रहने वाले विक्रेता के लिए, वह खाता आम तौर पर एक नॉन रेसिडेंट ऑर्डिनरी अकाउंट होता है, जिसे NRO अकाउंट कहा जाता है। NRO अकाउंट में रखा पैसा मालिक का होता है लेकिन उसे सीधे वायर के जरिए बाहर नहीं भेजा जा सकता। भारतीय रिज़र्व बैंक बैंक को केवल सीमाओं के भीतर ही उसे विदेश भेजने की अनुमति देता है, और वह भी उस कागजी कार्रवाई के बाद जो एक भारत में रहने वाला विक्रेता कभी नहीं देखता।
NRO अकाउंट से भेजे जाने वाले पैसे पर वार्षिक सीमा
रिज़र्व बैंक का रेमिटेंस ऑफ एसेट्स पर मास्टर डायरेक्शन, जिसे इस वर्ष उनतीस जून को अपडेट किया गया, यह सीमा तय करता है। बैंक NRIs और PIOs को, "दस्तावेजी साक्ष्य जमा करने पर, NRO शेष राशि या संपत्तियों की बिक्री आय में से, NRE और SNRR खातों में अंतरण सहित, प्रति वित्तीय वर्ष दस लाख अमेरिकी डॉलर तक" प्रेषित करने की अनुमति दे सकते हैं। वही डायरेक्शन कहता है कि इससे अधिक राशि के लिए रिज़र्व बैंक की पूर्व स्वीकृति आवश्यक है।
जून के अपडेट ने NRE अकाउंट में किए जाने वाले अंतरणों को भी उसी सीमा के भीतर ला दिया। इसलिए बिक्री का पैसा NRO से NRE में भेजना अब उसे विदेश भेजने के समान माना जाता है। जहाँ पैसा एक से अधिक किस्तों में बाहर जाता है, वहाँ डायरेक्शन कहता है कि सभी किस्तें एक ही बैंक से होकर जानी चाहिए।
जब पैसा NRO शेष राशि से आता है, तो बैंक खाताधारक से एक वचनपत्र लेता है। रिज़र्व बैंक के शब्दों में, मालिक घोषणा करता है कि प्रेषण "भारत में वैध प्राप्य राशियों से है, न कि किसी अन्य व्यक्ति से उधार लेकर या किसी अन्य NRO अकाउंट से अंतरण द्वारा"।
विदेश से पैसे से खरीदी गई संपत्ति का अपना अलग मार्ग है
विदेश से भेजे गए पैसे से खरीदा गया प्लॉट या फ्लैट, या जिसका भुगतान NRE या FCNR अकाउंट से किया गया, उसे अलग तरह से माना जाता है। अचल संपत्ति पर रिज़र्व बैंक का FAQ, नॉन डेट इंस्ट्रूमेंट्स के विदेशी मुद्रा नियमों का हवाला देते हुए, बिक्री आय को वापस भेजने की अनुमति देता है, जहाँ संपत्ति वैध रूप से अर्जित की गई थी और बैंकिंग चैनलों के माध्यम से विदेशी मुद्रा में उसका भुगतान किया गया था।
यह मार्ग मूल रूप से विदेशी मुद्रा में भुगतान की गई राशि को कवर करता है। घरों के लिए, यह अधिकतम दो आवासीय संपत्तियों तक सीमित है। रिज़र्व बैंक का पुराना मास्टर सर्कुलर रेमिटेंस फैसिलिटीज़ पर कहता है कि मूल विदेशी मुद्रा राशि से अधिक का कोई भी हिस्सा NRO अकाउंट में जाता है और वार्षिक सीमा के तहत बाहर भेजा जाता है। मोहाली का एक फ्लैट जो सालों पहले रुपये की बचत से खरीदा गया था, मालिक के विदेश जाने से पहले, शुरू से ही NRO सीमा के अंतर्गत आता है।
टैक्स घोषणा के फॉर्म नंबर नए हैं
बैंक द्वारा पैसा भेजने से पहले, आयकर विभाग एक घोषणा चाहता है। उसके फॉर्म के नोट्स कहते हैं कि Form 15CA अब Form No. 145 है और Form 15CB अब Form No. 146 है, दोनों Income tax Rules, 2026 के Rule 220 के तहत, जिसने Rule 37BB का स्थान लिया।
Form No. 145 प्रेषक की घोषणा है, जो पैसा जाने से पहले ऑनलाइन दाखिल की जाती है। Form No. 146 एक चार्टर्ड अकाउंटेंट का प्रमाणपत्र है कि प्रेषण कर योग्य है या नहीं, और यह बड़े कर योग्य मामलों में Form No. 145 के Part C को दाखिल करने से पहले आवश्यक है। विभाग के नोट्स कहते हैं कि एक Form No. 146 का उपयोग केवल एक Form No. 145 के लिए किया जा सकता है, और प्रत्येक घोषणा को एक छोटी अवधि के भीतर वापस लिया जा सकता है लेकिन कभी संपादित नहीं किया जा सकता।
रजिस्ट्री के चरण में खरीदार ने जो काटा, वह एक अलग मामला है, जिसे हमारे लेख विदेश में रहने वाले विक्रेताओं से खरीदारों के लिए नया TDS फाइलिंग नियम में कवर किया गया है।
बैंक शाखा क्या देखती है
जिस शाखा में NRO अकाउंट है, वही अधिकृत डीलर है जो पैसा भेजती है। रिज़र्व बैंक के पाठ और कर फॉर्म उन कागजातों की ओर इशारा करते हैं जिनसे यह काम करती है: मोहाली, खरड़ या डेरा बस्सी कार्यालय से रजिस्टर्ड सेल डीड, संपत्ति के लिए मूल भुगतान कैसे किया गया इसका प्रमाण, जहाँ आवश्यक हो वहाँ अकाउंटेंट के Form No. 146 के साथ Form No. 145 की पावती, और NRO वचनपत्र। विभाग के नोट्स बैंक के अपने रेमिटेंस फॉर्म का भी उल्लेख करते हैं, जिसे Form A two कहा जाता है।
GMADA प्लॉट या किसी बिल्डर से एक बार खरीदे गए फ्लैट के लिए, मूल भुगतान का प्रमाण अक्सर सबसे अधिक मायने रखता है। जिस विक्रेता ने सालों पहले NRE अकाउंट से भुगतान किया था, वह बैंक स्टेटमेंट रखता है। जिसने रेसिडेंट अकाउंट से रुपये में भुगतान किया, वह NRO सीमा के अंतर्गत आता है।
इससे विदेश में रहने वाले विक्रेता का क्या होता है
मोहाली की संपत्ति से बिक्री का पैसा विक्रेता के देश तक दो रास्तों में से एक से पहुँचता है। विदेशी पैसे से खरीदी गई संपत्ति उतनी तक वापस जा सकती है जितना अंदर लाया गया था, अधिकतम दो घरों के लिए। बाकी सब कुछ रिज़र्व बैंक के मास्टर डायरेक्शन में वार्षिक NRO सीमा के तहत चलता है। किसी भी तरह, बैंक को पहले नए फॉर्म नंबरों पर टैक्स घोषणा चाहिए।
संबंधित पठन
- विदेश से मोहाली संपत्ति बेचना: खरीदारों के लिए TDS नियम
- एक बार NRI विदेशी नागरिकता ले ले तो संपत्ति नियम
- विदेश में रहने वाले मालिकों के लिए मोहाली संपत्ति कर
- एक NRI मोहाली में क्या खरीद सकता है
स्रोत: हम जो स्रोत उपयोग करते हैं, वे हमारे Editorial Sources पेज पर सूचीबद्ध हैं।
यह लेख भारतीय रिज़र्व बैंक और आयकर विभाग के प्रकाशित नियमों का वर्णन करता है। यहाँ कुछ भी कानूनी या कर सलाह नहीं है, और प्रत्येक प्रेषण अपने स्वयं के कागजातों और बैंक की जाँचों पर निर्भर करता है।
ਟੋਰਾਂਟੋ ਜਾਂ ਕੈਲੀਫੋਰਨੀਆ ਵਿੱਚ ਵੱਸਿਆ ਕੋਈ ਮਾਲਕ ਜਦੋਂ ਮੋਹਾਲੀ ਵਿੱਚ ਪਲਾਟ ਜਾਂ ਫਲੈਟ ਵੇਚਦਾ ਹੈ, ਤਾਂ ਉਸਨੂੰ ਪਤਾ ਲੱਗਦਾ ਹੈ ਕਿ ਰਜਿਸਟਰੀ ਕਰਵਾਉਣਾ ਅੱਧਾ ਕੰਮ ਹੀ ਹੈ। ਵਿਕਰੀ ਦਾ ਪੈਸਾ ਭਾਰਤ ਵਿੱਚ ਰੁਪਏ ਵਿੱਚ ਆਉਂਦਾ ਹੈ। ਇਸਨੂੰ ਵਿਦੇਸ਼ ਵਿੱਚ ਬੈਂਕ ਖਾਤੇ ਤੱਕ ਪਹੁੰਚਾਉਣ ਲਈ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਕਾਨੂੰਨਾਂ ਦਾ ਵੱਖਰਾ ਸੈੱਟ ਲਾਗੂ ਹੁੰਦਾ ਹੈ, ਅਤੇ ਇਹ ਨਿਯਮ ਸਿਰਫ਼ ਇਸ ਲਈ ਲਾਗੂ ਹੁੰਦੇ ਹਨ ਕਿਉਂਕਿ ਵੇਚਣ ਵਾਲਾ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਰਹਿੰਦਾ ਹੈ।
ਵਿਕਰੀ ਮੋਹਾਲੀ ਵਿੱਚ ਰਜਿਸਟਰ ਹੁੰਦੀ ਹੈ ਅਤੇ ਪੈਸਾ ਪਹਿਲਾਂ ਭਾਰਤ ਵਿੱਚ ਹੀ ਰਹਿੰਦਾ ਹੈ
ਮੋਹਾਲੀ ਦੀ ਵਿਕਰੀ ਅਜੇ ਵੀ ਸਬ ਰਜਿਸਟਰਾਰ ਦੇ ਦਫ਼ਤਰ ਵਿੱਚ ਖ਼ਤਮ ਹੁੰਦੀ ਹੈ, ਮੋਹਾਲੀ, ਖਰੜ ਜਾਂ ਡੇਰਾ ਬੱਸੀ ਵਿੱਚ, ਇਸ ਗੱਲ 'ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ ਕਿ ਜਾਇਦਾਦ ਕਿੱਥੇ ਹੈ। ਵਿਦੇਸ਼ ਵਿੱਚ ਵੱਸਿਆ ਵੇਚਣ ਵਾਲਾ ਜਾਂ ਤਾਂ ਰਜਿਸਟਰੀ ਲਈ ਖ਼ੁਦ ਆਉਂਦਾ ਹੈ ਜਾਂ ਕਿਸੇ ਨੁਮਾਇੰਦੇ ਰਾਹੀਂ ਕੰਮ ਕਰਵਾਉਂਦਾ ਹੈ। ਖ਼ਰੀਦਦਾਰ ਕੀਮਤ ਭਾਰਤ ਵਿੱਚ ਬੈਂਕ ਖਾਤੇ ਵਿੱਚ ਜਮ੍ਹਾਂ ਕਰਦਾ ਹੈ।
ਵਿਦੇਸ਼ ਵਿੱਚ ਵੱਸੇ ਵੇਚਣ ਵਾਲੇ ਲਈ, ਉਹ ਖਾਤਾ normally ਇੱਕ ਨਾਨ ਰੈਜ਼ੀਡੈਂਟ ਆਰਡੀਨਰੀ ਖਾਤਾ ਹੁੰਦਾ ਹੈ, ਜਿਸਨੂੰ NRO ਖਾਤਾ ਕਿਹਾ ਜਾਂਦਾ ਹੈ। NRO ਖਾਤੇ ਵਿੱਚ ਪਿਆ ਪੈਸਾ ਮਾਲਕ ਦਾ ਹੁੰਦਾ ਹੈ ਪਰ ਇਸਨੂੰ ਸਿੱਧਾ ਬਾਹਰ ਨਹੀਂ ਭੇਜਿਆ ਜਾ ਸਕਦਾ। ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਬੈਂਕ ਨੂੰ ਇਸਨੂੰ ਵਿਦੇਸ਼ ਭੇਜਣ ਦੀ ਇਜਾਜ਼ਤ ਸਿਰਫ਼ ਸੀਮਾਵਾਂ ਦੇ ਅੰਦਰ ਹੀ ਦਿੰਦਾ ਹੈ, ਅਤੇ ਸਿਰਫ਼ ਉਸ ਕਾਗਜ਼ੀ ਕਾਰਵਾਈ ਤੋਂ ਬਾਅਦ ਜੋ ਭਾਰਤ ਵਿੱਚ ਰਹਿੰਦਾ ਵੇਚਣ ਵਾਲਾ ਕਦੇ ਨਹੀਂ ਦੇਖਦਾ।
NRO ਖਾਤੇ ਤੋਂ ਭੇਜੇ ਜਾਣ ਵਾਲੇ ਪੈਸੇ 'ਤੇ ਸਾਲਾਨਾ ਸੀਮਾ
ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਰੈਮਿਟੈਂਸ ਆਫ਼ ਐਸੈਟਸ ਬਾਰੇ ਮਾਸਟਰ ਡਾਇਰੈਕਸ਼ਨ, ਜੋ ਇਸ ਸਾਲ ਉੱਨਤੀ ਜੂਨ ਨੂੰ ਅੱਪਡੇਟ ਹੋਈ, ਸੀਮਾ ਤੈਅ ਕਰਦੀ ਹੈ। ਬੈਂਕ NRI ਅਤੇ PIO ਨੂੰ, "ਦਸਤਾਵੇਜ਼ੀ ਸਬੂਤ ਪੇਸ਼ ਕਰਨ 'ਤੇ, NRO ਬਕਾਇਆ ਜਾਂ ਜਾਇਦਾਦ ਦੀ ਵਿਕਰੀ ਦੀ ਰਕਮ ਵਿੱਚੋਂ, NRE ਅਤੇ SNRR ਖਾਤਿਆਂ ਵਿੱਚ ਤਬਦੀਲੀ ਸਮੇਤ, ਪ੍ਰਤੀ ਵਿੱਤੀ ਸਾਲ ਇੱਕ ਮਿਲੀਅਨ ਅਮਰੀਕੀ ਡਾਲਰ ਤੱਕ ਭੇਜਣ ਦੀ ਇਜਾਜ਼ਤ ਦੇ ਸਕਦੇ ਹਨ"। ਇਹੀ ਡਾਇਰੈਕਸ਼ਨ ਕਹਿੰਦੀ ਹੈ ਕਿ ਇਸ ਤੋਂ ਵੱਧ ਲਈ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਪਹਿਲਾਂ ਇਜਾਜ਼ਤ ਲੋੜੀਂਦੀ ਹੈ।
ਜੂਨ ਦੇ ਅੱਪਡੇਟ ਨੇ NRE ਖਾਤੇ ਵਿੱਚ ਤਬਦੀਲੀਆਂ ਨੂੰ ਵੀ ਇਸੇ ਸੀਮਾ ਦੇ ਅੰਦਰ ਲਿਆਂਦਾ। ਇਸ ਲਈ NRO ਤੋਂ NRE ਵਿੱਚ ਵਿਕਰੀ ਦਾ ਪੈਸਾ ਭੇਜਣਾ ਹੁਣ ਇਸਨੂੰ ਵਿਦੇਸ਼ ਭੇਜਣ ਦੇ ਬਰਾਬਰ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ। ਜਿੱਥੇ ਪੈਸਾ ਇੱਕ ਤੋਂ ਵੱਧ ਕਿਸ਼ਤਾਂ ਵਿੱਚ ਬਾਹਰ ਜਾਂਦਾ ਹੈ, ਡਾਇਰੈਕਸ਼ਨ ਕਹਿੰਦੀ ਹੈ ਕਿ ਉਹ ਸਾਰੇ ਇੱਕੋ ਬੈਂਕ ਰਾਹੀਂ ਜਾਣੇ ਚਾਹੀਦੇ ਹਨ।
ਜਦੋਂ ਪੈਸਾ NRO ਬਕਾਇਆ ਵਿੱਚੋਂ ਆਉਂਦਾ ਹੈ, ਤਾਂ ਬੈਂਕ ਖਾਤਾ ਧਾਰਕ ਤੋਂ ਇੱਕ ਹਲਫ਼ਨਾਮਾ ਲੈਂਦਾ ਹੈ। ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਸ਼ਬਦਾਂ ਵਿੱਚ, ਮਾਲਕ ਐਲਾਨ ਕਰਦਾ ਹੈ ਕਿ ਭੇਜੀ ਜਾਣ ਵਾਲੀ ਰਕਮ "ਭਾਰਤ ਵਿੱਚ ਜਾਇਜ਼ ਵਸੂਲੀਆਂ ਤੋਂ ਹੈ ਅਤੇ ਕਿਸੇ ਹੋਰ ਵਿਅਕਤੀ ਤੋਂ ਉਧਾਰ ਲੈ ਕੇ ਜਾਂ ਕਿਸੇ ਹੋਰ NRO ਖਾਤੇ ਤੋਂ ਤਬਦੀਲੀ ਕਰਕੇ ਨਹੀਂ"।
ਵਿਦੇਸ਼ ਦੇ ਪੈਸੇ ਨਾਲ ਪਹਿਲਾਂ ਖ਼ਰੀਦੀ ਜਾਇਦਾਦ ਦਾ ਆਪਣਾ ਰਸਤਾ ਹੈ
ਵਿਦੇਸ਼ ਤੋਂ ਭੇਜੇ ਪੈਸੇ ਨਾਲ, ਜਾਂ NRE ਜਾਂ FCNR ਖਾਤੇ ਵਿੱਚੋਂ ਅਦਾ ਕੀਤੇ ਪੈਸੇ ਨਾਲ ਖ਼ਰੀਦਿਆ ਪਲਾਟ ਜਾਂ ਫਲੈਟ ਵੱਖਰੇ ਤੌਰ 'ਤੇ ਵੇਖਿਆ ਜਾਂਦਾ ਹੈ। ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਜੰਗਮ ਜਾਇਦਾਦ ਬਾਰੇ FAQ, ਨਾਨ ਡੈੱਟ ਇੰਸਟਰੂਮੈਂਟਸ ਲਈ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮਾਂ ਦਾ ਹਵਾਲਾ ਦਿੰਦੇ ਹੋਏ, ਵਿਕਰੀ ਦੀ ਰਕਮ ਦੀ ਵਾਪਸੀ ਦੀ ਇਜਾਜ਼ਤ ਦਿੰਦੀ ਹੈ ਜਿੱਥੇ ਜਾਇਦਾਦ ਕਾਨੂੰਨੀ ਤੌਰ 'ਤੇ ਹਾਸਲ ਕੀਤੀ ਗਈ ਸੀ ਅਤੇ ਬੈਂਕਿੰਗ ਚੈਨਲਾਂ ਰਾਹੀਂ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਵਿੱਚ ਅਦਾ ਕੀਤੀ ਗਈ ਸੀ।
ਉਹ ਰਸਤਾ ਅਸਲ ਵਿੱਚ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਵਿੱਚ ਅਦਾ ਕੀਤੀ ਗਈ ਰਕਮ ਨੂੰ ਕਵਰ ਕਰਦਾ ਹੈ। ਘਰਾਂ ਲਈ, ਇਹ ਦੋ ਤੋਂ ਵੱਧ ਰਿਹਾਇਸ਼ੀ ਜਾਇਦਾਦਾਂ ਤੱਕ ਸੀਮਤ ਨਹੀਂ ਹੈ। ਰਿਜ਼ਰਵ ਬੈਂਕ ਦਾ ਪੁਰਾਣਾ ਮਾਸਟਰ ਸਰਕੂਲਰ ਰੈਮਿਟੈਂਸ ਸੁਵਿਧਾਵਾਂ ਬਾਰੇ ਅੱਗੇ ਕਹਿੰਦਾ ਹੈ ਕਿ ਅਸਲ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਰਕਮ ਤੋਂ ਵੱਧ ਕੁਝ ਵੀ NRO ਖਾਤੇ ਵਿੱਚ ਜਾਂਦਾ ਹੈ ਅਤੇ ਸਾਲਾਨਾ ਸੀਮਾ ਦੇ ਅੰਦਰ ਬਾਹਰ ਜਾਂਦਾ ਹੈ। ਮੋਹਾਲੀ ਦਾ ਫਲੈਟ ਜੋ ਕਈ ਸਾਲ ਪਹਿਲਾਂ ਰੁਪਏ ਦੀ ਬੱਚਤ ਨਾਲ ਖ਼ਰੀਦਿਆ ਗਿਆ ਸੀ, ਮਾਲਕ ਦੇ ਵਿਦੇਸ਼ ਜਾਣ ਤੋਂ ਪਹਿਲਾਂ, ਸ਼ੁਰੂ ਤੋਂ ਹੀ NRO ਸੀਮਾ ਦੇ ਅੰਦਰ ਆਉਂਦਾ ਹੈ।
ਟੈਕਸ ਐਲਾਨ ਦੇ ਨਵੇਂ ਫਾਰਮ ਨੰਬਰ ਹਨ
ਬੈਂਕ ਦੇ ਪੈਸਾ ਭੇਜਣ ਤੋਂ ਪਹਿਲਾਂ, ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਇੱਕ ਐਲਾਨ ਚਾਹੁੰਦਾ ਹੈ। ਇਸਦੇ ਫਾਰਮ ਨੋਟਸ ਕਹਿੰਦੇ ਹਨ ਕਿ ਫਾਰਮ 15CA ਹੁਣ ਫਾਰਮ ਨੰਬਰ 145 ਹੈ ਅਤੇ ਫਾਰਮ 15CB ਹੁਣ ਫਾਰਮ ਨੰਬਰ 146 ਹੈ, ਦੋਵੇਂ ਆਮਦਨ ਕਰ ਨਿਯਮ, 2026 ਦੇ ਨਿਯਮ 220 ਦੇ ਅਧੀਨ, ਜਿਸਨੇ ਨਿਯਮ 37BB ਦੀ ਥਾਂ ਲਈ।
ਫਾਰਮ ਨੰਬਰ 145 ਭੇਜਣ ਵਾਲੇ ਦਾ ਐਲਾਨ ਹੈ, ਜੋ ਪੈਸਾ ਜਾਣ ਤੋਂ ਪਹਿਲਾਂ ਆਨਲਾਈਨ ਦਾਖਲ ਕੀਤਾ ਜਾਂਦਾ ਹੈ। ਫਾਰਮ ਨੰਬਰ 146 ਇੱਕ ਚਾਰਟਰਡ ਅਕਾਊਂਟੈਂਟ ਦਾ ਸਰਟੀਫਿਕੇਟ ਹੈ ਕਿ ਭੇਜੀ ਜਾਣ ਵਾਲੀ ਰਕਮ 'ਤੇ ਟੈਕਸ ਲੱਗਦਾ ਹੈ ਜਾਂ ਨਹੀਂ, ਅਤੇ ਇਹ ਵੱਡੇ ਟੈਕਸ ਯੋਗ ਕੇਸਾਂ ਵਿੱਚ ਫਾਰਮ ਨੰਬਰ 145 ਦੇ ਭਾਗ C ਨੂੰ ਦਾਖਲ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਲੋੜੀਂਦਾ ਹੈ। ਵਿਭਾਗ ਦੇ ਨੋਟਸ ਕਹਿੰਦੇ ਹਨ ਕਿ ਇੱਕ ਫਾਰਮ ਨੰਬਰ 146 ਸਿਰਫ਼ ਇੱਕ ਫਾਰਮ ਨੰਬਰ 145 ਲਈ ਵਰਤਿਆ ਜਾ ਸਕਦਾ ਹੈ, ਅਤੇ ਇਹ ਕਿ ਹਰ ਐਲਾਨ ਇੱਕ ਛੋਟੀ ਵਿੰਡੋ ਦੇ ਅੰਦਰ ਵਾਪਸ ਲਿਆ ਜਾ ਸਕਦਾ ਹੈ ਪਰ ਕਦੇ ਸੋਧਿਆ ਨਹੀਂ ਜਾ ਸਕਦਾ।
ਖ਼ਰੀਦਦਾਰ ਨੇ ਰਜਿਸਟਰੀ ਪੜਾਅ 'ਤੇ ਜੋ ਕੱਟਿਆ, ਉਹ ਵੱਖਰੀ ਗੱਲ ਹੈ, ਜਿਸਦੀ ਚਰਚਾ ਸਾਡੇ ਵਿਦੇਸ਼ ਵਿੱਚ ਵੱਸੇ ਵੇਚਣ ਵਾਲਿਆਂ ਤੋਂ ਖ਼ਰੀਦਦਾਰਾਂ ਲਈ ਨਵੇਂ TDS ਭਰਨ ਦੇ ਨਿਯਮ ਵਾਲੇ ਲੇਖ ਵਿੱਚ ਕੀਤੀ ਗਈ ਹੈ।
ਬੈਂਕ ਸ਼ਾਖਾ ਕੀ ਵੇਖਦੀ ਹੈ
ਜਿਸ ਸ਼ਾਖਾ ਵਿੱਚ NRO ਖਾਤਾ ਹੈ, ਉਹ ਅਧਿਕਾਰਤ ਡੀਲਰ ਹੈ ਜੋ ਪੈਸਾ ਭੇਜਦੀ ਹੈ। ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਪਾਠ ਅਤੇ ਟੈਕਸ ਫਾਰਮ ਉਹਨਾਂ ਕਾਗਜ਼ਾਂ ਵੱਲ ਇਸ਼ਾਰਾ ਕਰਦੇ ਹਨ ਜਿਨ੍ਹਾਂ ਤੋਂ ਇਹ ਕੰਮ ਕਰਦੀ ਹੈ: ਮੋਹਾਲੀ, ਖਰੜ ਜਾਂ ਡੇਰਾ ਬੱਸੀ ਦਫ਼ਤਰ ਤੋਂ ਰਜਿਸਟਰਡ ਵਿਕਰੀ ਦਸਤਾਵੇਜ਼, ਜਾਇਦਾਦ ਪਹਿਲਾਂ ਕਿਵੇਂ ਅਦਾ ਕੀਤੀ ਗਈ ਸੀ ਦਾ ਸਬੂਤ, ਫਾਰਮ ਨੰਬਰ 145 ਦੀ ਪ੍ਰਾਪਤੀ ਜਿੱਥੇ ਲੋੜੀਂਦਾ ਹੋਵੇ ਅਕਾਊਂਟੈਂਟ ਦੇ ਫਾਰਮ ਨੰਬਰ 146 ਸਮੇਤ, ਅਤੇ NRO ਹਲਫ਼ਨਾਮਾ। ਵਿਭਾਗ ਦੇ ਨੋਟਸ ਵਿੱਚ ਬੈਂਕ ਦੇ ਆਪਣੇ ਰੈਮਿਟੈਂਸ ਫਾਰਮ ਦਾ ਵੀ ਜ਼ਿਕਰ ਹੈ, ਜਿਸਨੂੰ ਫਾਰਮ A two ਕਿਹਾ ਜਾਂਦਾ ਹੈ।
GMADA ਪਲਾਟ ਜਾਂ ਉਸ ਫਲੈਟ ਲਈ ਜੋ ਕਦੇ ਬਿਲਡਰ ਤੋਂ ਖ਼ਰੀਦਿਆ ਗਿਆ ਸੀ, ਅਸਲ ਭੁਗਤਾਨ ਦਾ ਸਬੂਤ ਅਕਸਰ ਸਭ ਤੋਂ ਵੱਧ ਮਾਇਨੇ ਰੱਖਦਾ ਹੈ। ਜੋ ਵੇਚਣ ਵਾਲਾ ਕਈ ਸਾਲ ਪਹਿਲਾਂ NRE ਖਾਤੇ ਤੋਂ ਅਦਾ ਕੀਤਾ ਸੀ, ਉਹ ਬੈਂਕ ਸਟੇਟਮੈਂਟ ਰੱਖਦਾ ਹੈ। ਜੋ ਰਿਹਾਇਸ਼ੀ ਖਾਤੇ ਤੋਂ ਰੁਪਏ ਵਿੱਚ ਅਦਾ ਕੀਤਾ ਸੀ, ਉਹ NRO ਸੀਮਾ ਦੇ ਅੰਦਰ ਆਉਂਦਾ ਹੈ।
ਇਸ ਨਾਲ ਵਿਦੇਸ਼ ਵਿੱਚ ਵੱਸੇ ਵੇਚਣ ਵਾਲੇ ਦਾ ਕੀ ਹਾਲ ਹੁੰਦਾ ਹੈ
ਮੋਹਾਲੀ ਦੀ ਜਾਇਦਾਦ ਤੋਂ ਵਿਕਰੀ ਦਾ ਪੈਸਾ ਵੇਚਣ ਵਾਲੇ ਦੇ ਦੇਸ਼ ਤੱਕ ਦੋ ਵਿੱਚੋਂ ਇੱਕ ਰਾਹੀਂ ਪਹੁੰਚਦਾ ਹੈ। ਵਿਦੇਸ਼ੀ ਪੈਸੇ ਨਾਲ ਖ਼ਰੀਦੀ ਜਾਇਦਾਦ ਵਾਪਸ ਉਸ ਰਕਮ ਤੱਕ ਜਾ ਸਕਦੀ ਹੈ ਜੋ ਅੰਦਰ ਲਿਆਂਦੀ ਗਈ ਸੀ, ਵੱਧ ਤੋਂ ਵੱਧ ਦੋ ਘਰਾਂ ਲਈ। ਬਾਕੀ ਸਭ ਕੁਝ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਮਾਸਟਰ ਡਾਇਰੈਕਸ਼ਨ ਵਿੱਚ ਸਾਲਾਨਾ NRO ਸੀਮਾ ਦੇ ਅੰਦਰ ਚਲਦਾ ਹੈ। ਦੋਵਾਂ ਤਰੀਕਿਆਂ ਵਿੱਚ ਬੈਂਕ ਨੂੰ ਪਹਿਲਾਂ ਨਵੇਂ ਫਾਰਮ ਨੰਬਰਾਂ 'ਤੇ ਟੈਕਸ ਐਲਾਨ ਦੀ ਲੋੜ ਹੁੰਦੀ ਹੈ।
ਸੰਬੰਧਿਤ ਪੜ੍ਹਤ
- ਵਿਦੇਸ਼ ਤੋਂ ਮੋਹਾਲੀ ਦੀ ਜਾਇਦਾਦ ਵੇਚਣਾ: ਖ਼ਰੀਦਦਾਰਾਂ ਲਈ TDS ਨਿਯਮ
- NRI ਵਿਦੇਸ਼ੀ ਨਾਗਰਿਕਤਾ ਲੈਣ ਤੋਂ ਬਾਅਦ ਜਾਇਦਾਦ ਦੇ ਨਿਯਮ
- ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਮਾਲਕਾਂ ਲਈ ਮੋਹਾਲੀ ਜਾਇਦਾਦ ਟੈਕਸ
- NRI ਮੋਹਾਲੀ ਵਿੱਚ ਕੀ ਖ਼ਰੀਦ ਸਕਦਾ ਹੈ
ਸਰੋਤ: ਅਸੀਂ ਜੋ ਸਰੋਤ ਵਰਤਦੇ ਹਾਂ ਉਹ ਸਾਡੇ ਐਡੀਟੋਰੀਅਲ ਸਰੋਤ ਪੰਨੇ 'ਤੇ ਦਰਜ ਹਨ।
ਇਹ ਲੇਖ ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਅਤੇ ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਦੇ ਪ੍ਰਕਾਸ਼ਿਤ ਨਿਯਮਾਂ ਦਾ ਵਰਣਨ ਕਰਦਾ ਹੈ। ਇੱਥੇ ਕੁਝ ਵੀ ਕਾਨੂੰਨੀ ਜਾਂ ਟੈਕਸ ਸਲਾਹ ਨਹੀਂ ਹੈ, ਅਤੇ ਹਰ ਭੇਜੀ ਜਾਣ ਵਾਲੀ ਰਕਮ ਆਪਣੇ ਕਾਗਜ਼ਾਂ ਅਤੇ ਬੈਂਕ ਦੀਆਂ ਜਾਂਚਾਂ 'ਤੇ ਨਿਰਭਰ ਕਰਦੀ ਹੈ।