
US citizens and green-card holders who rent out a flat or house in Mohali, Kharar or Zirakpur owe US tax on that rent as well as Indian tax. The India-US tax treaty lets India tax rent from property situated in India, and its saving clause lets the United States tax its citizens and residents as if the treaty had not come into effect. Relief comes through the US foreign tax credit, not an exemption.
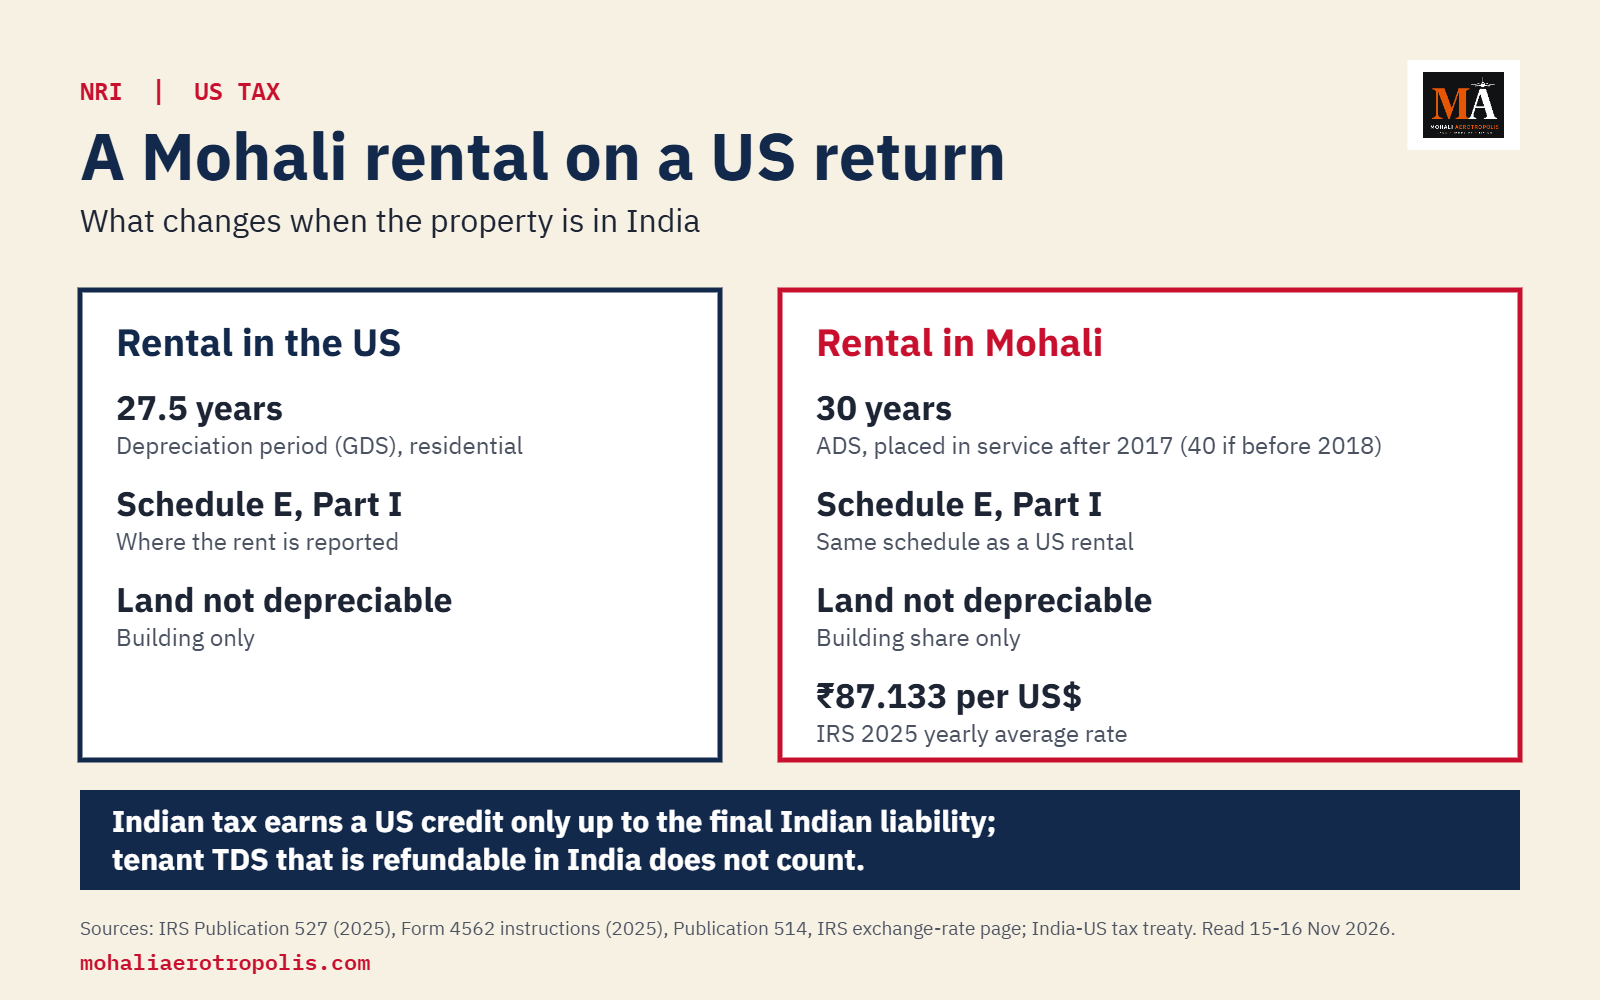
The US return also treats a Mohali rental differently from one in Texas or New Jersey. IRS rules require the alternative depreciation system (ADS) for tangible property used predominantly outside the United States, and the ADS period for residential rental property placed in service after 2017 is 30 years, against 27.5 years for a US rental. Depreciation an owner was allowed to claim reduces the cost base even if it was never claimed.
How the Mohali rent is reported
| Item | US rule | Official source |
|---|---|---|
| Where rent goes | Schedule E, Part I | IRS Publication 527 (2025) |
| Building, placed in service after 2017 | 30 years under ADS | IRS Form 4562 instructions (2025) |
| Building, placed in service before 2018 | 40 years under ADS | Publication 527, Table 2-1 |
| Convention | Mid-month | Publication 527 |
| Land | Not depreciable | Publication 527 |
| Expenses | Maintenance, insurance, taxes and interest deductible | Publication 527 |
| Rupee conversion | 2025 yearly average ₹87.133 per US dollar; spot rate on the date is the general rule | IRS exchange-rate page, updated 17 September 2026 |
| Form 8938 | Property held directly is not reported | IRS Form 8938 Q&A, updated 17 August 2026 |
A worked example
Rent of ₹30,000 a month comes to ₹3,60,000 a year. At the IRS 2025 yearly average of ₹87.133 per dollar, that is about $4,132 of gross rent on Schedule E. If the building share of the flat's cost, excluding land, is $60,000, a full year of ADS depreciation is $2,000; a 27.5-year US period would have given $2,182. These are illustrative figures, not taken from a source. For a flat, the cost has to be split between the building and the land share, since only the building is depreciated.
Indian tax and the US credit
1. India taxes the rent first. Article 6 of the treaty covers income from letting immovable property, and Article 25 says the United States shall allow a credit for income tax paid to India, subject to US law.
2. For the credit, rent is passive category income, and IRS Publication 514 lists the location of the property as the source factor for rents.
3. Only the legal and actual Indian liability qualifies. Publication 514 says the qualifying amount "is not necessarily the amount of tax withheld by the foreign country", and no credit is allowed for tax reasonably certain to be refunded on a claim. Tenants paying an NRI landlord deduct tax at source; where that deduction exceeds the tax finally due on the Indian return, the excess is refundable in India and does not count in the US.
4. Foreign taxes are converted at the rate on the date they were paid, unless the accrual exception applies, which uses the average rate for the year.
5. Form 1116 can be skipped only when all foreign income is passive, qualified foreign taxes are $300 or less ($600 on a joint return) and all of it is reported on a payee statement such as a Form 1099-DIV or 1099-INT.
Other filings
- Form 8938: a Mohali home held directly, whether lived in or let, is not a specified foreign financial asset. If it is held through a foreign company, partnership, trust or estate, the interest in that entity is reportable once the filing threshold is crossed.
- FBAR: the NRO or other Indian account into which the rent is paid can bring an FBAR filing, covered in our FBAR piece.
- Sale later: Publication 527 says the basis must be reduced by the full depreciation that could have been deducted, so skipped depreciation still raises the US gain when the home is sold. An incorrect amount may be corrected by an amended return or a change of accounting method.
Related reading
- Renting out a Mohali home from abroad: the tax the tenant deducts
- Mohali home sale tax paid in India can offset US tax
- Mohali rent can go into an NRE account after tax is settled
- NRI property investment in Mohali
Sources: The sources we use are listed on our Editorial Sources page.
This article is information, not legal, tax or investment advice. It is current as on 16 November 2026; the sources were read on 15 November and checked again on 16 November 2026.
जो US नागरिक और ग्रीन-कार्ड धारक मोहाली, खरड़ या ज़ीरकपुर में फ़्लैट या मकान किराए पर देते हैं, उन्हें उस किराए पर भारतीय टैक्स के साथ US टैक्स भी देना होता है। भारत-US टैक्स संधि भारत को भारत में स्थित संपत्ति के किराए पर टैक्स लगाने देती है, और उसका सेविंग क्लॉज़ अमेरिका को अपने नागरिकों और निवासियों पर ऐसे टैक्स लगाने देता है मानो संधि लागू ही न हुई हो। राहत छूट के रूप में नहीं, US फ़ॉरेन टैक्स क्रेडिट के ज़रिए मिलती है।
US रिटर्न में मोहाली का किराए का मकान टेक्सस या न्यू जर्सी के मकान से अलग तरह से देखा जाता है। IRS के नियम अमेरिका से बाहर मुख्य रूप से इस्तेमाल होने वाली मूर्त संपत्ति के लिए अल्टरनेटिव डेप्रिसिएशन सिस्टम (ADS) अनिवार्य करते हैं, और 2017 के बाद किराए पर दी गई आवासीय संपत्ति के लिए ADS अवधि 30 साल है, जबकि US के किराए के मकान के लिए 27.5 साल। जिस डेप्रिसिएशन का दावा मालिक कर सकता था, वह लागत आधार घटा देता है, भले ही दावा कभी न किया गया हो।
मोहाली का किराया कैसे दिखाया जाता है
| मद | US नियम | आधिकारिक स्रोत |
|---|---|---|
| किराया कहाँ जाता है | Schedule E, Part I | IRS Publication 527 (2025) |
| इमारत, 2017 के बाद किराए पर | ADS के तहत 30 साल | IRS Form 4562 निर्देश (2025) |
| इमारत, 2018 से पहले किराए पर | ADS के तहत 40 साल | Publication 527, Table 2-1 |
| कन्वेंशन | मिड-मंथ | Publication 527 |
| ज़मीन | डेप्रिसिएशन योग्य नहीं | Publication 527 |
| ख़र्च | रखरखाव, बीमा, टैक्स और ब्याज घटाए जा सकते हैं | Publication 527 |
| रुपये का रूपांतरण | 2025 का वार्षिक औसत ₹87.133 प्रति US डॉलर; सामान्य नियम उस दिन की स्पॉट दर | IRS एक्सचेंज-रेट पेज, 17 सितंबर 2026 को अपडेट |
| Form 8938 | सीधे रखी गई संपत्ति नहीं दिखानी होती | IRS Form 8938 Q&A, 17 अगस्त 2026 को अपडेट |
एक उदाहरण
₹30,000 महीने का किराया साल में ₹3,60,000 होता है। IRS के 2025 के वार्षिक औसत ₹87.133 प्रति डॉलर पर यह Schedule E पर लगभग $4,132 का सकल किराया है। अगर फ़्लैट की लागत में ज़मीन को छोड़कर इमारत का हिस्सा $60,000 है, तो ADS के तहत पूरे साल का डेप्रिसिएशन $2,000 है; 27.5 साल की US अवधि से यह $2,182 होता। ये आँकड़े केवल उदाहरण हैं, किसी स्रोत से नहीं लिए गए। फ़्लैट की लागत को इमारत और ज़मीन के हिस्से में बाँटना पड़ता है, क्योंकि डेप्रिसिएशन केवल इमारत पर मिलता है।
भारतीय टैक्स और US क्रेडिट
1. किराए पर पहले भारत टैक्स लगाता है। संधि का Article 6 अचल संपत्ति किराए पर देने से होने वाली आय पर लागू होता है, और Article 25 कहता है कि अमेरिका, US क़ानून के अधीन, भारत को दिए गए आयकर का क्रेडिट देगा।
2. क्रेडिट के लिए किराया पैसिव कैटेगरी आय है, और IRS Publication 514 किराए का स्रोत संपत्ति की जगह से तय करता है।
3. केवल वास्तविक और क़ानूनी भारतीय देनदारी ही मान्य है। Publication 514 कहता है कि मान्य राशि "ज़रूरी नहीं कि विदेशी देश द्वारा काटे गए टैक्स की राशि हो", और जिस टैक्स के दावा करने पर लौटाए जाने की लगभग निश्चितता हो उस पर क्रेडिट नहीं मिलता। NRI मकान-मालिक को किराया देने वाले किरायेदार स्रोत पर टैक्स काटते हैं; जहाँ यह कटौती भारतीय रिटर्न पर अंततः देय टैक्स से अधिक है, वहाँ अतिरिक्त राशि भारत में वापस मिल सकती है और US में नहीं गिनी जाती।
4. विदेशी टैक्स उस दिन की दर पर बदले जाते हैं जिस दिन वे चुकाए गए, जब तक एक्रूअल अपवाद लागू न हो, जिसमें साल की औसत दर ली जाती है।
5. Form 1116 तभी छोड़ा जा सकता है जब पूरी विदेशी आय पैसिव हो, मान्य विदेशी टैक्स $300 या उससे कम हों (संयुक्त रिटर्न पर $600) और सब कुछ Form 1099-DIV या 1099-INT जैसे पेयी स्टेटमेंट पर दर्ज हो।
अन्य फ़ाइलिंग
- Form 8938: सीधे रखा गया मोहाली का घर, चाहे उसमें रहते हों या किराए पर दिया हो, निर्दिष्ट विदेशी वित्तीय संपत्ति नहीं है। अगर यह किसी विदेशी कंपनी, पार्टनरशिप, ट्रस्ट या एस्टेट के ज़रिए रखा गया है, तो सीमा पार होने पर उस इकाई में हिस्सेदारी दिखानी होती है।
- FBAR: जिस NRO या अन्य भारतीय खाते में किराया आता है, उससे FBAR फ़ाइलिंग बन सकती है, जिस पर हमारा FBAR लेख है।
- बाद में बिक्री: Publication 527 कहता है कि आधार को उस पूरे डेप्रिसिएशन से घटाना होगा जो काटा जा सकता था, इसलिए छोड़ा गया डेप्रिसिएशन भी घर बिकने पर US लाभ बढ़ाता है। ग़लत राशि को संशोधित रिटर्न या अकाउंटिंग मेथड बदलकर सुधारा जा सकता है।
संबंधित लेख
- विदेश से मोहाली का घर किराए पर देना: किरायेदार कितना टैक्स काटता है
- मोहाली घर की बिक्री पर भारत में दिया टैक्स US टैक्स घटा सकता है
- टैक्स चुकाने के बाद मोहाली का किराया NRE खाते में जा सकता है
- मोहाली में NRI संपत्ति निवेश
स्रोत: हमारे स्रोतों की सूची हमारे Editorial Sources पेज पर है।
यह लेख केवल जानकारी है, क़ानूनी, टैक्स या निवेश सलाह नहीं। यह 16 नवंबर 2026 तक सही है; स्रोत 15 नवंबर को पढ़े गए और 16 नवंबर 2026 को दोबारा जाँचे गए।
ਜਿਹੜੇ US ਨਾਗਰਿਕ ਅਤੇ ਗ੍ਰੀਨ-ਕਾਰਡ ਧਾਰਕ ਮੋਹਾਲੀ, ਖਰੜ ਜਾਂ ਜ਼ੀਰਕਪੁਰ ਵਿੱਚ ਫ਼ਲੈਟ ਜਾਂ ਮਕਾਨ ਕਿਰਾਏ 'ਤੇ ਦਿੰਦੇ ਹਨ, ਉਨ੍ਹਾਂ ਨੂੰ ਉਸ ਕਿਰਾਏ 'ਤੇ ਭਾਰਤੀ ਟੈਕਸ ਦੇ ਨਾਲ US ਟੈਕਸ ਵੀ ਦੇਣਾ ਪੈਂਦਾ ਹੈ। ਭਾਰਤ-US ਟੈਕਸ ਸੰਧੀ ਭਾਰਤ ਨੂੰ ਭਾਰਤ ਵਿੱਚ ਸਥਿਤ ਜਾਇਦਾਦ ਦੇ ਕਿਰਾਏ 'ਤੇ ਟੈਕਸ ਲਾਉਣ ਦਿੰਦੀ ਹੈ, ਅਤੇ ਉਸ ਦੀ ਸੇਵਿੰਗ ਕਲਾਜ਼ ਅਮਰੀਕਾ ਨੂੰ ਆਪਣੇ ਨਾਗਰਿਕਾਂ ਅਤੇ ਵਸਨੀਕਾਂ 'ਤੇ ਇੰਝ ਟੈਕਸ ਲਾਉਣ ਦਿੰਦੀ ਹੈ ਜਿਵੇਂ ਸੰਧੀ ਲਾਗੂ ਹੀ ਨਾ ਹੋਈ ਹੋਵੇ। ਰਾਹਤ ਛੋਟ ਵਜੋਂ ਨਹੀਂ, US ਫ਼ੌਰਨ ਟੈਕਸ ਕ੍ਰੈਡਿਟ ਰਾਹੀਂ ਮਿਲਦੀ ਹੈ।
US ਰਿਟਰਨ ਵਿੱਚ ਮੋਹਾਲੀ ਦਾ ਕਿਰਾਏ ਵਾਲਾ ਮਕਾਨ ਟੈਕਸਸ ਜਾਂ ਨਿਊ ਜਰਸੀ ਦੇ ਮਕਾਨ ਨਾਲੋਂ ਵੱਖਰਾ ਵੇਖਿਆ ਜਾਂਦਾ ਹੈ। IRS ਦੇ ਨਿਯਮ ਅਮਰੀਕਾ ਤੋਂ ਬਾਹਰ ਮੁੱਖ ਤੌਰ 'ਤੇ ਵਰਤੀ ਜਾਣ ਵਾਲੀ ਠੋਸ ਜਾਇਦਾਦ ਲਈ ਅਲਟਰਨੇਟਿਵ ਡੈਪ੍ਰੀਸੀਏਸ਼ਨ ਸਿਸਟਮ (ADS) ਲਾਜ਼ਮੀ ਕਰਦੇ ਹਨ, ਅਤੇ 2017 ਤੋਂ ਬਾਅਦ ਕਿਰਾਏ 'ਤੇ ਦਿੱਤੀ ਰਿਹਾਇਸ਼ੀ ਜਾਇਦਾਦ ਲਈ ADS ਮਿਆਦ 30 ਸਾਲ ਹੈ, ਜਦਕਿ US ਦੇ ਕਿਰਾਏ ਵਾਲੇ ਮਕਾਨ ਲਈ 27.5 ਸਾਲ। ਜਿਸ ਡੈਪ੍ਰੀਸੀਏਸ਼ਨ ਦਾ ਦਾਅਵਾ ਮਾਲਕ ਕਰ ਸਕਦਾ ਸੀ, ਉਹ ਲਾਗਤ ਆਧਾਰ ਘਟਾ ਦਿੰਦਾ ਹੈ, ਭਾਵੇਂ ਦਾਅਵਾ ਕਦੇ ਨਾ ਕੀਤਾ ਗਿਆ ਹੋਵੇ।
ਮੋਹਾਲੀ ਦਾ ਕਿਰਾਇਆ ਕਿਵੇਂ ਦਿਖਾਇਆ ਜਾਂਦਾ ਹੈ
| ਮਦ | US ਨਿਯਮ | ਸਰਕਾਰੀ ਸਰੋਤ |
|---|---|---|
| ਕਿਰਾਇਆ ਕਿੱਥੇ ਜਾਂਦਾ ਹੈ | Schedule E, Part I | IRS Publication 527 (2025) |
| ਇਮਾਰਤ, 2017 ਤੋਂ ਬਾਅਦ ਕਿਰਾਏ 'ਤੇ | ADS ਤਹਿਤ 30 ਸਾਲ | IRS Form 4562 ਹਦਾਇਤਾਂ (2025) |
| ਇਮਾਰਤ, 2018 ਤੋਂ ਪਹਿਲਾਂ ਕਿਰਾਏ 'ਤੇ | ADS ਤਹਿਤ 40 ਸਾਲ | Publication 527, Table 2-1 |
| ਕਨਵੈਨਸ਼ਨ | ਮਿਡ-ਮੰਥ | Publication 527 |
| ਜ਼ਮੀਨ | ਡੈਪ੍ਰੀਸੀਏਸ਼ਨ ਯੋਗ ਨਹੀਂ | Publication 527 |
| ਖ਼ਰਚੇ | ਸਾਂਭ-ਸੰਭਾਲ, ਬੀਮਾ, ਟੈਕਸ ਅਤੇ ਵਿਆਜ ਘਟਾਏ ਜਾ ਸਕਦੇ ਹਨ | Publication 527 |
| ਰੁਪਏ ਦਾ ਬਦਲਾਅ | 2025 ਦੀ ਸਾਲਾਨਾ ਔਸਤ ₹87.133 ਪ੍ਰਤੀ US ਡਾਲਰ; ਆਮ ਨਿਯਮ ਉਸ ਦਿਨ ਦੀ ਸਪੌਟ ਦਰ | IRS ਐਕਸਚੇਂਜ-ਰੇਟ ਪੰਨਾ, 17 ਸਤੰਬਰ 2026 ਨੂੰ ਅੱਪਡੇਟ |
| Form 8938 | ਸਿੱਧੀ ਰੱਖੀ ਜਾਇਦਾਦ ਨਹੀਂ ਦਿਖਾਉਣੀ ਪੈਂਦੀ | IRS Form 8938 Q&A, 17 ਅਗਸਤ 2026 ਨੂੰ ਅੱਪਡੇਟ |
ਇੱਕ ਉਦਾਹਰਨ
₹30,000 ਮਹੀਨੇ ਦਾ ਕਿਰਾਇਆ ਸਾਲ ਵਿੱਚ ₹3,60,000 ਬਣਦਾ ਹੈ। IRS ਦੀ 2025 ਦੀ ਸਾਲਾਨਾ ਔਸਤ ₹87.133 ਪ੍ਰਤੀ ਡਾਲਰ 'ਤੇ ਇਹ Schedule E 'ਤੇ ਲਗਭਗ $4,132 ਦਾ ਕੁੱਲ ਕਿਰਾਇਆ ਹੈ। ਜੇ ਫ਼ਲੈਟ ਦੀ ਲਾਗਤ ਵਿੱਚ ਜ਼ਮੀਨ ਤੋਂ ਬਿਨਾਂ ਇਮਾਰਤ ਦਾ ਹਿੱਸਾ $60,000 ਹੈ, ਤਾਂ ADS ਤਹਿਤ ਪੂਰੇ ਸਾਲ ਦਾ ਡੈਪ੍ਰੀਸੀਏਸ਼ਨ $2,000 ਹੈ; 27.5 ਸਾਲ ਦੀ US ਮਿਆਦ ਨਾਲ ਇਹ $2,182 ਹੁੰਦਾ। ਇਹ ਅੰਕੜੇ ਸਿਰਫ਼ ਉਦਾਹਰਨ ਹਨ, ਕਿਸੇ ਸਰੋਤ ਤੋਂ ਨਹੀਂ ਲਏ ਗਏ। ਫ਼ਲੈਟ ਦੀ ਲਾਗਤ ਨੂੰ ਇਮਾਰਤ ਅਤੇ ਜ਼ਮੀਨ ਦੇ ਹਿੱਸੇ ਵਿੱਚ ਵੰਡਣਾ ਪੈਂਦਾ ਹੈ, ਕਿਉਂਕਿ ਡੈਪ੍ਰੀਸੀਏਸ਼ਨ ਸਿਰਫ਼ ਇਮਾਰਤ 'ਤੇ ਮਿਲਦਾ ਹੈ।
ਭਾਰਤੀ ਟੈਕਸ ਅਤੇ US ਕ੍ਰੈਡਿਟ
1. ਕਿਰਾਏ 'ਤੇ ਪਹਿਲਾਂ ਭਾਰਤ ਟੈਕਸ ਲਾਉਂਦਾ ਹੈ। ਸੰਧੀ ਦਾ Article 6 ਅਚੱਲ ਜਾਇਦਾਦ ਕਿਰਾਏ 'ਤੇ ਦੇਣ ਤੋਂ ਹੋਣ ਵਾਲੀ ਆਮਦਨ 'ਤੇ ਲਾਗੂ ਹੁੰਦਾ ਹੈ, ਅਤੇ Article 25 ਕਹਿੰਦਾ ਹੈ ਕਿ ਅਮਰੀਕਾ, US ਕਾਨੂੰਨ ਦੇ ਅਧੀਨ, ਭਾਰਤ ਨੂੰ ਦਿੱਤੇ ਆਮਦਨ ਟੈਕਸ ਦਾ ਕ੍ਰੈਡਿਟ ਦੇਵੇਗਾ।
2. ਕ੍ਰੈਡਿਟ ਲਈ ਕਿਰਾਇਆ ਪੈਸਿਵ ਕੈਟੇਗਰੀ ਆਮਦਨ ਹੈ, ਅਤੇ IRS Publication 514 ਕਿਰਾਏ ਦਾ ਸਰੋਤ ਜਾਇਦਾਦ ਦੀ ਥਾਂ ਤੋਂ ਤੈਅ ਕਰਦਾ ਹੈ।
3. ਸਿਰਫ਼ ਅਸਲ ਅਤੇ ਕਾਨੂੰਨੀ ਭਾਰਤੀ ਦੇਣਦਾਰੀ ਹੀ ਮੰਨੀ ਜਾਂਦੀ ਹੈ। Publication 514 ਕਹਿੰਦਾ ਹੈ ਕਿ ਯੋਗ ਰਕਮ "ਜ਼ਰੂਰੀ ਨਹੀਂ ਕਿ ਵਿਦੇਸ਼ੀ ਦੇਸ਼ ਵੱਲੋਂ ਕੱਟੇ ਟੈਕਸ ਦੀ ਰਕਮ ਹੋਵੇ", ਅਤੇ ਜਿਸ ਟੈਕਸ ਦੇ ਦਾਅਵੇ 'ਤੇ ਵਾਪਸ ਮਿਲਣ ਦੀ ਲਗਭਗ ਪੱਕੀ ਸੰਭਾਵਨਾ ਹੋਵੇ, ਉਸ 'ਤੇ ਕ੍ਰੈਡਿਟ ਨਹੀਂ ਮਿਲਦਾ। NRI ਮਕਾਨ-ਮਾਲਕ ਨੂੰ ਕਿਰਾਇਆ ਦੇਣ ਵਾਲੇ ਕਿਰਾਏਦਾਰ ਸਰੋਤ 'ਤੇ ਟੈਕਸ ਕੱਟਦੇ ਹਨ; ਜਿੱਥੇ ਇਹ ਕਟੌਤੀ ਭਾਰਤੀ ਰਿਟਰਨ 'ਤੇ ਆਖ਼ਰਕਾਰ ਬਣਦੇ ਟੈਕਸ ਤੋਂ ਵੱਧ ਹੈ, ਉੱਥੇ ਵਾਧੂ ਰਕਮ ਭਾਰਤ ਵਿੱਚ ਵਾਪਸ ਮਿਲ ਸਕਦੀ ਹੈ ਅਤੇ US ਵਿੱਚ ਨਹੀਂ ਗਿਣੀ ਜਾਂਦੀ।
4. ਵਿਦੇਸ਼ੀ ਟੈਕਸ ਉਸ ਦਿਨ ਦੀ ਦਰ 'ਤੇ ਬਦਲੇ ਜਾਂਦੇ ਹਨ ਜਿਸ ਦਿਨ ਉਹ ਭਰੇ ਗਏ, ਜਦ ਤੱਕ ਐਕਰੂਅਲ ਅਪਵਾਦ ਲਾਗੂ ਨਾ ਹੋਵੇ, ਜਿਸ ਵਿੱਚ ਸਾਲ ਦੀ ਔਸਤ ਦਰ ਲਈ ਜਾਂਦੀ ਹੈ।
5. Form 1116 ਤਾਂ ਹੀ ਛੱਡਿਆ ਜਾ ਸਕਦਾ ਹੈ ਜਦੋਂ ਸਾਰੀ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਪੈਸਿਵ ਹੋਵੇ, ਯੋਗ ਵਿਦੇਸ਼ੀ ਟੈਕਸ $300 ਜਾਂ ਘੱਟ ਹੋਣ (ਸਾਂਝੀ ਰਿਟਰਨ 'ਤੇ $600) ਅਤੇ ਸਭ ਕੁਝ Form 1099-DIV ਜਾਂ 1099-INT ਵਰਗੀ ਪੇਈ ਸਟੇਟਮੈਂਟ 'ਤੇ ਦਰਜ ਹੋਵੇ।
ਹੋਰ ਫ਼ਾਈਲਿੰਗ
- Form 8938: ਸਿੱਧਾ ਰੱਖਿਆ ਮੋਹਾਲੀ ਦਾ ਘਰ, ਭਾਵੇਂ ਉਸ ਵਿੱਚ ਰਹਿੰਦੇ ਹੋਣ ਜਾਂ ਕਿਰਾਏ 'ਤੇ ਦਿੱਤਾ ਹੋਵੇ, ਨਿਰਧਾਰਤ ਵਿਦੇਸ਼ੀ ਵਿੱਤੀ ਸੰਪਤੀ ਨਹੀਂ ਹੈ। ਜੇ ਇਹ ਕਿਸੇ ਵਿਦੇਸ਼ੀ ਕੰਪਨੀ, ਪਾਰਟਨਰਸ਼ਿਪ, ਟਰੱਸਟ ਜਾਂ ਐਸਟੇਟ ਰਾਹੀਂ ਰੱਖਿਆ ਹੈ, ਤਾਂ ਹੱਦ ਪਾਰ ਹੋਣ 'ਤੇ ਉਸ ਇਕਾਈ ਵਿੱਚ ਹਿੱਸੇਦਾਰੀ ਦਿਖਾਉਣੀ ਪੈਂਦੀ ਹੈ।
- FBAR: ਜਿਸ NRO ਜਾਂ ਹੋਰ ਭਾਰਤੀ ਖਾਤੇ ਵਿੱਚ ਕਿਰਾਇਆ ਆਉਂਦਾ ਹੈ, ਉਸ ਨਾਲ FBAR ਫ਼ਾਈਲਿੰਗ ਬਣ ਸਕਦੀ ਹੈ, ਜਿਸ ਬਾਰੇ ਸਾਡਾ FBAR ਲੇਖ ਹੈ।
- ਬਾਅਦ ਵਿੱਚ ਵਿਕਰੀ: Publication 527 ਕਹਿੰਦਾ ਹੈ ਕਿ ਆਧਾਰ ਨੂੰ ਉਸ ਪੂਰੇ ਡੈਪ੍ਰੀਸੀਏਸ਼ਨ ਨਾਲ ਘਟਾਉਣਾ ਪਵੇਗਾ ਜੋ ਕੱਟਿਆ ਜਾ ਸਕਦਾ ਸੀ, ਇਸ ਲਈ ਛੱਡਿਆ ਡੈਪ੍ਰੀਸੀਏਸ਼ਨ ਵੀ ਘਰ ਵਿਕਣ 'ਤੇ US ਮੁਨਾਫ਼ਾ ਵਧਾਉਂਦਾ ਹੈ। ਗ਼ਲਤ ਰਕਮ ਨੂੰ ਸੋਧੀ ਰਿਟਰਨ ਜਾਂ ਅਕਾਊਂਟਿੰਗ ਤਰੀਕਾ ਬਦਲ ਕੇ ਠੀਕ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ।
ਸਬੰਧਤ ਲੇਖ
- ਵਿਦੇਸ਼ ਤੋਂ ਮੋਹਾਲੀ ਦਾ ਘਰ ਕਿਰਾਏ 'ਤੇ ਦੇਣਾ: ਕਿਰਾਏਦਾਰ ਕਿੰਨਾ ਟੈਕਸ ਕੱਟਦਾ ਹੈ
- ਮੋਹਾਲੀ ਘਰ ਦੀ ਵਿਕਰੀ 'ਤੇ ਭਾਰਤ ਵਿੱਚ ਦਿੱਤਾ ਟੈਕਸ US ਟੈਕਸ ਘਟਾ ਸਕਦਾ ਹੈ
- ਟੈਕਸ ਭਰਨ ਤੋਂ ਬਾਅਦ ਮੋਹਾਲੀ ਦਾ ਕਿਰਾਇਆ NRE ਖਾਤੇ ਵਿੱਚ ਜਾ ਸਕਦਾ ਹੈ
- ਮੋਹਾਲੀ ਵਿੱਚ NRI ਜਾਇਦਾਦ ਨਿਵੇਸ਼
ਸਰੋਤ: ਸਾਡੇ ਸਰੋਤਾਂ ਦੀ ਸੂਚੀ ਸਾਡੇ Editorial Sources ਪੰਨੇ 'ਤੇ ਹੈ।
ਇਹ ਲੇਖ ਸਿਰਫ਼ ਜਾਣਕਾਰੀ ਹੈ, ਕਾਨੂੰਨੀ, ਟੈਕਸ ਜਾਂ ਨਿਵੇਸ਼ ਸਲਾਹ ਨਹੀਂ। ਇਹ 16 ਨਵੰਬਰ 2026 ਤੱਕ ਸਹੀ ਹੈ; ਸਰੋਤ 15 ਨਵੰਬਰ ਨੂੰ ਪੜ੍ਹੇ ਗਏ ਅਤੇ 16 ਨਵੰਬਰ 2026 ਨੂੰ ਦੁਬਾਰਾ ਜਾਂਚੇ ਗਏ।