
An owner who lives in Toronto or Birmingham and lets out a flat in Mohali has to give the tenant a bank account for the rent. Many owners assume the rent can only go into a non-resident ordinary account, known as an NRO account. They also assume the money is then stuck behind the yearly ceiling on NRO remittances. The Reserve Bank's rules say something more useful. Rent is current income, and current income can also be credited to a non-resident external account, known as an NRE account, once the bank is satisfied about it.
A resident landlord in Mohali never faces this choice. NRE and NRO accounts exist only for people who live outside India, and the rules on which one may receive the rent apply only to them.
The two accounts in brief
Both accounts are rupee accounts held with a bank in India. The difference is where the money in them may go.
An NRE account holds money that is treated as already belonging abroad. The balance and the interest on it can be sent out of India freely. The Foreign Exchange Management Deposit Regulations of two thousand and sixteen set out the account in their first schedule.
An NRO account holds money earned or held in India. Its balance can be sent abroad only within the limit set in the Reserve Bank's Master Direction, and only with the tax paperwork. The bank holding the account can confirm that limit as it currently stands. The third schedule of the same regulations governs it.
What the rules allow for rent
The first schedule lists the credits an NRE account may receive. One item reads: "Current income in India due to the account holder, subject to payment of applicable taxes in India".
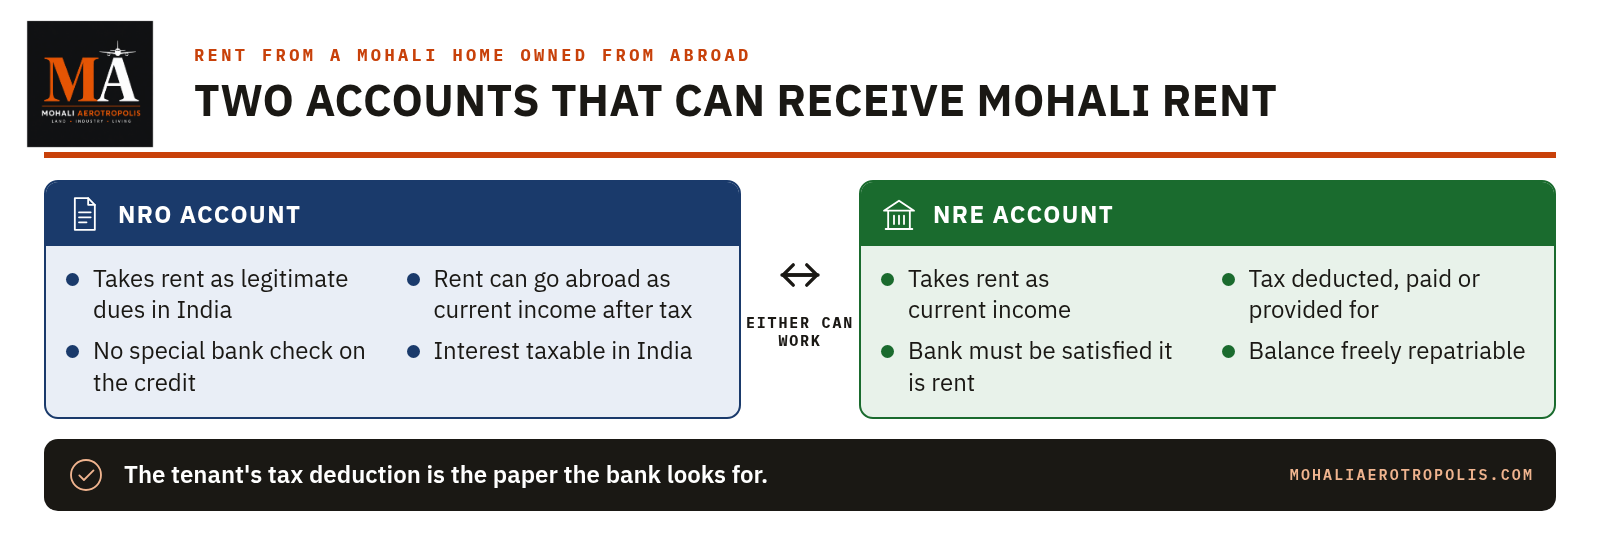
The Reserve Bank's Master Direction on deposits and accounts, updated in September this year, spells out what that means. Paragraph four point seven says that "current income like rent, dividend, pension, interest etc. will be construed as a permissible credit to the NRE account". It adds a proviso. The bank, which the direction calls the authorised dealer, has to be satisfied that the credit is the account holder's current income, and that income tax on it has been deducted or paid, or provided for.
So rent from a Mohali flat is named in the direction itself. It can be credited to an NRE account if two conditions are met. The bank has to be satisfied that the money is the owner's current income. Income tax on it has to have been dealt with.
What the rules allow for an NRO account
The third schedule lets an NRO account receive "legitimate dues in India of the account holder". Rent owed by a tenant fits that description, and an NRO account is the simpler home for it. The bank needs no particular satisfaction to accept a credit of rupees earned in India.
The same schedule lets the owner send current income abroad from an NRO account. Its list of debits includes "remittance outside India of current income in India of the account holder net of applicable taxes". Rent is current income, so rent sitting in an NRO account can also go abroad once tax is settled. The limit the Master Direction sets on remitting NRO balances is a separate matter, and current income has its own line in the schedule.
Why the choice still matters
If rent can go abroad from either account, the difference lies in the paperwork and in how the money is treated once it has landed.
Rent credited to an NRE account becomes part of a balance that is freely repatriable. Interest on an NRE balance is also left out of taxable income in India for an individual who is a person resident outside India under the foreign exchange law, or who has the Reserve Bank's permission to keep the account. The Income Tax Act of nineteen sixty one gave this exemption in section ten, sub-section four, clause two. The Income Tax Department's guidance for non-residents states that the Income Tax Act of two thousand and twenty five keeps it, in its fourth schedule, on the same conditions. Rent in an NRO account stays in an account whose interest is taxable, and each remittance of it abroad goes through the bank's process for current income.
The NRE route carries more checks at the start. The bank has to be satisfied that each credit is rent and that tax has been dealt with. The evidence that fits those conditions is the rent agreement and proof of the tax the tenant deducted. The Master Direction also allows a transfer from an NRO account to an NRE account, but only within the limit the Master Direction sets, so moving money that way counts against that limit. The bank can confirm the limit that applies.
Where the tenant's tax deduction fits
A tenant paying rent to a landlord who lives abroad has to deduct income tax before paying. An earlier piece on this site explains that rule. The deduction is what lets the bank be satisfied that tax has been dealt with, as the Master Direction requires. A tenant who pays the full rent with no deduction leaves the owner without the paper the bank will want for an NRE credit.
That makes the rent agreement and the tax certificates more than tenant paperwork. They are the documents that decide which account the owner can use.
A Mohali tenancy in practice
A typical Mohali case is a flat in one of the city's sectors or in a tower in Zirakpur or Kharar, let to a family through an agent while the owner lives abroad. The tenant transfers rent each month. The owner's choice of account has to be made before the first payment, because the tenant needs to know where to pay.
An owner who names an NRO account has the easier start and can still send the rent abroad as current income. An owner who names an NRE account gets a balance that is freely repatriable, at the cost of satisfying the bank each time. Either way, the rent goes to an account in the owner's own name. The Master Direction provides for a resident account to be designated as an NRO account when its holder becomes a non-resident, and rent paid into an old resident account raises its own problems with the bank.
What the rules leave open
The direction gives the bank the judgement. It does not say what proof is enough, and banks set their own requirements. The rules also say nothing about rent collected in cash by a caretaker or a relative and later deposited, which is harder to show as the owner's current income.
The tax side is also outside the scope of the foreign exchange rules. The deduction rate and the owner's return in India are separate questions, and so is any credit abroad for Indian tax.
The short answer
Rent from a Mohali home owned from abroad can go into an NRO account as dues in India, and can be sent abroad from there as current income once tax is settled. It can also go straight into an NRE account, because the Reserve Bank names rent as current income that an NRE account may receive, provided the bank is satisfied and tax has been dealt with. The second route asks for more paper and gives a freely repatriable balance.
Related reading
- Renting out a Mohali home from abroad: the tax the tenant deducts
- Taking Mohali sale money abroad: how NRI repatriation works now
Sources: The sources we use are listed on our Editorial Sources page.
This piece describes the published text of the Reserve Bank's deposit regulations and Master Direction as they apply to rent from Mohali property owned by people living abroad. Nothing here is legal or tax advice, and each account and tenancy turns on its own papers and facts.
टोरंटो या बर्मिंघम में रहने वाला मालिक जब मोहाली का फ़्लैट किराए पर देता है, तो उसे किरायेदार को किराए के लिए एक बैंक खाता देना होता है। कई मालिक मानते हैं कि किराया सिर्फ़ नॉन-रेज़िडेंट ऑर्डिनरी खाते यानी एनआरओ खाते में जा सकता है। वे यह भी मानते हैं कि फिर यह पैसा एनआरओ से भेजे जाने वाले पैसे की सालाना सीमा के पीछे अटक जाता है। रिज़र्व बैंक के नियम इससे ज़्यादा काम की बात कहते हैं। किराया चालू आय है, और चालू आय नॉन-रेज़िडेंट एक्सटर्नल खाते यानी एनआरई खाते में भी जमा हो सकती है, बशर्ते बैंक इससे संतुष्ट हो।
मोहाली में रहने वाले मकान मालिक के सामने यह सवाल कभी नहीं आता। एनआरई और एनआरओ खाते सिर्फ़ भारत से बाहर रहने वालों के लिए हैं, और किराया किस खाते में जा सकता है, ये नियम सिर्फ़ उन्हीं पर लागू होते हैं।
दोनों खाते संक्षेप में
दोनों खाते भारत के किसी बैंक में रखे रुपये के खाते हैं। फ़र्क़ यह है कि इनका पैसा कहाँ जा सकता है।
एनआरई खाते का पैसा ऐसा माना जाता है जैसे वह पहले से विदेश का हो। इसकी जमा राशि और उस पर ब्याज भारत से बाहर आज़ादी से भेजे जा सकते हैं। फ़ॉरेन एक्सचेंज मैनेजमेंट डिपॉज़िट रेगुलेशंस, दो हज़ार सोलह की पहली अनुसूची इस खाते के नियम देती है।
एनआरओ खाते में भारत में कमाया या रखा पैसा होता है। इसकी जमा राशि विदेश सिर्फ़ उस सीमा के भीतर भेजी जा सकती है जो रिज़र्व बैंक के मास्टर डायरेक्शन में तय है, और सिर्फ़ टैक्स के काग़ज़ों के साथ। खाता रखने वाला बैंक मौजूदा सीमा की पुष्टि कर सकता है। उन्हीं रेगुलेशंस की तीसरी अनुसूची इस पर लागू होती है।
किराए के लिए नियम क्या अनुमति देते हैं
पहली अनुसूची उन जमाओं की सूची देती है जो एनआरई खाते में आ सकती हैं। उसकी एक मद है: खाताधारक की भारत में देय चालू आय, भारत में लागू टैक्स चुकाने की शर्त पर।
रिज़र्व बैंक का जमा और खातों पर मास्टर डायरेक्शन, जो इस साल सितंबर में अपडेट हुआ, इसका मतलब साफ़ करता है। उसका पैरा चार दशमलव सात कहता है कि किराया, डिविडेंड, पेंशन, ब्याज जैसी चालू आय एनआरई खाते में अनुमत जमा मानी जाएगी। इसके साथ एक शर्त है। बैंक, जिसे डायरेक्शन ऑथराइज़्ड डीलर कहता है, को संतुष्ट होना चाहिए कि जमा खाताधारक की चालू आय है, और उस पर इनकम टैक्स काटा या चुकाया गया है, या उसका प्रावधान किया गया है।
इसलिए मोहाली के फ़्लैट का किराया डायरेक्शन में ख़ुद नाम से आता है। दो शर्तें पूरी हों तो यह एनआरई खाते में जमा हो सकता है। बैंक को संतुष्ट होना चाहिए कि पैसा मालिक की चालू आय है। उस पर इनकम टैक्स का निपटारा हो चुका हो।
एनआरओ खाते के लिए नियम क्या अनुमति देते हैं
तीसरी अनुसूची एनआरओ खाते को खाताधारक के भारत में वैध बकाये लेने देती है। किरायेदार से मिलने वाला किराया इस वर्णन में आता है, और एनआरओ खाता इसके लिए सरल जगह है। भारत में कमाए रुपयों की जमा स्वीकार करने के लिए बैंक को किसी ख़ास संतुष्टि की ज़रूरत नहीं होती।
यही अनुसूची मालिक को एनआरओ खाते से चालू आय विदेश भेजने देती है। उसकी निकासी की सूची में खाताधारक की भारत में चालू आय को लागू टैक्स काटकर भारत से बाहर भेजना शामिल है। किराया चालू आय है, इसलिए एनआरओ खाते में रखा किराया भी टैक्स के निपटारे के बाद विदेश जा सकता है। एनआरओ जमा विदेश भेजने पर मास्टर डायरेक्शन की सीमा एक अलग मामला है, और चालू आय की अनुसूची में अपनी अलग पंक्ति है।
चुनाव फिर भी क्यों मायने रखता है
अगर किराया दोनों खातों से विदेश जा सकता है, तो फ़र्क़ काग़ज़ी काम में है और इसमें कि पैसा पहुँचने के बाद उसे कैसे देखा जाता है।
एनआरई खाते में जमा किराया ऐसी राशि का हिस्सा बन जाता है जो आज़ादी से विदेश भेजी जा सकती है। एनआरई जमा पर ब्याज भारत में कर योग्य आय में नहीं जुड़ता, उस व्यक्ति के लिए जो विदेशी मुद्रा क़ानून के तहत भारत से बाहर का निवासी है, या जिसे रिज़र्व बैंक ने खाता रखने की अनुमति दी है। उन्नीस सौ इकसठ के इनकम टैक्स एक्ट ने यह छूट धारा दस, उपधारा चार, खंड दो में दी थी। इनकम टैक्स विभाग का अनिवासियों के लिए मार्गदर्शन कहता है कि दो हज़ार पच्चीस का इनकम टैक्स एक्ट इसे अपनी चौथी अनुसूची में उन्हीं शर्तों पर बनाए रखता है। एनआरओ खाते में किराया ऐसे खाते में रहता है जिसके ब्याज पर टैक्स लगता है, और उसे हर बार विदेश भेजने पर बैंक की चालू आय वाली प्रक्रिया से गुज़रना होता है।
एनआरई रास्ते में शुरुआत में ज़्यादा जाँच है। बैंक को संतुष्ट होना होता है कि हर जमा किराया है और टैक्स का निपटारा हुआ है। इन शर्तों पर खरा उतरने वाला सबूत किराया समझौता और किरायेदार द्वारा काटे गए टैक्स का प्रमाण है। मास्टर डायरेक्शन एनआरओ से एनआरई खाते में ट्रांसफ़र की भी अनुमति देता है, पर सिर्फ़ मास्टर डायरेक्शन की तय सीमा के भीतर, इसलिए इस तरह पैसा ले जाना उसी सीमा में गिना जाता है। लागू सीमा की पुष्टि बैंक कर सकता है।
किरायेदार की टैक्स कटौती कहाँ आती है
विदेश में रहने वाले मकान मालिक को किराया देने वाले किरायेदार को भुगतान से पहले इनकम टैक्स काटना होता है। इस साइट का एक पहले का लेख यह नियम समझाता है। यही कटौती बैंक को संतुष्ट होने देती है कि टैक्स का निपटारा हुआ है, जैसा मास्टर डायरेक्शन माँगता है। जो किरायेदार बिना कटौती पूरा किराया देता है, वह मालिक को उस काग़ज़ से वंचित कर देता है जो बैंक एनआरई जमा के लिए चाहेगा।
इससे किराया समझौता और टैक्स सर्टिफ़िकेट किरायेदार के काग़ज़ से ज़्यादा बन जाते हैं। यही दस्तावेज़ तय करते हैं कि मालिक कौन सा खाता इस्तेमाल कर सकता है।
व्यवहार में मोहाली की एक किरायेदारी
मोहाली का आम मामला शहर के किसी सेक्टर का फ़्लैट या ज़ीरकपुर या खरड़ के किसी टावर का फ़्लैट है, जो मालिक के विदेश में रहते किसी एजेंट के ज़रिये किसी परिवार को किराए पर दिया गया है। किरायेदार हर महीने किराया ट्रांसफ़र करता है। मालिक को खाते का चुनाव पहले भुगतान से पहले करना होता है, क्योंकि किरायेदार को पता होना चाहिए कि भुगतान कहाँ करना है।
एनआरओ खाता देने वाले मालिक की शुरुआत आसान होती है और वह फिर भी किराया चालू आय के रूप में विदेश भेज सकता है। एनआरई खाता देने वाले मालिक को आज़ादी से विदेश भेजी जा सकने वाली राशि मिलती है, हर बार बैंक को संतुष्ट करने की क़ीमत पर। दोनों ही सूरत में किराया मालिक के अपने नाम के खाते में जाता है। मास्टर डायरेक्शन यह व्यवस्था देता है कि खाताधारक के अनिवासी बनने पर रेज़िडेंट खाता एनआरओ खाता घोषित किया जाए, और पुराने रेज़िडेंट खाते में आया किराया बैंक के साथ अपनी अलग दिक़्क़तें खड़ी करता है।
नियम क्या खुला छोड़ते हैं
डायरेक्शन फ़ैसला बैंक पर छोड़ता है। यह नहीं बताता कि कितना सबूत काफ़ी है, और बैंक अपनी शर्तें तय करते हैं। नियम उस किराए के बारे में भी कुछ नहीं कहते जो किसी केयरटेकर या रिश्तेदार ने नक़द वसूला और बाद में जमा किया, जिसे मालिक की चालू आय दिखाना ज़्यादा मुश्किल है।
टैक्स का पहलू भी विदेशी मुद्रा नियमों के दायरे से बाहर है। कटौती की दर और भारत में मालिक का रिटर्न अलग सवाल हैं, और विदेश में भारतीय टैक्स का क्रेडिट भी।
छोटा जवाब
विदेश से रखे मोहाली के घर का किराया भारत में बकाये के रूप में एनआरओ खाते में जा सकता है, और टैक्स के निपटारे के बाद वहाँ से चालू आय के रूप में विदेश भेजा जा सकता है। यह सीधे एनआरई खाते में भी जा सकता है, क्योंकि रिज़र्व बैंक किराए को ऐसी चालू आय बताता है जो एनआरई खाते में आ सकती है, बशर्ते बैंक संतुष्ट हो और टैक्स का निपटारा हुआ हो। दूसरा रास्ता ज़्यादा काग़ज़ माँगता है और आज़ादी से विदेश भेजी जा सकने वाली राशि देता है।
संबंधित लेख
- Renting out a Mohali home from abroad: the tax the tenant deducts
- Taking Mohali sale money abroad: how NRI repatriation works now
स्रोत: हम जिन स्रोतों का उपयोग करते हैं, वे हमारे Editorial Sources पेज पर दिए गए हैं।
यह लेख विदेश में रहने वाले लोगों की मोहाली संपत्ति के किराए पर लागू रिज़र्व बैंक के डिपॉज़िट रेगुलेशंस और मास्टर डायरेक्शन के प्रकाशित पाठ का विवरण देता है। इसमें कुछ भी क़ानूनी या टैक्स सलाह नहीं है, और हर खाता और किरायेदारी अपने काग़ज़ों और तथ्यों पर निर्भर करती है।
ਟੋਰਾਂਟੋ ਜਾਂ ਬਰਮਿੰਘਮ ਵਿੱਚ ਰਹਿੰਦਾ ਮਾਲਕ ਜਦੋਂ ਮੋਹਾਲੀ ਦਾ ਫ਼ਲੈਟ ਕਿਰਾਏ ਉੱਤੇ ਦਿੰਦਾ ਹੈ, ਤਾਂ ਉਸਨੂੰ ਕਿਰਾਏਦਾਰ ਨੂੰ ਕਿਰਾਏ ਲਈ ਇੱਕ ਬੈਂਕ ਖਾਤਾ ਦੇਣਾ ਪੈਂਦਾ ਹੈ। ਕਈ ਮਾਲਕ ਮੰਨਦੇ ਹਨ ਕਿ ਕਿਰਾਇਆ ਸਿਰਫ਼ ਨਾਨ-ਰੈਜ਼ੀਡੈਂਟ ਆਰਡੀਨਰੀ ਖਾਤੇ ਯਾਨੀ ਐੱਨਆਰਓ ਖਾਤੇ ਵਿੱਚ ਜਾ ਸਕਦਾ ਹੈ। ਉਹ ਇਹ ਵੀ ਮੰਨਦੇ ਹਨ ਕਿ ਫਿਰ ਇਹ ਪੈਸਾ ਐੱਨਆਰਓ ਤੋਂ ਭੇਜੇ ਜਾਣ ਵਾਲੇ ਪੈਸੇ ਦੀ ਸਾਲਾਨਾ ਹੱਦ ਪਿੱਛੇ ਅਟਕ ਜਾਂਦਾ ਹੈ। ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਨਿਯਮ ਇਸ ਤੋਂ ਵੱਧ ਕੰਮ ਦੀ ਗੱਲ ਕਹਿੰਦੇ ਹਨ। ਕਿਰਾਇਆ ਚਾਲੂ ਆਮਦਨ ਹੈ, ਅਤੇ ਚਾਲੂ ਆਮਦਨ ਨਾਨ-ਰੈਜ਼ੀਡੈਂਟ ਐਕਸਟਰਨਲ ਖਾਤੇ ਯਾਨੀ ਐੱਨਆਰਈ ਖਾਤੇ ਵਿੱਚ ਵੀ ਜਮ੍ਹਾਂ ਹੋ ਸਕਦੀ ਹੈ, ਬਸ਼ਰਤੇ ਬੈਂਕ ਇਸ ਤੋਂ ਸੰਤੁਸ਼ਟ ਹੋਵੇ।
ਮੋਹਾਲੀ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਮਕਾਨ ਮਾਲਕ ਸਾਹਮਣੇ ਇਹ ਸਵਾਲ ਕਦੇ ਨਹੀਂ ਆਉਂਦਾ। ਐੱਨਆਰਈ ਅਤੇ ਐੱਨਆਰਓ ਖਾਤੇ ਸਿਰਫ਼ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਰਹਿਣ ਵਾਲਿਆਂ ਲਈ ਹਨ, ਅਤੇ ਕਿਰਾਇਆ ਕਿਸ ਖਾਤੇ ਵਿੱਚ ਜਾ ਸਕਦਾ ਹੈ, ਇਹ ਨਿਯਮ ਸਿਰਫ਼ ਉਨ੍ਹਾਂ ਉੱਤੇ ਲਾਗੂ ਹੁੰਦੇ ਹਨ।
ਦੋਵੇਂ ਖਾਤੇ ਸੰਖੇਪ ਵਿੱਚ
ਦੋਵੇਂ ਖਾਤੇ ਭਾਰਤ ਦੇ ਕਿਸੇ ਬੈਂਕ ਵਿੱਚ ਰੱਖੇ ਰੁਪਏ ਦੇ ਖਾਤੇ ਹਨ। ਫ਼ਰਕ ਇਹ ਹੈ ਕਿ ਇਨ੍ਹਾਂ ਦਾ ਪੈਸਾ ਕਿੱਥੇ ਜਾ ਸਕਦਾ ਹੈ।
ਐੱਨਆਰਈ ਖਾਤੇ ਦਾ ਪੈਸਾ ਇੰਝ ਮੰਨਿਆ ਜਾਂਦਾ ਹੈ ਜਿਵੇਂ ਉਹ ਪਹਿਲਾਂ ਹੀ ਵਿਦੇਸ਼ ਦਾ ਹੋਵੇ। ਇਸਦੀ ਜਮ੍ਹਾਂ ਰਕਮ ਅਤੇ ਉਸ ਉੱਤੇ ਵਿਆਜ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਆਜ਼ਾਦੀ ਨਾਲ ਭੇਜੇ ਜਾ ਸਕਦੇ ਹਨ। ਫ਼ਾਰੇਨ ਐਕਸਚੇਂਜ ਮੈਨੇਜਮੈਂਟ ਡਿਪਾਜ਼ਿਟ ਰੈਗੂਲੇਸ਼ਨਜ਼, ਦੋ ਹਜ਼ਾਰ ਸੋਲਾਂ ਦੀ ਪਹਿਲੀ ਅਨੁਸੂਚੀ ਇਸ ਖਾਤੇ ਦੇ ਨਿਯਮ ਦਿੰਦੀ ਹੈ।
ਐੱਨਆਰਓ ਖਾਤੇ ਵਿੱਚ ਭਾਰਤ ਵਿੱਚ ਕਮਾਇਆ ਜਾਂ ਰੱਖਿਆ ਪੈਸਾ ਹੁੰਦਾ ਹੈ। ਇਸਦੀ ਜਮ੍ਹਾਂ ਰਕਮ ਵਿਦੇਸ਼ ਸਿਰਫ਼ ਉਸ ਹੱਦ ਅੰਦਰ ਭੇਜੀ ਜਾ ਸਕਦੀ ਹੈ ਜੋ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਮਾਸਟਰ ਡਾਇਰੈਕਸ਼ਨ ਵਿੱਚ ਤੈਅ ਹੈ, ਅਤੇ ਸਿਰਫ਼ ਟੈਕਸ ਦੇ ਕਾਗ਼ਜ਼ਾਂ ਨਾਲ। ਖਾਤਾ ਰੱਖਣ ਵਾਲਾ ਬੈਂਕ ਮੌਜੂਦਾ ਹੱਦ ਦੀ ਪੁਸ਼ਟੀ ਕਰ ਸਕਦਾ ਹੈ। ਉਨ੍ਹਾਂ ਹੀ ਰੈਗੂਲੇਸ਼ਨਜ਼ ਦੀ ਤੀਜੀ ਅਨੁਸੂਚੀ ਇਸ ਉੱਤੇ ਲਾਗੂ ਹੁੰਦੀ ਹੈ।
ਕਿਰਾਏ ਲਈ ਨਿਯਮ ਕੀ ਇਜਾਜ਼ਤ ਦਿੰਦੇ ਹਨ
ਪਹਿਲੀ ਅਨੁਸੂਚੀ ਉਨ੍ਹਾਂ ਜਮ੍ਹਾਂ ਰਕਮਾਂ ਦੀ ਸੂਚੀ ਦਿੰਦੀ ਹੈ ਜੋ ਐੱਨਆਰਈ ਖਾਤੇ ਵਿੱਚ ਆ ਸਕਦੀਆਂ ਹਨ। ਉਸਦੀ ਇੱਕ ਮਦ ਹੈ: ਖਾਤਾਧਾਰਕ ਦੀ ਭਾਰਤ ਵਿੱਚ ਬਣਦੀ ਚਾਲੂ ਆਮਦਨ, ਭਾਰਤ ਵਿੱਚ ਲਾਗੂ ਟੈਕਸ ਭਰਨ ਦੀ ਸ਼ਰਤ ਉੱਤੇ।
ਰਿਜ਼ਰਵ ਬੈਂਕ ਦਾ ਜਮ੍ਹਾਂ ਅਤੇ ਖਾਤਿਆਂ ਬਾਰੇ ਮਾਸਟਰ ਡਾਇਰੈਕਸ਼ਨ, ਜੋ ਇਸ ਸਾਲ ਸਤੰਬਰ ਵਿੱਚ ਅੱਪਡੇਟ ਹੋਇਆ, ਇਸਦਾ ਮਤਲਬ ਸਾਫ਼ ਕਰਦਾ ਹੈ। ਉਸਦਾ ਪੈਰਾ ਚਾਰ ਦਸ਼ਮਲਵ ਸੱਤ ਕਹਿੰਦਾ ਹੈ ਕਿ ਕਿਰਾਇਆ, ਡਿਵੀਡੈਂਡ, ਪੈਨਸ਼ਨ, ਵਿਆਜ ਵਰਗੀ ਚਾਲੂ ਆਮਦਨ ਐੱਨਆਰਈ ਖਾਤੇ ਵਿੱਚ ਮਨਜ਼ੂਰ ਜਮ੍ਹਾਂ ਮੰਨੀ ਜਾਵੇਗੀ। ਇਸਦੇ ਨਾਲ ਇੱਕ ਸ਼ਰਤ ਹੈ। ਬੈਂਕ, ਜਿਸਨੂੰ ਡਾਇਰੈਕਸ਼ਨ ਆਥਰਾਈਜ਼ਡ ਡੀਲਰ ਕਹਿੰਦਾ ਹੈ, ਨੂੰ ਸੰਤੁਸ਼ਟ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ ਕਿ ਜਮ੍ਹਾਂ ਰਕਮ ਖਾਤਾਧਾਰਕ ਦੀ ਚਾਲੂ ਆਮਦਨ ਹੈ, ਅਤੇ ਉਸ ਉੱਤੇ ਇਨਕਮ ਟੈਕਸ ਕੱਟਿਆ ਜਾਂ ਭਰਿਆ ਗਿਆ ਹੈ, ਜਾਂ ਉਸਦਾ ਪ੍ਰਬੰਧ ਕੀਤਾ ਗਿਆ ਹੈ।
ਇਸ ਲਈ ਮੋਹਾਲੀ ਦੇ ਫ਼ਲੈਟ ਦਾ ਕਿਰਾਇਆ ਡਾਇਰੈਕਸ਼ਨ ਵਿੱਚ ਆਪ ਨਾਂ ਲੈ ਕੇ ਆਉਂਦਾ ਹੈ। ਦੋ ਸ਼ਰਤਾਂ ਪੂਰੀਆਂ ਹੋਣ ਤਾਂ ਇਹ ਐੱਨਆਰਈ ਖਾਤੇ ਵਿੱਚ ਜਮ੍ਹਾਂ ਹੋ ਸਕਦਾ ਹੈ। ਬੈਂਕ ਨੂੰ ਸੰਤੁਸ਼ਟ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ ਕਿ ਪੈਸਾ ਮਾਲਕ ਦੀ ਚਾਲੂ ਆਮਦਨ ਹੈ। ਉਸ ਉੱਤੇ ਇਨਕਮ ਟੈਕਸ ਦਾ ਨਿਪਟਾਰਾ ਹੋ ਚੁੱਕਾ ਹੋਵੇ।
ਐੱਨਆਰਓ ਖਾਤੇ ਲਈ ਨਿਯਮ ਕੀ ਇਜਾਜ਼ਤ ਦਿੰਦੇ ਹਨ
ਤੀਜੀ ਅਨੁਸੂਚੀ ਐੱਨਆਰਓ ਖਾਤੇ ਨੂੰ ਖਾਤਾਧਾਰਕ ਦੇ ਭਾਰਤ ਵਿੱਚ ਜਾਇਜ਼ ਬਕਾਏ ਲੈਣ ਦਿੰਦੀ ਹੈ। ਕਿਰਾਏਦਾਰ ਤੋਂ ਮਿਲਣ ਵਾਲਾ ਕਿਰਾਇਆ ਇਸ ਵਰਣਨ ਵਿੱਚ ਆਉਂਦਾ ਹੈ, ਅਤੇ ਐੱਨਆਰਓ ਖਾਤਾ ਇਸ ਲਈ ਸੌਖੀ ਥਾਂ ਹੈ। ਭਾਰਤ ਵਿੱਚ ਕਮਾਏ ਰੁਪਿਆਂ ਦੀ ਜਮ੍ਹਾਂ ਮਨਜ਼ੂਰ ਕਰਨ ਲਈ ਬੈਂਕ ਨੂੰ ਕਿਸੇ ਖ਼ਾਸ ਸੰਤੁਸ਼ਟੀ ਦੀ ਲੋੜ ਨਹੀਂ ਹੁੰਦੀ।
ਇਹੀ ਅਨੁਸੂਚੀ ਮਾਲਕ ਨੂੰ ਐੱਨਆਰਓ ਖਾਤੇ ਤੋਂ ਚਾਲੂ ਆਮਦਨ ਵਿਦੇਸ਼ ਭੇਜਣ ਦਿੰਦੀ ਹੈ। ਉਸਦੀ ਨਿਕਾਸੀ ਦੀ ਸੂਚੀ ਵਿੱਚ ਖਾਤਾਧਾਰਕ ਦੀ ਭਾਰਤ ਵਿੱਚ ਚਾਲੂ ਆਮਦਨ ਨੂੰ ਲਾਗੂ ਟੈਕਸ ਕੱਟ ਕੇ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਭੇਜਣਾ ਸ਼ਾਮਲ ਹੈ। ਕਿਰਾਇਆ ਚਾਲੂ ਆਮਦਨ ਹੈ, ਇਸ ਲਈ ਐੱਨਆਰਓ ਖਾਤੇ ਵਿੱਚ ਪਿਆ ਕਿਰਾਇਆ ਵੀ ਟੈਕਸ ਦੇ ਨਿਪਟਾਰੇ ਤੋਂ ਬਾਅਦ ਵਿਦੇਸ਼ ਜਾ ਸਕਦਾ ਹੈ। ਐੱਨਆਰਓ ਜਮ੍ਹਾਂ ਵਿਦੇਸ਼ ਭੇਜਣ ਉੱਤੇ ਮਾਸਟਰ ਡਾਇਰੈਕਸ਼ਨ ਦੀ ਹੱਦ ਇੱਕ ਵੱਖਰਾ ਮਾਮਲਾ ਹੈ, ਅਤੇ ਚਾਲੂ ਆਮਦਨ ਦੀ ਅਨੁਸੂਚੀ ਵਿੱਚ ਆਪਣੀ ਵੱਖਰੀ ਸਤਰ ਹੈ।
ਚੋਣ ਫਿਰ ਵੀ ਕਿਉਂ ਮਾਇਨੇ ਰੱਖਦੀ ਹੈ
ਜੇ ਕਿਰਾਇਆ ਦੋਵਾਂ ਖਾਤਿਆਂ ਤੋਂ ਵਿਦੇਸ਼ ਜਾ ਸਕਦਾ ਹੈ, ਤਾਂ ਫ਼ਰਕ ਕਾਗ਼ਜ਼ੀ ਕੰਮ ਵਿੱਚ ਹੈ ਅਤੇ ਇਸ ਵਿੱਚ ਕਿ ਪੈਸਾ ਪਹੁੰਚਣ ਤੋਂ ਬਾਅਦ ਉਸਨੂੰ ਕਿਵੇਂ ਵੇਖਿਆ ਜਾਂਦਾ ਹੈ।
ਐੱਨਆਰਈ ਖਾਤੇ ਵਿੱਚ ਜਮ੍ਹਾਂ ਕਿਰਾਇਆ ਅਜਿਹੀ ਰਕਮ ਦਾ ਹਿੱਸਾ ਬਣ ਜਾਂਦਾ ਹੈ ਜੋ ਆਜ਼ਾਦੀ ਨਾਲ ਵਿਦੇਸ਼ ਭੇਜੀ ਜਾ ਸਕਦੀ ਹੈ। ਐੱਨਆਰਈ ਜਮ੍ਹਾਂ ਉੱਤੇ ਵਿਆਜ ਭਾਰਤ ਵਿੱਚ ਕਰਯੋਗ ਆਮਦਨ ਵਿੱਚ ਨਹੀਂ ਜੁੜਦਾ, ਉਸ ਵਿਅਕਤੀ ਲਈ ਜੋ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਕਾਨੂੰਨ ਹੇਠ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਦਾ ਨਿਵਾਸੀ ਹੈ, ਜਾਂ ਜਿਸਨੂੰ ਰਿਜ਼ਰਵ ਬੈਂਕ ਨੇ ਖਾਤਾ ਰੱਖਣ ਦੀ ਇਜਾਜ਼ਤ ਦਿੱਤੀ ਹੈ। ਉੱਨੀ ਸੌ ਇਕਾਹਠ ਦੇ ਇਨਕਮ ਟੈਕਸ ਐਕਟ ਨੇ ਇਹ ਛੋਟ ਧਾਰਾ ਦਸ, ਉਪਧਾਰਾ ਚਾਰ, ਖੰਡ ਦੋ ਵਿੱਚ ਦਿੱਤੀ ਸੀ। ਇਨਕਮ ਟੈਕਸ ਵਿਭਾਗ ਦਾ ਗ਼ੈਰ-ਨਿਵਾਸੀਆਂ ਲਈ ਮਾਰਗਦਰਸ਼ਨ ਕਹਿੰਦਾ ਹੈ ਕਿ ਦੋ ਹਜ਼ਾਰ ਪੱਚੀ ਦਾ ਇਨਕਮ ਟੈਕਸ ਐਕਟ ਇਸਨੂੰ ਆਪਣੀ ਚੌਥੀ ਅਨੁਸੂਚੀ ਵਿੱਚ ਉਨ੍ਹਾਂ ਹੀ ਸ਼ਰਤਾਂ ਉੱਤੇ ਕਾਇਮ ਰੱਖਦਾ ਹੈ। ਐੱਨਆਰਓ ਖਾਤੇ ਵਿੱਚ ਕਿਰਾਇਆ ਅਜਿਹੇ ਖਾਤੇ ਵਿੱਚ ਰਹਿੰਦਾ ਹੈ ਜਿਸਦੇ ਵਿਆਜ ਉੱਤੇ ਟੈਕਸ ਲੱਗਦਾ ਹੈ, ਅਤੇ ਉਸਨੂੰ ਹਰ ਵਾਰ ਵਿਦੇਸ਼ ਭੇਜਣ ਉੱਤੇ ਬੈਂਕ ਦੀ ਚਾਲੂ ਆਮਦਨ ਵਾਲੀ ਪ੍ਰਕਿਰਿਆ ਵਿੱਚੋਂ ਲੰਘਣਾ ਪੈਂਦਾ ਹੈ।
ਐੱਨਆਰਈ ਰਾਹ ਵਿੱਚ ਸ਼ੁਰੂ ਵਿੱਚ ਵੱਧ ਜਾਂਚ ਹੈ। ਬੈਂਕ ਨੂੰ ਸੰਤੁਸ਼ਟ ਹੋਣਾ ਪੈਂਦਾ ਹੈ ਕਿ ਹਰ ਜਮ੍ਹਾਂ ਕਿਰਾਇਆ ਹੈ ਅਤੇ ਟੈਕਸ ਦਾ ਨਿਪਟਾਰਾ ਹੋਇਆ ਹੈ। ਇਨ੍ਹਾਂ ਸ਼ਰਤਾਂ ਉੱਤੇ ਪੂਰਾ ਉਤਰਨ ਵਾਲਾ ਸਬੂਤ ਕਿਰਾਇਆ ਸਮਝੌਤਾ ਅਤੇ ਕਿਰਾਏਦਾਰ ਵੱਲੋਂ ਕੱਟੇ ਟੈਕਸ ਦਾ ਪ੍ਰਮਾਣ ਹੈ। ਮਾਸਟਰ ਡਾਇਰੈਕਸ਼ਨ ਐੱਨਆਰਓ ਤੋਂ ਐੱਨਆਰਈ ਖਾਤੇ ਵਿੱਚ ਤਬਾਦਲੇ ਦੀ ਵੀ ਇਜਾਜ਼ਤ ਦਿੰਦਾ ਹੈ, ਪਰ ਸਿਰਫ਼ ਮਾਸਟਰ ਡਾਇਰੈਕਸ਼ਨ ਦੀ ਤੈਅ ਹੱਦ ਅੰਦਰ, ਇਸ ਲਈ ਇਸ ਤਰ੍ਹਾਂ ਪੈਸਾ ਲਿਜਾਣਾ ਉਸੇ ਹੱਦ ਵਿੱਚ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ। ਲਾਗੂ ਹੱਦ ਦੀ ਪੁਸ਼ਟੀ ਬੈਂਕ ਕਰ ਸਕਦਾ ਹੈ।
ਕਿਰਾਏਦਾਰ ਦੀ ਟੈਕਸ ਕਟੌਤੀ ਕਿੱਥੇ ਆਉਂਦੀ ਹੈ
ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਮਕਾਨ ਮਾਲਕ ਨੂੰ ਕਿਰਾਇਆ ਦੇਣ ਵਾਲੇ ਕਿਰਾਏਦਾਰ ਨੂੰ ਭੁਗਤਾਨ ਤੋਂ ਪਹਿਲਾਂ ਇਨਕਮ ਟੈਕਸ ਕੱਟਣਾ ਪੈਂਦਾ ਹੈ। ਇਸ ਸਾਈਟ ਦਾ ਇੱਕ ਪਹਿਲਾ ਲੇਖ ਇਹ ਨਿਯਮ ਸਮਝਾਉਂਦਾ ਹੈ। ਇਹੀ ਕਟੌਤੀ ਬੈਂਕ ਨੂੰ ਸੰਤੁਸ਼ਟ ਹੋਣ ਦਿੰਦੀ ਹੈ ਕਿ ਟੈਕਸ ਦਾ ਨਿਪਟਾਰਾ ਹੋਇਆ ਹੈ, ਜਿਵੇਂ ਮਾਸਟਰ ਡਾਇਰੈਕਸ਼ਨ ਮੰਗਦਾ ਹੈ। ਜੋ ਕਿਰਾਏਦਾਰ ਬਿਨਾਂ ਕਟੌਤੀ ਪੂਰਾ ਕਿਰਾਇਆ ਦਿੰਦਾ ਹੈ, ਉਹ ਮਾਲਕ ਨੂੰ ਉਸ ਕਾਗ਼ਜ਼ ਤੋਂ ਵਾਂਝਾ ਕਰ ਦਿੰਦਾ ਹੈ ਜੋ ਬੈਂਕ ਐੱਨਆਰਈ ਜਮ੍ਹਾਂ ਲਈ ਚਾਹੇਗਾ।
ਇਸ ਨਾਲ ਕਿਰਾਇਆ ਸਮਝੌਤਾ ਅਤੇ ਟੈਕਸ ਸਰਟੀਫ਼ਿਕੇਟ ਕਿਰਾਏਦਾਰ ਦੇ ਕਾਗ਼ਜ਼ ਤੋਂ ਵੱਧ ਬਣ ਜਾਂਦੇ ਹਨ। ਇਹੀ ਦਸਤਾਵੇਜ਼ ਤੈਅ ਕਰਦੇ ਹਨ ਕਿ ਮਾਲਕ ਕਿਹੜਾ ਖਾਤਾ ਵਰਤ ਸਕਦਾ ਹੈ।
ਅਮਲ ਵਿੱਚ ਮੋਹਾਲੀ ਦੀ ਇੱਕ ਕਿਰਾਏਦਾਰੀ
ਮੋਹਾਲੀ ਦਾ ਆਮ ਮਾਮਲਾ ਸ਼ਹਿਰ ਦੇ ਕਿਸੇ ਸੈਕਟਰ ਦਾ ਫ਼ਲੈਟ ਜਾਂ ਜ਼ੀਰਕਪੁਰ ਜਾਂ ਖਰੜ ਦੇ ਕਿਸੇ ਟਾਵਰ ਦਾ ਫ਼ਲੈਟ ਹੈ, ਜੋ ਮਾਲਕ ਦੇ ਵਿਦੇਸ਼ ਰਹਿੰਦਿਆਂ ਕਿਸੇ ਏਜੰਟ ਰਾਹੀਂ ਕਿਸੇ ਪਰਿਵਾਰ ਨੂੰ ਕਿਰਾਏ ਉੱਤੇ ਦਿੱਤਾ ਗਿਆ ਹੈ। ਕਿਰਾਏਦਾਰ ਹਰ ਮਹੀਨੇ ਕਿਰਾਇਆ ਟ੍ਰਾਂਸਫ਼ਰ ਕਰਦਾ ਹੈ। ਮਾਲਕ ਨੂੰ ਖਾਤੇ ਦੀ ਚੋਣ ਪਹਿਲੇ ਭੁਗਤਾਨ ਤੋਂ ਪਹਿਲਾਂ ਕਰਨੀ ਪੈਂਦੀ ਹੈ, ਕਿਉਂਕਿ ਕਿਰਾਏਦਾਰ ਨੂੰ ਪਤਾ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ ਕਿ ਭੁਗਤਾਨ ਕਿੱਥੇ ਕਰਨਾ ਹੈ।
ਐੱਨਆਰਓ ਖਾਤਾ ਦੇਣ ਵਾਲੇ ਮਾਲਕ ਦੀ ਸ਼ੁਰੂਆਤ ਸੌਖੀ ਹੁੰਦੀ ਹੈ ਅਤੇ ਉਹ ਫਿਰ ਵੀ ਕਿਰਾਇਆ ਚਾਲੂ ਆਮਦਨ ਵਜੋਂ ਵਿਦੇਸ਼ ਭੇਜ ਸਕਦਾ ਹੈ। ਐੱਨਆਰਈ ਖਾਤਾ ਦੇਣ ਵਾਲੇ ਮਾਲਕ ਨੂੰ ਆਜ਼ਾਦੀ ਨਾਲ ਵਿਦੇਸ਼ ਭੇਜੀ ਜਾ ਸਕਣ ਵਾਲੀ ਰਕਮ ਮਿਲਦੀ ਹੈ, ਹਰ ਵਾਰ ਬੈਂਕ ਨੂੰ ਸੰਤੁਸ਼ਟ ਕਰਨ ਦੀ ਕੀਮਤ ਉੱਤੇ। ਦੋਵਾਂ ਹੀ ਸੂਰਤਾਂ ਵਿੱਚ ਕਿਰਾਇਆ ਮਾਲਕ ਦੇ ਆਪਣੇ ਨਾਂ ਦੇ ਖਾਤੇ ਵਿੱਚ ਜਾਂਦਾ ਹੈ। ਮਾਸਟਰ ਡਾਇਰੈਕਸ਼ਨ ਇਹ ਪ੍ਰਬੰਧ ਦਿੰਦਾ ਹੈ ਕਿ ਖਾਤਾਧਾਰਕ ਦੇ ਗ਼ੈਰ-ਨਿਵਾਸੀ ਬਣਨ ਉੱਤੇ ਰੈਜ਼ੀਡੈਂਟ ਖਾਤਾ ਐੱਨਆਰਓ ਖਾਤਾ ਐਲਾਨਿਆ ਜਾਵੇ, ਅਤੇ ਪੁਰਾਣੇ ਰੈਜ਼ੀਡੈਂਟ ਖਾਤੇ ਵਿੱਚ ਆਇਆ ਕਿਰਾਇਆ ਬੈਂਕ ਨਾਲ ਆਪਣੀਆਂ ਵੱਖਰੀਆਂ ਦਿੱਕਤਾਂ ਖੜ੍ਹੀਆਂ ਕਰਦਾ ਹੈ।
ਨਿਯਮ ਕੀ ਖੁੱਲ੍ਹਾ ਛੱਡਦੇ ਹਨ
ਡਾਇਰੈਕਸ਼ਨ ਫ਼ੈਸਲਾ ਬੈਂਕ ਉੱਤੇ ਛੱਡਦਾ ਹੈ। ਇਹ ਨਹੀਂ ਦੱਸਦਾ ਕਿ ਕਿੰਨਾ ਸਬੂਤ ਕਾਫ਼ੀ ਹੈ, ਅਤੇ ਬੈਂਕ ਆਪਣੀਆਂ ਸ਼ਰਤਾਂ ਤੈਅ ਕਰਦੇ ਹਨ। ਨਿਯਮ ਉਸ ਕਿਰਾਏ ਬਾਰੇ ਵੀ ਕੁਝ ਨਹੀਂ ਕਹਿੰਦੇ ਜੋ ਕਿਸੇ ਕੇਅਰਟੇਕਰ ਜਾਂ ਰਿਸ਼ਤੇਦਾਰ ਨੇ ਨਕਦ ਵਸੂਲਿਆ ਅਤੇ ਬਾਅਦ ਵਿੱਚ ਜਮ੍ਹਾਂ ਕੀਤਾ, ਜਿਸਨੂੰ ਮਾਲਕ ਦੀ ਚਾਲੂ ਆਮਦਨ ਦਿਖਾਉਣਾ ਵੱਧ ਔਖਾ ਹੈ।
ਟੈਕਸ ਦਾ ਪੱਖ ਵੀ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮਾਂ ਦੇ ਦਾਇਰੇ ਤੋਂ ਬਾਹਰ ਹੈ। ਕਟੌਤੀ ਦੀ ਦਰ ਅਤੇ ਭਾਰਤ ਵਿੱਚ ਮਾਲਕ ਦੀ ਰਿਟਰਨ ਵੱਖਰੇ ਸਵਾਲ ਹਨ, ਅਤੇ ਵਿਦੇਸ਼ ਵਿੱਚ ਭਾਰਤੀ ਟੈਕਸ ਦਾ ਕ੍ਰੈਡਿਟ ਵੀ।
ਛੋਟਾ ਜਵਾਬ
ਵਿਦੇਸ਼ ਤੋਂ ਰੱਖੇ ਮੋਹਾਲੀ ਦੇ ਘਰ ਦਾ ਕਿਰਾਇਆ ਭਾਰਤ ਵਿੱਚ ਬਕਾਏ ਵਜੋਂ ਐੱਨਆਰਓ ਖਾਤੇ ਵਿੱਚ ਜਾ ਸਕਦਾ ਹੈ, ਅਤੇ ਟੈਕਸ ਦੇ ਨਿਪਟਾਰੇ ਤੋਂ ਬਾਅਦ ਉੱਥੋਂ ਚਾਲੂ ਆਮਦਨ ਵਜੋਂ ਵਿਦੇਸ਼ ਭੇਜਿਆ ਜਾ ਸਕਦਾ ਹੈ। ਇਹ ਸਿੱਧਾ ਐੱਨਆਰਈ ਖਾਤੇ ਵਿੱਚ ਵੀ ਜਾ ਸਕਦਾ ਹੈ, ਕਿਉਂਕਿ ਰਿਜ਼ਰਵ ਬੈਂਕ ਕਿਰਾਏ ਨੂੰ ਅਜਿਹੀ ਚਾਲੂ ਆਮਦਨ ਦੱਸਦਾ ਹੈ ਜੋ ਐੱਨਆਰਈ ਖਾਤੇ ਵਿੱਚ ਆ ਸਕਦੀ ਹੈ, ਬਸ਼ਰਤੇ ਬੈਂਕ ਸੰਤੁਸ਼ਟ ਹੋਵੇ ਅਤੇ ਟੈਕਸ ਦਾ ਨਿਪਟਾਰਾ ਹੋਇਆ ਹੋਵੇ। ਦੂਜਾ ਰਾਹ ਵੱਧ ਕਾਗ਼ਜ਼ ਮੰਗਦਾ ਹੈ ਅਤੇ ਆਜ਼ਾਦੀ ਨਾਲ ਵਿਦੇਸ਼ ਭੇਜੀ ਜਾ ਸਕਣ ਵਾਲੀ ਰਕਮ ਦਿੰਦਾ ਹੈ।
ਸੰਬੰਧਿਤ ਲੇਖ
- Renting out a Mohali home from abroad: the tax the tenant deducts
- Taking Mohali sale money abroad: how NRI repatriation works now
ਸਰੋਤ: ਅਸੀਂ ਜਿਹੜੇ ਸਰੋਤ ਵਰਤਦੇ ਹਾਂ, ਉਹ ਸਾਡੇ Editorial Sources ਪੰਨੇ ਉੱਤੇ ਦਿੱਤੇ ਗਏ ਹਨ।
ਇਹ ਲੇਖ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਲੋਕਾਂ ਦੀ ਮੋਹਾਲੀ ਜਾਇਦਾਦ ਦੇ ਕਿਰਾਏ ਉੱਤੇ ਲਾਗੂ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਡਿਪਾਜ਼ਿਟ ਰੈਗੂਲੇਸ਼ਨਜ਼ ਅਤੇ ਮਾਸਟਰ ਡਾਇਰੈਕਸ਼ਨ ਦੇ ਪ੍ਰਕਾਸ਼ਿਤ ਪਾਠ ਦਾ ਵੇਰਵਾ ਦਿੰਦਾ ਹੈ। ਇਸ ਵਿੱਚ ਕੁਝ ਵੀ ਕਾਨੂੰਨੀ ਜਾਂ ਟੈਕਸ ਸਲਾਹ ਨਹੀਂ ਹੈ, ਅਤੇ ਹਰ ਖਾਤਾ ਅਤੇ ਕਿਰਾਏਦਾਰੀ ਆਪਣੇ ਕਾਗ਼ਜ਼ਾਂ ਅਤੇ ਤੱਥਾਂ ਉੱਤੇ ਨਿਰਭਰ ਕਰਦੀ ਹੈ।