
Many owners in Canada and the United States still hold plots and flats in Mohali. When one of them sells to a buyer living in India, the buyer holds back part of the price as income tax and pays it to the government. From the first of October, the way that buyer reports the tax has changed. A notification from the Central Board of Direct Taxes, dated the twenty-second of September, puts the whole job on one form filed with the buyer's PAN.
The buyer is the one who deducts
The duty to deduct sits with the buyer. Under section 393 of the new Income-tax Act, which replaced the old law in April, anyone who pays a non-resident a sum chargeable to tax deducts tax from it. The deduction is due when the sum is credited or paid, whichever comes first.
The notification describes this case in plain terms. It is tax a resident individual or Hindu undivided family deducts on the consideration for a transfer of immovable property by a non-resident. Readers who know the old Act will recognise the ground that section 195 used to cover.
The rate is set by the Act
The notification sets no rate of its own. section 393 gives the rate for this payment as the rates in force, the Act's own term for it.
The notes to the new form add one point. The amount of tax deducted includes cess. It also includes surcharge where surcharge applies. The form also asks whether the seller's gain is long term or short term. It records the amount on which tax is deducted and the rate used.
No TAN needed from the first of October
section 397 of the Act asks every person who deducts tax to apply for a tax deduction account number, known as a TAN. Buyers from sellers living in India were already spared this. A buyer from a seller abroad was not, and had to get a TAN for a single purchase.
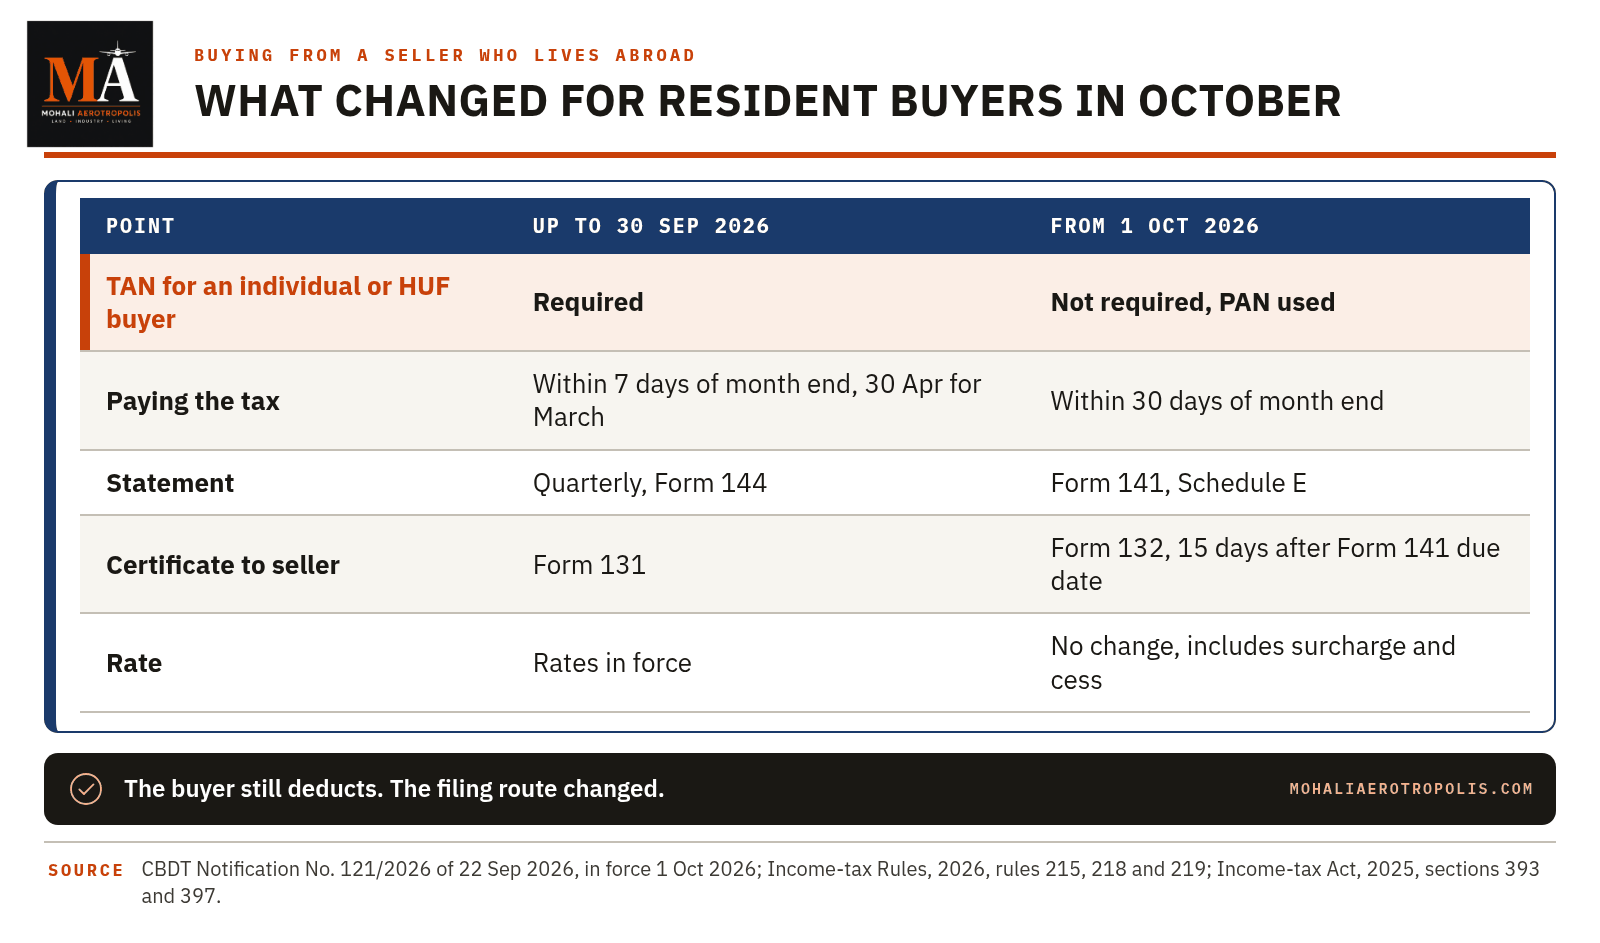
An amendment to section 397, in force from the first of October, closes that gap. A resident individual or Hindu undivided family buying property from a non-resident no longer needs a TAN for the deduction. The exception names only those two kinds of buyer.
Form 141 gains a Schedule E
The notification adds a new Schedule E to Form 141. This is the combined payment slip and statement that buyers from resident sellers already file on their PAN. Sales by non-residents now go on the same form.
The schedule asks for the property's address and its type. Agricultural land is not among the types listed. It asks for every buyer's PAN and share of the price, and the same share details for every seller.
For a seller abroad, the schedule takes a PAN where one exists, a contact number, an email address and the address in the country where the seller lives. The notification says the contact details and overseas address have to be given whether or not the seller has a PAN.
Where the seller has no PAN, the schedule asks for the seller's tax residency certificate number and tax identification number. The notification says these details are needed so that tax is not deducted at a higher rate. The certificate is the one the seller's own country issues, where its law provides for one. The identification number is the one used in that country, which for many readers means the number their tax authority in Canada or the United States knows them by.
Where there is more than one buyer, each files a separate form. Payments made in instalments are reported one at a time, and each later filing refers back to the earlier acknowledgement number.
Thirty days to pay and to file
The tax is paid within thirty days from the end of the month in which it was deducted, together with Form 141. The form is due in the same thirty days. The buyer then has fifteen days after that due date to give the seller a certificate of the tax deducted, downloaded from the department's portal.
Before October, a buyer from a seller abroad paid the tax within seven days of the month's end. A March deduction was due by the end of April. The buyer also filed a quarterly statement of payments to non-residents.
What it changes for sellers in Canada and the United States
The duty stays with the buyer. For a seller abroad, the buyer's filing is the record of the tax held back from the sale. The certificate the buyer passes on is drawn from it. The new schedule carries the seller's overseas contact details into that record in every case.
The notification speaks of immovable property throughout. It does not mention allotment letters such as a GMADA LOI.
What the notification settles
The buyer still deducts, at the rates in force under the Act, with surcharge and cess counted in the amount. What changed on the first of October is the paperwork. An individual buyer needs no TAN, and one form on PAN now covers payment and reporting within thirty days of the month's end.
The notification does not change who owes the tax on the gain, or how the gain itself is worked out. Those points stay with the Act.
Related reading
- What India's property rules say once an NRI takes Canadian or American citizenship
- Mohali registry values and capital gains on resale
- Mohali property tax for owners living abroad
- Can an NRI buy property in Mohali
Sources: The sources we use are listed on our Editorial Sources page.
This describes what the notification and the Income-tax Act say, and is not tax or legal advice. Every sale turns on its own facts.
कनाडा और संयुक्त राज्य अमेरिका में कई मालिक अभी भी मोहाली में प्लॉट और फ्लैट रखते हैं। जब उनमें से कोई भारत में रहने वाले किसी खरीदार को बेचता है, तो खरीदार कीमत का एक हिस्सा आयकर के रूप में रोकता है और सरकार को भुगतान करता है। पहली अक्टूबर से, उस खरीदार द्वारा कर की रिपोर्ट करने का तरीका बदल गया है। केंद्रीय प्रत्यक्ष कर बोर्ड की बाईस सितंबर की एक अधिसूचना, पूरे काम को खरीदार के PAN के साथ दाखिल एक फॉर्म पर डालती है।
कटौती करने वाला खरीदार है
कटौती का कर्तव्य खरीदार पर है। नए आयकर अधिनियम की धारा 393 के तहत, जिसने अप्रैल में पुराने कानून को बदल दिया, कोई भी व्यक्ति जो किसी अनिवासी को कर-योग्य राशि का भुगतान करता है, उसमें से कर काटता है। कटौती तब देय होती है जब राशि जमा की जाती है या भुगतान की जाती है, जो भी पहले हो।
अधिसूचना इस मामले का सरल शब्दों में वर्णन करती है। यह वह कर है जो एक निवासी व्यक्ति या हिंदू अविभाजित परिवार किसी अनिवासी द्वारा अचल संपत्ति के हस्तांतरण के प्रतिफल पर काटता है। पुराने अधिनियम को जानने वाले पाठक उस आधार को पहचानेंगे जिसे धारा 195 पहले कवर करती थी।
दर अधिनियम द्वारा निर्धारित है
अधिसूचना अपनी कोई दर निर्धारित नहीं करती। धारा 393 इस भुगतान के लिए दर को प्रवृत्त दरों के रूप में देती है, जो अधिनियम का अपना शब्द है।
नए फॉर्म के नोट्स एक बिंदु जोड़ते हैं। काटे गए कर की राशि में उपकर शामिल है। इसमें अधिभार भी शामिल है जहां अधिभार लागू होता है। फॉर्म यह भी पूछता है कि विक्रेता का लाभ दीर्घकालिक है या अल्पकालिक। यह उस राशि को दर्ज करता है जिस पर कर काटा गया है और उपयोग की गई दर।
पहली अक्टूबर से TAN की आवश्यकता नहीं
अधिनियम की धारा 397 प्रत्येक व्यक्ति से जो कर काटता है, कर कटौती खाता संख्या, जिसे TAN कहा जाता है, के लिए आवेदन करने को कहती है। भारत में रहने वाले विक्रेताओं से खरीदने वाले खरीदारों को पहले से ही इससे छूट थी। विदेश में रहने वाले विक्रेता से खरीदने वाले खरीदार को नहीं थी, और एक ही खरीद के लिए TAN लेना पड़ता था।
धारा 397 में एक संशोधन, जो पहली अक्टूबर से प्रभावी है, उस अंतर को भर देता है। किसी अनिवासी से संपत्ति खरीदने वाले निवासी व्यक्ति या हिंदू अविभाजित परिवार को अब कटौती के लिए TAN की आवश्यकता नहीं है। अपवाद केवल उन दो प्रकार के खरीदारों का नाम लेता है।
फॉर्म 141 में एक अनुसूची E जुड़ती है
अधिसूचना फॉर्म 141 में एक नई अनुसूची E जोड़ती है। यह वह संयुक्त भुगतान पर्ची और विवरण है जिसे निवासी विक्रेताओं से खरीदने वाले खरीदार पहले से ही अपने PAN पर दाखिल करते हैं। अनिवासियों द्वारा बिक्री अब उसी फॉर्म पर जाती है।
अनुसूची संपत्ति का पता और उसका प्रकार मांगती है। कृषि भूमि सूचीबद्ध प्रकारों में शामिल नहीं है। यह प्रत्येक खरीदार का PAN और कीमत में हिस्सा मांगती है, और प्रत्येक विक्रेता के लिए समान हिस्सा विवरण मांगती है।
विदेश में रहने वाले विक्रेता के लिए, अनुसूची PAN लेती है जहां एक मौजूद है, एक संपर्क नंबर, एक ईमेल पता और उस देश में पता जहां विक्रेता रहता है। अधिसूचना कहती है कि संपर्क विवरण और विदेशी पता देना होगा चाहे विक्रेता के पास PAN हो या न हो।
जहां विक्रेता के पास PAN नहीं है, अनुसूची विक्रेता का कर निवास प्रमाणपत्र संख्या और कर पहचान संख्या मांगती है। अधिसूचना कहती है कि ये विवरण इसलिए आवश्यक हैं ताकि कर अधिक दर पर न काटा जाए। प्रमाणपत्र वह है जो विक्रेता का अपना देश जारी करता है, जहां उसका कानून इसका प्रावधान करता है। पहचान संख्या वह है जो उस देश में उपयोग की जाती है, जिसका कई पाठकों के लिए अर्थ है वह संख्या जिससे उनका कर प्राधिकरण कनाडा या संयुक्त राज्य अमेरिका में उन्हें जानता है।
जहां एक से अधिक खरीदार हैं, प्रत्येक अलग फॉर्म दाखिल करता है। किस्तों में किए गए भुगतान एक-एक करके रिपोर्ट किए जाते हैं, और प्रत्येक बाद की फाइलिंग पहले की पावती संख्या का संदर्भ देती है।
भुगतान और दाखिल करने के लिए तीस दिन
कर उस महीने के अंत से तीस दिनों के भीतर भुगतान किया जाता है जिसमें इसे काटा गया था, फॉर्म 141 के साथ। फॉर्म उन्हीं तीस दिनों में देय है। फिर खरीदार के पास उस देय तिथि के बाद पंद्रह दिन होते हैं विक्रेता को काटे गए कर का प्रमाणपत्र देने के लिए, जो विभाग के पोर्टल से डाउनलोड किया जाता है।
अक्टूबर से पहले, विदेश में रहने वाले विक्रेता से खरीदने वाला खरीदार महीने के अंत के सात दिनों के भीतर कर का भुगतान करता था। मार्च की कटौती अप्रैल के अंत तक देय थी। खरीदार अनिवासियों को भुगतान का त्रैमासिक विवरण भी दाखिल करता था।
कनाडा और संयुक्त राज्य अमेरिका में विक्रेताओं के लिए यह क्या बदलता है
कर्तव्य खरीदार पर ही रहता है। विदेश में रहने वाले विक्रेता के लिए, खरीदार की फाइलिंग बिक्री से रोके गए कर का रिकॉर्ड है। खरीदार जो प्रमाणपत्र आगे देता है वह उसी से लिया जाता है। नई अनुसूची विक्रेता के विदेशी संपर्क विवरण को हर मामले में उस रिकॉर्ड में ले जाती है।
अधिसूचना पूरे समय अचल संपत्ति की बात करती है। यह GMADA LOI जैसे आवंटन पत्रों का उल्लेख नहीं करती।
अधिसूचना क्या तय करती है
खरीदार अभी भी कटौती करता है, अधिनियम के तहत प्रवृत्त दरों पर, राशि में अधिभार और उपकर गिने जाते हैं। पहली अक्टूबर को जो बदला वह कागजी कार्रवाई है। व्यक्तिगत खरीदार को TAN की आवश्यकता नहीं है, और PAN पर एक फॉर्म अब महीने के अंत से तीस दिनों के भीतर भुगतान और रिपोर्टिंग दोनों को कवर करता है।
अधिसूचना यह नहीं बदलती कि लाभ पर कर कौन देनदार है, या लाभ की गणना स्वयं कैसे की जाती है। ये बिंदु अधिनियम के साथ रहते हैं।
संबंधित पठन
- जब कोई NRI कनाडाई या अमेरिकी नागरिकता लेता है तो भारत के संपत्ति नियम क्या कहते हैं
- मोहाली रजिस्ट्री मूल्य और पुनर्विक्रय पर पूंजीगत लाभ
- विदेश में रहने वाले मालिकों के लिए मोहाली संपत्ति कर
- क्या कोई NRI मोहाली में संपत्ति खरीद सकता है
स्रोत: हम जो स्रोत उपयोग करते हैं वे हमारे संपादकीय स्रोत पृष्ठ पर सूचीबद्ध हैं।
यह वर्णन करता है कि अधिसूचना और आयकर अधिनियम क्या कहते हैं, और यह कर या कानूनी सलाह नहीं है। प्रत्येक बिक्री अपने स्वयं के तथ्यों पर निर्भर करती है।
ਕੈਨੇਡਾ ਅਤੇ ਅਮਰੀਕਾ ਵਿੱਚ ਬਹੁਤ ਸਾਰੇ ਮਾਲਕ ਅਜੇ ਵੀ ਮੋਹਾਲੀ ਵਿੱਚ ਪਲਾਟ ਅਤੇ ਫਲੈਟ ਰੱਖਦੇ ਹਨ। ਜਦੋਂ ਉਨ੍ਹਾਂ ਵਿੱਚੋਂ ਕੋਈ ਭਾਰਤ ਵਿੱਚ ਰਹਿੰਦੇ ਖਰੀਦਦਾਰ ਨੂੰ ਵੇਚਦਾ ਹੈ, ਤਾਂ ਖਰੀਦਦਾਰ ਕੀਮਤ ਦਾ ਕੁਝ ਹਿੱਸਾ ਆਮਦਨ ਕਰ ਵਜੋਂ ਰੋਕ ਕੇ ਸਰਕਾਰ ਨੂੰ ਭਰਦਾ ਹੈ। ਪਹਿਲੀ ਅਕਤੂਬਰ ਤੋਂ, ਉਸ ਖਰੀਦਦਾਰ ਵੱਲੋਂ ਕਰ ਦੀ ਰਿਪੋਰਟ ਕਰਨ ਦਾ ਤਰੀਕਾ ਬਦਲ ਗਿਆ ਹੈ। ਸੈਂਟਰਲ ਬੋਰਡ ਆਫ ਡਾਇਰੈਕਟ ਟੈਕਸਿਸ ਦੀ ਬਾਈਵੀਂ ਸਤੰਬਰ ਦੀ ਨੋਟੀਫਿਕੇਸ਼ਨ, ਪੂਰਾ ਕੰਮ ਖਰੀਦਦਾਰ ਦੇ PAN 'ਤੇ ਦਾਖਲ ਇੱਕ ਫਾਰਮ 'ਤੇ ਪਾ ਦਿੰਦੀ ਹੈ।
ਕਟੌਤੀ ਖਰੀਦਦਾਰ ਹੀ ਕਰਦਾ ਹੈ
ਕਟੌਤੀ ਦੀ ਜ਼ਿੰਮੇਵਾਰੀ ਖਰੀਦਦਾਰ ਕੋਲ ਹੈ। ਨਵੇਂ Income-tax Act ਦੀ ਧਾਰਾ 393 ਅਧੀਨ, ਜਿਸਨੇ ਅਪ੍ਰੈਲ ਵਿੱਚ ਪੁਰਾਣੇ ਕਾਨੂੰਨ ਦੀ ਥਾਂ ਲਈ, ਜੋ ਵੀ ਕੋਈ ਗੈਰ-ਨਿਵਾਸੀ ਨੂੰ ਕਰ ਯੋਗ ਰਕਮ ਦਿੰਦਾ ਹੈ, ਉਸ ਵਿੱਚੋਂ ਕਰ ਕੱਟਦਾ ਹੈ। ਕਟੌਤੀ ਉਦੋਂ ਬਣਦੀ ਹੈ ਜਦੋਂ ਰਕਮ ਕ੍ਰੈਡਿਟ ਹੁੰਦੀ ਹੈ ਜਾਂ ਭਰੀ ਜਾਂਦੀ ਹੈ, ਜੋ ਵੀ ਪਹਿਲਾਂ ਹੋਵੇ।
ਨੋਟੀਫਿਕੇਸ਼ਨ ਇਸ ਮਾਮਲੇ ਨੂੰ ਸਧਾਰਨ ਸ਼ਬਦਾਂ ਵਿੱਚ ਬਿਆਨ ਕਰਦੀ ਹੈ। ਇਹ ਕਰ ਹੈ ਜੋ ਇੱਕ ਨਿਵਾਸੀ ਵਿਅਕਤੀ ਜਾਂ ਹਿੰਦੂ ਅਵਿਭਾਜਿਤ ਪਰਿਵਾਰ ਗੈਰ-ਨਿਵਾਸੀ ਵੱਲੋਂ ਅਚੱਲ ਸੰਪਤੀ ਦੀ ਤਬਦੀਲੀ ਦੇ ਬਦਲੇ ਵਿੱਚ ਕੱਟਦਾ ਹੈ। ਜੋ ਪਾਠਕ ਪੁਰਾਣਾ Act ਜਾਣਦੇ ਹਨ, ਉਹ ਉਸ ਆਧਾਰ ਨੂੰ ਪਛਾਣ ਲੈਣਗੇ ਜੋ ਧਾਰਾ 195 ਪਹਿਲਾਂ ਕਵਰ ਕਰਦੀ ਸੀ।
ਦਰ Act ਵੱਲੋਂ ਨਿਰਧਾਰਤ ਕੀਤੀ ਜਾਂਦੀ ਹੈ
ਨੋਟੀਫਿਕੇਸ਼ਨ ਆਪਣੀ ਕੋਈ ਦਰ ਨਿਰਧਾਰਤ ਨਹੀਂ ਕਰਦੀ। ਧਾਰਾ 393 ਇਸ ਭੁਗਤਾਨ ਲਈ ਦਰ rates in force ਵਜੋਂ ਦਿੰਦੀ ਹੈ, ਜੋ Act ਦਾ ਆਪਣਾ ਸ਼ਬਦ ਹੈ।
ਨਵੇਂ ਫਾਰਮ ਦੇ ਨੋਟ ਇੱਕ ਗੱਲ ਜੋੜਦੇ ਹਨ। ਕੱਟੇ ਗਏ ਕਰ ਦੀ ਰਕਮ ਵਿੱਚ cess ਸ਼ਾਮਲ ਹੈ। ਇਹ surcharge ਵੀ ਸ਼ਾਮਲ ਕਰਦੀ ਹੈ ਜਿੱਥੇ surcharge ਲਾਗੂ ਹੁੰਦਾ ਹੈ। ਫਾਰਮ ਇਹ ਵੀ ਪੁੱਛਦਾ ਹੈ ਕਿ ਵਿਕਰੇਤਾ ਦਾ ਲਾਭ ਲੰਬੇ ਸਮੇਂ ਦਾ ਹੈ ਜਾਂ ਥੋੜ੍ਹੇ ਸਮੇਂ ਦਾ। ਇਹ ਉਹ ਰਕਮ ਦਰਜ ਕਰਦਾ ਹੈ ਜਿਸ 'ਤੇ ਕਰ ਕੱਟਿਆ ਜਾਂਦਾ ਹੈ ਅਤੇ ਵਰਤੀ ਗਈ ਦਰ ਵੀ।
ਪਹਿਲੀ ਅਕਤੂਬਰ ਤੋਂ TAN ਦੀ ਲੋੜ ਨਹੀਂ
Act ਦੀ ਧਾਰਾ 397 ਹਰ ਉਸ ਵਿਅਕਤੀ ਨੂੰ, ਜੋ ਕਰ ਕੱਟਦਾ ਹੈ, ਟੈਕਸ ਡਿਡਕਸ਼ਨ ਅਕਾਊਂਟ ਨੰਬਰ ਲਈ ਅਰਜ਼ੀ ਦੇਣ ਲਈ ਕਹਿੰਦੀ ਹੈ, ਜਿਸਨੂੰ TAN ਕਿਹਾ ਜਾਂਦਾ ਹੈ। ਭਾਰਤ ਵਿੱਚ ਰਹਿੰਦੇ ਵਿਕਰੇਤਾਵਾਂ ਤੋਂ ਖਰੀਦਣ ਵਾਲੇ ਖਰੀਦਦਾਰ ਪਹਿਲਾਂ ਹੀ ਇਸ ਤੋਂ ਬਚੇ ਹੋਏ ਸਨ। ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਵਿਕਰੇਤਾ ਤੋਂ ਖਰੀਦਣ ਵਾਲਾ ਖਰੀਦਦਾਰ ਨਹੀਂ ਸੀ, ਅਤੇ ਉਸਨੂੰ ਇੱਕ ਹੀ ਖਰੀਦ ਲਈ TAN ਲੈਣਾ ਪੈਂਦਾ ਸੀ।
ਧਾਰਾ 397 ਵਿੱਚ ਇੱਕ ਸੋਧ, ਜੋ ਪਹਿਲੀ ਅਕਤੂਬਰ ਤੋਂ ਲਾਗੂ ਹੈ, ਇਹ ਖਾਲੀ ਥਾਂ ਭਰ ਦਿੰਦੀ ਹੈ। ਗੈਰ-ਨਿਵਾਸੀ ਤੋਂ ਜਾਇਦਾਦ ਖਰੀਦਣ ਵਾਲੇ ਨਿਵਾਸੀ ਵਿਅਕਤੀ ਜਾਂ ਹਿੰਦੂ ਅਵਿਭਾਜਿਤ ਪਰਿਵਾਰ ਨੂੰ ਕਟੌਤੀ ਲਈ ਹੁਣ TAN ਦੀ ਲੋੜ ਨਹੀਂ। ਇਹ ਛੋਟ ਸਿਰਫ਼ ਇਨ੍ਹਾਂ ਦੋ ਕਿਸਮਾਂ ਦੇ ਖਰੀਦਦਾਰਾਂ ਦਾ ਨਾਮ ਲੈਂਦੀ ਹੈ।
Form 141 ਨੂੰ Schedule E ਮਿਲਦੀ ਹੈ
ਨੋਟੀਫਿਕੇਸ਼ਨ Form 141 ਵਿੱਚ ਇੱਕ ਨਵੀਂ Schedule E ਜੋੜਦੀ ਹੈ। ਇਹ ਉਹ ਸੰਯੁਕਤ ਭੁਗਤਾਨ ਪਰਚੀ ਅਤੇ ਬਿਆਨ ਹੈ ਜੋ ਨਿਵਾਸੀ ਵਿਕਰੇਤਾਵਾਂ ਤੋਂ ਖਰੀਦਣ ਵਾਲੇ ਖਰੀਦਦਾਰ ਪਹਿਲਾਂ ਹੀ ਆਪਣੇ PAN 'ਤੇ ਦਾਖਲ ਕਰਦੇ ਹਨ। ਗੈਰ-ਨਿਵਾਸੀਆਂ ਵੱਲੋਂ ਵਿਕਰੀ ਹੁਣ ਉਸੇ ਫਾਰਮ 'ਤੇ ਜਾਂਦੀ ਹੈ।
Schedule ਜਾਇਦਾਦ ਦਾ ਪਤਾ ਅਤੇ ਉਸਦੀ ਕਿਸਮ ਪੁੱਛਦੀ ਹੈ। ਖੇਤੀਬਾੜੀ ਜ਼ਮੀਨ ਸੂਚੀਬੱਧ ਕਿਸਮਾਂ ਵਿੱਚ ਨਹੀਂ ਹੈ। ਇਹ ਹਰ ਖਰੀਦਦਾਰ ਦਾ PAN ਅਤੇ ਕੀਮਤ ਵਿੱਚ ਹਿੱਸਾ ਪੁੱਛਦੀ ਹੈ, ਅਤੇ ਹਰ ਵਿਕਰੇਤਾ ਲਈ ਵੀ ਉਹੀ ਹਿੱਸੇ ਦੇ ਵੇਰਵੇ।
ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਵਿਕਰੇਤਾ ਲਈ, Schedule ਇੱਕ PAN ਲੈਂਦੀ ਹੈ ਜਿੱਥੇ ਇੱਕ ਮੌਜੂਦ ਹੋਵੇ, ਇੱਕ ਸੰਪਰਕ ਨੰਬਰ, ਇੱਕ ਈਮੇਲ ਪਤਾ ਅਤੇ ਉਸ ਦੇਸ਼ ਵਿੱਚ ਪਤਾ ਜਿੱਥੇ ਵਿਕਰੇਤਾ ਰਹਿੰਦਾ ਹੈ। ਨੋਟੀਫਿਕੇਸ਼ਨ ਕਹਿੰਦੀ ਹੈ ਕਿ ਸੰਪਰਕ ਵੇਰਵੇ ਅਤੇ ਵਿਦੇਸ਼ੀ ਪਤਾ ਦੇਣੇ ਲਾਜ਼ਮੀ ਹਨ, ਭਾਵੇਂ ਵਿਕਰੇਤਾ ਕੋਲ PAN ਹੋਵੇ ਜਾਂ ਨਾ।
ਜਿੱਥੇ ਵਿਕਰੇਤਾ ਕੋਲ PAN ਨਹੀਂ ਹੈ, Schedule ਵਿਕਰੇਤਾ ਦੇ ਟੈਕਸ ਰੈਜ਼ੀਡੈਂਸੀ ਸਰਟੀਫਿਕੇਟ ਨੰਬਰ ਅਤੇ ਟੈਕਸ ਆਈਡੈਂਟੀਫਿਕੇਸ਼ਨ ਨੰਬਰ ਲਈ ਪੁੱਛਦੀ ਹੈ। ਨੋਟੀਫਿਕੇਸ਼ਨ ਕਹਿੰਦੀ ਹੈ ਕਿ ਇਹ ਵੇਰਵੇ ਇਸ ਲਈ ਲੋੜੀਂਦੇ ਹਨ ਤਾਂ ਜੋ ਕਰ ਵੱਧ ਦਰ 'ਤੇ ਨਾ ਕੱਟਿਆ ਜਾਵੇ। ਸਰਟੀਫਿਕੇਟ ਉਹ ਹੈ ਜੋ ਵਿਕਰੇਤਾ ਦਾ ਆਪਣਾ ਦੇਸ਼ ਜਾਰੀ ਕਰਦਾ ਹੈ, ਜਿੱਥੇ ਉਸਦਾ ਕਾਨੂੰਨ ਇਸਦੀ ਵਿਵਸਥਾ ਕਰਦਾ ਹੈ। ਆਈਡੈਂਟੀਫਿਕੇਸ਼ਨ ਨੰਬਰ ਉਹ ਹੈ ਜੋ ਉਸ ਦੇਸ਼ ਵਿੱਚ ਵਰਤਿਆ ਜਾਂਦਾ ਹੈ, ਜੋ ਬਹੁਤ ਸਾਰੇ ਪਾਠਕਾਂ ਲਈ ਉਹ ਨੰਬਰ ਹੈ ਜਿਸ ਨਾਲ ਉਨ੍ਹਾਂ ਦਾ ਕੈਨੇਡਾ ਜਾਂ ਅਮਰੀਕਾ ਵਿੱਚ ਟੈਕਸ ਅਥਾਰਟੀ ਉਨ੍ਹਾਂਨੂੰ ਜਾਣਦੀ ਹੈ।
ਜਿੱਥੇ ਇੱਕ ਤੋਂ ਵੱਧ ਖਰੀਦਦਾਰ ਹਨ, ਹਰ ਇੱਕ ਵੱਖਰਾ ਫਾਰਮ ਦਾਖਲ ਕਰਦਾ ਹੈ। ਕਿਸ਼ਤਾਂ ਵਿੱਚ ਕੀਤੇ ਗਏ ਭੁਗਤਾਨ ਇੱਕ-ਇੱਕ ਕਰਕੇ ਰਿਪੋਰਟ ਕੀਤੇ ਜਾਂਦੇ ਹਨ, ਅਤੇ ਹਰ ਬਾਅਦ ਵਾਲੀ ਫਾਈਲਿੰਗ ਪਹਿਲਾਂ ਦੇ ਪ੍ਰਾਪਤੀ ਨੰਬਰ ਦਾ ਹਵਾਲਾ ਦਿੰਦੀ ਹੈ।
ਭੁਗਤਾਨ ਅਤੇ ਫਾਈਲਿੰਗ ਲਈ ਤੀਹ ਦਿਨ
ਕਰ ਉਸ ਮਹੀਨੇ ਦੇ ਅੰਤ ਤੋਂ ਤੀਹ ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਭਰਿਆ ਜਾਂਦਾ ਹੈ ਜਿਸ ਵਿੱਚ ਇਹ ਕੱਟਿਆ ਗਿਆ ਸੀ, Form 141 ਦੇ ਨਾਲ। ਫਾਰਮ ਵੀ ਉਸੇ ਤੀਹ ਦਿਨਾਂ ਵਿੱਚ ਦੇਣਾ ਹੁੰਦਾ ਹੈ। ਫਿਰ ਖਰੀਦਦਾਰ ਕੋਲ ਉਸ ਆਖਰੀ ਤਾਰੀਖ਼ ਤੋਂ ਬਾਅਦ ਪੰਦਰਾਂ ਦਿਨ ਹੁੰਦੇ ਹਨ ਕਿ ਉਹ ਵਿਕਰੇਤਾ ਨੂੰ ਕੱਟੇ ਗਏ ਕਰ ਦਾ ਸਰਟੀਫਿਕੇਟ ਦੇਵੇ, ਜੋ ਵਿਭਾਗ ਦੇ ਪੋਰਟਲ ਤੋਂ ਡਾਊਨਲੋਡ ਕੀਤਾ ਜਾਂਦਾ ਹੈ।
ਅਕਤੂਬਰ ਤੋਂ ਪਹਿਲਾਂ, ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਵਿਕਰੇਤਾ ਤੋਂ ਖਰੀਦਣ ਵਾਲਾ ਖਰੀਦਦਾਰ ਮਹੀਨੇ ਦੇ ਅੰਤ ਤੋਂ ਸੱਤ ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਕਰ ਭਰਦਾ ਸੀ। ਮਾਰਚ ਦੀ ਕਟੌਤੀ ਅਪ੍ਰੈਲ ਦੇ ਅੰਤ ਤੱਕ ਦੇਣੀ ਹੁੰਦੀ ਸੀ। ਖਰੀਦਦਾਰ ਗੈਰ-ਨਿਵਾਸੀਆਂ ਨੂੰ ਭੁਗਤਾਨਾਂ ਦਾ ਤਿਮਾਹੀ ਬਿਆਨ ਵੀ ਦਾਖਲ ਕਰਦਾ ਸੀ।
ਕੈਨੇਡਾ ਅਤੇ ਅਮਰੀਕਾ ਵਿੱਚ ਵਿਕਰੇਤਾਵਾਂ ਲਈ ਇਹ ਕੀ ਬਦਲਦਾ ਹੈ
ਜ਼ਿੰਮੇਵਾਰੀ ਖਰੀਦਦਾਰ ਕੋਲ ਹੀ ਰਹਿੰਦੀ ਹੈ। ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਵਿਕਰੇਤਾ ਲਈ, ਖਰੀਦਦਾਰ ਦੀ ਫਾਈਲਿੰਗ ਵਿਕਰੀ ਵਿੱਚੋਂ ਰੋਕੇ ਗਏ ਕਰ ਦਾ ਰਿਕਾਰਡ ਹੁੰਦੀ ਹੈ। ਖਰੀਦਦਾਰ ਜੋ ਸਰਟੀਫਿਕੇਟ ਅੱਗੇ ਦਿੰਦਾ ਹੈ, ਉਹ ਇਸੇ ਵਿੱਚੋਂ ਕੱਢਿਆ ਜਾਂਦਾ ਹੈ। ਨਵੀਂ Schedule ਹਰ ਮਾਮਲੇ ਵਿੱਚ ਵਿਕਰੇਤਾ ਦੇ ਵਿਦੇਸ਼ੀ ਸੰਪਰਕ ਵੇਰਵੇ ਉਸ ਰਿਕਾਰਡ ਵਿੱਚ ਲੈ ਜਾਂਦੀ ਹੈ।
ਨੋਟੀਫਿਕੇਸ਼ਨ ਸ਼ੁਰੂ ਤੋਂ ਅੰਤ ਤੱਕ ਅਚੱਲ ਸੰਪਤੀ ਦੀ ਗੱਲ ਕਰਦੀ ਹੈ। ਇਹ GMADA LOI ਵਰਗੇ ਅਲਾਟਮੈਂਟ ਲੈਟਰਾਂ ਦਾ ਜ਼ਿਕਰ ਨਹੀਂ ਕਰਦੀ।
ਨੋਟੀਫਿਕੇਸ਼ਨ ਕੀ ਤੈਅ ਕਰਦੀ ਹੈ
ਖਰੀਦਦਾਰ ਅਜੇ ਵੀ ਕੱਟਦਾ ਹੈ, Act ਅਧੀਨ rates in force 'ਤੇ, ਜਿਸ ਵਿੱਚ surcharge ਅਤੇ cess ਰਕਮ ਵਿੱਚ ਗਿਣੇ ਜਾਂਦੇ ਹਨ। ਪਹਿਲੀ ਅਕਤੂਬਰ ਨੂੰ ਜੋ ਬਦਲਿਆ ਉਹ ਕਾਗਜ਼ੀ ਕਾਰਵਾਈ ਹੈ। ਇੱਕ ਵਿਅਕਤੀਗਤ ਖਰੀਦਦਾਰ ਨੂੰ TAN ਦੀ ਲੋੜ ਨਹੀਂ, ਅਤੇ PAN 'ਤੇ ਇੱਕ ਫਾਰਮ ਹੁਣ ਮਹੀਨੇ ਦੇ ਅੰਤ ਤੋਂ ਤੀਹ ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਭੁਗਤਾਨ ਅਤੇ ਰਿਪੋਰਟਿੰਗ ਦੋਵੇਂ ਕਵਰ ਕਰਦਾ ਹੈ।
ਨੋਟੀਫਿਕੇਸ਼ਨ ਇਹ ਨਹੀਂ ਬਦਲਦੀ ਕਿ ਲਾਭ 'ਤੇ ਕਰ ਕਿਸਨੇ ਦੇਣਾ ਹੈ, ਜਾਂ ਲਾਭ ਆਪ ਕਿਵੇਂ ਕੱਢਿਆ ਜਾਂਦਾ ਹੈ। ਇਹ ਗੱਲਾਂ Act ਕੋਲ ਹੀ ਰਹਿੰਦੀਆਂ ਹਨ।
ਸੰਬੰਧਿਤ ਪੜ੍ਹਤ
- ਭਾਰਤ ਦੇ ਜਾਇਦਾਦ ਨਿਯਮ ਕੀ ਕਹਿੰਦੇ ਹਨ ਜਦੋਂ ਕੋਈ NRI ਕੈਨੇਡੀਅਨ ਜਾਂ ਅਮਰੀਕੀ ਨਾਗਰਿਕਤਾ ਲੈ ਲੈਂਦਾ ਹੈ
- ਮੋਹਾਲੀ ਰਜਿਸਟਰੀ ਵੈਲਿਊਜ਼ ਅਤੇ ਦੁਬਾਰਾ ਵਿਕਰੀ 'ਤੇ ਕੈਪੀਟਲ ਗੇਨਜ਼
- ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਮਾਲਕਾਂ ਲਈ ਮੋਹਾਲੀ ਜਾਇਦਾਦ ਕਰ
- ਕੀ ਕੋਈ NRI ਮੋਹਾਲੀ ਵਿੱਚ ਜਾਇਦਾਦ ਖਰੀਦ ਸਕਦਾ ਹੈ
ਸਰੋਤ: ਸਾਡੇ ਵੱਲੋਂ ਵਰਤੇ ਜਾਂਦੇ ਸਰੋਤ ਸਾਡੇ Editorial Sources ਪੰਨੇ 'ਤੇ ਸੂਚੀਬੱਧ ਹਨ।
ਇਹ ਬਿਆਨ ਕਰਦਾ ਹੈ ਕਿ ਨੋਟੀਫਿਕੇਸ਼ਨ ਅਤੇ Income-tax Act ਕੀ ਕਹਿੰਦੇ ਹਨ, ਅਤੇ ਇਹ ਟੈਕਸ ਜਾਂ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ ਹੈ। ਹਰ ਵਿਕਰੀ ਆਪਣੇ ਤੱਥਾਂ 'ਤੇ ਨਿਰਭਰ ਕਰਦੀ ਹੈ।