
A Mohali buyer who lives in Toronto or Melbourne puts down an application fee for a GMADA draw, or pays a builder a booking amount for a flat off the Airport Road. Then the draw goes to someone else, or the builder never starts and the booking is cancelled. A buyer living in India simply gets a cheque or a transfer back. A buyer living abroad has a second question before the money arrives: which of the bank accounts India allows a non-resident to hold can that refund land in, and can it go back out of the country afterwards?
That question exists only because the buyer lives outside India. The answer sits in the Reserve Bank's rules on deposits held by people resident outside India, and it turns almost entirely on how the money went in.
Why this comes up in Mohali
Refunds are a routine part of the Mohali market. GMADA returns earnest money to applicants who are not successful in its draws. Consumer forums and Punjab RERA order refunds when projects stall or allotments are cancelled. Two recent MA pieces dealt with such cases: one on a plot allotment that Punjab RERA looked at after a cancellation over dues, and one on a Mohali contractor ordered by the consumer forum to return an advance. The orders themselves say who pays and how much. They do not say which account a buyer abroad can receive the money in. That is a foreign exchange question, and a separate set of rules answers it.
How the money can go in
The Reserve Bank's Master Direction on acquisition or transfer of immovable property in India, updated on the first of September two thousand and twenty two, sets out how an NRI or OCI cardholder may pay for property. Payment can be made "out of funds received in India through banking channels by way of inward remittance from any place outside India". It can also be a debit to one of the three kinds of non-resident account described below. The direction adds that such payments "cannot be made either by traveller's cheque or by foreign currency notes" or by any other mode.
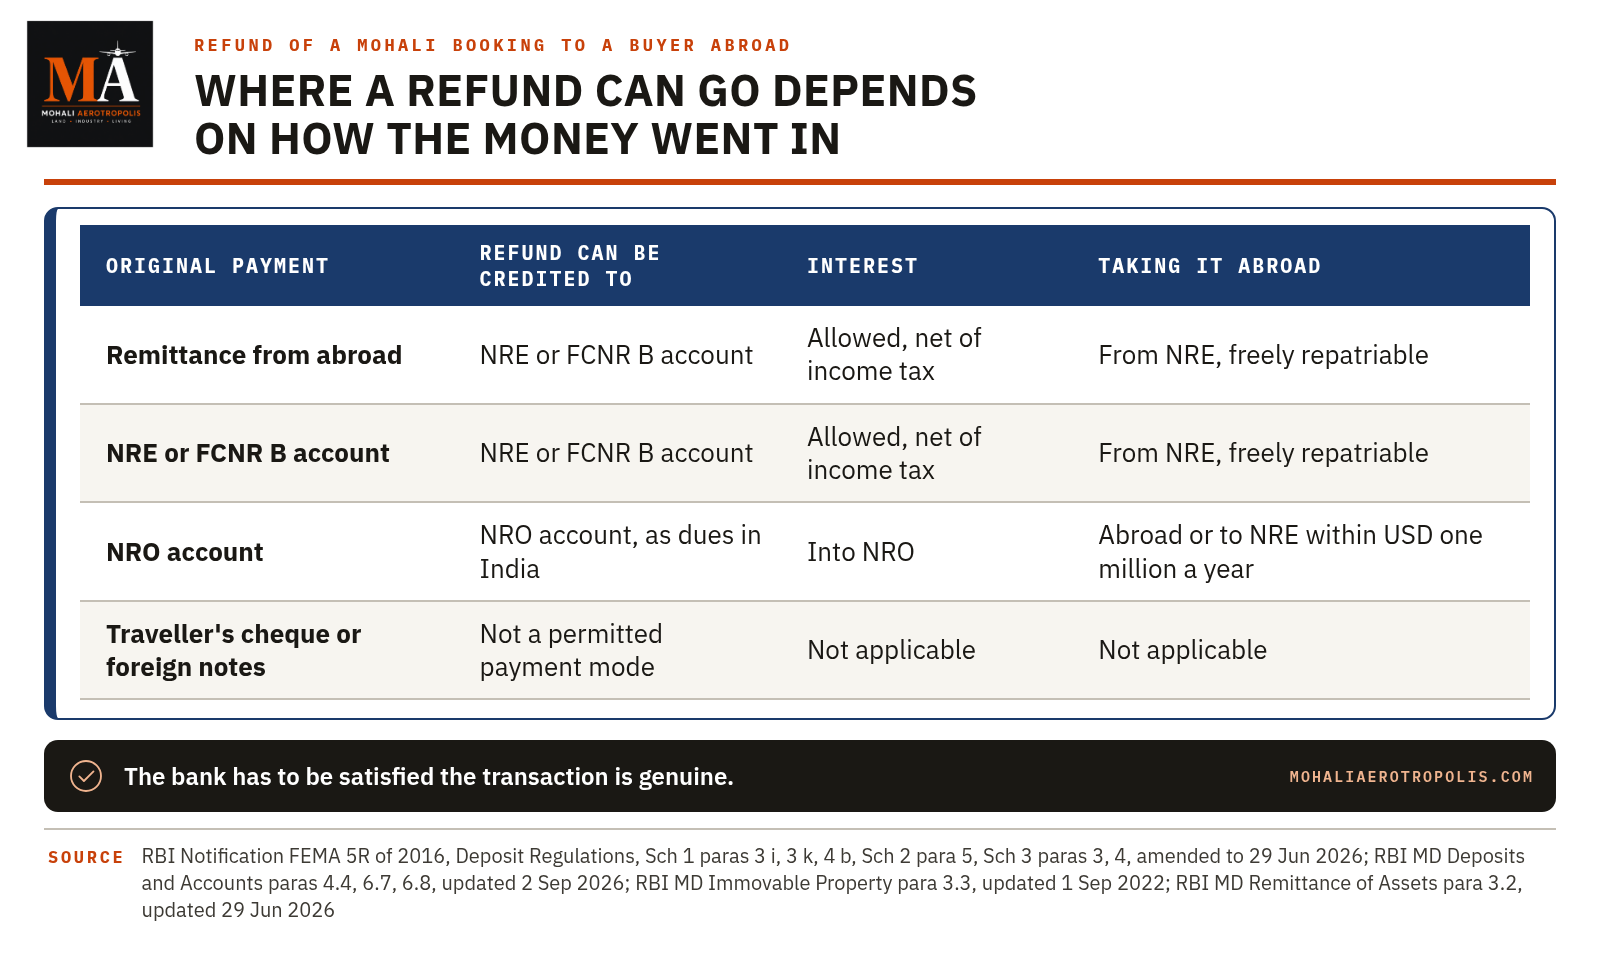
So a booking amount paid from abroad will normally have come from one of three places. It may have been sent straight from a foreign bank, or paid from a non-resident external account, known as an NRE account, which holds money brought in from abroad. Or it may have come from a non-resident ordinary account, known as an NRO account, which holds rupee income and money earned in India. The first two carry money that came from outside India. The third usually does not. That difference decides the refund.
The refund rule for NRE accounts
The rules on these accounts are the Foreign Exchange Management Deposit Regulations of two thousand and sixteen, issued by the Reserve Bank as Notification FEMA five R of the first of April two thousand and sixteen. The copy we read is the Reserve Bank's consolidated text, amended up to the twenty ninth of June two thousand and twenty six.
The first schedule of those regulations covers NRE accounts and lists the credits allowed into them. One of them is a "refund of application or earnest money or purchase consideration made by the house building agencies or seller on account of non-allotment of flat or plot or cancellation of bookings or deals for purchase of residential or commercial property". The refund can include interest, "net of income tax payable thereon".
Two conditions come with it. The original payment has to have come from the holder's NRE or FCNR B account, or as a "remittance from outside India through banking channels". And the bank, which the rules call the authorised dealer, has to be "satisfied about the genuineness of the transaction".
The wording is not new. The Reserve Bank first put it into the older deposit regulations by Notification FEMA sixty four of the twenty ninth of June two thousand and two, and the current regulations carry it forward almost word for word.
The second schedule covers foreign currency deposits held under the FCNR B scheme. It says that all the credits allowed for NRE accounts are allowed for these accounts too, so the same refund route applies to them.
In plain terms, money that came into India from abroad can go back into the account that holds money from abroad. The rule treats it as never having lost that character. Interest added to the refund comes with it, once tax has been taken off. The same schedule lists "remittances outside India" among the debits allowed from an NRE account. The Reserve Bank's Master Direction on deposits and accounts, updated on the second of September two thousand and twenty six, also says remittances outside India from an NRE account are permitted.
When the money went in from an NRO account
The rule does not reach a payment made from an NRO account. The third schedule of the same regulations lets an NRO account receive "legitimate dues in India of the account holder", and a refund from a builder or an authority fits that description. But a refund of NRO money cannot be credited to an NRE account under the refund clause, because its condition is not met.
Money in an NRO account is harder to take abroad. Paragraph four of that schedule says balances in such accounts "are not eligible for remittance outside India without the general or specific approval of Reserve Bank". The general approval is in the Reserve Bank's Master Direction on remittance of assets, updated on the twenty ninth of June two thousand and twenty six. It lets a bank allow an NRI or OCI to remit up to one million US dollars in each financial year out of NRO balances, on documentary evidence. Anything above that ceiling needs the Reserve Bank's prior approval. An earlier MA piece on taking sale money abroad explains how that ceiling works.
So two buyers who lose the same booking can end up in different places. One who paid from abroad or from an NRE account can, on the rule's wording, have the refund credited back to an NRE account. One who paid from an NRO account gets the refund into NRO. From there it can move to an NRE account or go abroad only within the yearly ceiling of one million US dollars.
What the bank looks at
The regulations leave the judgement to the bank. They require it to be satisfied that the transaction is genuine. They do not list the papers it has to see. In practice the questions the rule raises are factual ones. Did the original payment come from abroad or from an NRE or FCNR B account? Is the refund from the same agency or seller that received it? Is the interest shown, and has tax been deducted from it? A bank can only answer those from its own records and the paperwork the buyer and the payer provide.
Two other details in the first schedule matter to a buyer abroad. The first schedule says an NRE account is opened by the account holder in person and not by a power of attorney holder in India. An NRE account also takes only the credits the schedule lists. An agency or builder paying a refund will usually ask which account to pay into.
The interest and the tax
The refund clause speaks of interest "net of income tax payable thereon". Interest ordered by a forum or paid under a RERA order is income in India. How it is taxed, and what the payer deducts before paying a buyer living abroad, is a question for the income tax law. This piece does not cover it. An earlier MA piece set out the separate tax deduction rule that applies when a buyer pays a seller who lives abroad.
What the rules do not say
The deposit regulations do not decide whether a refund is owed or what amount is due. Nor do they set how fast it is paid. Those come from the booking terms, GMADA's draw conditions, the RERA law or a consumer forum order. Nor do the regulations deal with a refund paid partly from a home loan. An NRI home loan has its own rules, which an earlier MA piece covered.
We checked the schedules against the Reserve Bank's consolidated text amended up to June two thousand and twenty six, and against its Master Direction on deposits and accounts. The refund clause reads the same in the current text as in older copies. The permission to move NRO money into an NRE account within the yearly ceiling was added to both schedules by a Reserve Bank notification of the eighteenth of June two thousand and twenty six.
Related reading
- Taking Mohali sale money abroad: how NRI repatriation works now
- Taking a home loan for a Mohali home while living abroad: what the RBI rules say
Sources: The sources we use are listed on our Editorial Sources page.
This piece describes the published Reserve Bank regulations and directions on refunds and non-resident accounts. Nothing here is legal or tax advice. Any refund turns on its own papers and facts.
टोरंटो या मेलबर्न में रहने वाला एक मोहाली ख़रीदार GMADA ड्रॉ के लिए आवेदन शुल्क जमा करता है, या एयरपोर्ट रोड के पास एक फ़्लैट के लिए बिल्डर को बुकिंग राशि देता है। फिर ड्रॉ किसी और के नाम निकलता है, या बिल्डर काम शुरू ही नहीं करता और बुकिंग रद्द हो जाती है। भारत में रहने वाले ख़रीदार को सीधे चेक या ट्रांसफ़र से पैसा वापस मिल जाता है। विदेश में रहने वाले ख़रीदार के सामने पैसा आने से पहले एक और सवाल होता है: भारत किसी अनिवासी को जो बैंक खाते रखने देता है, उनमें से किस खाते में यह रिफ़ंड आ सकता है, और क्या बाद में यह फिर देश से बाहर जा सकता है?
यह सवाल सिर्फ़ इसलिए उठता है क्योंकि ख़रीदार भारत से बाहर रहता है। इसका जवाब भारत से बाहर रहने वाले लोगों की जमा राशियों पर रिज़र्व बैंक के नियमों में है, और यह लगभग पूरी तरह इस बात पर टिका है कि पैसा किस रास्ते से आया था।
मोहाली में यह सवाल क्यों उठता है
रिफ़ंड मोहाली के बाज़ार का आम हिस्सा हैं। GMADA अपने ड्रॉ में असफल रहे आवेदकों को बयाना राशि लौटाता है। जब परियोजनाएँ रुक जाती हैं या आवंटन रद्द होते हैं, तो उपभोक्ता फ़ोरम और पंजाब RERA रिफ़ंड का आदेश देते हैं। MA के दो हाल के लेख ऐसे मामलों पर थे: एक उस प्लॉट आवंटन पर जिसे बकाया के कारण रद्द करने के बाद पंजाब RERA ने देखा, और एक मोहाली के उस ठेकेदार पर जिसे उपभोक्ता फ़ोरम ने एडवांस लौटाने का आदेश दिया। आदेश ख़ुद बताते हैं कि कौन भुगतान करेगा और कितना। वे यह नहीं बताते कि विदेश में रहने वाला ख़रीदार पैसा किस खाते में ले सकता है। यह विदेशी मुद्रा का सवाल है, और इसका जवाब नियमों का एक अलग सेट देता है।
पैसा किन रास्तों से जा सकता है
अचल संपत्ति के अधिग्रहण या हस्तांतरण पर रिज़र्व बैंक का मास्टर डायरेक्शन, जो सितंबर दो हज़ार बाईस की पहली तारीख़ को अद्यतन हुआ, बताता है कि NRI या OCI कार्डधारक संपत्ति का भुगतान कैसे कर सकता है। भुगतान "out of funds received in India through banking channels by way of inward remittance from any place outside India" यानी विदेश से बैंकिंग चैनल के ज़रिए भारत आए पैसे से किया जा सकता है। यह नीचे बताए गए तीन तरह के अनिवासी खातों में से किसी एक से डेबिट के रूप में भी हो सकता है। डायरेक्शन यह भी कहता है कि ऐसे भुगतान "cannot be made either by traveller's cheque or by foreign currency notes" यानी ट्रैवलर्स चेक या विदेशी नोटों से नहीं हो सकते, और न ही किसी और तरीक़े से।
इसलिए विदेश से दी गई बुकिंग राशि आम तौर पर तीन में से किसी एक जगह से आई होगी। वह सीधे किसी विदेशी बैंक से भेजी गई हो सकती है, या नॉन-रेज़िडेंट एक्सटर्नल खाते से दी गई हो सकती है, जिसे NRE खाता कहते हैं और जिसमें विदेश से लाया गया पैसा रहता है। या वह नॉन-रेज़िडेंट ऑर्डिनरी खाते से आई हो सकती है, जिसे NRO खाता कहते हैं और जिसमें रुपये की आय और भारत में कमाया गया पैसा रहता है। पहले दो रास्तों में विदेश से आया पैसा होता है। तीसरे में आम तौर पर नहीं। यही फ़र्क़ रिफ़ंड का फ़ैसला करता है।
NRE खातों के लिए रिफ़ंड का नियम
इन खातों के नियम विदेशी मुद्रा प्रबंधन जमा विनियम, दो हज़ार सोलह हैं, जिन्हें रिज़र्व बैंक ने अप्रैल दो हज़ार सोलह की पहली तारीख़ की अधिसूचना FEMA पाँच R के रूप में जारी किया। हमने जो प्रति पढ़ी वह रिज़र्व बैंक का समेकित पाठ है, जिसमें जून दो हज़ार छब्बीस की उनतीसवीं तारीख़ तक के संशोधन शामिल हैं।
इन विनियमों की पहली अनुसूची NRE खातों से जुड़ी है और उनमें आने वाली अनुमत जमाओं की सूची देती है। उनमें से एक है आवास निर्माण एजेंसियों या विक्रेता द्वारा फ़्लैट या प्लॉट आवंटित न होने, या आवासीय या व्यावसायिक संपत्ति की बुकिंग या सौदा रद्द होने पर लौटाई गई आवेदन राशि, बयाना राशि या ख़रीद मूल्य, मूल शब्दों में "refund of application or earnest money or purchase consideration made by the house building agencies or seller on account of non-allotment of flat or plot or cancellation of bookings or deals for purchase of residential or commercial property"। रिफ़ंड में ब्याज भी शामिल हो सकता है, "net of income tax payable thereon" यानी उस पर देय आयकर काटकर।
इसके साथ दो शर्तें हैं। मूल भुगतान धारक के NRE या FCNR B खाते से, या "remittance from outside India through banking channels" यानी बैंकिंग चैनल के ज़रिए विदेश से भेजे गए पैसे से हुआ होना चाहिए। और बैंक, जिसे नियम अधिकृत डीलर कहते हैं, को "satisfied about the genuineness of the transaction" यानी लेन-देन के असली होने से संतुष्ट होना चाहिए।
यह शब्दावली नई नहीं है। रिज़र्व बैंक ने इसे पहली बार जून दो हज़ार दो की उनतीसवीं तारीख़ की अधिसूचना FEMA चौंसठ के ज़रिए पुराने जमा विनियमों में डाला था, और मौजूदा विनियम इसे लगभग शब्दशः आगे ले जाते हैं।
दूसरी अनुसूची FCNR B योजना के तहत रखी जाने वाली विदेशी मुद्रा जमाओं से जुड़ी है। वह कहती है कि NRE खातों के लिए अनुमत सभी जमाएँ इन खातों के लिए भी अनुमत हैं, इसलिए रिफ़ंड का यही रास्ता उन पर भी लागू होता है।
सीधे शब्दों में, विदेश से भारत आया पैसा वापस उसी तरह के खाते में जा सकता है जिसमें विदेश का पैसा रहता है। नियम उसे ऐसा मानता है मानो उसने अपना वह स्वरूप कभी खोया ही नहीं। रिफ़ंड पर जुड़ा ब्याज भी कर काटने के बाद साथ आता है। वही अनुसूची NRE खाते से अनुमत डेबिट में "remittances outside India" यानी विदेश भेजे जाने वाले पैसे को गिनाती है। जमा और खातों पर रिज़र्व बैंक का मास्टर डायरेक्शन, जो सितंबर दो हज़ार छब्बीस की दूसरी तारीख़ को अद्यतन हुआ, भी कहता है कि NRE खाते से विदेश पैसा भेजना अनुमत है।
जब पैसा NRO खाते से गया था
यह नियम NRO खाते से किए गए भुगतान पर लागू नहीं होता। उन्हीं विनियमों की तीसरी अनुसूची NRO खाते में "legitimate dues in India of the account holder" यानी खाताधारक के भारत में वैध बकाया जमा करने देती है, और किसी बिल्डर या प्राधिकरण से आया रिफ़ंड इस विवरण में आता है। लेकिन NRO के पैसे का रिफ़ंड रिफ़ंड वाले प्रावधान के तहत NRE खाते में जमा नहीं हो सकता, क्योंकि उसकी शर्त पूरी नहीं होती।
NRO खाते का पैसा विदेश ले जाना ज़्यादा कठिन है। उस अनुसूची का चौथा पैरा कहता है कि ऐसे खातों की शेष राशि "are not eligible for remittance outside India without the general or specific approval of Reserve Bank" यानी रिज़र्व बैंक की सामान्य या विशेष मंज़ूरी के बिना विदेश भेजने योग्य नहीं है। सामान्य मंज़ूरी रिज़र्व बैंक के परिसंपत्तियों के प्रेषण वाले मास्टर डायरेक्शन में है, जो जून दो हज़ार छब्बीस की उनतीसवीं तारीख़ को अद्यतन हुआ। यह बैंक को अनुमति देता है कि वह किसी NRI या OCI को दस्तावेज़ी सबूत पर हर वित्त वर्ष में NRO शेष राशि में से दस लाख अमेरिकी डॉलर तक भेजने दे। इस सीमा से ऊपर की राशि के लिए रिज़र्व बैंक की पहले से मंज़ूरी चाहिए। बिक्री का पैसा विदेश ले जाने पर MA का एक पिछला लेख बताता है कि यह सीमा कैसे काम करती है।
इसलिए एक ही बुकिंग गँवाने वाले दो ख़रीदार अलग जगह पहुँच सकते हैं। जिसने विदेश से या NRE खाते से भुगतान किया था, नियम के शब्दों के अनुसार उसका रिफ़ंड वापस NRE खाते में जमा हो सकता है। जिसने NRO खाते से भुगतान किया था, उसका रिफ़ंड NRO में आता है। वहाँ से वह दस लाख अमेरिकी डॉलर की सालाना सीमा के भीतर ही NRE खाते में जा सकता है या विदेश भेजा जा सकता है।
बैंक क्या देखता है
विनियम फ़ैसला बैंक पर छोड़ते हैं। वे चाहते हैं कि बैंक संतुष्ट हो कि लेन-देन असली है। वे यह सूची नहीं देते कि बैंक को कौन से काग़ज़ देखने हैं। व्यवहार में नियम जो सवाल उठाता है, वे तथ्यों के सवाल हैं। क्या मूल भुगतान विदेश से या NRE या FCNR B खाते से आया था? क्या रिफ़ंड उसी एजेंसी या विक्रेता से है जिसने पैसा लिया था? क्या ब्याज दिखाया गया है, और क्या उस पर कर काटा गया है? बैंक इनका जवाब सिर्फ़ अपने रिकॉर्ड और ख़रीदार तथा भुगतान करने वाले के दिए काग़ज़ों से दे सकता है।
पहली अनुसूची की दो और बातें विदेश में रहने वाले ख़रीदार के लिए मायने रखती हैं। पहली अनुसूची कहती है कि NRE खाता खाताधारक ख़ुद खोलता है, भारत में पावर ऑफ़ अटॉर्नी धारक नहीं। NRE खाते में सिर्फ़ वही जमाएँ आ सकती हैं जो अनुसूची में दर्ज हैं। रिफ़ंड देने वाली एजेंसी या बिल्डर आम तौर पर पूछेगा कि पैसा किस खाते में भेजा जाए।
ब्याज और कर
रिफ़ंड वाला प्रावधान ब्याज की बात "net of income tax payable thereon" यानी देय आयकर काटकर करता है। किसी फ़ोरम के आदेश पर या RERA आदेश के तहत दिया गया ब्याज भारत में आय है। उस पर कर कैसे लगता है, और विदेश में रहने वाले ख़रीदार को भुगतान से पहले भुगतान करने वाला कितना काटता है, यह आयकर क़ानून का सवाल है। यह लेख उसे शामिल नहीं करता। MA के एक पिछले लेख ने वह अलग कर कटौती नियम बताया था जो तब लागू होता है जब कोई ख़रीदार विदेश में रहने वाले विक्रेता को भुगतान करता है।
नियम क्या नहीं कहते
जमा विनियम यह तय नहीं करते कि रिफ़ंड बनता है या नहीं, या कितनी राशि देय है। वे यह भी तय नहीं करते कि भुगतान कितनी जल्दी होगा। ये बातें बुकिंग की शर्तों, GMADA के ड्रॉ की शर्तों, RERA क़ानून या उपभोक्ता फ़ोरम के आदेश से तय होती हैं। विनियम उस रिफ़ंड की बात भी नहीं करते जिसका भुगतान कुछ हद तक होम लोन से हुआ था। NRI होम लोन के अपने नियम हैं, जिन पर MA का एक पिछला लेख था।
हमने अनुसूचियों को जून दो हज़ार छब्बीस तक संशोधित रिज़र्व बैंक के समेकित पाठ से, और जमा और खातों पर उसके मास्टर डायरेक्शन से मिलाकर देखा। रिफ़ंड वाला प्रावधान मौजूदा पाठ में भी पुरानी प्रतियों जैसा ही है। सालाना सीमा के भीतर NRO का पैसा NRE खाते में ले जाने की अनुमति रिज़र्व बैंक ने जून दो हज़ार छब्बीस की अठारहवीं तारीख़ की एक अधिसूचना से दोनों अनुसूचियों में जोड़ी।
संबंधित लेख
- मोहाली की बिक्री का पैसा विदेश ले जाना: NRI रिपैट्रिएशन अब कैसे काम करता है
- विदेश में रहते हुए मोहाली के घर के लिए होम लोन: RBI के नियम क्या कहते हैं
स्रोत: हम जिन स्रोतों का उपयोग करते हैं, वे हमारे Editorial Sources पृष्ठ पर सूचीबद्ध हैं।
यह लेख रिफ़ंड और अनिवासी खातों पर रिज़र्व बैंक के प्रकाशित विनियमों और निर्देशों का वर्णन करता है। यहाँ कुछ भी क़ानूनी या कर सलाह नहीं है। हर रिफ़ंड अपने काग़ज़ों और तथ्यों पर निर्भर करता है।
ਟੋਰਾਂਟੋ ਜਾਂ ਮੈਲਬੌਰਨ ਵਿੱਚ ਰਹਿੰਦਾ ਇੱਕ ਮੋਹਾਲੀ ਖ਼ਰੀਦਦਾਰ GMADA ਡਰਾਅ ਲਈ ਅਰਜ਼ੀ ਫ਼ੀਸ ਜਮ੍ਹਾਂ ਕਰਦਾ ਹੈ, ਜਾਂ ਏਅਰਪੋਰਟ ਰੋਡ ਨੇੜੇ ਇੱਕ ਫ਼ਲੈਟ ਲਈ ਬਿਲਡਰ ਨੂੰ ਬੁਕਿੰਗ ਰਕਮ ਦਿੰਦਾ ਹੈ। ਫਿਰ ਡਰਾਅ ਕਿਸੇ ਹੋਰ ਦੇ ਨਾਂ ਨਿਕਲਦਾ ਹੈ, ਜਾਂ ਬਿਲਡਰ ਕੰਮ ਸ਼ੁਰੂ ਹੀ ਨਹੀਂ ਕਰਦਾ ਅਤੇ ਬੁਕਿੰਗ ਰੱਦ ਹੋ ਜਾਂਦੀ ਹੈ। ਭਾਰਤ ਵਿੱਚ ਰਹਿੰਦੇ ਖ਼ਰੀਦਦਾਰ ਨੂੰ ਸਿੱਧਾ ਚੈੱਕ ਜਾਂ ਟ੍ਰਾਂਸਫ਼ਰ ਰਾਹੀਂ ਪੈਸਾ ਵਾਪਸ ਮਿਲ ਜਾਂਦਾ ਹੈ। ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਖ਼ਰੀਦਦਾਰ ਸਾਹਮਣੇ ਪੈਸਾ ਆਉਣ ਤੋਂ ਪਹਿਲਾਂ ਇੱਕ ਹੋਰ ਸਵਾਲ ਹੁੰਦਾ ਹੈ: ਭਾਰਤ ਕਿਸੇ ਗ਼ੈਰ-ਨਿਵਾਸੀ ਨੂੰ ਜੋ ਬੈਂਕ ਖਾਤੇ ਰੱਖਣ ਦਿੰਦਾ ਹੈ, ਉਨ੍ਹਾਂ ਵਿੱਚੋਂ ਕਿਸ ਖਾਤੇ ਵਿੱਚ ਇਹ ਰਿਫ਼ੰਡ ਆ ਸਕਦਾ ਹੈ, ਅਤੇ ਕੀ ਬਾਅਦ ਵਿੱਚ ਇਹ ਮੁੜ ਦੇਸ਼ ਤੋਂ ਬਾਹਰ ਜਾ ਸਕਦਾ ਹੈ?
ਇਹ ਸਵਾਲ ਸਿਰਫ਼ ਇਸ ਲਈ ਉੱਠਦਾ ਹੈ ਕਿਉਂਕਿ ਖ਼ਰੀਦਦਾਰ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਰਹਿੰਦਾ ਹੈ। ਇਸ ਦਾ ਜਵਾਬ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਰਹਿੰਦੇ ਲੋਕਾਂ ਦੀਆਂ ਜਮ੍ਹਾਂ ਰਕਮਾਂ ਬਾਰੇ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਨਿਯਮਾਂ ਵਿੱਚ ਹੈ, ਅਤੇ ਇਹ ਲਗਭਗ ਪੂਰੀ ਤਰ੍ਹਾਂ ਇਸ ਗੱਲ ’ਤੇ ਟਿਕਿਆ ਹੈ ਕਿ ਪੈਸਾ ਕਿਸ ਰਾਹ ਗਿਆ ਸੀ।
ਮੋਹਾਲੀ ਵਿੱਚ ਇਹ ਸਵਾਲ ਕਿਉਂ ਉੱਠਦਾ ਹੈ
ਰਿਫ਼ੰਡ ਮੋਹਾਲੀ ਦੇ ਬਾਜ਼ਾਰ ਦਾ ਆਮ ਹਿੱਸਾ ਹਨ। GMADA ਆਪਣੇ ਡਰਾਅ ਵਿੱਚ ਅਸਫਲ ਰਹੇ ਬਿਨੈਕਾਰਾਂ ਨੂੰ ਬਿਆਨਾ ਰਕਮ ਮੋੜਦਾ ਹੈ। ਜਦੋਂ ਪ੍ਰੋਜੈਕਟ ਰੁਕ ਜਾਂਦੇ ਹਨ ਜਾਂ ਅਲਾਟਮੈਂਟ ਰੱਦ ਹੁੰਦੀ ਹੈ, ਤਾਂ ਖਪਤਕਾਰ ਫ਼ੋਰਮ ਅਤੇ ਪੰਜਾਬ RERA ਰਿਫ਼ੰਡ ਦਾ ਹੁਕਮ ਦਿੰਦੇ ਹਨ। MA ਦੇ ਦੋ ਹਾਲੀਆ ਲੇਖ ਅਜਿਹੇ ਮਾਮਲਿਆਂ ਬਾਰੇ ਸਨ: ਇੱਕ ਉਸ ਪਲਾਟ ਅਲਾਟਮੈਂਟ ਬਾਰੇ ਜਿਸ ਨੂੰ ਬਕਾਏ ਕਾਰਨ ਰੱਦ ਕਰਨ ਤੋਂ ਬਾਅਦ ਪੰਜਾਬ RERA ਨੇ ਵੇਖਿਆ, ਅਤੇ ਇੱਕ ਮੋਹਾਲੀ ਦੇ ਉਸ ਠੇਕੇਦਾਰ ਬਾਰੇ ਜਿਸ ਨੂੰ ਖਪਤਕਾਰ ਫ਼ੋਰਮ ਨੇ ਐਡਵਾਂਸ ਮੋੜਨ ਦਾ ਹੁਕਮ ਦਿੱਤਾ। ਹੁਕਮ ਆਪ ਦੱਸਦੇ ਹਨ ਕਿ ਕੌਣ ਭੁਗਤਾਨ ਕਰੇਗਾ ਅਤੇ ਕਿੰਨਾ। ਉਹ ਇਹ ਨਹੀਂ ਦੱਸਦੇ ਕਿ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਾ ਖ਼ਰੀਦਦਾਰ ਪੈਸਾ ਕਿਸ ਖਾਤੇ ਵਿੱਚ ਲੈ ਸਕਦਾ ਹੈ। ਇਹ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਦਾ ਸਵਾਲ ਹੈ, ਅਤੇ ਇਸ ਦਾ ਜਵਾਬ ਨਿਯਮਾਂ ਦਾ ਇੱਕ ਵੱਖਰਾ ਸੈੱਟ ਦਿੰਦਾ ਹੈ।
ਪੈਸਾ ਕਿਨ੍ਹਾਂ ਰਾਹਾਂ ਤੋਂ ਜਾ ਸਕਦਾ ਹੈ
ਅਚੱਲ ਜਾਇਦਾਦ ਦੀ ਪ੍ਰਾਪਤੀ ਜਾਂ ਤਬਾਦਲੇ ਬਾਰੇ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਮਾਸਟਰ ਡਾਇਰੈਕਸ਼ਨ, ਜੋ ਸਤੰਬਰ ਦੋ ਹਜ਼ਾਰ ਬਾਈ ਦੀ ਪਹਿਲੀ ਤਾਰੀਖ਼ ਨੂੰ ਅੱਪਡੇਟ ਹੋਈ, ਦੱਸਦੀ ਹੈ ਕਿ NRI ਜਾਂ OCI ਕਾਰਡਧਾਰਕ ਜਾਇਦਾਦ ਦਾ ਭੁਗਤਾਨ ਕਿਵੇਂ ਕਰ ਸਕਦਾ ਹੈ। ਭੁਗਤਾਨ "out of funds received in India through banking channels by way of inward remittance from any place outside India" ਭਾਵ ਵਿਦੇਸ਼ ਤੋਂ ਬੈਂਕਿੰਗ ਚੈਨਲ ਰਾਹੀਂ ਭਾਰਤ ਆਏ ਪੈਸੇ ਨਾਲ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ। ਇਹ ਹੇਠਾਂ ਦੱਸੇ ਤਿੰਨ ਕਿਸਮ ਦੇ ਗ਼ੈਰ-ਨਿਵਾਸੀ ਖਾਤਿਆਂ ਵਿੱਚੋਂ ਕਿਸੇ ਇੱਕ ਤੋਂ ਡੈਬਿਟ ਵਜੋਂ ਵੀ ਹੋ ਸਕਦਾ ਹੈ। ਡਾਇਰੈਕਸ਼ਨ ਇਹ ਵੀ ਕਹਿੰਦੀ ਹੈ ਕਿ ਅਜਿਹੇ ਭੁਗਤਾਨ "cannot be made either by traveller's cheque or by foreign currency notes" ਭਾਵ ਟ੍ਰੈਵਲਰਜ਼ ਚੈੱਕ ਜਾਂ ਵਿਦੇਸ਼ੀ ਨੋਟਾਂ ਨਾਲ ਨਹੀਂ ਹੋ ਸਕਦੇ, ਅਤੇ ਨਾ ਹੀ ਕਿਸੇ ਹੋਰ ਤਰੀਕੇ ਨਾਲ।
ਇਸ ਲਈ ਵਿਦੇਸ਼ ਤੋਂ ਦਿੱਤੀ ਬੁਕਿੰਗ ਰਕਮ ਆਮ ਤੌਰ ’ਤੇ ਤਿੰਨ ਵਿੱਚੋਂ ਕਿਸੇ ਇੱਕ ਥਾਂ ਤੋਂ ਆਈ ਹੋਵੇਗੀ। ਉਹ ਸਿੱਧੀ ਕਿਸੇ ਵਿਦੇਸ਼ੀ ਬੈਂਕ ਤੋਂ ਭੇਜੀ ਗਈ ਹੋ ਸਕਦੀ ਹੈ, ਜਾਂ ਨਾਨ-ਰੈਜ਼ੀਡੈਂਟ ਐਕਸਟਰਨਲ ਖਾਤੇ ਤੋਂ ਦਿੱਤੀ ਗਈ ਹੋ ਸਕਦੀ ਹੈ, ਜਿਸ ਨੂੰ NRE ਖਾਤਾ ਕਹਿੰਦੇ ਹਨ ਅਤੇ ਜਿਸ ਵਿੱਚ ਵਿਦੇਸ਼ ਤੋਂ ਲਿਆਂਦਾ ਪੈਸਾ ਰਹਿੰਦਾ ਹੈ। ਜਾਂ ਉਹ ਨਾਨ-ਰੈਜ਼ੀਡੈਂਟ ਆਰਡੀਨਰੀ ਖਾਤੇ ਤੋਂ ਆਈ ਹੋ ਸਕਦੀ ਹੈ, ਜਿਸ ਨੂੰ NRO ਖਾਤਾ ਕਹਿੰਦੇ ਹਨ ਅਤੇ ਜਿਸ ਵਿੱਚ ਰੁਪਏ ਦੀ ਆਮਦਨ ਅਤੇ ਭਾਰਤ ਵਿੱਚ ਕਮਾਇਆ ਪੈਸਾ ਰਹਿੰਦਾ ਹੈ। ਪਹਿਲੇ ਦੋ ਰਾਹਾਂ ਵਿੱਚ ਵਿਦੇਸ਼ ਤੋਂ ਆਇਆ ਪੈਸਾ ਹੁੰਦਾ ਹੈ। ਤੀਜੇ ਵਿੱਚ ਆਮ ਤੌਰ ’ਤੇ ਨਹੀਂ। ਇਹੀ ਫ਼ਰਕ ਰਿਫ਼ੰਡ ਦਾ ਫ਼ੈਸਲਾ ਕਰਦਾ ਹੈ।
NRE ਖਾਤਿਆਂ ਲਈ ਰਿਫ਼ੰਡ ਦਾ ਨਿਯਮ
ਇਨ੍ਹਾਂ ਖਾਤਿਆਂ ਦੇ ਨਿਯਮ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਪ੍ਰਬੰਧਨ ਜਮ੍ਹਾਂ ਰੈਗੂਲੇਸ਼ਨ, ਦੋ ਹਜ਼ਾਰ ਸੋਲ੍ਹਾਂ ਹਨ, ਜਿਨ੍ਹਾਂ ਨੂੰ ਰਿਜ਼ਰਵ ਬੈਂਕ ਨੇ ਅਪ੍ਰੈਲ ਦੋ ਹਜ਼ਾਰ ਸੋਲ੍ਹਾਂ ਦੀ ਪਹਿਲੀ ਤਾਰੀਖ਼ ਦੀ ਨੋਟੀਫ਼ਿਕੇਸ਼ਨ FEMA ਪੰਜ R ਵਜੋਂ ਜਾਰੀ ਕੀਤਾ। ਅਸੀਂ ਜੋ ਕਾਪੀ ਪੜ੍ਹੀ ਉਹ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦਾ ਇਕੱਠਾ ਪਾਠ ਹੈ, ਜਿਸ ਵਿੱਚ ਜੂਨ ਦੋ ਹਜ਼ਾਰ ਛੱਬੀ ਦੀ ਉਨੱਤੀਵੀਂ ਤਾਰੀਖ਼ ਤੱਕ ਦੀਆਂ ਸੋਧਾਂ ਸ਼ਾਮਲ ਹਨ।
ਇਨ੍ਹਾਂ ਰੈਗੂਲੇਸ਼ਨਾਂ ਦੀ ਪਹਿਲੀ ਅਨੁਸੂਚੀ NRE ਖਾਤਿਆਂ ਬਾਰੇ ਹੈ ਅਤੇ ਉਨ੍ਹਾਂ ਵਿੱਚ ਆਉਣ ਵਾਲੀਆਂ ਮਨਜ਼ੂਰ ਜਮ੍ਹਾਂ ਰਕਮਾਂ ਦੀ ਸੂਚੀ ਦਿੰਦੀ ਹੈ। ਉਨ੍ਹਾਂ ਵਿੱਚੋਂ ਇੱਕ ਹੈ ਹਾਊਸਿੰਗ ਏਜੰਸੀਆਂ ਜਾਂ ਵੇਚਣ ਵਾਲੇ ਵੱਲੋਂ ਫ਼ਲੈਟ ਜਾਂ ਪਲਾਟ ਅਲਾਟ ਨਾ ਹੋਣ, ਜਾਂ ਰਿਹਾਇਸ਼ੀ ਜਾਂ ਵਪਾਰਕ ਜਾਇਦਾਦ ਦੀ ਬੁਕਿੰਗ ਜਾਂ ਸੌਦਾ ਰੱਦ ਹੋਣ ’ਤੇ ਮੋੜੀ ਗਈ ਅਰਜ਼ੀ ਰਕਮ, ਬਿਆਨਾ ਰਕਮ ਜਾਂ ਖ਼ਰੀਦ ਮੁੱਲ, ਮੂਲ ਸ਼ਬਦਾਂ ਵਿੱਚ "refund of application or earnest money or purchase consideration made by the house building agencies or seller on account of non-allotment of flat or plot or cancellation of bookings or deals for purchase of residential or commercial property"। ਰਿਫ਼ੰਡ ਵਿੱਚ ਵਿਆਜ ਵੀ ਸ਼ਾਮਲ ਹੋ ਸਕਦਾ ਹੈ, "net of income tax payable thereon" ਭਾਵ ਉਸ ’ਤੇ ਬਣਦਾ ਆਮਦਨ ਕਰ ਕੱਟ ਕੇ।
ਇਸ ਨਾਲ ਦੋ ਸ਼ਰਤਾਂ ਹਨ। ਮੂਲ ਭੁਗਤਾਨ ਧਾਰਕ ਦੇ NRE ਜਾਂ FCNR B ਖਾਤੇ ਤੋਂ, ਜਾਂ "remittance from outside India through banking channels" ਭਾਵ ਬੈਂਕਿੰਗ ਚੈਨਲ ਰਾਹੀਂ ਵਿਦੇਸ਼ ਤੋਂ ਭੇਜੇ ਪੈਸੇ ਨਾਲ ਹੋਇਆ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ। ਅਤੇ ਬੈਂਕ, ਜਿਸ ਨੂੰ ਨਿਯਮ ਅਧਿਕਾਰਤ ਡੀਲਰ ਕਹਿੰਦੇ ਹਨ, ਨੂੰ "satisfied about the genuineness of the transaction" ਭਾਵ ਲੈਣ-ਦੇਣ ਦੇ ਅਸਲੀ ਹੋਣ ਬਾਰੇ ਸੰਤੁਸ਼ਟ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ।
ਇਹ ਸ਼ਬਦਾਵਲੀ ਨਵੀਂ ਨਹੀਂ ਹੈ। ਰਿਜ਼ਰਵ ਬੈਂਕ ਨੇ ਇਸ ਨੂੰ ਪਹਿਲੀ ਵਾਰ ਜੂਨ ਦੋ ਹਜ਼ਾਰ ਦੋ ਦੀ ਉਨੱਤੀਵੀਂ ਤਾਰੀਖ਼ ਦੀ ਨੋਟੀਫ਼ਿਕੇਸ਼ਨ FEMA ਚੌਂਹਠ ਰਾਹੀਂ ਪੁਰਾਣੇ ਜਮ੍ਹਾਂ ਰੈਗੂਲੇਸ਼ਨਾਂ ਵਿੱਚ ਪਾਇਆ ਸੀ, ਅਤੇ ਮੌਜੂਦਾ ਰੈਗੂਲੇਸ਼ਨ ਇਸ ਨੂੰ ਲਗਭਗ ਸ਼ਬਦ-ਬ-ਸ਼ਬਦ ਅੱਗੇ ਲੈ ਜਾਂਦੇ ਹਨ।
ਦੂਜੀ ਅਨੁਸੂਚੀ FCNR B ਸਕੀਮ ਹੇਠ ਰੱਖੀਆਂ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਜਮ੍ਹਾਂ ਰਕਮਾਂ ਬਾਰੇ ਹੈ। ਉਹ ਕਹਿੰਦੀ ਹੈ ਕਿ NRE ਖਾਤਿਆਂ ਲਈ ਮਨਜ਼ੂਰ ਸਾਰੀਆਂ ਜਮ੍ਹਾਂ ਰਕਮਾਂ ਇਨ੍ਹਾਂ ਖਾਤਿਆਂ ਲਈ ਵੀ ਮਨਜ਼ੂਰ ਹਨ, ਇਸ ਲਈ ਰਿਫ਼ੰਡ ਦਾ ਇਹੀ ਰਾਹ ਉਨ੍ਹਾਂ ’ਤੇ ਵੀ ਲਾਗੂ ਹੁੰਦਾ ਹੈ।
ਸਿੱਧੇ ਸ਼ਬਦਾਂ ਵਿੱਚ, ਵਿਦੇਸ਼ ਤੋਂ ਭਾਰਤ ਆਇਆ ਪੈਸਾ ਮੁੜ ਉਸੇ ਕਿਸਮ ਦੇ ਖਾਤੇ ਵਿੱਚ ਜਾ ਸਕਦਾ ਹੈ ਜਿਸ ਵਿੱਚ ਵਿਦੇਸ਼ ਦਾ ਪੈਸਾ ਰਹਿੰਦਾ ਹੈ। ਨਿਯਮ ਉਸ ਨੂੰ ਇੰਝ ਮੰਨਦਾ ਹੈ ਜਿਵੇਂ ਉਸ ਨੇ ਆਪਣਾ ਉਹ ਸਰੂਪ ਕਦੇ ਗੁਆਇਆ ਹੀ ਨਹੀਂ। ਰਿਫ਼ੰਡ ’ਤੇ ਜੁੜਿਆ ਵਿਆਜ ਵੀ ਕਰ ਕੱਟਣ ਤੋਂ ਬਾਅਦ ਨਾਲ ਆਉਂਦਾ ਹੈ। ਉਹੀ ਅਨੁਸੂਚੀ NRE ਖਾਤੇ ਤੋਂ ਮਨਜ਼ੂਰ ਡੈਬਿਟਾਂ ਵਿੱਚ "remittances outside India" ਭਾਵ ਵਿਦੇਸ਼ ਭੇਜੇ ਜਾਣ ਵਾਲੇ ਪੈਸੇ ਨੂੰ ਗਿਣਾਉਂਦੀ ਹੈ। ਜਮ੍ਹਾਂ ਅਤੇ ਖਾਤਿਆਂ ਬਾਰੇ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਮਾਸਟਰ ਡਾਇਰੈਕਸ਼ਨ, ਜੋ ਸਤੰਬਰ ਦੋ ਹਜ਼ਾਰ ਛੱਬੀ ਦੀ ਦੂਜੀ ਤਾਰੀਖ਼ ਨੂੰ ਅੱਪਡੇਟ ਹੋਈ, ਵੀ ਕਹਿੰਦੀ ਹੈ ਕਿ NRE ਖਾਤੇ ਤੋਂ ਵਿਦੇਸ਼ ਪੈਸਾ ਭੇਜਣਾ ਮਨਜ਼ੂਰ ਹੈ।
ਜਦੋਂ ਪੈਸਾ NRO ਖਾਤੇ ਤੋਂ ਗਿਆ ਸੀ
ਇਹ ਨਿਯਮ NRO ਖਾਤੇ ਤੋਂ ਕੀਤੇ ਭੁਗਤਾਨ ’ਤੇ ਲਾਗੂ ਨਹੀਂ ਹੁੰਦਾ। ਉਨ੍ਹਾਂ ਹੀ ਰੈਗੂਲੇਸ਼ਨਾਂ ਦੀ ਤੀਜੀ ਅਨੁਸੂਚੀ NRO ਖਾਤੇ ਵਿੱਚ "legitimate dues in India of the account holder" ਭਾਵ ਖਾਤਾਧਾਰਕ ਦੇ ਭਾਰਤ ਵਿੱਚ ਜਾਇਜ਼ ਬਕਾਏ ਜਮ੍ਹਾਂ ਕਰਨ ਦਿੰਦੀ ਹੈ, ਅਤੇ ਕਿਸੇ ਬਿਲਡਰ ਜਾਂ ਅਥਾਰਟੀ ਤੋਂ ਆਇਆ ਰਿਫ਼ੰਡ ਇਸ ਵਰਣਨ ਵਿੱਚ ਆਉਂਦਾ ਹੈ। ਪਰ NRO ਦੇ ਪੈਸੇ ਦਾ ਰਿਫ਼ੰਡ ਰਿਫ਼ੰਡ ਵਾਲੀ ਧਾਰਾ ਹੇਠ NRE ਖਾਤੇ ਵਿੱਚ ਜਮ੍ਹਾਂ ਨਹੀਂ ਹੋ ਸਕਦਾ, ਕਿਉਂਕਿ ਉਸ ਦੀ ਸ਼ਰਤ ਪੂਰੀ ਨਹੀਂ ਹੁੰਦੀ।
NRO ਖਾਤੇ ਦਾ ਪੈਸਾ ਵਿਦੇਸ਼ ਲੈ ਜਾਣਾ ਵਧੇਰੇ ਔਖਾ ਹੈ। ਉਸ ਅਨੁਸੂਚੀ ਦਾ ਚੌਥਾ ਪੈਰਾ ਕਹਿੰਦਾ ਹੈ ਕਿ ਅਜਿਹੇ ਖਾਤਿਆਂ ਦਾ ਬਕਾਇਆ "are not eligible for remittance outside India without the general or specific approval of Reserve Bank" ਭਾਵ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਆਮ ਜਾਂ ਖ਼ਾਸ ਮਨਜ਼ੂਰੀ ਤੋਂ ਬਿਨਾਂ ਵਿਦੇਸ਼ ਭੇਜਣ ਯੋਗ ਨਹੀਂ ਹੈ। ਆਮ ਮਨਜ਼ੂਰੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਸੰਪਤੀਆਂ ਦੇ ਪ੍ਰੇਸ਼ਣ ਬਾਰੇ ਮਾਸਟਰ ਡਾਇਰੈਕਸ਼ਨ ਵਿੱਚ ਹੈ, ਜੋ ਜੂਨ ਦੋ ਹਜ਼ਾਰ ਛੱਬੀ ਦੀ ਉਨੱਤੀਵੀਂ ਤਾਰੀਖ਼ ਨੂੰ ਅੱਪਡੇਟ ਹੋਈ। ਇਹ ਬੈਂਕ ਨੂੰ ਇਜਾਜ਼ਤ ਦਿੰਦੀ ਹੈ ਕਿ ਉਹ ਕਿਸੇ NRI ਜਾਂ OCI ਨੂੰ ਦਸਤਾਵੇਜ਼ੀ ਸਬੂਤ ’ਤੇ ਹਰ ਵਿੱਤੀ ਸਾਲ ਵਿੱਚ NRO ਬਕਾਏ ਵਿੱਚੋਂ ਦਸ ਲੱਖ ਅਮਰੀਕੀ ਡਾਲਰ ਤੱਕ ਭੇਜਣ ਦੇਵੇ। ਇਸ ਹੱਦ ਤੋਂ ਉੱਪਰ ਦੀ ਰਕਮ ਲਈ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਪਹਿਲਾਂ ਮਨਜ਼ੂਰੀ ਚਾਹੀਦੀ ਹੈ। ਵਿਕਰੀ ਦਾ ਪੈਸਾ ਵਿਦੇਸ਼ ਲੈ ਜਾਣ ਬਾਰੇ MA ਦਾ ਇੱਕ ਪਿਛਲਾ ਲੇਖ ਦੱਸਦਾ ਹੈ ਕਿ ਇਹ ਹੱਦ ਕਿਵੇਂ ਕੰਮ ਕਰਦੀ ਹੈ।
ਇਸ ਲਈ ਇੱਕੋ ਬੁਕਿੰਗ ਗੁਆਉਣ ਵਾਲੇ ਦੋ ਖ਼ਰੀਦਦਾਰ ਵੱਖ-ਵੱਖ ਥਾਂ ਪਹੁੰਚ ਸਕਦੇ ਹਨ। ਜਿਸ ਨੇ ਵਿਦੇਸ਼ ਤੋਂ ਜਾਂ NRE ਖਾਤੇ ਤੋਂ ਭੁਗਤਾਨ ਕੀਤਾ ਸੀ, ਨਿਯਮ ਦੇ ਸ਼ਬਦਾਂ ਅਨੁਸਾਰ ਉਸ ਦਾ ਰਿਫ਼ੰਡ ਮੁੜ NRE ਖਾਤੇ ਵਿੱਚ ਜਮ੍ਹਾਂ ਹੋ ਸਕਦਾ ਹੈ। ਜਿਸ ਨੇ NRO ਖਾਤੇ ਤੋਂ ਭੁਗਤਾਨ ਕੀਤਾ ਸੀ, ਉਸ ਦਾ ਰਿਫ਼ੰਡ NRO ਵਿੱਚ ਆਉਂਦਾ ਹੈ। ਉੱਥੋਂ ਉਹ ਦਸ ਲੱਖ ਅਮਰੀਕੀ ਡਾਲਰ ਦੀ ਸਾਲਾਨਾ ਹੱਦ ਦੇ ਅੰਦਰ ਹੀ NRE ਖਾਤੇ ਵਿੱਚ ਜਾ ਸਕਦਾ ਹੈ ਜਾਂ ਵਿਦੇਸ਼ ਭੇਜਿਆ ਜਾ ਸਕਦਾ ਹੈ।
ਬੈਂਕ ਕੀ ਵੇਖਦਾ ਹੈ
ਰੈਗੂਲੇਸ਼ਨ ਫ਼ੈਸਲਾ ਬੈਂਕ ’ਤੇ ਛੱਡਦੇ ਹਨ। ਉਹ ਚਾਹੁੰਦੇ ਹਨ ਕਿ ਬੈਂਕ ਸੰਤੁਸ਼ਟ ਹੋਵੇ ਕਿ ਲੈਣ-ਦੇਣ ਅਸਲੀ ਹੈ। ਉਹ ਇਹ ਸੂਚੀ ਨਹੀਂ ਦਿੰਦੇ ਕਿ ਬੈਂਕ ਨੂੰ ਕਿਹੜੇ ਕਾਗ਼ਜ਼ ਵੇਖਣੇ ਹਨ। ਅਮਲ ਵਿੱਚ ਨਿਯਮ ਜੋ ਸਵਾਲ ਉਠਾਉਂਦਾ ਹੈ, ਉਹ ਤੱਥਾਂ ਦੇ ਸਵਾਲ ਹਨ। ਕੀ ਮੂਲ ਭੁਗਤਾਨ ਵਿਦੇਸ਼ ਤੋਂ ਜਾਂ NRE ਜਾਂ FCNR B ਖਾਤੇ ਤੋਂ ਆਇਆ ਸੀ? ਕੀ ਰਿਫ਼ੰਡ ਉਸੇ ਏਜੰਸੀ ਜਾਂ ਵੇਚਣ ਵਾਲੇ ਤੋਂ ਹੈ ਜਿਸ ਨੇ ਪੈਸਾ ਲਿਆ ਸੀ? ਕੀ ਵਿਆਜ ਦਿਖਾਇਆ ਗਿਆ ਹੈ, ਅਤੇ ਕੀ ਉਸ ’ਤੇ ਕਰ ਕੱਟਿਆ ਗਿਆ ਹੈ? ਬੈਂਕ ਇਨ੍ਹਾਂ ਦਾ ਜਵਾਬ ਸਿਰਫ਼ ਆਪਣੇ ਰਿਕਾਰਡ ਅਤੇ ਖ਼ਰੀਦਦਾਰ ਤੇ ਭੁਗਤਾਨ ਕਰਨ ਵਾਲੇ ਦੇ ਦਿੱਤੇ ਕਾਗ਼ਜ਼ਾਂ ਤੋਂ ਦੇ ਸਕਦਾ ਹੈ।
ਪਹਿਲੀ ਅਨੁਸੂਚੀ ਦੀਆਂ ਦੋ ਹੋਰ ਗੱਲਾਂ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਖ਼ਰੀਦਦਾਰ ਲਈ ਮਾਇਨੇ ਰੱਖਦੀਆਂ ਹਨ। ਪਹਿਲੀ ਅਨੁਸੂਚੀ ਕਹਿੰਦੀ ਹੈ ਕਿ NRE ਖਾਤਾ ਖਾਤਾਧਾਰਕ ਆਪ ਖੋਲ੍ਹਦਾ ਹੈ, ਭਾਰਤ ਵਿੱਚ ਪਾਵਰ ਆਫ਼ ਅਟਾਰਨੀ ਧਾਰਕ ਨਹੀਂ। NRE ਖਾਤੇ ਵਿੱਚ ਸਿਰਫ਼ ਉਹੀ ਜਮ੍ਹਾਂ ਰਕਮਾਂ ਆ ਸਕਦੀਆਂ ਹਨ ਜੋ ਅਨੁਸੂਚੀ ਵਿੱਚ ਦਰਜ ਹਨ। ਰਿਫ਼ੰਡ ਦੇਣ ਵਾਲੀ ਏਜੰਸੀ ਜਾਂ ਬਿਲਡਰ ਆਮ ਤੌਰ ’ਤੇ ਪੁੱਛੇਗਾ ਕਿ ਪੈਸਾ ਕਿਸ ਖਾਤੇ ਵਿੱਚ ਭੇਜਿਆ ਜਾਵੇ।
ਵਿਆਜ ਅਤੇ ਕਰ
ਰਿਫ਼ੰਡ ਵਾਲੀ ਧਾਰਾ ਵਿਆਜ ਦੀ ਗੱਲ "net of income tax payable thereon" ਭਾਵ ਬਣਦਾ ਆਮਦਨ ਕਰ ਕੱਟ ਕੇ ਕਰਦੀ ਹੈ। ਕਿਸੇ ਫ਼ੋਰਮ ਦੇ ਹੁਕਮ ’ਤੇ ਜਾਂ RERA ਹੁਕਮ ਹੇਠ ਦਿੱਤਾ ਵਿਆਜ ਭਾਰਤ ਵਿੱਚ ਆਮਦਨ ਹੈ। ਉਸ ’ਤੇ ਕਰ ਕਿਵੇਂ ਲੱਗਦਾ ਹੈ, ਅਤੇ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਖ਼ਰੀਦਦਾਰ ਨੂੰ ਭੁਗਤਾਨ ਤੋਂ ਪਹਿਲਾਂ ਭੁਗਤਾਨ ਕਰਨ ਵਾਲਾ ਕਿੰਨਾ ਕੱਟਦਾ ਹੈ, ਇਹ ਆਮਦਨ ਕਰ ਕਾਨੂੰਨ ਦਾ ਸਵਾਲ ਹੈ। ਇਹ ਲੇਖ ਉਸ ਨੂੰ ਸ਼ਾਮਲ ਨਹੀਂ ਕਰਦਾ। MA ਦੇ ਇੱਕ ਪਿਛਲੇ ਲੇਖ ਨੇ ਉਹ ਵੱਖਰਾ ਕਰ ਕਟੌਤੀ ਨਿਯਮ ਦੱਸਿਆ ਸੀ ਜੋ ਉਦੋਂ ਲਾਗੂ ਹੁੰਦਾ ਹੈ ਜਦੋਂ ਕੋਈ ਖ਼ਰੀਦਦਾਰ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਵੇਚਣ ਵਾਲੇ ਨੂੰ ਭੁਗਤਾਨ ਕਰਦਾ ਹੈ।
ਨਿਯਮ ਕੀ ਨਹੀਂ ਕਹਿੰਦੇ
ਜਮ੍ਹਾਂ ਰੈਗੂਲੇਸ਼ਨ ਇਹ ਤੈਅ ਨਹੀਂ ਕਰਦੇ ਕਿ ਰਿਫ਼ੰਡ ਬਣਦਾ ਹੈ ਜਾਂ ਨਹੀਂ, ਜਾਂ ਕਿੰਨੀ ਰਕਮ ਬਣਦੀ ਹੈ। ਉਹ ਇਹ ਵੀ ਤੈਅ ਨਹੀਂ ਕਰਦੇ ਕਿ ਭੁਗਤਾਨ ਕਿੰਨੀ ਜਲਦੀ ਹੋਵੇਗਾ। ਇਹ ਗੱਲਾਂ ਬੁਕਿੰਗ ਦੀਆਂ ਸ਼ਰਤਾਂ, GMADA ਦੇ ਡਰਾਅ ਦੀਆਂ ਸ਼ਰਤਾਂ, RERA ਕਾਨੂੰਨ ਜਾਂ ਖਪਤਕਾਰ ਫ਼ੋਰਮ ਦੇ ਹੁਕਮ ਤੋਂ ਤੈਅ ਹੁੰਦੀਆਂ ਹਨ। ਰੈਗੂਲੇਸ਼ਨ ਉਸ ਰਿਫ਼ੰਡ ਦੀ ਗੱਲ ਵੀ ਨਹੀਂ ਕਰਦੇ ਜਿਸ ਦਾ ਭੁਗਤਾਨ ਕੁਝ ਹੱਦ ਤੱਕ ਹੋਮ ਲੋਨ ਤੋਂ ਹੋਇਆ ਸੀ। NRI ਹੋਮ ਲੋਨ ਦੇ ਆਪਣੇ ਨਿਯਮ ਹਨ, ਜਿਨ੍ਹਾਂ ਬਾਰੇ MA ਦਾ ਇੱਕ ਪਿਛਲਾ ਲੇਖ ਸੀ।
ਅਸੀਂ ਅਨੁਸੂਚੀਆਂ ਨੂੰ ਜੂਨ ਦੋ ਹਜ਼ਾਰ ਛੱਬੀ ਤੱਕ ਸੋਧੇ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਇਕੱਠੇ ਪਾਠ ਨਾਲ, ਅਤੇ ਜਮ੍ਹਾਂ ਅਤੇ ਖਾਤਿਆਂ ਬਾਰੇ ਉਸ ਦੀ ਮਾਸਟਰ ਡਾਇਰੈਕਸ਼ਨ ਨਾਲ ਮਿਲਾ ਕੇ ਵੇਖਿਆ। ਰਿਫ਼ੰਡ ਵਾਲੀ ਧਾਰਾ ਮੌਜੂਦਾ ਪਾਠ ਵਿੱਚ ਵੀ ਪੁਰਾਣੀਆਂ ਕਾਪੀਆਂ ਵਰਗੀ ਹੀ ਹੈ। ਸਾਲਾਨਾ ਹੱਦ ਦੇ ਅੰਦਰ NRO ਦਾ ਪੈਸਾ NRE ਖਾਤੇ ਵਿੱਚ ਲੈ ਜਾਣ ਦੀ ਇਜਾਜ਼ਤ ਰਿਜ਼ਰਵ ਬੈਂਕ ਨੇ ਜੂਨ ਦੋ ਹਜ਼ਾਰ ਛੱਬੀ ਦੀ ਅਠਾਰ੍ਹਵੀਂ ਤਾਰੀਖ਼ ਦੀ ਇੱਕ ਨੋਟੀਫ਼ਿਕੇਸ਼ਨ ਰਾਹੀਂ ਦੋਵਾਂ ਅਨੁਸੂਚੀਆਂ ਵਿੱਚ ਜੋੜੀ।
ਸਬੰਧਤ ਲੇਖ
- ਮੋਹਾਲੀ ਦੀ ਵਿਕਰੀ ਦਾ ਪੈਸਾ ਵਿਦੇਸ਼ ਲੈ ਜਾਣਾ: NRI Repatriation ਹੁਣ ਕਿਵੇਂ ਕੰਮ ਕਰਦੀ ਹੈ
- ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਿਆਂ ਮੋਹਾਲੀ ਦੇ ਘਰ ਲਈ ਹੋਮ ਲੋਨ: RBI ਦੇ ਨਿਯਮ ਕੀ ਕਹਿੰਦੇ ਹਨ
ਸਰੋਤ: ਅਸੀਂ ਜਿਨ੍ਹਾਂ ਸਰੋਤਾਂ ਦੀ ਵਰਤੋਂ ਕਰਦੇ ਹਾਂ, ਉਹ ਸਾਡੇ Editorial Sources ਪੰਨੇ ’ਤੇ ਸੂਚੀਬੱਧ ਹਨ।
ਇਹ ਲੇਖ ਰਿਫ਼ੰਡ ਅਤੇ ਗ਼ੈਰ-ਨਿਵਾਸੀ ਖਾਤਿਆਂ ਬਾਰੇ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਛਪੇ ਰੈਗੂਲੇਸ਼ਨਾਂ ਅਤੇ ਹਦਾਇਤਾਂ ਦਾ ਵਰਣਨ ਕਰਦਾ ਹੈ। ਇੱਥੇ ਕੁਝ ਵੀ ਕਾਨੂੰਨੀ ਜਾਂ ਟੈਕਸ ਸਲਾਹ ਨਹੀਂ ਹੈ। ਹਰ ਰਿਫ਼ੰਡ ਆਪਣੇ ਕਾਗ਼ਜ਼ਾਂ ਅਤੇ ਤੱਥਾਂ ’ਤੇ ਟਿਕਿਆ ਹੁੰਦਾ ਹੈ।