
You agree a price. The seller wants something to hold the deal. You hand over a sum, somebody writes a receipt, and everyone calls it bayana.
That word carries no legal meaning by itself. What decides whether you get that money back is a distinction most buyers in this market have never heard of.
What bayana is
Bayana is the North Indian term for token or earnest money: the advance a buyer pays a seller on agreeing terms, ahead of the sale deed. The usage runs across Punjab, Haryana, Delhi, Rajasthan, Uttar Pradesh and eastward.
It is paid at the point of the agreement to sell, which is itself a different thing from the sale deed. The agreement records what has been agreed, the timeline for completion, and what happens if either side does not complete. The sale deed transfers the property. Between the two sits a gap of weeks or months, and bayana is what holds the deal across it.
Typical amounts in this market run from one to ten per cent of the price depending on the property and the parties, but there is no fixed figure and the number is negotiated.
Earnest money and advance are different things
Money handed over at an agreement to sell is one of two things in law, and they have opposite consequences.
Earnest money is paid as a pledge for the due performance of the contract. If the buyer fails to complete, it can be forfeited.
An advance, or part-payment of the purchase price, cannot be forfeited, unless it was given as a guarantee for due performance.
The Supreme Court in Satish Batra versus Sudhir Rawal put it plainly: to justify forfeiting money as earnest money, the terms of the contract have to be clear and explicit. Earnest money is paid at the time the contract is entered into, as a pledge for its performance, to be forfeited if the depositor does not perform.
The facts of that case are ordinary. A property agreed at ₹70 lakh in November 2005, with ten per cent paid as earnest money, the balance due by March 2006. The buyer did not pay, the sale deed was not executed, and the seller kept the ten per cent. The Supreme Court held he was entitled to.
The label is not the last word
In May 2025, in K.R. Suresh versus R. Poornima, a bench of Justice J.B. Pardiwala and Justice R. Mahadevan upheld the forfeiture of ₹20 lakh.
The agreement, dated July 2007, was for a plot at a price of ₹55.5 lakh, with ₹20 lakh paid up front and the balance of ₹35.5 lakh due within four months. The document called that ₹20 lakh advance money, which on the ordinary distinction would make it refundable.
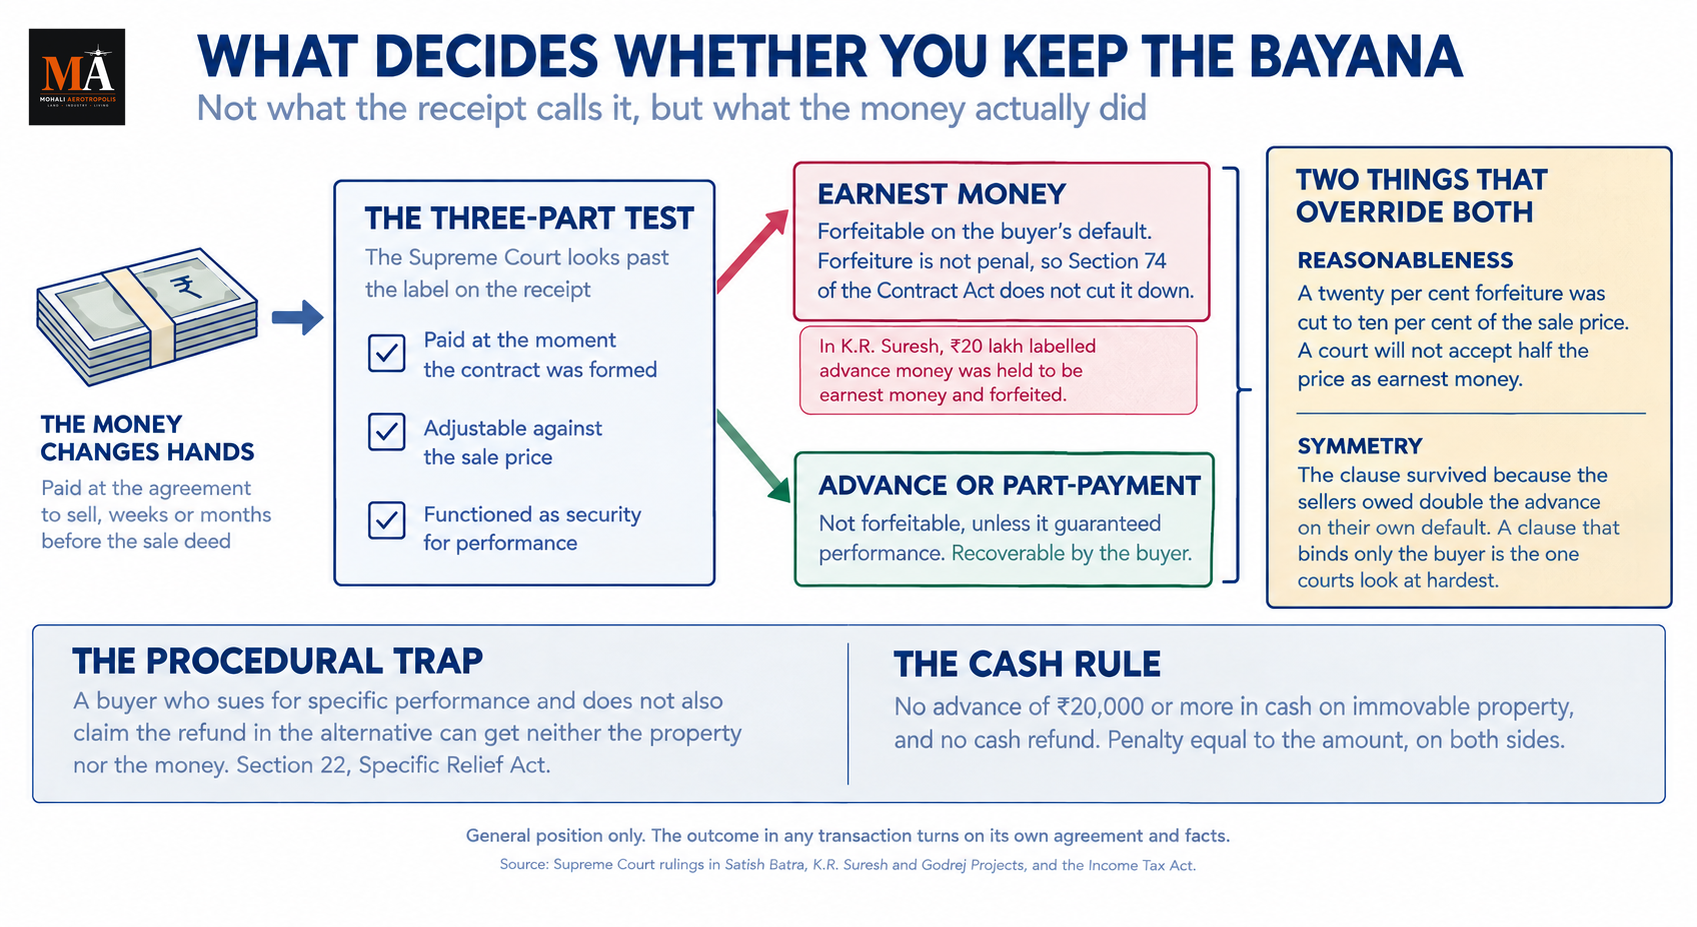
The Court looked past the label. It held the sum bore the characteristics of earnest money because of three things: it was paid at the moment the contract was formed, it was adjustable against the sale price, and it functioned as security for performance. On that reading it was forfeitable, and the buyer's failure to pay within four months made it so.
So the wording matters, but not as a magic word. A document that calls a sum an advance can still lose it if the sum behaves like earnest money. A document that says nothing at all leaves both sides arguing about timing, adjustability and function years later, which is the position most bayana receipts in this market create.
The Court also held that a clause forfeiting earnest money is not penal in the ordinary sense, so Section 74 of the Indian Contract Act, which lets courts cut down penalties, does not apply to it.
The clause survived because the Court found it fair and equitable rather than one-sided, since it imposed obligations on both parties: if the sellers defaulted, they were required to refund twice the advance.
That symmetry is the old custom of dugna bayana, return double. A clause that only punishes the buyer looks one-sided. A clause that binds both sides is the one a court is comfortable enforcing.
The trap in how you sue
K.R. Suresh turned on a second point.
The buyer had sued for specific performance, asking the court to compel the sale. He had not pleaded, in the alternative, for a refund of the money if specific performance were refused.
Under Section 22 of the Specific Relief Act, relief of that kind must be specifically claimed. A court cannot grant it on its own motion, though it must allow the plaint to be amended at any stage to include the claim. Having failed to ask for the refund, and having failed to prove readiness and willingness to perform, the buyer got neither the property nor the money.
A buyer who sues to enforce a deal and does not also ask, in the alternative, for the bayana back, can end up with nothing.
How much can actually be forfeited
Not any amount, and the limit is a matter of reasonableness rather than arithmetic.
In Godrej Projects Development versus Anil Karlekar, decided in February 2025, the consumer commission had found a clause forfeiting twenty per cent of the basic sale price unreasonable, and allowed only ten per cent to be deducted with the balance refunded. The Supreme Court's position is that forfeiture of a reasonable amount paid as earnest money does not amount to imposing a penalty, but that forfeiture in the nature of a penalty attracts Section 74.
The Delhi High Court has put the outer limit in blunt terms. Asking whether 100 per cent, or 75, or 80, or 50 per cent of the price could be labelled earnest money so as to be forfeited, it answered that the answer is surely in the negative.
So calling a large sum earnest money does not make it forfeitable. Ten per cent is the figure courts are most comfortable with as a genuine pre-estimate of loss. Well beyond that, the label stops protecting the seller.
The cash rule almost nobody follows
Under Section 269SS of the Income Tax Act, no person may accept an advance of ₹20,000 or more in cash in relation to the transfer of immovable property. Under Section 269T, such an amount cannot be repaid in cash either. The penalty in each case is equal to the amount involved.
A bayana of ₹2 lakh handed over in notes exposes both parties to a penalty of ₹2 lakh each, on money that was never in dispute. It has been the law for years and it is routinely ignored in this market.
What "booked" means on a Mohali listing
When a property here is described as booked, it generally means bayana has been paid and the deal is pending. It does not mean sold. The sale deed has not been executed, the property has not transferred, and if the buyer fails to complete, it comes back to the market.
So a booked listing is a property with a claim on it and no conveyance behind it. Whether it is genuinely spoken for depends on how much bayana was paid, what the agreement says, and how long the completion window has left to run.
The complication specific to this market
Where the thing being sold is a GMADA allotment or a Letter of Intent rather than a registered title, bayana carries an extra risk that does not exist in an ordinary sale.
Completion depends on the authority processing a transfer, and the authority is not a party to your agreement. If the transfer is held up by dues on the ledger, by a defect in the file, or because the parcel sits in a litigated area, neither buyer nor seller has defaulted in the ordinary sense, and yet the deal cannot complete.
An agreement drafted without that contingency leaves the question of whose fault it is unanswered, and the bayana in the middle of it.
What the paper should say
That the sum is earnest money, adjustable against the sale price, and forfeited on the buyer's default. The label alone will not decide it, but a document that recites the purpose removes the argument.
What happens if the buyer defaults, and what happens if the seller does. A clause that binds only one side is the kind courts look at hardest, and the double-refund term is what saved the clause in K.R. Suresh.
The outside date for completion, since the forfeiture only bites once a deadline has passed.
What happens if completion fails for a reason that is nobody's fault, including an authority transfer that does not come through.
And that the payment is not in cash above ₹20,000, because the tax provision applies whatever the parties have agreed between themselves.
Bayana is the most informal moment in an Indian property transaction and the one where the most money moves on the least paper. The word means nothing on its own. The sentence next to it, and what the money actually did, decide whether you keep it.
None of the above is legal advice, and the position in any particular transaction turns on its own agreement and facts.
---
Sources
- K.R. Suresh v. R. Poornima, 2025 INSC 617, Supreme Court of India, 2 May 2025, for the characterisation of the ₹20 lakh as earnest money despite the advance money label, the agreement particulars, the holding that forfeiture of earnest money is not penal so as to attract Section 74, the double refund obligation on the sellers, and the requirement that refund be specifically claimed under Section 22 of the Specific Relief Act
- Court allows forfeiture of earnest money, Law.asia, for Satish Batra v. Sudhir Rawal, the ₹70 lakh consideration, the ten per cent earnest money, the March 2006 completion date and the clear and explicit requirement
- Godrej Projects Development Limited v. Anil Karlekar, Supreme Court of India, 3 February 2025, for the reasonableness requirement, the reduction of the twenty per cent forfeiture to ten per cent of the basic sale price, and the distinction between reasonable forfeiture and forfeiture in the nature of a penalty
- Rajbir Singh v. Jaswant Yadav, Delhi High Court, 14 May 2018, on the limits of what proportion of the price can be characterised as earnest money
एक कीमत पर सहमति बनती है। विक्रेता चाहता है कि सौदे को थामे रखने के लिए कुछ हो। आप एक राशि सौंपते हैं, कोई रसीद लिखता है, और सब इसे बयाना कहते हैं।
इस शब्द का अपने आप में कोई कानूनी अर्थ नहीं है। आपको वह पैसा वापस मिलेगा या नहीं, यह एक ऐसे अंतर से तय होता है जिसके बारे में इस बाज़ार के ज़्यादातर खरीदारों ने कभी सुना भी नहीं है।
बयाना क्या है
बयाना उत्तर भारत का शब्द है टोकन या अर्नेस्ट मनी के लिए: वह अग्रिम राशि जो खरीदार शर्तों पर सहमति बनने पर विक्रेता को सेल डीड से पहले चुकाता है। इसका इस्तेमाल पंजाब, हरियाणा, दिल्ली, राजस्थान, उत्तर प्रदेश और उससे आगे पूर्व की ओर होता है।
यह एग्रीमेंट टू सेल के समय चुकाया जाता है, जो अपने आप में सेल डीड से अलग चीज़ है। एग्रीमेंट दर्ज करता है कि किन बातों पर सहमति हुई, पूरा करने की समयसीमा क्या है, और अगर कोई भी पक्ष पूरा न करे तो क्या होगा। सेल डीड संपत्ति का हस्तांतरण करती है। दोनों के बीच हफ्तों या महीनों का अंतराल होता है, और बयाना वही है जो इस अंतराल में सौदे को थामे रखता है।
इस बाज़ार में सामान्य राशि संपत्ति और पक्षकारों के आधार पर कीमत का एक से दस प्रतिशत तक होती है, लेकिन कोई निश्चित आंकड़ा नहीं है और यह संख्या मोलभाव से तय होती है।
अर्नेस्ट मनी और अग्रिम अलग-अलग चीज़ें हैं
एग्रीमेंट टू सेल के समय दी गई राशि कानून में दो में से एक चीज़ होती है, और दोनों के परिणाम विपरीत होते हैं।
अर्नेस्ट मनी अनुबंध के सम्यक् निष्पादन की प्रतिज्ञा के रूप में चुकाई जाती है। अगर खरीदार पूरा करने में विफल रहता है, तो इसे ज़ब्त किया जा सकता है।
अग्रिम, या खरीद मूल्य का आंशिक भुगतान, ज़ब्त नहीं किया जा सकता, जब तक कि वह सम्यक् निष्पादन की गारंटी के रूप में न दिया गया हो।
सुप्रीम कोर्ट ने सतीश बत्रा बनाम सुधीर रावल में स्पष्ट कहा: अर्नेस्ट मनी के रूप में पैसे ज़ब्त करने को उचित ठहराने के लिए, अनुबंध की शर्तें स्पष्ट और सुस्पष्ट होनी चाहिए। अर्नेस्ट मनी अनुबंध में प्रवेश के समय चुकाई जाती है, उसके निष्पादन की प्रतिज्ञा के रूप में, ताकि जमाकर्ता द्वारा निष्पादन न करने पर इसे ज़ब्त किया जा सके।
उस मामले के तथ्य सामान्य थे। नवंबर 2005 में ₹70 लाख पर एक संपत्ति तय हुई, दस प्रतिशत अर्नेस्ट मनी के रूप में चुकाया गया, शेष मार्च 2006 तक देय। खरीदार ने भुगतान नहीं किया, सेल डीड निष्पादित नहीं हुई, और विक्रेता ने दस प्रतिशत रख लिया। सुप्रीम कोर्ट ने माना कि वह इसका हकदार था।
लेबल अंतिम शब्द नहीं है
मई 2025 में, के.आर. सुरेश बनाम आर. पूर्णिमा में, जस्टिस जे.बी. पारदीवाला और जस्टिस आर. महादेवन की पीठ ने ₹20 लाख की ज़ब्ती को बरकरार रखा।
जुलाई 2007 के एग्रीमेंट में ₹55.5 लाख की कीमत पर एक प्लॉट था, जिसमें ₹20 लाख अग्रिम चुकाए गए और ₹35.5 लाख की शेष राशि चार महीने के भीतर देय थी। दस्तावेज़ ने उस ₹20 लाख को अग्रिम राशि कहा, जो सामान्य अंतर के अनुसार इसे वापसी योग्य बना देता।
कोर्ट ने लेबल से आगे देखा। उसने माना कि यह राशि अर्नेस्ट मनी की विशेषताएं रखती है क्योंकि तीन कारणों से: यह अनुबंध बनने के क्षण चुकाई गई, यह विक्रय मूल्य के विरुद्ध समायोज्य थी, और यह निष्पादन के लिए सुरक्षा का काम करती थी। उस विश्लेषण पर यह ज़ब्त करने योग्य थी, और खरीदार की चार महीने के भीतर भुगतान न करने की विफलता ने इसे वैसा ही बना दिया।
तो शब्दावली मायने रखती है, लेकिन जादुई शब्द के रूप में नहीं। एक दस्तावेज़ जो किसी राशि को अग्रिम कहता है, फिर भी उसे खो सकता है अगर वह राशि अर्नेस्ट मनी की तरह व्यवहार करती है। एक दस्तावेज़ जो कुछ भी नहीं कहता, दोनों पक्षों को वर्षों बाद समय, समायोज्यता और कार्य के बारे में बहस करने के लिए छोड़ देता है, जो इस बाज़ार में अधिकांश बयाना रसीदें पैदा करती हैं।
कोर्ट ने यह भी माना कि अर्नेस्ट मनी ज़ब्त करने वाली शर्त सामान्य अर्थ में दंडात्मक नहीं है, इसलिए भारतीय अनुबंध अधिनियम की धारा 74, जो अदालतों को दंड कम करने की अनुमति देती है, इस पर लागू नहीं होती।
यह शर्त टिकी रही क्योंकि कोर्ट ने इसे एकपक्षीय के बजाय उचित और न्यायसंगत पाया, क्योंकि इसने दोनों पक्षों पर दायित्व लगाए: अगर विक्रेता चूक करते, तो उन्हें अग्रिम की दोगुनी राशि वापस करनी थी।
यही समरूपता दुगना बयाना की पुरानी प्रथा है, दोगुना वापस। एक ऐसी शर्त जो केवल खरीदार को दंडित करती है, एकपक्षीय दिखती है। एक ऐसी शर्त जो दोनों पक्षों को बाध्य करती है, वही है जिसे अदालत आराम से लागू करती है।
मुकदमा करने के तरीके में छिपा जाल
के.आर. सुरेश का मोड़ एक दूसरे बिंदु पर था।
खरीदार ने स्पेसिफिक परफॉर्मेंस के लिए मुकदमा दायर किया था, अदालत से बिक्री कराने का अनुरोध करते हुए। उसने वैकल्पिक रूप से, स्पेसिफिक परफॉर्मेंस अस्वीकार होने पर पैसे की वापसी की गुहार नहीं लगाई थी।
स्पेसिफिक रिलीफ अधिनियम की धारा 22 के तहत, उस प्रकार का अनुतोष विशेष रूप से मांगा जाना चाहिए। अदालत स्वयं इस पर आदेश नहीं दे सकती, हालांकि उसे किसी भी स्तर पर वाद पत्र में संशोधन की अनुमति देनी चाहिए ताकि यह दावा शामिल हो सके। वापसी की मांग न करने, और निष्पादन के लिए तत्परता और इच्छा साबित न कर पाने के कारण, खरीदार को न संपत्ति मिली न पैसा।
एक खरीदार जो सौदा लागू कराने के लिए मुकदमा करता है और साथ में वैकल्पिक रूप से बयाना वापस पाने की मांग नहीं करता, उसके हाथ कुछ नहीं लग सकता।
वास्तव में कितना ज़ब्त हो सकता है
कोई भी राशि नहीं, और सीमा अंकगणित का नहीं बल्कि विवेकसंगतता का विषय है।
गोदरेज प्रोजेक्ट्स डेवलपमेंट बनाम अनिल करलेकर में, जो फरवरी 2025 में तय हुआ, उपभोक्ता आयोग ने मूल विक्रय मूल्य के बीस प्रतिशत की ज़ब्ती वाली शर्त को अनुचित पाया था, और केवल दस प्रतिशत काटने की अनुमति दी थी, शेष वापस करते हुए। सुप्रीम कोर्ट का रुख यह है कि अर्नेस्ट मनी के रूप में चुकाई गई विवेकसंगत राशि की ज़ब्ती दंड थोपने के बराबर नहीं है, लेकिन दंड की प्रकृति वाली ज़ब्ती धारा 74 को आकर्षित करती है।
दिल्ली उच्च न्यायालय ने बाहरी सीमा स्पष्ट शब्दों में रखी है। यह पूछते हुए कि क्या कीमत का 100 प्रतिशत, या 75, या 80, या 50 प्रतिशत अर्नेस्ट मनी कहलाया जा सकता है ताकि उसे ज़ब्त किया जा सके, उसने उत्तर दिया कि उत्तर निश्चित रूप से नकारात्मक है।
तो किसी बड़ी राशि को अर्नेस्ट मनी कह देना उसे ज़ब्त करने योग्य नहीं बनाता। दस प्रतिशत वह आंकड़ा है जिसे अदालतें हानि के वास्तविक पूर्वानुमान के रूप में सबसे आराम से स्वीकार करती हैं। उससे बहुत आगे, लेबल विक्रेता की रक्षा करना बंद कर देता है।
नकद नियम जिसका पालन लगभग कोई नहीं करता
आयकर अधिनियम की धारा 269SS के तहत, कोई भी व्यक्ति अचल संपत्ति के हस्तांतरण के संबंध में ₹20,000 या अधिक का अग्रिम नकद में स्वीकार नहीं कर सकता। धारा 269T के तहत, ऐसी राशि नकद में वापस भी नहीं की जा सकती। प्रत्येक मामले में जुर्माना शामिल राशि के बराबर है।
नोटों में सौंपा गया ₹2 लाख का बयाना दोनों पक्षों को ₹2 लाख प्रत्येक के जुर्माने के जोखिम में डालता है, उस पैसे पर जो कभी विवादित ही नहीं था। यह वर्षों से कानून है और इस बाज़ार में इसकी नियमित रूप से अनदेखी की जाती है।
मोहाली लिस्टिंग पर "बुक्ड" का क्या मतलब है
जब यहां किसी संपत्ति को बुक्ड बताया जाता है, तो आम तौर पर इसका मतलब है कि बयाना चुका दिया गया है और सौदा लंबित है। इसका मतलब बिक्री नहीं है। सेल डीड निष्पादित नहीं हुई है, संपत्ति का हस्तांतरण नहीं हुआ है, और अगर खरीदार पूरा करने में विफल रहता है, तो यह बाज़ार में वापस आ जाती है।
तो एक बुक्ड लिस्टिंग वह संपत्ति है जिस पर एक दावा है और जिसके पीछे कोई हस्तांतरण नहीं है। क्या यह वास्तव में बिक चुकी है, यह इस पर निर्भर करता है कि कितना बयाना चुकाया गया, एग्रीमेंट क्या कहता है, और पूर्णता की समयसीमा में कितना समय बचा है।
इस बाज़ार की विशिष्ट जटिलता
जहां बेची जा रही चीज़ GMADA आवंटन या Letter of Intent है, पंजीकृत टाइटल के बजाय, वहां बयाना में एक अतिरिक्त जोखिम होता है जो सामान्य बिक्री में नहीं होता।
पूर्णता इस पर निर्भर करती है कि प्राधिकरण हस्तांतरण की प्रक्रिया करे, और प्राधिकरण आपके एग्रीमेंट का पक्षकार नहीं है। अगर हस्तांतरण लेजर पर बकाया, फाइल में किसी दोष, या इसलिए रुक जाए कि पार्सल विवादित क्षेत्र में है, तो न खरीदार ने सामान्य अर्थ में चूक की है न विक्रेता ने, और फिर भी सौदा पूरा नहीं हो सकता।
इस आकस्मिकता के बिना तैयार किया गया एग्रीमेंट यह प्रश्न अनुत्तरित छोड़ देता है कि दोष किसका है, और उसके बीच में पड़ा बयाना भी।
कागज़ में क्या लिखा होना चाहिए
कि राशि अर्नेस्ट मनी है, विक्रय मूल्य के विरुद्ध समायोज्य, और खरीदार की चूक पर ज़ब्त। अकेला लेबल इसे तय नहीं करेगा, लेकिन एक दस्तावेज़ जो उद्देश्य बताता है, बहस को समाप्त कर देता है।
अगर खरीदार चूक करे तो क्या होगा, और अगर विक्रेता करे तो क्या होगा। एक ऐसी शर्त जो केवल एक पक्ष को बाध्य करती है, वही है जिसे अदालतें सबसे गौर से देखती हैं, और दोगुनी वापसी की शर्त ही वह चीज़ थी जिसने के.आर. सुरेश में शर्त को बचाया।
पूर्णता की अंतिम तिथि, क्योंकि ज़ब्ती तभी लागू होती है जब समयसीमा बीत चुकी हो।
अगर पूर्णता किसी ऐसे कारण से विफल हो जो किसी का दोष नहीं है तो क्या होगा, जिसमें प्राधिकरण का हस्तांतरण शामिल है जो पूरा नहीं होता।
और यह कि ₹20,000 से ऊपर का भुगतान नकद में नहीं है, क्योंकि कर प्रावधान लागू होता है चाहे पक्षकारों ने आपस में कुछ भी तय किया हो।
बयाना भारतीय संपत्ति लेन-देन का सबसे अनौपचारिक क्षण है और वह भी जहां सबसे कम कागज़ पर सबसे ज़्यादा पैसा चलता है। शब्द का अपने आप में कोई अर्थ नहीं है। उसके आगे का वाक्य, और पैसे ने वास्तव में क्या किया, यह तय करते हैं कि आप इसे रख पाएंगे या नहीं।
उपरोक्त में से कुछ भी कानूनी सलाह नहीं है, और किसी विशेष लेन-देन की स्थिति उसके अपने एग्रीमेंट और तथ्यों पर निर्भर करती है।
---
स्रोत
- के.आर. सुरेश बनाम आर. पूर्णिमा, 2025 INSC 617, भारत का सुप्रीम कोर्ट, 2 मई 2025, अग्रिम राशि लेबल के बावजूद ₹20 लाख को अर्नेस्ट मनी के रूप में चिह्नित करने, एग्रीमेंट के विवरण, इस निष्कर्ष के लिए कि अर्नेस्ट मनी की ज़ब्ती दंडात्मक नहीं है जिससे धारा 74 आकर्षित हो, विक्रेताओं पर दोगुनी वापसी के दायित्व, और स्पेसिफिक रिलीफ अधिनियम की धारा 22 के तहत वापसी की विशेष मांग की आवश्यकता के लिए
- Court allows forfeiture of earnest money, Law.asia, सतीश बत्रा बनाम सुधीर रावल, ₹70 लाख के प्रतिफल, दस प्रतिशत अर्नेस्ट मनी, मार्च 2006 की पूर्णता तिथि और स्पष्ट व सुस्पष्ट आवश्यकता के लिए
- Godrej Projects Development Limited v. Anil Karlekar, भारत का सुप्रीम कोर्ट, 3 फरवरी 2025, विवेकसंगतता की आवश्यकता, बीस प्रतिशत की ज़ब्ती को मूल विक्रय मूल्य के दस प्रतिशत तक घटाने, और विवेकसंगत ज़ब्ती तथा दंड की प्रकृति वाली ज़ब्ती के बीच अंतर के लिए
- Rajbir Singh v. Jaswant Yadav, दिल्ली उच्च न्यायालय, 14 मई 2018, कीमत के किस अनुपात को अर्नेस्ट मनी के रूप में चिह्नित किया जा सकता है, इसकी सीमाओं पर
ਤੁਸੀਂ ਇੱਕ ਕੀਮਤ ਤੈਅ ਕਰਦੇ ਹੋ। ਵੇਚਣ ਵਾਲਾ ਸੌਦੇ ਨੂੰ ਫੜੀ ਰੱਖਣ ਲਈ ਕੁਝ ਚਾਹੁੰਦਾ ਹੈ। ਤੁਸੀਂ ਇੱਕ ਰਕਮ ਦਿੰਦੇ ਹੋ, ਕੋਈ ਰਸੀਦ ਲਿਖਦਾ ਹੈ, ਅਤੇ ਸਾਰੇ ਇਸਨੂੰ ਬਯਾਨਾ ਕਹਿੰਦੇ ਹਨ।
ਇਸ ਸ਼ਬਦ ਦਾ ਆਪਣੇ ਆਪ ਵਿੱਚ ਕੋਈ ਕਾਨੂੰਨੀ ਅਰਥ ਨਹੀਂ ਹੈ। ਤੁਹਾਨੂੰ ਇਹ ਪੈਸਾ ਵਾਪਸ ਮਿਲਦਾ ਹੈ ਜਾਂ ਨਹੀਂ, ਇਹ ਇੱਕ ਅਜਿਹੇ ਫ਼ਰਕ ਨਾਲ ਤੈਅ ਹੁੰਦਾ ਹੈ ਜਿਸ ਬਾਰੇ ਇਸ ਮਾਰਕਿਟ ਵਿੱਚ ਜ਼ਿਆਦਾਤਰ ਖਰੀਦਦਾਰਾਂ ਨੇ ਕਦੇ ਸੁਣਿਆ ਵੀ ਨਹੀਂ।
ਬਯਾਨਾ ਕੀ ਹੈ
ਬਯਾਨਾ ਉੱਤਰੀ ਭਾਰਤ ਵਿੱਚ ਟੋਕਨ ਜਾਂ ਅਰਨੈਸਟ ਮਨੀ ਲਈ ਵਰਤਿਆ ਜਾਣ ਵਾਲਾ ਸ਼ਬਦ ਹੈ: ਉਹ ਐਡਵਾਂਸ ਜੋ ਖਰੀਦਦਾਰ ਸ਼ਰਤਾਂ ਤੈਅ ਹੋਣ 'ਤੇ ਵੇਚਣ ਵਾਲੇ ਨੂੰ ਸੇਲ ਡੀਡ ਤੋਂ ਪਹਿਲਾਂ ਦਿੰਦਾ ਹੈ। ਇਹ ਵਰਤੋਂ ਪੰਜਾਬ, ਹਰਿਆਣਾ, ਦਿੱਲੀ, ਰਾਜਸਥਾਨ, ਉੱਤਰ ਪ੍ਰਦੇਸ਼ ਅਤੇ ਪੂਰਬ ਵੱਲ ਚੱਲਦੀ ਹੈ।
ਇਹ ਐਗਰੀਮੈਂਟ ਟੂ ਸੇਲ ਦੇ ਸਮੇਂ ਦਿੱਤਾ ਜਾਂਦਾ ਹੈ, ਜੋ ਆਪਣੇ ਆਪ ਵਿੱਚ ਸੇਲ ਡੀਡ ਤੋਂ ਵੱਖਰੀ ਚੀਜ਼ ਹੈ। ਐਗਰੀਮੈਂਟ ਵਿੱਚ ਦਰਜ ਹੁੰਦਾ ਹੈ ਕਿ ਕੀ ਤੈਅ ਹੋਇਆ ਹੈ, ਪੂਰਾ ਕਰਨ ਦੀ ਟਾਈਮਲਾਈਨ ਕੀ ਹੈ, ਅਤੇ ਜੇ ਕੋਈ ਵੀ ਧਿਰ ਪੂਰਾ ਨਾ ਕਰੇ ਤਾਂ ਕੀ ਹੋਵੇਗਾ। ਸੇਲ ਡੀਡ ਪ੍ਰਾਪਰਟੀ ਟਰਾਂਸਫਰ ਕਰਦੀ ਹੈ। ਦੋਵਾਂ ਵਿਚਕਾਰ ਹਫ਼ਤਿਆਂ ਜਾਂ ਮਹੀਨਿਆਂ ਦਾ ਫ਼ਾਸਲਾ ਹੁੰਦਾ ਹੈ, ਅਤੇ ਬਯਾਨਾ ਇਸ ਫ਼ਾਸਲੇ ਵਿੱਚ ਸੌਦੇ ਨੂੰ ਫੜੀ ਰੱਖਦਾ ਹੈ।
ਇਸ ਮਾਰਕਿਟ ਵਿੱਚ ਆਮ ਰਕਮਾਂ ਕੀਮਤ ਦੇ ਇੱਕ ਤੋਂ ਦਸ ਫ਼ੀਸਦੀ ਤੱਕ ਹੁੰਦੀਆਂ ਹਨ, ਜੋ ਪ੍ਰਾਪਰਟੀ ਅਤੇ ਧਿਰਾਂ 'ਤੇ ਨਿਰਭਰ ਕਰਦੀਆਂ ਹਨ, ਪਰ ਕੋਈ ਪੱਕੀ ਰਕਮ ਨਹੀਂ ਹੈ ਅਤੇ ਗਿਣਤੀ ਤੈਅ ਕੀਤੀ ਜਾਂਦੀ ਹੈ।
ਅਰਨੈਸਟ ਮਨੀ ਅਤੇ ਐਡਵਾਂਸ ਵੱਖਰੀਆਂ ਚੀਜ਼ਾਂ ਹਨ
ਐਗਰੀਮੈਂਟ ਟੂ ਸੇਲ ਦੇ ਸਮੇਂ ਦਿੱਤਾ ਗਿਆ ਪੈਸਾ ਕਾਨੂੰਨ ਵਿੱਚ ਦੋ ਚੀਜ਼ਾਂ ਵਿੱਚੋਂ ਇੱਕ ਹੁੰਦਾ ਹੈ, ਅਤੇ ਉਹਨਾਂ ਦੇ ਨਤੀਜੇ ਉਲਟ ਹੁੰਦੇ ਹਨ।
ਅਰਨੈਸਟ ਮਨੀ ਕੰਟਰੈਕਟ ਦੇ ਢੰਗ ਨਾਲ ਪੂਰਾ ਹੋਣ ਦੇ ਵਾਅਦੇ ਵਜੋਂ ਦਿੱਤੀ ਜਾਂਦੀ ਹੈ। ਜੇ ਖਰੀਦਦਾਰ ਪੂਰਾ ਨਾ ਕਰੇ, ਤਾਂ ਇਹ ਜ਼ਬਤ ਹੋ ਸਕਦੀ ਹੈ।
ਐਡਵਾਂਸ, ਜਾਂ ਖਰੀਦ ਕੀਮਤ ਦਾ ਹਿੱਸਾ-ਭੁਗਤਾਨ, ਜ਼ਬਤ ਨਹੀਂ ਹੋ ਸਕਦਾ, ਜਦੋਂ ਤੱਕ ਇਹ ਢੰਗ ਨਾਲ ਪੂਰਾ ਕਰਨ ਦੀ ਗਾਰੰਟੀ ਵਜੋਂ ਨਾ ਦਿੱਤਾ ਗਿਆ ਹੋਵੇ।
ਸੁਪਰੀਮ ਕੋਰਟ ਨੇ ਸਤੀਸ਼ ਬੱਤਰਾ ਬਨਾਮ ਸੁਧੀਰ ਰਾਵਲ ਵਿੱਚ ਸਾਫ਼ ਕਿਹਾ: ਪੈਸੇ ਨੂੰ ਅਰਨੈਸਟ ਮਨੀ ਵਜੋਂ ਜ਼ਬਤ ਕਰਨ ਨੂੰ ਜਾਇਜ਼ ਠਹਿਰਾਉਣ ਲਈ, ਕੰਟਰੈਕਟ ਦੀਆਂ ਸ਼ਰਤਾਂ ਸਾਫ਼ ਅਤੇ ਸਪੱਸ਼ਟ ਹੋਣੀਆਂ ਚਾਹੀਦੀਆਂ ਹਨ। ਅਰਨੈਸਟ ਮਨੀ ਕੰਟਰੈਕਟ ਵਿੱਚ ਦਾਖਲ ਹੋਣ ਦੇ ਸਮੇਂ, ਇਸਦੇ ਪੂਰਾ ਹੋਣ ਦੇ ਵਾਅਦੇ ਵਜੋਂ ਦਿੱਤੀ ਜਾਂਦੀ ਹੈ, ਤਾਂ ਜੋ ਜਮ੍ਹਾਂ ਕਰਨ ਵਾਲਾ ਪੂਰਾ ਨਾ ਕਰੇ ਤਾਂ ਜ਼ਬਤ ਹੋ ਜਾਵੇ।
ਉਸ ਕੇਸ ਦੇ ਤੱਥ ਆਮ ਹਨ। ਨਵੰਬਰ 2005 ਵਿੱਚ ₹70 ਲੱਖ ਵਿੱਚ ਇੱਕ ਪ੍ਰਾਪਰਟੀ ਤੈਅ ਹੋਈ, ਦਸ ਫ਼ੀਸਦੀ ਅਰਨੈਸਟ ਮਨੀ ਵਜੋਂ ਦਿੱਤੀ ਗਈ, ਬਾਕੀ ਮਾਰਚ 2006 ਤੱਕ ਦੇਣਾ ਸੀ। ਖਰੀਦਦਾਰ ਨੇ ਨਹੀਂ ਦਿੱਤਾ, ਸੇਲ ਡੀਡ ਐਗਜ਼ੀਕਿਊਟ ਨਹੀਂ ਹੋਈ, ਅਤੇ ਵੇਚਣ ਵਾਲੇ ਨੇ ਦਸ ਫ਼ੀਸਦੀ ਰੱਖ ਲਈ। ਸੁਪਰੀਮ ਕੋਰਟ ਨੇ ਕਿਹਾ ਕਿ ਉਹ ਇਸਦਾ ਹੱਕਦਾਰ ਸੀ।
ਲੇਬਲ ਆਖਰੀ ਗੱਲ ਨਹੀਂ ਹੈ
ਮਈ 2025 ਵਿੱਚ, ਕੇ.ਆਰ. ਸੁਰੇਸ਼ ਬਨਾਮ ਆਰ. ਪੂਰਨਿਮਾ ਵਿੱਚ, ਜਸਟਿਸ ਜੇ.ਬੀ. ਪਰਦੀਵਾਲਾ ਅਤੇ ਜਸਟਿਸ ਆਰ. ਮਹਾਦੇਵਨ ਦੇ ਬੈਂਚ ਨੇ ₹20 ਲੱਖ ਦੀ ਜ਼ਬਤੀ ਨੂੰ ਬਰਕਰਾਰ ਰੱਖਿਆ।
ਜੁਲਾਈ 2007 ਦਾ ਐਗਰੀਮੈਂਟ ₹55.5 ਲੱਖ ਦੀ ਕੀਮਤ 'ਤੇ ਇੱਕ ਪਲਾਟ ਲਈ ਸੀ, ਜਿਸ ਵਿੱਚ ₹20 ਲੱਖ ਪਹਿਲਾਂ ਦਿੱਤੇ ਗਏ ਅਤੇ ₹35.5 ਲੱਖ ਦਾ ਬਾਕੀ ਚਾਰ ਮਹੀਨਿਆਂ ਵਿੱਚ ਦੇਣਾ ਸੀ। ਦਸਤਾਵੇਜ਼ ਨੇ ਉਸ ₹20 ਲੱਖ ਨੂੰ ਐਡਵਾਂਸ ਮਨੀ ਕਿਹਾ, ਜੋ ਆਮ ਫ਼ਰਕ ਅਨੁਸਾਰ ਇਸਨੂੰ ਵਾਪਸੀ ਯੋਗ ਬਣਾਉਂਦਾ।
ਕੋਰਟ ਨੇ ਲੇਬਲ ਤੋਂ ਪਰੇ ਦੇਖਿਆ। ਇਸਨੇ ਫ਼ੈਸਲਾ ਕੀਤਾ ਕਿ ਰਕਮ ਵਿੱਚ ਅਰਨੈਸਟ ਮਨੀ ਦੀਆਂ ਵਿਸ਼ੇਸ਼ਤਾਵਾਂ ਸਨ, ਤਿੰਨ ਕਾਰਨਾਂ ਕਰਕੇ: ਇਹ ਕੰਟਰੈਕਟ ਬਣਨ ਦੇ ਸਮੇਂ ਦਿੱਤੀ ਗਈ, ਇਹ ਸੇਲ ਕੀਮਤ ਵਿੱਚ ਐਡਜਸਟ ਹੋ ਸਕਦੀ ਸੀ, ਅਤੇ ਇਹ ਪੂਰਾ ਕਰਨ ਦੀ ਸੁਰੱਖਿਆ ਵਜੋਂ ਕੰਮ ਕਰਦੀ ਸੀ। ਇਸ ਪੜ੍ਹਤ ਅਨੁਸਾਰ ਇਹ ਜ਼ਬਤ ਹੋਣ ਯੋਗ ਸੀ, ਅਤੇ ਖਰੀਦਦਾਰ ਦੀ ਚਾਰ ਮਹੀਨਿਆਂ ਵਿੱਚ ਭੁਗਤਾਨ ਨਾ ਕਰਨ ਦੀ ਅਸਫਲਤਾ ਨੇ ਇਸਨੂੰ ਅਜਿਹਾ ਬਣਾ ਦਿੱਤਾ।
ਇਸ ਲਈ ਸ਼ਬਦਾਵਲੀ ਮਾਇਨੇ ਰੱਖਦੀ ਹੈ, ਪਰ ਜਾਦੂਈ ਸ਼ਬਦ ਵਜੋਂ ਨਹੀਂ। ਇੱਕ ਦਸਤਾਵੇਜ਼ ਜੋ ਕਿਸੇ ਰਕਮ ਨੂੰ ਐਡਵਾਂਸ ਕਹਿੰਦਾ ਹੈ, ਫਿਰ ਵੀ ਇਸਨੂੰ ਗੁਆ ਸਕਦਾ ਹੈ ਜੇ ਰਕਮ ਅਰਨੈਸਟ ਮਨੀ ਵਾਂਗ ਵਿਵਹਾਰ ਕਰੇ। ਇੱਕ ਦਸਤਾਵੇਜ਼ ਜੋ ਕੁਝ ਵੀ ਨਹੀਂ ਕਹਿੰਦਾ, ਦੋਵਾਂ ਧਿਰਾਂ ਨੂੰ ਸਾਲਾਂ ਬਾਅਦ ਸਮੇਂ, ਐਡਜਸਟੇਬਿਲਟੀ ਅਤੇ ਕੰਮ ਬਾਰੇ ਬਹਿਸ ਵਿੱਚ ਛੱਡ ਦਿੰਦਾ ਹੈ, ਜੋ ਇਸ ਮਾਰਕਿਟ ਵਿੱਚ ਜ਼ਿਆਦਾਤਰ ਬਯਾਨਾ ਰਸੀਦਾਂ ਦੀ ਸਥਿਤੀ ਹੈ।
ਕੋਰਟ ਨੇ ਇਹ ਵੀ ਕਿਹਾ ਕਿ ਅਰਨੈਸਟ ਮਨੀ ਜ਼ਬਤ ਕਰਨ ਵਾਲੀ ਕਲਾਜ਼ ਆਮ ਅਰਥਾਂ ਵਿੱਚ ਦੰਡਾਤਮਕ ਨਹੀਂ ਹੈ, ਇਸ ਲਈ ਭਾਰਤੀ ਕੰਟਰੈਕਟ ਐਕਟ ਦੀ ਧਾਰਾ 74, ਜੋ ਅਦਾਲਤਾਂ ਨੂੰ ਜੁਰਮਾਨੇ ਘਟਾਉਣ ਦਿੰਦੀ ਹੈ, ਇਸ 'ਤੇ ਲਾਗੂ ਨਹੀਂ ਹੁੰਦੀ।
ਕਲਾਜ਼ ਬਚ ਗਈ ਕਿਉਂਕਿ ਕੋਰਟ ਨੇ ਇਸਨੂੰ ਇਕਪਾਸੜ ਦੀ ਬਜਾਏ ਨਿਰਪੱਖ ਅਤੇ ਇਨਸਾਫ਼ੀ ਪਾਇਆ, ਕਿਉਂਕਿ ਇਸਨੇ ਦੋਵਾਂ ਧਿਰਾਂ 'ਤੇ ਜ਼ਿੰਮੇਵਾਰੀਆਂ ਲਾਈਆਂ: ਜੇ ਵੇਚਣ ਵਾਲੇ ਡਿਫ਼ਾਲਟ ਕਰਦੇ, ਤਾਂ ਉਹਨਾਂ ਨੂੰ ਐਡਵਾਂਸ ਦਾ ਦੁੱਗਣਾ ਵਾਪਸ ਕਰਨਾ ਪੈਂਦਾ।
ਇਹ ਸਮਰੂਪਤਾ ਦੁਗਨਾ ਬਯਾਨਾ ਦਾ ਪੁਰਾਣਾ ਰਿਵਾਜ ਹੈ, ਦੁੱਗਣਾ ਵਾਪਸ ਕਰੋ। ਇੱਕ ਕਲਾਜ਼ ਜੋ ਸਿਰਫ਼ ਖਰੀਦਦਾਰ ਨੂੰ ਸਜ਼ਾ ਦਿੰਦੀ ਹੈ, ਇਕਪਾਸੜ ਲੱਗਦੀ ਹੈ। ਇੱਕ ਕਲਾਜ਼ ਜੋ ਦੋਵਾਂ ਧਿਰਾਂ ਨੂੰ ਬੰਨ੍ਹਦੀ ਹੈ, ਉਹ ਹੈ ਜਿਸਨੂੰ ਅਦਾਲਤ ਲਾਗੂ ਕਰਨ ਵਿੱਚ ਸਹਿਜ ਮਹਿਸੂਸ ਕਰਦੀ ਹੈ।
ਮੁਕੱਦਮਾ ਕਰਨ ਦੇ ਤਰੀਕੇ ਵਿੱਚ ਜਾਲ
ਕੇ.ਆਰ. ਸੁਰੇਸ਼ ਦੂਜੇ ਨੁਕਤੇ 'ਤੇ ਬਦਲਿਆ।
ਖਰੀਦਦਾਰ ਨੇ ਸਪੈਸਿਫਿਕ ਪਰਫ਼ਾਰਮੈਂਸ ਲਈ ਮੁਕੱਦਮਾ ਕੀਤਾ ਸੀ, ਅਦਾਲਤ ਨੂੰ ਵਿਕਰੀ ਲਈ ਮਜਬੂਰ ਕਰਨ ਲਈ ਕਿਹਾ ਸੀ। ਉਸਨੇ ਬਦਲ ਵਜੋਂ ਪੈਸੇ ਦੀ ਵਾਪਸੀ ਲਈ ਨਹੀਂ ਮੰਗਿਆ ਸੀ ਜੇ ਸਪੈਸਿਫਿਕ ਪਰਫ਼ਾਰਮੈਂਸ ਇਨਕਾਰ ਕਰ ਦਿੱਤੀ ਜਾਵੇ।
ਸਪੈਸਿਫਿਕ ਰਿਲੀਫ਼ ਐਕਟ ਦੀ ਧਾਰਾ 22 ਅਨੁਸਾਰ, ਇਸ ਕਿਸਮ ਦੀ ਰਾਹਤ ਖਾਸ ਤੌਰ 'ਤੇ ਮੰਗੀ ਜਾਣੀ ਚਾਹੀਦੀ ਹੈ। ਅਦਾਲਤ ਇਸਨੂੰ ਆਪਣੀ ਮਰਜ਼ੀ ਨਾਲ ਨਹੀਂ ਦੇ ਸਕਦੀ, ਹਾਲਾਂਕਿ ਇਸਨੂੰ ਦਾਅਵਾ ਸ਼ਾਮਲ ਕਰਨ ਲਈ ਕਿਸੇ ਵੀ ਪੜਾਅ 'ਤੇ ਪਟੀਸ਼ਨ ਵਿੱਚ ਸੋਧ ਦੀ ਇਜਾਜ਼ਤ ਦੇਣੀ ਚਾਹੀਦੀ ਹੈ। ਵਾਪਸੀ ਲਈ ਨਾ ਮੰਗਣ ਕਰਕੇ, ਅਤੇ ਪੂਰਾ ਕਰਨ ਦੀ ਤਿਆਰੀ ਅਤੇ ਇੱਛਾ ਸਾਬਤ ਨਾ ਕਰਨ ਕਰਕੇ, ਖਰੀਦਦਾਰ ਨੂੰ ਨਾ ਪ੍ਰਾਪਰਟੀ ਮਿਲੀ ਨਾ ਪੈਸਾ।
ਇੱਕ ਖਰੀਦਦਾਰ ਜੋ ਸੌਦਾ ਲਾਗੂ ਕਰਨ ਲਈ ਮੁਕੱਦਮਾ ਕਰਦਾ ਹੈ ਅਤੇ ਬਦਲ ਵਜੋਂ ਬਯਾਨਾ ਵਾਪਸ ਨਹੀਂ ਮੰਗਦਾ, ਉਸਦੇ ਹੱਥ ਕੁਝ ਵੀ ਨਹੀਂ ਆ ਸਕਦਾ।
ਅਸਲ ਵਿੱਚ ਕਿੰਨਾ ਜ਼ਬਤ ਹੋ ਸਕਦਾ ਹੈ
ਕੋਈ ਵੀ ਰਕਮ ਨਹੀਂ, ਅਤੇ ਹੱਦ ਗਿਣਤ-ਮਿਤੀ ਦੀ ਬਜਾਏ ਵਾਜਬਤਾ ਦੀ ਗੱਲ ਹੈ।
ਗੋਦਰੇਜ ਪ੍ਰੋਜੈਕਟਸ ਡਿਵੈਲਪਮੈਂਟ ਬਨਾਮ ਅਨਿਲ ਕਰਲੇਕਰ ਵਿੱਚ, ਫ਼ਰਵਰੀ 2025 ਵਿੱਚ ਫ਼ੈਸਲਾ ਹੋਇਆ, ਖਪਤਕਾਰ ਕਮਿਸ਼ਨ ਨੇ ਬੇਸਿਕ ਸੇਲ ਕੀਮਤ ਦੇ ਵੀਹ ਫ਼ੀਸਦੀ ਜ਼ਬਤ ਕਰਨ ਵਾਲੀ ਕਲਾਜ਼ ਨੂੰ ਗ਼ੈਰ-ਵਾਜਬ ਪਾਇਆ ਸੀ, ਅਤੇ ਸਿਰਫ਼ ਦਸ ਫ਼ੀਸਦੀ ਕੱਟਣ ਦੀ ਇਜਾਜ਼ਤ ਦਿੱਤੀ ਸੀ ਅਤੇ ਬਾਕੀ ਵਾਪਸ ਕਰਨ ਦੀ। ਸੁਪਰੀਮ ਕੋਰਟ ਦਾ ਰੁਖ਼ ਹੈ ਕਿ ਅਰਨੈਸਟ ਮਨੀ ਵਜੋਂ ਦਿੱਤੀ ਗਈ ਵਾਜਬ ਰਕਮ ਦੀ ਜ਼ਬਤੀ ਜੁਰਮਾਨਾ ਲਾਉਣ ਦੇ ਬਰਾਬਰ ਨਹੀਂ ਹੁੰਦੀ, ਪਰ ਜੁਰਮਾਨੇ ਦੀ ਕਿਸਮ ਦੀ ਜ਼ਬਤੀ ਧਾਰਾ 74 ਨੂੰ ਖਿੱਚਦੀ ਹੈ।
ਦਿੱਲੀ ਹਾਈ ਕੋਰਟ ਨੇ ਬਾਹਰੀ ਹੱਦ ਸਿੱਧੇ ਸ਼ਬਦਾਂ ਵਿੱਚ ਰੱਖੀ ਹੈ। ਇਹ ਪੁੱਛਦਿਆਂ ਕਿ ਕੀ ਕੀਮਤ ਦਾ 100 ਫ਼ੀਸਦੀ, ਜਾਂ 75, ਜਾਂ 80, ਜਾਂ 50 ਫ਼ੀਸਦੀ ਅਰਨੈਸਟ ਮਨੀ ਦਾ ਲੇਬਲ ਲਾ ਕੇ ਜ਼ਬਤ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ, ਇਸਨੇ ਜਵਾਬ ਦਿੱਤਾ ਕਿ ਜਵਾਬ ਯਕੀਨਨ ਨਾਂਹ ਵਿੱਚ ਹੈ।
ਇਸ ਲਈ ਵੱਡੀ ਰਕਮ ਨੂੰ ਅਰਨੈਸਟ ਮਨੀ ਕਹਿਣਾ ਇਸਨੂੰ ਜ਼ਬਤ ਹੋਣ ਯੋਗ ਨਹੀਂ ਬਣਾਉਂਦਾ। ਨੁਕਸਾਨ ਦੇ ਸੱਚੇ ਪਹਿਲਾਂ-ਅੰਦਾਜ਼ੇ ਵਜੋਂ ਦਸ ਫ਼ੀਸਦੀ ਉਹ ਗਿਣਤੀ ਹੈ ਜਿਸ ਨਾਲ ਅਦਾਲਤਾਂ ਸਭ ਤੋਂ ਸਹਿਜ ਹੁੰਦੀਆਂ ਹਨ। ਇਸ ਤੋਂ ਬਹੁਤ ਅੱਗੇ, ਲੇਬਲ ਵੇਚਣ ਵਾਲੇ ਦੀ ਰੱਖਿਆ ਕਰਨਾ ਬੰਦ ਕਰ ਦਿੰਦਾ ਹੈ।
ਕੈਸ਼ ਨਿਯਮ ਜੋ ਲਗਭਗ ਕੋਈ ਨਹੀਂ ਮੰਨਦਾ
ਆਮਦਨ ਕਰ ਐਕਟ ਦੀ ਧਾਰਾ 269SS ਅਨੁਸਾਰ, ਕੋਈ ਵੀ ਵਿਅਕਤੀ ਅਚੱਲ ਸੰਪੱਤੀ ਦੇ ਟਰਾਂਸਫਰ ਦੇ ਸਬੰਧ ਵਿੱਚ ₹20,000 ਜਾਂ ਵੱਧ ਦਾ ਐਡਵਾਂਸ ਕੈਸ਼ ਵਿੱਚ ਨਹੀਂ ਲੈ ਸਕਦਾ। ਧਾਰਾ 269T ਅਨੁਸਾਰ, ਅਜਿਹੀ ਰਕਮ ਕੈਸ਼ ਵਿੱਚ ਵਾਪਸ ਵੀ ਨਹੀਂ ਕੀਤੀ ਜਾ ਸਕਦੀ। ਹਰ ਕੇਸ ਵਿੱਚ ਜੁਰਮਾਨਾ ਸ਼ਾਮਲ ਰਕਮ ਦੇ ਬਰਾਬਰ ਹੈ।
ਨੋਟਾਂ ਵਿੱਚ ਦਿੱਤਾ ਗਿਆ ₹2 ਲੱਖ ਦਾ ਬਯਾਨਾ ਦੋਵਾਂ ਧਿਰਾਂ ਨੂੰ ₹2 ਲੱਖ ਹਰ ਇੱਕ ਦੇ ਜੁਰਮਾਨੇ ਦਾ ਸਾਹਮਣਾ ਕਰਵਾਉਂਦਾ ਹੈ, ਉਸ ਪੈਸੇ 'ਤੇ ਜੋ ਕਦੇ ਵਿਵਾਦ ਵਿੱਚ ਹੀ ਨਹੀਂ ਸੀ। ਇਹ ਸਾਲਾਂ ਤੋਂ ਕਾਨੂੰਨ ਹੈ ਅਤੇ ਇਸ ਮਾਰਕਿਟ ਵਿੱਚ ਨਿਯਮਿਤ ਤੌਰ 'ਤੇ ਨਜ਼ਰਅੰਦਾਜ਼ ਕੀਤਾ ਜਾਂਦਾ ਹੈ।
ਮੋਹਾਲੀ ਲਿਸਟਿੰਗ 'ਤੇ "ਬੁੱਕਡ" ਦਾ ਕੀ ਮਤਲਬ ਹੈ
ਜਦੋਂ ਇੱਥੇ ਕਿਸੇ ਪ੍ਰਾਪਰਟੀ ਨੂੰ ਬੁੱਕਡ ਦੱਸਿਆ ਜਾਂਦਾ ਹੈ, ਤਾਂ ਆਮ ਤੌਰ 'ਤੇ ਇਸਦਾ ਮਤਲਬ ਹੈ ਕਿ ਬਯਾਨਾ ਦਿੱਤਾ ਗਿਆ ਹੈ ਅਤੇ ਸੌਦਾ ਪੈਂਡਿੰਗ ਹੈ। ਇਸਦਾ ਮਤਲਬ ਵਿਕ ਗਈ ਨਹੀਂ ਹੈ। ਸੇਲ ਡੀਡ ਐਗਜ਼ੀਕਿਊਟ ਨਹੀਂ ਹੋਈ, ਪ੍ਰਾਪਰਟੀ ਟਰਾਂਸਫਰ ਨਹੀਂ ਹੋਈ, ਅਤੇ ਜੇ ਖਰੀਦਦਾਰ ਪੂਰਾ ਨਾ ਕਰੇ, ਤਾਂ ਇਹ ਮਾਰਕਿਟ ਵਿੱਚ ਵਾਪਸ ਆ ਜਾਂਦੀ ਹੈ।
ਇਸ ਲਈ ਇੱਕ ਬੁੱਕਡ ਲਿਸਟਿੰਗ ਇੱਕ ਅਜਿਹੀ ਪ੍ਰਾਪਰਟੀ ਹੈ ਜਿਸ 'ਤੇ ਦਾਅਵਾ ਹੈ ਅਤੇ ਪਿੱਛੇ ਕੋਈ ਕਨਵੇਅੰਸ ਨਹੀਂ। ਕੀ ਇਹ ਸੱਚਮੁੱਚ ਬੁੱਕ ਹੈ, ਇਹ ਇਸ ਗੱਲ 'ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ ਕਿ ਕਿੰਨਾ ਬਯਾਨਾ ਦਿੱਤਾ ਗਿਆ, ਐਗਰੀਮੈਂਟ ਕੀ ਕਹਿੰਦਾ ਹੈ, ਅਤੇ ਪੂਰਾ ਕਰਨ ਦੀ ਵਿੰਡੋ ਵਿੱਚ ਕਿੰਨਾ ਸਮਾਂ ਬਚਿਆ ਹੈ।
ਇਸ ਮਾਰਕਿਟ ਦੀ ਖਾਸ ਪੇਚੀਦਗੀ
ਜਿੱਥੇ ਵੇਚੀ ਜਾ ਰਹੀ ਚੀਜ਼ ਰਜਿਸਟਰਡ ਟਾਈਟਲ ਦੀ ਬਜਾਏ GMADA ਅਲਾਟਮੈਂਟ ਜਾਂ Letter of Intent ਹੈ, ਉੱਥੇ ਬਯਾਨਾ ਵਿੱਚ ਇੱਕ ਵਾਧੂ ਜੋਖਮ ਹੁੰਦਾ ਹੈ ਜੋ ਆਮ ਵਿਕਰੀ ਵਿੱਚ ਨਹੀਂ ਹੁੰਦਾ।
ਪੂਰਾ ਹੋਣਾ ਅਥਾਰਟੀ ਵੱਲੋਂ ਟਰਾਂਸਫਰ ਪਰੋਸੈਸ ਕਰਨ 'ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ, ਅਤੇ ਅਥਾਰਟੀ ਤੁਹਾਡੇ ਐਗਰੀਮੈਂਟ ਦੀ ਧਿਰ ਨਹੀਂ ਹੈ। ਜੇ ਟਰਾਂਸਫਰ ਲੈਜਰ 'ਤੇ ਬਕਾਇਆ, ਫ਼ਾਈਲ ਵਿੱਚ ਨੁਕਸ, ਜਾਂ ਪਾਰਸਲ ਦੇ ਮੁਕੱਦਮੇ ਵਾਲੇ ਇਲਾਕੇ ਵਿੱਚ ਹੋਣ ਕਰਕੇ ਰੁਕ ਜਾਵੇ, ਤਾਂ ਨਾ ਖਰੀਦਦਾਰ ਨੇ ਆਮ ਅਰਥਾਂ ਵਿੱਚ ਡਿਫ਼ਾਲ