
Many Punjabi families in Britain still own a flat or a kothi in Mohali, and many of them let it out. The rent is paid in rupees into an NRO account at a bank branch in Mohali, and often it stays there for years. For an owner who lives in the United Kingdom, the common belief is that rent which never reaches a British bank stays outside British tax. Since the sixth of April twenty twenty five, the published HMRC guidance says otherwise for most owners.
This piece reads the GOV.UK guide on tax on foreign income, the HMRC notes for the Foreign pages of the Self Assessment return, the HMRC guidance on the new four year foreign income and gains regime, and the double taxation convention between the United Kingdom and India. Every point below is a reading of those published texts. None of it is tax or legal advice.
Residence decides the question
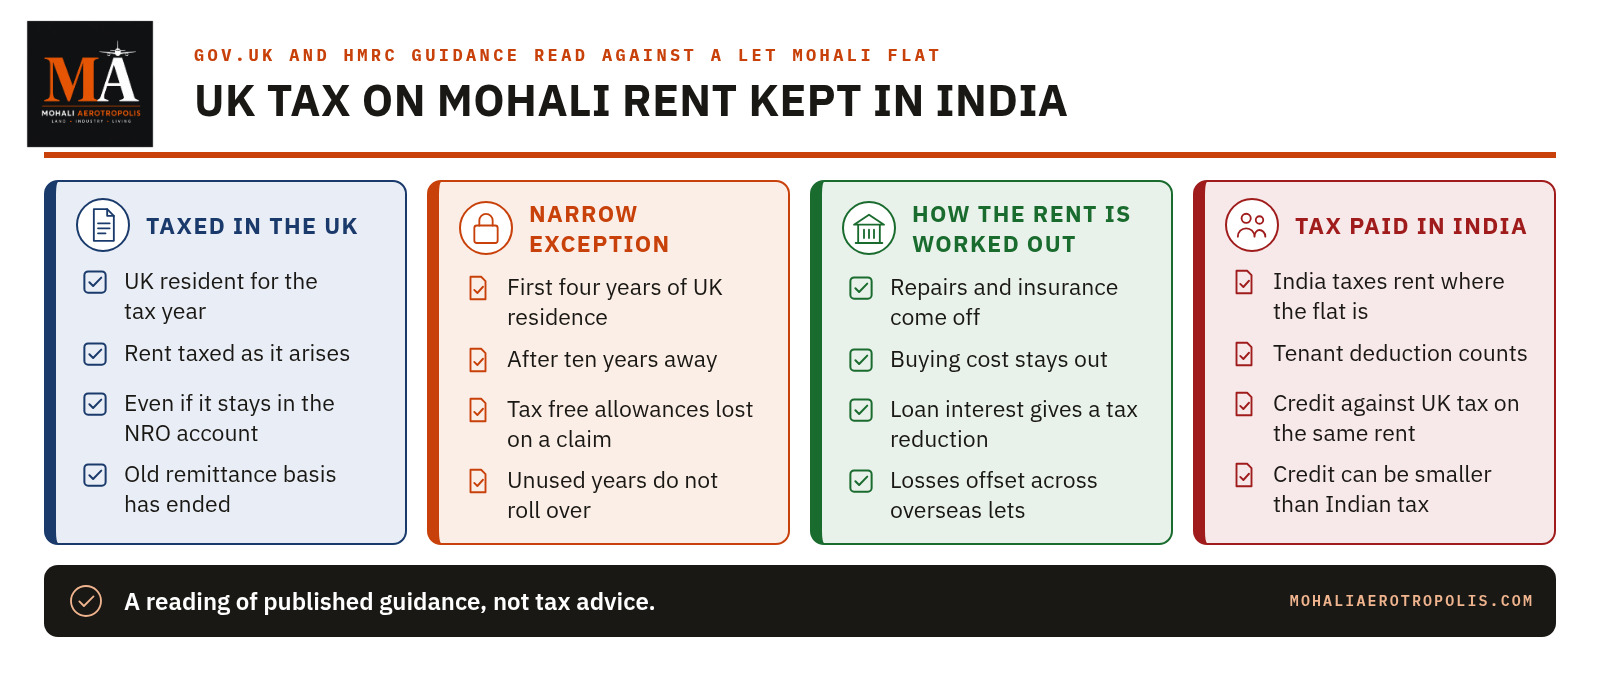
The GOV.UK guide starts with residence. Non-residents pay UK tax only on their UK income. Residents normally pay UK tax on income from abroad as well as UK income. The guide names rental income on overseas property as one example.
A Mohali flat is overseas property on that reading. So the first question for an owner in Southall or Leicester is whether they are UK resident for the tax year, which runs from the sixth of April to the fifth of April.
The guide explains that residence usually depends on the number of days spent in the UK, under the Statutory Residence Test. Some of its tests make a person resident automatically. Others make a person non-resident automatically. Where neither applies, a further test looks at ties to the UK such as work and family. In the year someone moves to or leaves the UK, the year can be split into a resident part and a non-resident part. An owner settled in Britain with a home and work there will usually be resident on these tests.
Keeping the rent in India no longer keeps it out
Before the sixth of April twenty twenty five, a UK resident whose permanent home, or domicile, was outside the UK could use the remittance basis. On that basis, foreign income was taxed in the UK only when it was brought into the UK. Rent left in a Mohali NRO account could stay outside UK tax for owners who claimed it.
The GOV.UK guide now describes that rule in the past tense. The HMRC Foreign notes for the tax year ending the fifth of April twenty twenty six put the new position in one line. A UK resident is taxable on overseas rental income even when that income is never brought to the UK, unless a claim for relief is made under the foreign income and gains regime.
For a long-settled owner, the reading is plain. The rent is taxed as it arises, wherever it is kept. A balance building up in Mohali does not change that.
The four year regime is narrow
HMRC guidance says the four year foreign income and gains regime replaced the remittance basis on the sixth of April twenty twenty five. It is open only to a qualifying resident. That means someone who is UK resident and is still within their first four years of UK residence, after at least ten years in a row as a non-resident.
The guidance lists profits of an overseas property business among the foreign income that can be relieved. So a newcomer who arrived recently from Mohali may be able to claim relief on the rent for those first years. A claim costs the tax-free allowances for income tax and capital gains tax for that year. The regime ends after four consecutive years, and unused years cannot be carried forward.
An owner who has lived in Britain for a decade or more does not meet the test. For most of the Mohali diaspora in the UK, the regime will not apply.
How the rent is worked out
The Foreign notes treat a let property abroad as an overseas property business. Rent received goes in, and allowable expenses come off. The notes list expenses such as repairs and maintenance, insurance, legal fees and management fees. A property agent's monthly charge in Mohali or a society maintenance bill paid for a let flat reads as fitting those headings.
The cost of buying the flat, or of improving it, is capital and is not deducted from the rent. Fees for the first letting, such as drawing up the first lease, are not deductible either.
Interest on a loan used to buy a residential property that is let is handled differently. The notes keep it out of the expenses taken off the rent. It is used instead to work out a reduction in the income tax bill. Unused amounts can be carried forward, except in a year when the four year regime is claimed on that income. An owner still repaying an Indian home loan on a let Mohali flat falls within that rule on its wording.
The GOV.UK guide adds that an owner who lets more than one overseas property can set losses on one against profits on another. The notes also mention a small property income allowance that covers UK and overseas rent together.
Tax already paid in India
India taxes the same rent. Article six of the convention between the two countries says income from immovable property may be taxed in the state where the property is situated. A flat in Mohali is situated in India, so India keeps its right to tax the rent.
In practice, Indian tax on rent paid to a non-resident landlord is often deducted at source by the tenant before the rent reaches the NRO account. Article twenty four of the convention allows Indian tax on income from Indian sources as a credit against UK tax on the same income. It covers Indian tax paid "whether directly or by deduction".
The GOV.UK guide calls this Foreign Tax Credit Relief and says it is claimed when the overseas income is reported on the return. The relief may be smaller than the Indian tax paid. The guide says less comes back if the income would have been taxed at a lower rate in the UK. The Foreign notes add that this credit cannot be claimed on any income already relieved under the four year regime.
Reporting it to HMRC
The guide says a UK resident with foreign income usually reports it on a Self Assessment return, using the Foreign pages. Someone who does not usually send a return tells HMRC by the fifth of October after the end of the tax year in which the income arose, by registering for Self Assessment.
The Foreign notes ask for the overseas rental profit, the foreign tax paid on it and a country code for each property. They also ask for separate working where foreign tax credit is claimed on more than one property.
What the published texts leave open
These texts do not settle whether a particular owner is UK resident in a given year. They do not say which Indian charges count as allowable expenses in each case, or how the Indian deduction compares with the UK tax on the same rent. Exchange rates and the sale of the flat itself are outside this piece. On a sale, the GOV.UK guide says UK residents are taxed on foreign gains, and that for land or a house abroad tax may be paid in both countries with relief given in the UK.
Each of those points turns on the owner's own facts. A UK tax adviser who knows Indian property income is the person to look at a particular owner's figures.
Related reading
- Renting out a Mohali home from abroad: the tax the tenant deducts
- Rent from a Mohali home owned from abroad: when it can go into an NRE account
- Mohali home rented out counts toward Canada's foreign property limit
- Taking Mohali sale money abroad: how NRI repatriation works now
Sources: The sources we use are listed on our Editorial Sources page.
This piece describes published GOV.UK and HMRC guidance on foreign income and the double taxation convention between the United Kingdom and India. Nothing here is legal or tax advice, and how rent from a particular Mohali property is taxed turns on that owner's own facts.
ब्रिटेन में बसे कई पंजाबी परिवारों के पास आज भी मोहाली में एक फ़्लैट या कोठी है, और उनमें से कई उसे किराये पर देते हैं। किराया रुपयों में मोहाली की किसी बैंक शाखा के NRO खाते में आता है, और अक्सर बरसों वहीं पड़ा रहता है। ब्रिटेन में रहने वाले मालिक के बीच आम धारणा यह है कि जो किराया कभी किसी ब्रिटिश बैंक तक नहीं पहुँचता, वह ब्रिटिश कर से बाहर रहता है। छह अप्रैल दो हज़ार पच्चीस से, HMRC का प्रकाशित मार्गदर्शन ज़्यादातर मालिकों के लिए कुछ और कहता है।
यह लेख विदेशी आय पर कर के बारे में GOV.UK की गाइड, सेल्फ़ असेसमेंट रिटर्न के फ़ॉरेन पन्नों के लिए HMRC के नोट्स, चार साल की नई विदेशी आय और लाभ व्यवस्था पर HMRC का मार्गदर्शन, और ब्रिटेन और भारत के बीच दोहरे कराधान की संधि को पढ़ता है। नीचे की हर बात इन्हीं प्रकाशित पाठों की एक व्याख्या है। इसमें से कुछ भी कर या कानूनी सलाह नहीं है।
निवास से सवाल तय होता है
GOV.UK की गाइड निवास से शुरू होती है। अनिवासी केवल अपनी ब्रिटिश आय पर ब्रिटेन में कर देते हैं। निवासी आम तौर पर ब्रिटेन की आय के साथ विदेश की आय पर भी ब्रिटेन में कर देते हैं। गाइड विदेशी संपत्ति से किराये की आय को इसका एक उदाहरण बताती है।
इस पाठ के हिसाब से मोहाली का फ़्लैट विदेशी संपत्ति है। इसलिए साउथॉल या लेस्टर में रहने वाले मालिक के लिए पहला सवाल यह है कि क्या वह उस कर वर्ष में ब्रिटेन का निवासी है, जो छह अप्रैल से पाँच अप्रैल तक चलता है।
गाइड बताती है कि निवास आम तौर पर ब्रिटेन में बिताए दिनों की संख्या पर निर्भर करता है, जिसे वैधानिक निवास परीक्षण के तहत देखा जाता है। इसके कुछ परीक्षण व्यक्ति को अपने आप निवासी बना देते हैं। कुछ दूसरे परीक्षण उसे अपने आप अनिवासी बना देते हैं। जहाँ इनमें से कोई लागू न हो, वहाँ एक और परीक्षण काम और परिवार जैसे ब्रिटेन से जुड़ाव देखता है। जिस साल कोई ब्रिटेन आता है या वहाँ से जाता है, उस साल को निवासी और अनिवासी हिस्सों में बाँटा जा सकता है। ब्रिटेन में घर और काम के साथ बसा मालिक इन परीक्षणों पर आम तौर पर निवासी होगा।
किराया भारत में रखने से अब वह बाहर नहीं रहता
छह अप्रैल दो हज़ार पच्चीस से पहले, ब्रिटेन का कोई निवासी जिसका स्थायी घर, यानी डोमिसाइल, ब्रिटेन से बाहर था, रेमिटेंस आधार अपना सकता था। उस आधार पर विदेशी आय पर ब्रिटेन में कर तभी लगता था जब वह ब्रिटेन लाई जाती थी। जो मालिक इसका दावा करते थे, उनके मोहाली NRO खाते में पड़ा किराया ब्रिटिश कर से बाहर रह सकता था।
GOV.UK की गाइड अब उस नियम को भूतकाल में बताती है। पाँच अप्रैल दो हज़ार छब्बीस को ख़त्म होने वाले कर वर्ष के लिए HMRC के फ़ॉरेन नोट्स नई स्थिति एक पंक्ति में रखते हैं। ब्रिटेन का निवासी विदेशी किराये की आय पर कर के दायरे में है, भले ही वह आय कभी ब्रिटेन न लाई जाए, जब तक कि विदेशी आय और लाभ व्यवस्था के तहत राहत का दावा न किया जाए।
लंबे समय से बसे मालिक के लिए अर्थ साफ़ है। किराये पर कर उसके बनते ही लगता है, वह कहीं भी रखा हो। मोहाली में बढ़ता बैलेंस इसे नहीं बदलता।
चार साल की व्यवस्था का दायरा छोटा है
HMRC का मार्गदर्शन कहता है कि चार साल की विदेशी आय और लाभ व्यवस्था ने छह अप्रैल दो हज़ार पच्चीस को रेमिटेंस आधार की जगह ली। यह केवल योग्य निवासी के लिए खुली है। इसका मतलब है ऐसा व्यक्ति जो ब्रिटेन का निवासी है और लगातार कम से कम दस साल अनिवासी रहने के बाद ब्रिटेन में निवास के अपने पहले चार सालों के भीतर है।
मार्गदर्शन विदेशी संपत्ति कारोबार के मुनाफ़े को उन विदेशी आयों में गिनता है जिन पर राहत मिल सकती है। इसलिए हाल में मोहाली से आया कोई नया व्यक्ति उन पहले सालों के लिए किराये पर राहत का दावा कर सकता है। दावे की क़ीमत उस साल के आयकर और पूँजीगत लाभ कर के कर मुक्त भत्तों का छूटना है। व्यवस्था लगातार चार सालों के बाद ख़त्म हो जाती है, और बिना इस्तेमाल हुए साल आगे नहीं ले जाए जा सकते।
जो मालिक दस साल या उससे ज़्यादा से ब्रिटेन में रह रहा है, वह इस शर्त पर खरा नहीं उतरता। ब्रिटेन में मोहाली के ज़्यादातर प्रवासियों पर यह व्यवस्था लागू नहीं होगी।
किराये का हिसाब कैसे बनता है
फ़ॉरेन नोट्स विदेश में किराये पर दी गई संपत्ति को एक विदेशी संपत्ति कारोबार मानते हैं। मिला हुआ किराया जुड़ता है, और स्वीकार्य ख़र्च घटते हैं। नोट्स मरम्मत और रखरखाव, बीमा, कानूनी फ़ीस और प्रबंधन फ़ीस जैसे ख़र्च गिनाते हैं। मोहाली में किसी प्रॉपर्टी एजेंट का मासिक शुल्क या किराये पर दिए फ़्लैट के लिए चुकाया गया सोसाइटी रखरखाव बिल इन मदों में बैठता दिखता है।
फ़्लैट ख़रीदने या उसे बेहतर बनाने की लागत पूँजीगत है और किराये से नहीं घटती। पहली बार किराये पर देने की फ़ीस, जैसे पहला पट्टा बनवाना, भी नहीं घटती।
किराये पर दी गई आवासीय संपत्ति ख़रीदने के लिए लिए गए कर्ज़ का ब्याज अलग ढंग से लिया जाता है। नोट्स उसे किराये से घटने वाले ख़र्चों से बाहर रखते हैं। इसके बजाय उसका इस्तेमाल आयकर के बिल में कमी निकालने के लिए होता है। बची हुई रक़म आगे ले जाई जा सकती है, सिवाय उस साल के जिसमें उस आय पर चार साल की व्यवस्था का दावा किया गया हो। किराये पर दिए मोहाली फ़्लैट का भारतीय गृह ऋण अभी चुका रहा मालिक इस नियम के शब्दों के दायरे में आता है।
GOV.UK की गाइड आगे कहती है कि एक से ज़्यादा विदेशी संपत्ति किराये पर देने वाला मालिक एक के घाटे को दूसरी के मुनाफ़े से घटा सकता है। नोट्स एक छोटे संपत्ति आय भत्ते का भी ज़िक्र करते हैं, जो ब्रिटेन और विदेश के किराये को मिलाकर लागू होता है।
भारत में पहले से चुकाया गया कर
भारत उसी किराये पर कर लगाता है। दोनों देशों के बीच संधि का अनुच्छेद छह कहता है कि अचल संपत्ति से आय पर उस देश में कर लगाया जा सकता है जहाँ संपत्ति स्थित है। मोहाली का फ़्लैट भारत में स्थित है, इसलिए किराये पर कर लगाने का भारत का अधिकार बना रहता है।
व्यवहार में, अनिवासी मकान मालिक को दिए किराये पर भारतीय कर अक्सर किरायेदार स्रोत पर ही काट लेता है, इससे पहले कि किराया NRO खाते तक पहुँचे। संधि का अनुच्छेद चौबीस भारतीय स्रोतों की आय पर भारतीय कर को उसी आय पर ब्रिटिश कर के सामने क्रेडिट के रूप में मानता है। यह उस भारतीय कर पर लागू होता है जो "सीधे या कटौती से" चुकाया गया हो।
GOV.UK की गाइड इसे फ़ॉरेन टैक्स क्रेडिट रिलीफ़ कहती है और बताती है कि इसका दावा रिटर्न में विदेशी आय दिखाते समय किया जाता है। राहत भारत में चुकाए कर से कम हो सकती है। गाइड कहती है कि अगर उस आय पर ब्रिटेन में कम दर से कर लगता, तो कम वापस मिलता है। फ़ॉरेन नोट्स जोड़ते हैं कि जिस आय पर चार साल की व्यवस्था के तहत पहले ही राहत ली गई हो, उस पर यह क्रेडिट नहीं लिया जा सकता।
HMRC को इसकी जानकारी देना
गाइड कहती है कि विदेशी आय वाला ब्रिटेन का निवासी आम तौर पर इसे फ़ॉरेन पन्नों का इस्तेमाल करते हुए सेल्फ़ असेसमेंट रिटर्न में दिखाता है। जो व्यक्ति आम तौर पर रिटर्न नहीं भेजता, वह उस कर वर्ष के ख़त्म होने के बाद पाँच अक्टूबर तक, जिसमें आय बनी, सेल्फ़ असेसमेंट के लिए पंजीकरण करके HMRC को बताता है।
फ़ॉरेन नोट्स विदेशी किराये का मुनाफ़ा, उस पर चुकाया गया विदेशी कर और हर संपत्ति के लिए एक देश कोड माँगते हैं। जहाँ एक से ज़्यादा संपत्तियों पर विदेशी कर क्रेडिट का दावा हो, वहाँ वे अलग अलग हिसाब भी माँगते हैं।
प्रकाशित पाठ क्या खुला छोड़ते हैं
ये पाठ यह तय नहीं करते कि कोई खास मालिक किसी खास साल में ब्रिटेन का निवासी है या नहीं। वे यह नहीं बताते कि हर मामले में कौन से भारतीय ख़र्च स्वीकार्य ख़र्च गिने जाएँगे, या भारतीय कटौती उसी किराये पर ब्रिटिश कर से कैसे तुलना करती है। विनिमय दरें और फ़्लैट की बिक्री इस लेख के दायरे से बाहर हैं। बिक्री पर, GOV.UK की गाइड कहती है कि ब्रिटेन के निवासियों पर विदेशी लाभ पर कर लगता है, और विदेश में ज़मीन या मकान के लिए कर दोनों देशों में चुकाया जा सकता है, जिस पर राहत ब्रिटेन में मिलती है।
इनमें से हर बात मालिक के अपने तथ्यों पर टिकी है। किसी खास मालिक के आँकड़े देखने के लिए भारतीय संपत्ति आय को समझने वाला ब्रिटेन का कोई कर सलाहकार सही व्यक्ति है।
संबंधित पढ़ाई
- विदेश से मोहाली का घर किराये पर देना: किरायेदार कौन सा कर काटता है
- विदेश से मालिकाना मोहाली घर का किराया: यह NRE खाते में कब जा सकता है
- किराये पर दिया मोहाली का घर कनाडा की विदेशी संपत्ति सीमा में गिना जाता है
- मोहाली की बिक्री का पैसा विदेश ले जाना: NRI रिपैट्रिएशन अब कैसे काम करता है
Sources: जिन स्रोतों का हम उपयोग करते हैं वे हमारे Editorial Sources पृष्ठ पर सूचीबद्ध हैं।
यह लेख विदेशी आय पर GOV.UK और HMRC के प्रकाशित मार्गदर्शन और ब्रिटेन और भारत के बीच दोहरे कराधान की संधि का वर्णन करता है। यहाँ कुछ भी कानूनी या कर सलाह नहीं है, और किसी खास मोहाली संपत्ति के किराये पर कर कैसे लगता है, यह उस मालिक के अपने तथ्यों पर टिका है।
ਬਰਤਾਨੀਆ ਵਿੱਚ ਵਸੇ ਕਈ ਪੰਜਾਬੀ ਪਰਿਵਾਰਾਂ ਕੋਲ ਅੱਜ ਵੀ ਮੋਹਾਲੀ ਵਿੱਚ ਇੱਕ ਫਲੈਟ ਜਾਂ ਕੋਠੀ ਹੈ, ਅਤੇ ਉਨ੍ਹਾਂ ਵਿੱਚੋਂ ਕਈ ਇਸ ਨੂੰ ਕਿਰਾਏ ਉੱਤੇ ਦਿੰਦੇ ਹਨ। ਕਿਰਾਇਆ ਰੁਪਈਆਂ ਵਿੱਚ ਮੋਹਾਲੀ ਦੀ ਕਿਸੇ ਬੈਂਕ ਸ਼ਾਖਾ ਦੇ NRO ਖਾਤੇ ਵਿੱਚ ਆਉਂਦਾ ਹੈ, ਅਤੇ ਅਕਸਰ ਸਾਲਾਂ ਤੱਕ ਉੱਥੇ ਹੀ ਪਿਆ ਰਹਿੰਦਾ ਹੈ। ਬਰਤਾਨੀਆ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਮਾਲਕਾਂ ਵਿੱਚ ਆਮ ਧਾਰਨਾ ਇਹ ਹੈ ਕਿ ਜਿਹੜਾ ਕਿਰਾਇਆ ਕਦੇ ਕਿਸੇ ਬਰਤਾਨਵੀ ਬੈਂਕ ਤੱਕ ਨਹੀਂ ਪਹੁੰਚਦਾ, ਉਹ ਬਰਤਾਨਵੀ ਟੈਕਸ ਤੋਂ ਬਾਹਰ ਰਹਿੰਦਾ ਹੈ। ਛੇ ਅਪ੍ਰੈਲ ਦੋ ਹਜ਼ਾਰ ਪੱਚੀ ਤੋਂ, HMRC ਦੀ ਛਪੀ ਸੇਧ ਬਹੁਤੇ ਮਾਲਕਾਂ ਲਈ ਕੁਝ ਹੋਰ ਕਹਿੰਦੀ ਹੈ।
ਇਹ ਲੇਖ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਉੱਤੇ ਟੈਕਸ ਬਾਰੇ GOV.UK ਦੀ ਗਾਈਡ, ਸੈਲਫ਼ ਅਸੈਸਮੈਂਟ ਰਿਟਰਨ ਦੇ ਫ਼ੌਰਨ ਸਫ਼ਿਆਂ ਲਈ HMRC ਦੇ ਨੋਟ, ਚਾਰ ਸਾਲ ਦੀ ਨਵੀਂ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਅਤੇ ਲਾਭ ਵਿਵਸਥਾ ਬਾਰੇ HMRC ਦੀ ਸੇਧ, ਅਤੇ ਬਰਤਾਨੀਆ ਅਤੇ ਭਾਰਤ ਵਿਚਕਾਰ ਦੋਹਰੇ ਟੈਕਸ ਦੀ ਸੰਧੀ ਨੂੰ ਪੜ੍ਹਦਾ ਹੈ। ਹੇਠਾਂ ਦੀ ਹਰ ਗੱਲ ਇਨ੍ਹਾਂ ਛਪੇ ਪਾਠਾਂ ਦੀ ਇੱਕ ਵਿਆਖਿਆ ਹੈ। ਇਸ ਵਿੱਚੋਂ ਕੁਝ ਵੀ ਟੈਕਸ ਜਾਂ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ ਹੈ।
ਰਿਹਾਇਸ਼ ਨਾਲ ਸਵਾਲ ਤੈਅ ਹੁੰਦਾ ਹੈ
GOV.UK ਦੀ ਗਾਈਡ ਰਿਹਾਇਸ਼ ਤੋਂ ਸ਼ੁਰੂ ਹੁੰਦੀ ਹੈ। ਗ਼ੈਰ ਵਸਨੀਕ ਸਿਰਫ਼ ਆਪਣੀ ਬਰਤਾਨਵੀ ਆਮਦਨ ਉੱਤੇ ਬਰਤਾਨੀਆ ਵਿੱਚ ਟੈਕਸ ਦਿੰਦੇ ਹਨ। ਵਸਨੀਕ ਆਮ ਤੌਰ ਉੱਤੇ ਬਰਤਾਨੀਆ ਦੀ ਆਮਦਨ ਦੇ ਨਾਲ ਵਿਦੇਸ਼ ਦੀ ਆਮਦਨ ਉੱਤੇ ਵੀ ਬਰਤਾਨੀਆ ਵਿੱਚ ਟੈਕਸ ਦਿੰਦੇ ਹਨ। ਗਾਈਡ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਦੇ ਕਿਰਾਏ ਦੀ ਆਮਦਨ ਨੂੰ ਇਸ ਦੀ ਇੱਕ ਮਿਸਾਲ ਦੱਸਦੀ ਹੈ।
ਇਸ ਪਾਠ ਮੁਤਾਬਕ ਮੋਹਾਲੀ ਦਾ ਫਲੈਟ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਹੈ। ਇਸ ਲਈ ਸਾਊਥਾਲ ਜਾਂ ਲੈਸਟਰ ਵਿੱਚ ਰਹਿੰਦੇ ਮਾਲਕ ਲਈ ਪਹਿਲਾ ਸਵਾਲ ਇਹ ਹੈ ਕਿ ਕੀ ਉਹ ਉਸ ਟੈਕਸ ਸਾਲ ਵਿੱਚ ਬਰਤਾਨੀਆ ਦਾ ਵਸਨੀਕ ਹੈ, ਜੋ ਛੇ ਅਪ੍ਰੈਲ ਤੋਂ ਪੰਜ ਅਪ੍ਰੈਲ ਤੱਕ ਚੱਲਦਾ ਹੈ।
ਗਾਈਡ ਦੱਸਦੀ ਹੈ ਕਿ ਰਿਹਾਇਸ਼ ਆਮ ਤੌਰ ਉੱਤੇ ਬਰਤਾਨੀਆ ਵਿੱਚ ਬਿਤਾਏ ਦਿਨਾਂ ਦੀ ਗਿਣਤੀ ਉੱਤੇ ਨਿਰਭਰ ਕਰਦੀ ਹੈ, ਜਿਸ ਨੂੰ ਕਾਨੂੰਨੀ ਰਿਹਾਇਸ਼ ਪਰਖ ਹੇਠ ਵੇਖਿਆ ਜਾਂਦਾ ਹੈ। ਇਸ ਦੀਆਂ ਕੁਝ ਪਰਖਾਂ ਵਿਅਕਤੀ ਨੂੰ ਆਪਣੇ ਆਪ ਵਸਨੀਕ ਬਣਾ ਦਿੰਦੀਆਂ ਹਨ। ਕੁਝ ਹੋਰ ਪਰਖਾਂ ਉਸ ਨੂੰ ਆਪਣੇ ਆਪ ਗ਼ੈਰ ਵਸਨੀਕ ਬਣਾ ਦਿੰਦੀਆਂ ਹਨ। ਜਿੱਥੇ ਇਨ੍ਹਾਂ ਵਿੱਚੋਂ ਕੋਈ ਲਾਗੂ ਨਾ ਹੋਵੇ, ਉੱਥੇ ਇੱਕ ਹੋਰ ਪਰਖ ਕੰਮ ਅਤੇ ਪਰਿਵਾਰ ਵਰਗੇ ਬਰਤਾਨੀਆ ਨਾਲ ਜੁੜਾਅ ਵੇਖਦੀ ਹੈ। ਜਿਸ ਸਾਲ ਕੋਈ ਬਰਤਾਨੀਆ ਆਉਂਦਾ ਹੈ ਜਾਂ ਉੱਥੋਂ ਜਾਂਦਾ ਹੈ, ਉਸ ਸਾਲ ਨੂੰ ਵਸਨੀਕ ਅਤੇ ਗ਼ੈਰ ਵਸਨੀਕ ਹਿੱਸਿਆਂ ਵਿੱਚ ਵੰਡਿਆ ਜਾ ਸਕਦਾ ਹੈ। ਬਰਤਾਨੀਆ ਵਿੱਚ ਘਰ ਅਤੇ ਕੰਮ ਨਾਲ ਵਸਿਆ ਮਾਲਕ ਇਨ੍ਹਾਂ ਪਰਖਾਂ ਉੱਤੇ ਆਮ ਤੌਰ ਉੱਤੇ ਵਸਨੀਕ ਹੋਵੇਗਾ।
ਕਿਰਾਇਆ ਭਾਰਤ ਵਿੱਚ ਰੱਖਣ ਨਾਲ ਹੁਣ ਉਹ ਬਾਹਰ ਨਹੀਂ ਰਹਿੰਦਾ
ਛੇ ਅਪ੍ਰੈਲ ਦੋ ਹਜ਼ਾਰ ਪੱਚੀ ਤੋਂ ਪਹਿਲਾਂ, ਬਰਤਾਨੀਆ ਦਾ ਕੋਈ ਵਸਨੀਕ ਜਿਸ ਦਾ ਪੱਕਾ ਘਰ, ਯਾਨੀ ਡੋਮੀਸਾਈਲ, ਬਰਤਾਨੀਆ ਤੋਂ ਬਾਹਰ ਸੀ, ਰੈਮਿਟੈਂਸ ਆਧਾਰ ਅਪਣਾ ਸਕਦਾ ਸੀ। ਉਸ ਆਧਾਰ ਉੱਤੇ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਉੱਤੇ ਬਰਤਾਨੀਆ ਵਿੱਚ ਟੈਕਸ ਉਦੋਂ ਹੀ ਲੱਗਦਾ ਸੀ ਜਦੋਂ ਉਹ ਬਰਤਾਨੀਆ ਲਿਆਂਦੀ ਜਾਂਦੀ ਸੀ। ਜੋ ਮਾਲਕ ਇਸ ਦਾ ਦਾਅਵਾ ਕਰਦੇ ਸਨ, ਉਨ੍ਹਾਂ ਦੇ ਮੋਹਾਲੀ NRO ਖਾਤੇ ਵਿੱਚ ਪਿਆ ਕਿਰਾਇਆ ਬਰਤਾਨਵੀ ਟੈਕਸ ਤੋਂ ਬਾਹਰ ਰਹਿ ਸਕਦਾ ਸੀ।
GOV.UK ਦੀ ਗਾਈਡ ਹੁਣ ਉਸ ਨਿਯਮ ਨੂੰ ਭੂਤਕਾਲ ਵਿੱਚ ਦੱਸਦੀ ਹੈ। ਪੰਜ ਅਪ੍ਰੈਲ ਦੋ ਹਜ਼ਾਰ ਛੱਬੀ ਨੂੰ ਮੁੱਕਣ ਵਾਲੇ ਟੈਕਸ ਸਾਲ ਲਈ HMRC ਦੇ ਫ਼ੌਰਨ ਨੋਟ ਨਵੀਂ ਸਥਿਤੀ ਇੱਕ ਸਤਰ ਵਿੱਚ ਰੱਖਦੇ ਹਨ। ਬਰਤਾਨੀਆ ਦਾ ਵਸਨੀਕ ਵਿਦੇਸ਼ੀ ਕਿਰਾਏ ਦੀ ਆਮਦਨ ਉੱਤੇ ਟੈਕਸ ਦੇ ਘੇਰੇ ਵਿੱਚ ਹੈ, ਭਾਵੇਂ ਉਹ ਆਮਦਨ ਕਦੇ ਬਰਤਾਨੀਆ ਨਾ ਲਿਆਂਦੀ ਜਾਵੇ, ਜਦੋਂ ਤੱਕ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਅਤੇ ਲਾਭ ਵਿਵਸਥਾ ਹੇਠ ਰਾਹਤ ਦਾ ਦਾਅਵਾ ਨਾ ਕੀਤਾ ਜਾਵੇ।
ਲੰਮੇ ਸਮੇਂ ਤੋਂ ਵਸੇ ਮਾਲਕ ਲਈ ਅਰਥ ਸਾਫ਼ ਹੈ। ਕਿਰਾਏ ਉੱਤੇ ਟੈਕਸ ਉਸ ਦੇ ਬਣਦੇ ਹੀ ਲੱਗਦਾ ਹੈ, ਉਹ ਕਿਤੇ ਵੀ ਰੱਖਿਆ ਹੋਵੇ। ਮੋਹਾਲੀ ਵਿੱਚ ਵਧਦਾ ਬਕਾਇਆ ਇਸ ਨੂੰ ਨਹੀਂ ਬਦਲਦਾ।
ਚਾਰ ਸਾਲ ਦੀ ਵਿਵਸਥਾ ਦਾ ਘੇਰਾ ਛੋਟਾ ਹੈ
HMRC ਦੀ ਸੇਧ ਕਹਿੰਦੀ ਹੈ ਕਿ ਚਾਰ ਸਾਲ ਦੀ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਅਤੇ ਲਾਭ ਵਿਵਸਥਾ ਨੇ ਛੇ ਅਪ੍ਰੈਲ ਦੋ ਹਜ਼ਾਰ ਪੱਚੀ ਨੂੰ ਰੈਮਿਟੈਂਸ ਆਧਾਰ ਦੀ ਥਾਂ ਲਈ। ਇਹ ਸਿਰਫ਼ ਯੋਗ ਵਸਨੀਕ ਲਈ ਖੁੱਲ੍ਹੀ ਹੈ। ਇਸ ਦਾ ਮਤਲਬ ਹੈ ਅਜਿਹਾ ਵਿਅਕਤੀ ਜੋ ਬਰਤਾਨੀਆ ਦਾ ਵਸਨੀਕ ਹੈ ਅਤੇ ਲਗਾਤਾਰ ਘੱਟੋ ਘੱਟ ਦਸ ਸਾਲ ਗ਼ੈਰ ਵਸਨੀਕ ਰਹਿਣ ਤੋਂ ਬਾਅਦ ਬਰਤਾਨੀਆ ਵਿੱਚ ਰਿਹਾਇਸ਼ ਦੇ ਆਪਣੇ ਪਹਿਲੇ ਚਾਰ ਸਾਲਾਂ ਦੇ ਅੰਦਰ ਹੈ।
ਸੇਧ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਕਾਰੋਬਾਰ ਦੇ ਮੁਨਾਫ਼ੇ ਨੂੰ ਉਨ੍ਹਾਂ ਵਿਦੇਸ਼ੀ ਆਮਦਨਾਂ ਵਿੱਚ ਗਿਣਦੀ ਹੈ ਜਿਨ੍ਹਾਂ ਉੱਤੇ ਰਾਹਤ ਮਿਲ ਸਕਦੀ ਹੈ। ਇਸ ਲਈ ਹਾਲ ਹੀ ਵਿੱਚ ਮੋਹਾਲੀ ਤੋਂ ਆਇਆ ਕੋਈ ਨਵਾਂ ਵਿਅਕਤੀ ਉਨ੍ਹਾਂ ਪਹਿਲੇ ਸਾਲਾਂ ਲਈ ਕਿਰਾਏ ਉੱਤੇ ਰਾਹਤ ਦਾ ਦਾਅਵਾ ਕਰ ਸਕਦਾ ਹੈ। ਦਾਅਵੇ ਦੀ ਕੀਮਤ ਉਸ ਸਾਲ ਦੇ ਆਮਦਨ ਟੈਕਸ ਅਤੇ ਪੂੰਜੀ ਲਾਭ ਟੈਕਸ ਦੇ ਟੈਕਸ ਮੁਕਤ ਭੱਤਿਆਂ ਦਾ ਛੁੱਟ ਜਾਣਾ ਹੈ। ਵਿਵਸਥਾ ਲਗਾਤਾਰ ਚਾਰ ਸਾਲਾਂ ਬਾਅਦ ਮੁੱਕ ਜਾਂਦੀ ਹੈ, ਅਤੇ ਨਾ ਵਰਤੇ ਸਾਲ ਅੱਗੇ ਨਹੀਂ ਲਿਜਾਏ ਜਾ ਸਕਦੇ।
ਜੋ ਮਾਲਕ ਦਸ ਸਾਲ ਜਾਂ ਉਸ ਤੋਂ ਵੱਧ ਸਮੇਂ ਤੋਂ ਬਰਤਾਨੀਆ ਵਿੱਚ ਰਹਿ ਰਿਹਾ ਹੈ, ਉਹ ਇਸ ਸ਼ਰਤ ਉੱਤੇ ਪੂਰਾ ਨਹੀਂ ਉਤਰਦਾ। ਬਰਤਾਨੀਆ ਵਿੱਚ ਮੋਹਾਲੀ ਦੇ ਬਹੁਤੇ ਪਰਵਾਸੀਆਂ ਉੱਤੇ ਇਹ ਵਿਵਸਥਾ ਲਾਗੂ ਨਹੀਂ ਹੋਵੇਗੀ।
ਕਿਰਾਏ ਦਾ ਹਿਸਾਬ ਕਿਵੇਂ ਬਣਦਾ ਹੈ
ਫ਼ੌਰਨ ਨੋਟ ਵਿਦੇਸ਼ ਵਿੱਚ ਕਿਰਾਏ ਉੱਤੇ ਦਿੱਤੀ ਜਾਇਦਾਦ ਨੂੰ ਇੱਕ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਕਾਰੋਬਾਰ ਮੰਨਦੇ ਹਨ। ਮਿਲਿਆ ਕਿਰਾਇਆ ਜੁੜਦਾ ਹੈ, ਅਤੇ ਮਨਜ਼ੂਰਸ਼ੁਦਾ ਖ਼ਰਚੇ ਘਟਦੇ ਹਨ। ਨੋਟ ਮੁਰੰਮਤ ਅਤੇ ਸਾਂਭ ਸੰਭਾਲ, ਬੀਮਾ, ਕਾਨੂੰਨੀ ਫ਼ੀਸ ਅਤੇ ਪ੍ਰਬੰਧ ਫ਼ੀਸ ਵਰਗੇ ਖ਼ਰਚੇ ਗਿਣਾਉਂਦੇ ਹਨ। ਮੋਹਾਲੀ ਵਿੱਚ ਕਿਸੇ ਪ੍ਰਾਪਰਟੀ ਏਜੰਟ ਦਾ ਮਹੀਨਾਵਾਰ ਖ਼ਰਚਾ ਜਾਂ ਕਿਰਾਏ ਉੱਤੇ ਦਿੱਤੇ ਫਲੈਟ ਲਈ ਭਰਿਆ ਸੁਸਾਇਟੀ ਸਾਂਭ ਸੰਭਾਲ ਬਿੱਲ ਇਨ੍ਹਾਂ ਮੱਦਾਂ ਵਿੱਚ ਬੈਠਦਾ ਜਾਪਦਾ ਹੈ।
ਫਲੈਟ ਖ਼ਰੀਦਣ ਜਾਂ ਉਸ ਨੂੰ ਬਿਹਤਰ ਬਣਾਉਣ ਦੀ ਲਾਗਤ ਪੂੰਜੀਗਤ ਹੈ ਅਤੇ ਕਿਰਾਏ ਵਿੱਚੋਂ ਨਹੀਂ ਘਟਦੀ। ਪਹਿਲੀ ਵਾਰ ਕਿਰਾਏ ਉੱਤੇ ਦੇਣ ਦੀ ਫ਼ੀਸ, ਜਿਵੇਂ ਪਹਿਲਾ ਪਟਾ ਬਣਵਾਉਣਾ, ਵੀ ਨਹੀਂ ਘਟਦੀ।
ਕਿਰਾਏ ਉੱਤੇ ਦਿੱਤੀ ਰਿਹਾਇਸ਼ੀ ਜਾਇਦਾਦ ਖ਼ਰੀਦਣ ਲਈ ਲਏ ਕਰਜ਼ੇ ਦਾ ਵਿਆਜ ਵੱਖਰੇ ਢੰਗ ਨਾਲ ਲਿਆ ਜਾਂਦਾ ਹੈ। ਨੋਟ ਇਸ ਨੂੰ ਕਿਰਾਏ ਵਿੱਚੋਂ ਘਟਣ ਵਾਲੇ ਖ਼ਰਚਿਆਂ ਤੋਂ ਬਾਹਰ ਰੱਖਦੇ ਹਨ। ਇਸ ਦੀ ਥਾਂ ਇਸ ਦੀ ਵਰਤੋਂ ਆਮਦਨ ਟੈਕਸ ਦੇ ਬਿੱਲ ਵਿੱਚ ਕਮੀ ਕੱਢਣ ਲਈ ਹੁੰਦੀ ਹੈ। ਬਚੀ ਰਕਮ ਅੱਗੇ ਲਿਜਾਈ ਜਾ ਸਕਦੀ ਹੈ, ਸਿਵਾਏ ਉਸ ਸਾਲ ਦੇ ਜਿਸ ਵਿੱਚ ਉਸ ਆਮਦਨ ਉੱਤੇ ਚਾਰ ਸਾਲ ਦੀ ਵਿਵਸਥਾ ਦਾ ਦਾਅਵਾ ਕੀਤਾ ਗਿਆ ਹੋਵੇ। ਕਿਰਾਏ ਉੱਤੇ ਦਿੱਤੇ ਮੋਹਾਲੀ ਫਲੈਟ ਦਾ ਭਾਰਤੀ ਘਰ ਕਰਜ਼ਾ ਅਜੇ ਲਾਹ ਰਿਹਾ ਮਾਲਕ ਇਸ ਨਿਯਮ ਦੇ ਸ਼ਬਦਾਂ ਦੇ ਘੇਰੇ ਵਿੱਚ ਆਉਂਦਾ ਹੈ।
GOV.UK ਦੀ ਗਾਈਡ ਅੱਗੇ ਕਹਿੰਦੀ ਹੈ ਕਿ ਇੱਕ ਤੋਂ ਵੱਧ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਕਿਰਾਏ ਉੱਤੇ ਦੇਣ ਵਾਲਾ ਮਾਲਕ ਇੱਕ ਦੇ ਘਾਟੇ ਨੂੰ ਦੂਜੀ ਦੇ ਮੁਨਾਫ਼ੇ ਵਿੱਚੋਂ ਘਟਾ ਸਕਦਾ ਹੈ। ਨੋਟ ਇੱਕ ਛੋਟੇ ਜਾਇਦਾਦ ਆਮਦਨ ਭੱਤੇ ਦਾ ਵੀ ਜ਼ਿਕਰ ਕਰਦੇ ਹਨ, ਜੋ ਬਰਤਾਨੀਆ ਅਤੇ ਵਿਦੇਸ਼ ਦੇ ਕਿਰਾਏ ਨੂੰ ਰਲਾ ਕੇ ਲਾਗੂ ਹੁੰਦਾ ਹੈ।
ਭਾਰਤ ਵਿੱਚ ਪਹਿਲਾਂ ਭਰਿਆ ਟੈਕਸ
ਭਾਰਤ ਉਸੇ ਕਿਰਾਏ ਉੱਤੇ ਟੈਕਸ ਲਾਉਂਦਾ ਹੈ। ਦੋਵਾਂ ਦੇਸ਼ਾਂ ਵਿਚਕਾਰ ਸੰਧੀ ਦਾ ਆਰਟੀਕਲ ਛੇ ਕਹਿੰਦਾ ਹੈ ਕਿ ਅਚੱਲ ਜਾਇਦਾਦ ਤੋਂ ਆਮਦਨ ਉੱਤੇ ਉਸ ਦੇਸ਼ ਵਿੱਚ ਟੈਕਸ ਲਾਇਆ ਜਾ ਸਕਦਾ ਹੈ ਜਿੱਥੇ ਜਾਇਦਾਦ ਸਥਿਤ ਹੈ। ਮੋਹਾਲੀ ਦਾ ਫਲੈਟ ਭਾਰਤ ਵਿੱਚ ਸਥਿਤ ਹੈ, ਇਸ ਲਈ ਕਿਰਾਏ ਉੱਤੇ ਟੈਕਸ ਲਾਉਣ ਦਾ ਭਾਰਤ ਦਾ ਹੱਕ ਬਣਿਆ ਰਹਿੰਦਾ ਹੈ।
ਅਮਲ ਵਿੱਚ, ਗ਼ੈਰ ਵਸਨੀਕ ਮਕਾਨ ਮਾਲਕ ਨੂੰ ਦਿੱਤੇ ਕਿਰਾਏ ਉੱਤੇ ਭਾਰਤੀ ਟੈਕਸ ਅਕਸਰ ਕਿਰਾਏਦਾਰ ਸਰੋਤ ਉੱਤੇ ਹੀ ਕੱਟ ਲੈਂਦਾ ਹੈ, ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਕਿ ਕਿਰਾਇਆ NRO ਖਾਤੇ ਤੱਕ ਪਹੁੰਚੇ। ਸੰਧੀ ਦਾ ਆਰਟੀਕਲ ਚੌਵੀ ਭਾਰਤੀ ਸਰੋਤਾਂ ਦੀ ਆਮਦਨ ਉੱਤੇ ਭਾਰਤੀ ਟੈਕਸ ਨੂੰ ਉਸੇ ਆਮਦਨ ਉੱਤੇ ਬਰਤਾਨਵੀ ਟੈਕਸ ਦੇ ਸਾਹਮਣੇ ਕ੍ਰੈਡਿਟ ਵਜੋਂ ਮੰਨਦਾ ਹੈ। ਇਹ ਉਸ ਭਾਰਤੀ ਟੈਕਸ ਉੱਤੇ ਲਾਗੂ ਹੁੰਦਾ ਹੈ ਜੋ "ਸਿੱਧਾ ਜਾਂ ਕਟੌਤੀ ਰਾਹੀਂ" ਭਰਿਆ ਗਿਆ ਹੋਵੇ।
GOV.UK ਦੀ ਗਾਈਡ ਇਸ ਨੂੰ ਫ਼ੌਰਨ ਟੈਕਸ ਕ੍ਰੈਡਿਟ ਰਿਲੀਫ਼ ਕਹਿੰਦੀ ਹੈ ਅਤੇ ਦੱਸਦੀ ਹੈ ਕਿ ਇਸ ਦਾ ਦਾਅਵਾ ਰਿਟਰਨ ਵਿੱਚ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਦਿਖਾਉਣ ਵੇਲੇ ਕੀਤਾ ਜਾਂਦਾ ਹੈ। ਰਾਹਤ ਭਾਰਤ ਵਿੱਚ ਭਰੇ ਟੈਕਸ ਤੋਂ ਘੱਟ ਹੋ ਸਕਦੀ ਹੈ। ਗਾਈਡ ਕਹਿੰਦੀ ਹੈ ਕਿ ਜੇ ਉਸ ਆਮਦਨ ਉੱਤੇ ਬਰਤਾਨੀਆ ਵਿੱਚ ਘੱਟ ਦਰ ਨਾਲ ਟੈਕਸ ਲੱਗਦਾ, ਤਾਂ ਘੱਟ ਵਾਪਸ ਮਿਲਦਾ ਹੈ। ਫ਼ੌਰਨ ਨੋਟ ਜੋੜਦੇ ਹਨ ਕਿ ਜਿਸ ਆਮਦਨ ਉੱਤੇ ਚਾਰ ਸਾਲ ਦੀ ਵਿਵਸਥਾ ਹੇਠ ਪਹਿਲਾਂ ਹੀ ਰਾਹਤ ਲਈ ਗਈ ਹੋਵੇ, ਉਸ ਉੱਤੇ ਇਹ ਕ੍ਰੈਡਿਟ ਨਹੀਂ ਲਿਆ ਜਾ ਸਕਦਾ।
HMRC ਨੂੰ ਇਸ ਦੀ ਜਾਣਕਾਰੀ ਦੇਣਾ
ਗਾਈਡ ਕਹਿੰਦੀ ਹੈ ਕਿ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਵਾਲਾ ਬਰਤਾਨੀਆ ਦਾ ਵਸਨੀਕ ਆਮ ਤੌਰ ਉੱਤੇ ਇਸ ਨੂੰ ਫ਼ੌਰਨ ਸਫ਼ਿਆਂ ਦੀ ਵਰਤੋਂ ਕਰਦਿਆਂ ਸੈਲਫ਼ ਅਸੈਸਮੈਂਟ ਰਿਟਰਨ ਵਿੱਚ ਦਿਖਾਉਂਦਾ ਹੈ। ਜੋ ਵਿਅਕਤੀ ਆਮ ਤੌਰ ਉੱਤੇ ਰਿਟਰਨ ਨਹੀਂ ਭੇਜਦਾ, ਉਹ ਉਸ ਟੈਕਸ ਸਾਲ ਦੇ ਮੁੱਕਣ ਤੋਂ ਬਾਅਦ ਪੰਜ ਅਕਤੂਬਰ ਤੱਕ, ਜਿਸ ਵਿੱਚ ਆਮਦਨ ਬਣੀ, ਸੈਲਫ਼ ਅਸੈਸਮੈਂਟ ਲਈ ਰਜਿਸਟਰ ਕਰਕੇ HMRC ਨੂੰ ਦੱਸਦਾ ਹੈ।
ਫ਼ੌਰਨ ਨੋਟ ਵਿਦੇਸ਼ੀ ਕਿਰਾਏ ਦਾ ਮੁਨਾਫ਼ਾ, ਉਸ ਉੱਤੇ ਭਰਿਆ ਵਿਦੇਸ਼ੀ ਟੈਕਸ ਅਤੇ ਹਰ ਜਾਇਦਾਦ ਲਈ ਇੱਕ ਦੇਸ਼ ਕੋਡ ਮੰਗਦੇ ਹਨ। ਜਿੱਥੇ ਇੱਕ ਤੋਂ ਵੱਧ ਜਾਇਦਾਦਾਂ ਉੱਤੇ ਵਿਦੇਸ਼ੀ ਟੈਕਸ ਕ੍ਰੈਡਿਟ ਦਾ ਦਾਅਵਾ ਹੋਵੇ, ਉੱਥੇ ਉਹ ਵੱਖੋ ਵੱਖਰਾ ਹਿਸਾਬ ਵੀ ਮੰਗਦੇ ਹਨ।
ਛਪੇ ਪਾਠ ਕੀ ਖੁੱਲ੍ਹਾ ਛੱਡਦੇ ਹਨ
ਇਹ ਪਾਠ ਇਹ ਤੈਅ ਨਹੀਂ ਕਰਦੇ ਕਿ ਕੋਈ ਖਾਸ ਮਾਲਕ ਕਿਸੇ ਖਾਸ ਸਾਲ ਵਿੱਚ ਬਰਤਾਨੀਆ ਦਾ ਵਸਨੀਕ ਹੈ ਜਾਂ ਨਹੀਂ। ਉਹ ਇਹ ਨਹੀਂ ਦੱਸਦੇ ਕਿ ਹਰ ਮਾਮਲੇ ਵਿੱਚ ਕਿਹੜੇ ਭਾਰਤੀ ਖ਼ਰਚੇ ਮਨਜ਼ੂਰਸ਼ੁਦਾ ਖ਼ਰਚੇ ਗਿਣੇ ਜਾਣਗੇ, ਜਾਂ ਭਾਰਤੀ ਕਟੌਤੀ ਉਸੇ ਕਿਰਾਏ ਉੱਤੇ ਬਰਤਾਨਵੀ ਟੈਕਸ ਨਾਲ ਕਿਵੇਂ ਮੇਲ ਖਾਂਦੀ ਹੈ। ਵਟਾਂਦਰਾ ਦਰਾਂ ਅਤੇ ਫਲੈਟ ਦੀ ਵਿਕਰੀ ਇਸ ਲੇਖ ਦੇ ਘੇਰੇ ਤੋਂ ਬਾਹਰ ਹਨ। ਵਿਕਰੀ ਉੱਤੇ, GOV.UK ਦੀ ਗਾਈਡ ਕਹਿੰਦੀ ਹੈ ਕਿ ਬਰਤਾਨੀਆ ਦੇ ਵਸਨੀਕਾਂ ਉੱਤੇ ਵਿਦੇਸ਼ੀ ਲਾਭ ਉੱਤੇ ਟੈਕਸ ਲੱਗਦਾ ਹੈ, ਅਤੇ ਵਿਦੇਸ਼ ਵਿੱਚ ਜ਼ਮੀਨ ਜਾਂ ਮਕਾਨ ਲਈ ਟੈਕਸ ਦੋਵਾਂ ਦੇਸ਼ਾਂ ਵਿੱਚ ਭਰਿਆ ਜਾ ਸਕਦਾ ਹੈ, ਜਿਸ ਉੱਤੇ ਰਾਹਤ ਬਰਤਾਨੀਆ ਵਿੱਚ ਮਿਲਦੀ ਹੈ।
ਇਨ੍ਹਾਂ ਵਿੱਚੋਂ ਹਰ ਗੱਲ ਮਾਲਕ ਦੇ ਆਪਣੇ ਤੱਥਾਂ ਉੱਤੇ ਟਿਕੀ ਹੈ। ਕਿਸੇ ਖਾਸ ਮਾਲਕ ਦੇ ਅੰਕੜੇ ਵੇਖਣ ਲਈ ਭਾਰਤੀ ਜਾਇਦਾਦ ਆਮਦਨ ਨੂੰ ਸਮਝਣ ਵਾਲਾ ਬਰਤਾਨੀਆ ਦਾ ਕੋਈ ਟੈਕਸ ਸਲਾਹਕਾਰ ਸਹੀ ਵਿਅਕਤੀ ਹੈ।
ਸਬੰਧਤ ਪੜ੍ਹਤ
- ਵਿਦੇਸ਼ ਤੋਂ ਮੋਹਾਲੀ ਦਾ ਘਰ ਕਿਰਾਏ ਉੱਤੇ ਦੇਣਾ: ਕਿਰਾਏਦਾਰ ਕਿਹੜਾ ਟੈਕਸ ਕੱਟਦਾ ਹੈ
- ਵਿਦੇਸ਼ ਤੋਂ ਮਾਲਕੀ ਵਾਲੇ ਮੋਹਾਲੀ ਘਰ ਦਾ ਕਿਰਾਇਆ: ਇਹ NRE ਖਾਤੇ ਵਿੱਚ ਕਦੋਂ ਜਾ ਸਕਦਾ ਹੈ
- ਕਿਰਾਏ ਉੱਤੇ ਦਿੱਤਾ ਮੋਹਾਲੀ ਦਾ ਘਰ ਕੈਨੇਡਾ ਦੀ ਵਿਦੇਸ਼ੀ ਜਾਇਦਾਦ ਹੱਦ ਵਿੱਚ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ
- ਮੋਹਾਲੀ ਦੀ ਵਿਕਰੀ ਦਾ ਪੈਸਾ ਵਿਦੇਸ਼ ਲੈ ਜਾਣਾ: NRI ਰਿਪੈਟ੍ਰੀਏਸ਼ਨ ਹੁਣ ਕਿਵੇਂ ਕੰਮ ਕਰਦੀ ਹੈ
Sources: ਜਿਨ੍ਹਾਂ ਸਰੋਤਾਂ ਦੀ ਅਸੀਂ ਵਰਤੋਂ ਕਰਦੇ ਹਾਂ ਉਹ ਸਾਡੇ Editorial Sources ਸਫ਼ੇ ਉੱਤੇ ਸੂਚੀਬੱਧ ਹਨ।
ਇਹ ਲੇਖ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਬਾਰੇ GOV.UK ਅਤੇ HMRC ਦੀ ਛਪੀ ਸੇਧ ਅਤੇ ਬਰਤਾਨੀਆ ਅਤੇ ਭਾਰਤ ਵਿਚਕਾਰ ਦੋਹਰੇ ਟੈਕਸ ਦੀ ਸੰਧੀ ਦਾ ਵਰਣਨ ਕਰਦਾ ਹੈ। ਇੱਥੇ ਕੁਝ ਵੀ ਕਾਨੂੰਨੀ ਜਾਂ ਟੈਕਸ ਸਲਾਹ ਨਹੀਂ ਹੈ, ਅਤੇ ਕਿਸੇ ਖਾਸ ਮੋਹਾਲੀ ਜਾਇਦਾਦ ਦੇ ਕਿਰਾਏ ਉੱਤੇ ਟੈਕਸ ਕਿਵੇਂ ਲੱਗਦਾ ਹੈ, ਇਹ ਉਸ ਮਾਲਕ ਦੇ ਆਪਣੇ ਤੱਥਾਂ ਉੱਤੇ ਟਿਕਿਆ ਹੈ।