
Many families with a house or plot in Mohali have one member living in Canada or Britain who owns it on paper. A common plan is for that owner to hand the property to a brother in Mohali or to a grandchild who has just moved to Toronto. A resident owner giving a flat to a resident sister deals only with the gift deed and the sub-registrar. An owner who lives abroad has a second set of rules to clear first. Those rules sit in India's foreign exchange law, and they decide who is allowed to receive the gift at all.
This piece explains how those rules sort the people an owner abroad might want to give a Mohali property to. It also explains how they sit alongside Punjab's own stamp duty concession for family gifts, which answers a different question.
The rule that governs the gift
The foreign exchange rules for property bought or held by Indians abroad are in the Foreign Exchange Management Non-debt Instruments Rules of two thousand and nineteen. Chapter nine of those rules deals with immovable property. Rule twenty four sets out what a non-resident Indian, or NRI, and an Overseas Citizen of India cardholder, or OCI, may do with property in India.
Two clauses of that rule matter for a gift made by an owner abroad. Clause d says an NRI or OCI may "transfer any immovable property in India to a person resident in India". Clause e says an NRI or OCI may "transfer any immovable property other than agricultural land or farm house or plantation property to an NRI or an OCI".
A third clause looks at the same gift from the other side. Clause b lets an NRI or OCI "acquire any immovable property in India other than agricultural land or farm house or plantation property by way of gift" from a giver who lives in India or abroad, but only where the giver "in any case is a relative" as the Companies Act of two thousand and thirteen defines that word.
A gift to someone who lives in India
The simplest case is a gift to a person who lives in India. Clause d covers it, and it carries no relative test and no exclusion for farmland. On the rule's wording, an owner in Canada may give a Mohali flat to a resident nephew or a resident friend. The same clause covers a gift of agricultural land on the edge of Mohali to a resident.
The foreign exchange rules therefore add little to a gift that stays inside India. The deed and its registration are where the work lies.
A gift to someone who also lives abroad
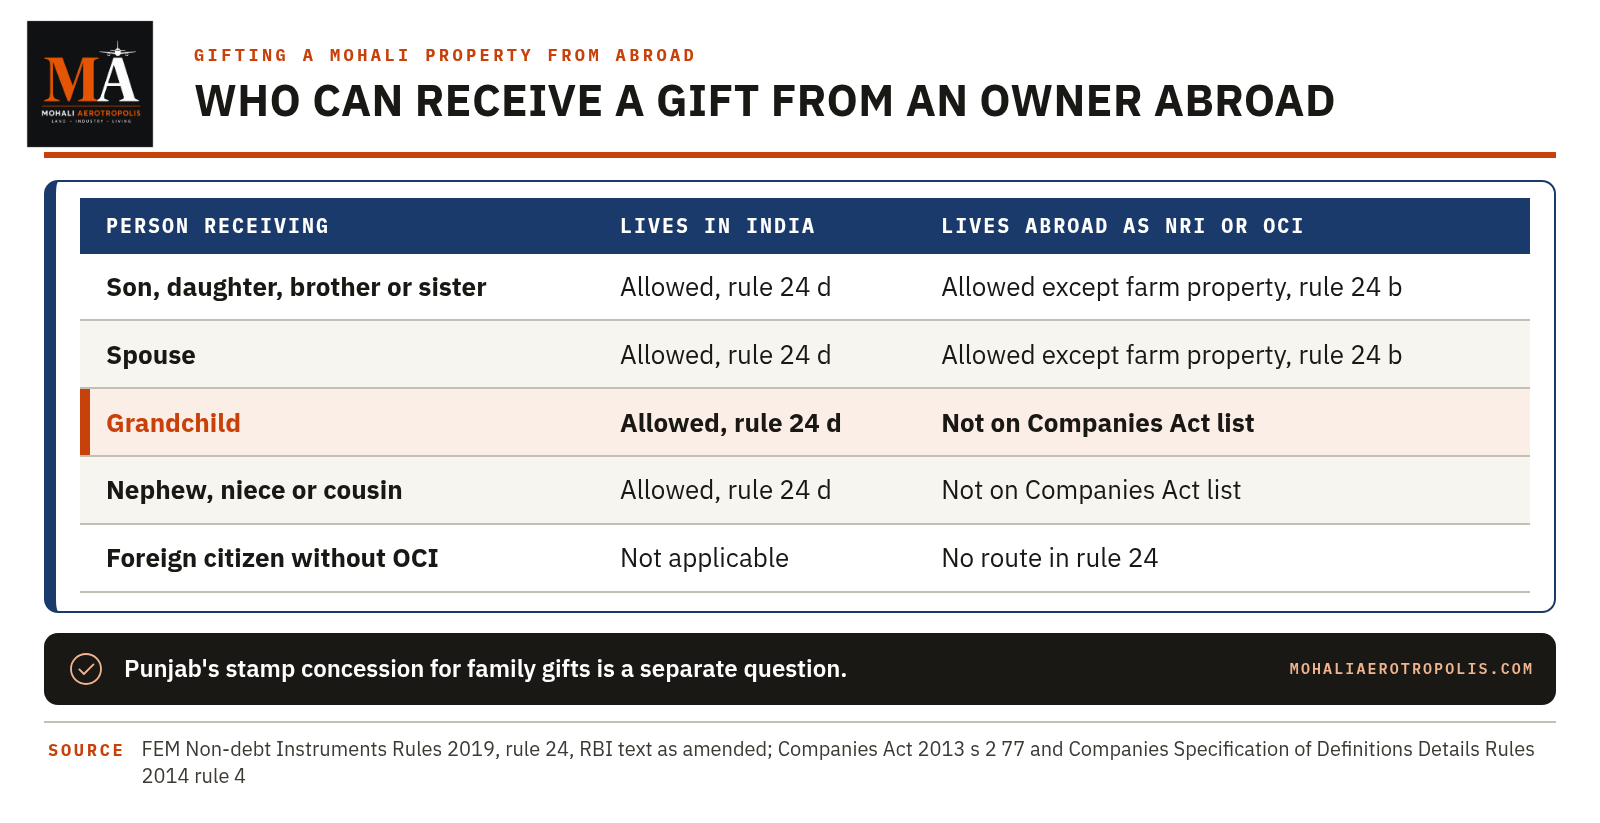
The picture changes when the person receiving the gift also lives outside India. That person is acquiring property in India as a non-resident, so clause b applies to them. Clause b allows a gift only between relatives as the Companies Act defines them.
The Companies Act list is narrow. Section two of that Act counts husband and wife as relatives, along with members of one Hindu undivided family. It leaves the remaining relationships to the rules. Rule four of the Companies rules on definitions then lists father, mother, son, son's wife, daughter, daughter's husband, brother and sister, with stepfathers, stepmothers, stepsons, stepbrothers and stepsisters included.
Several close family members fall outside that list. A grandchild is not on it. Nephews and nieces are missing too, and so are cousins. A stepdaughter is not named either, though a stepson is. On the plain wording, an owner in Britain cannot give a Mohali flat to a grandson who is also a non-resident by relying on clause b alone.
Clause b and clause e also carry the farm exclusion. A non-resident relative cannot receive farmland or a farm house by gift, and plantation property is excluded too. Those categories can pass to a person abroad only by inheritance, which earlier pieces on this site cover.
A gift to a foreign citizen without an OCI card
Rule twenty four speaks only of NRIs and OCI cardholders. A daughter in America who holds an American passport but no OCI card is neither. The rule gives no route for her to receive a gift of Mohali property. The Reserve Bank's Master Direction on acquisition and transfer of immovable property treats other foreign citizens as needing its prior approval to acquire property in India. That point rests on the direction and was not tested against a Reserve Bank decision for this piece.
Where Punjab's stamp duty concession fits
The gift deed itself is a Punjab matter. Stamp duty on a gift of land or a house is charged under the Indian Stamp Act as Punjab applies it. Punjab gives a concession on stamp duty for certain gifts between close family members. The list of family members it covers is set by Punjab's own orders, and those orders have been revised over the years.
Two separate questions therefore arise on the same gift, and they are answered by different rules. Punjab's stamp rules decide how much duty is charged on the deed. The Companies Act list in the foreign exchange rules decides whether a non-resident may receive the property at all.
The two do not have to line up. A relative who qualifies for Punjab's concession may still fall outside the Companies Act list, and the concession on the deed does nothing to open a route under the foreign exchange rules. The question of who may receive comes first. The question of what the deed costs follows it.
The sub-registrar can confirm the current list of family members covered by the concession before the deed is drawn up. The sub-registrar applies the Punjab text in force on the day of registration.
How the deed is made when the donor is abroad
Indian law sets a strict form for any gift of immovable property. Section one hundred and twenty three of the Transfer of Property Act requires that the transfer be "effected by a registered instrument signed by or on behalf of the donor, and attested by at least two witnesses". Section one hundred and twenty two adds a condition of acceptance during the lifetime of the donor, while the donor can still give.
An owner abroad has two ways to sign. The first is to sign the gift deed personally overseas and send it to Mohali for registration. The rules on deeds signed outside India then apply, and an earlier piece on this site describes them. The second is to sign a power of attorney that lets an agent in India sign on the owner's behalf. A gift is a serious step, and the power has to cover it clearly.
Registration takes place at the sub-registrar's office for the area where the property lies.
A GMADA plot or flat as a gift
Many Mohali properties were allotted by GMADA, and some are still held on allotment terms. A gift of such a property needs GMADA to record the new owner as well as the sub-registrar. GMADA's transfer rules are separate from the foreign exchange rules. They apply whether the donor lives in Mohali or abroad. A property still held under a letter of intent or an allotment letter may need GMADA's permission before any transfer, and that check comes before the gift deed.
What the rules leave open
The foreign exchange rules say who may receive a gift. They say little about the paperwork a bank or a sub-registrar may ask an owner abroad to show. They also do not cover the income tax side of a gift, which is outside the scope of this piece. Rule twenty four does not say how the relative test is proved. In practice the deed and the identity papers of both sides usually carry the relationship.
The rules also assume the owner abroad acquired the property lawfully in the first place. A gift cannot cure a purchase that broke the foreign exchange rules at the time it was made.
The short answer
An owner living abroad can give a Mohali home or plot to anyone who lives in India. A gift to someone who also lives abroad works only within the Companies Act list of relatives, and never for farmland. Punjab's stamp concession for family gifts is a separate matter, so a lower duty on the deed says nothing about whether the gift is allowed.
Related reading
- A Mohali sale deed signed abroad: how the Registration Act treats a deed executed outside India
- Inheriting a Mohali property while living abroad: what India's foreign exchange rules allow
Sources: The sources we use are listed on our Editorial Sources page.
This piece describes the published text of India's foreign exchange rules as they apply to gifts of Mohali property by owners living abroad. Nothing here is legal or tax advice, and any gift turns on its own papers and facts.
मोहाली में मकान या प्लॉट रखने वाले कई परिवारों में काग़ज़ों पर मालिक वह सदस्य होता है जो कनाडा या ब्रिटेन में रहता है। अक्सर योजना यह होती है कि वह मालिक संपत्ति मोहाली में रहने वाले भाई को या हाल ही में टोरंटो गए पोते को दे दे। भारत में रहने वाला मालिक अगर भारत में रहने वाली बहन को फ़्लैट देता है, तो उसे सिर्फ़ गिफ़्ट डीड और सब-रजिस्ट्रार से काम पड़ता है। विदेश में रहने वाले मालिक को पहले नियमों का एक दूसरा सेट पार करना होता है। ये नियम भारत के विदेशी मुद्रा क़ानून में हैं, और यही तय करते हैं कि गिफ़्ट ले कौन सकता है।
यह लेख बताता है कि ये नियम उन लोगों को कैसे बाँटते हैं जिन्हें विदेश में रहने वाला मालिक मोहाली की संपत्ति देना चाहे। यह भी बताता है कि ये नियम परिवार के भीतर गिफ़्ट पर पंजाब की अपनी स्टांप ड्यूटी रियायत के साथ कैसे चलते हैं, जो एक अलग सवाल का जवाब देती है।
गिफ़्ट पर लागू होने वाला नियम
विदेश में रहने वाले भारतीयों की भारत में ख़रीदी या रखी संपत्ति के विदेशी मुद्रा नियम फ़ॉरेन एक्सचेंज मैनेजमेंट नॉन-डेट इंस्ट्रूमेंट्स रूल्स, दो हज़ार उन्नीस में हैं। इन नियमों का अध्याय नौ अचल संपत्ति से जुड़ा है। नियम चौबीस बताता है कि अनिवासी भारतीय यानी एनआरआई और ओवरसीज़ सिटिज़न ऑफ़ इंडिया कार्डधारक यानी ओसीआई भारत में संपत्ति के साथ क्या कर सकते हैं।
विदेश में रहने वाले मालिक के गिफ़्ट के लिए इस नियम के दो खंड अहम हैं। खंड डी कहता है कि एनआरआई या ओसीआई भारत में कोई भी अचल संपत्ति भारत में रहने वाले व्यक्ति को ट्रांसफ़र कर सकता है। खंड ई कहता है कि एनआरआई या ओसीआई खेती की ज़मीन, फ़ार्म हाउस या प्लांटेशन प्रॉपर्टी को छोड़कर कोई भी अचल संपत्ति किसी एनआरआई या ओसीआई को ट्रांसफ़र कर सकता है।
एक तीसरा खंड उसी गिफ़्ट को दूसरी तरफ़ से देखता है। खंड बी एनआरआई या ओसीआई को खेती की ज़मीन, फ़ार्म हाउस या प्लांटेशन प्रॉपर्टी को छोड़कर भारत में कोई भी अचल संपत्ति गिफ़्ट में लेने की अनुमति देता है। देने वाला भारत में रहता हो या विदेश में, शर्त यह है कि वह हर हाल में रिश्तेदार हो, उस अर्थ में जो कंपनीज़ एक्ट, दो हज़ार तेरह इस शब्द को देता है।
भारत में रहने वाले व्यक्ति को गिफ़्ट
सबसे सीधा मामला भारत में रहने वाले व्यक्ति को गिफ़्ट का है। इसे खंड डी कवर करता है, और इसमें न रिश्तेदार की शर्त है, न खेती की ज़मीन पर कोई रोक। नियम के शब्दों के अनुसार कनाडा में रहने वाला मालिक मोहाली का फ़्लैट भारत में रहने वाले भतीजे या दोस्त को दे सकता है। यही खंड मोहाली के किनारे की खेती की ज़मीन भारत में रहने वाले व्यक्ति को गिफ़्ट करने पर भी लागू होता है।
इसलिए भारत के भीतर रहने वाले गिफ़्ट में विदेशी मुद्रा नियम बहुत कम जोड़ते हैं। असली काम डीड और उसके रजिस्ट्रेशन में है।
विदेश में रहने वाले व्यक्ति को गिफ़्ट
जब गिफ़्ट लेने वाला भी भारत से बाहर रहता है, तो तस्वीर बदल जाती है। वह व्यक्ति अनिवासी के रूप में भारत में संपत्ति ले रहा है, इसलिए उस पर खंड बी लागू होता है। खंड बी गिफ़्ट की अनुमति सिर्फ़ कंपनीज़ एक्ट में परिभाषित रिश्तेदारों के बीच देता है।
कंपनीज़ एक्ट की सूची छोटी है। उस एक्ट की धारा दो पति और पत्नी को रिश्तेदार मानती है, और एक हिंदू अविभाजित परिवार के सदस्यों को भी। बाक़ी रिश्ते वह नियमों पर छोड़ती है। कंपनीज़ की परिभाषा वाले नियमों का नियम चार फिर पिता, माता, बेटा, बहू, बेटी, दामाद, भाई और बहन को गिनाता है, जिनमें सौतेले पिता, सौतेली माँ, सौतेला बेटा, सौतेला भाई और सौतेली बहन शामिल हैं।
परिवार के कई क़रीबी सदस्य इस सूची से बाहर हैं। पोता या पोती इसमें नहीं है। भतीजे और भांजे भी नहीं हैं, और चचेरे या ममेरे भाई बहन भी नहीं। सौतेली बेटी का नाम भी नहीं है, जबकि सौतेले बेटे का है। सीधे शब्दों के अनुसार ब्रिटेन में रहने वाला मालिक सिर्फ़ खंड बी के भरोसे मोहाली का फ़्लैट ऐसे पोते को नहीं दे सकता जो ख़ुद भी अनिवासी है।
खंड बी और खंड ई में खेती वाली रोक भी है। अनिवासी रिश्तेदार गिफ़्ट में खेती की ज़मीन या फ़ार्म हाउस नहीं ले सकता, और प्लांटेशन प्रॉपर्टी भी बाहर है। ये श्रेणियाँ विदेश में रहने वाले व्यक्ति के पास सिर्फ़ विरासत से जा सकती हैं, जिस पर इस साइट के पहले के लेख बात करते हैं।
बिना ओसीआई कार्ड वाले विदेशी नागरिक को गिफ़्ट
नियम चौबीस सिर्फ़ एनआरआई और ओसीआई कार्डधारकों की बात करता है। अमेरिका में रहने वाली बेटी, जिसके पास अमेरिकी पासपोर्ट है पर ओसीआई कार्ड नहीं, इनमें से कुछ भी नहीं है। नियम में उसके लिए मोहाली की संपत्ति गिफ़्ट में लेने का कोई रास्ता नहीं है। अचल संपत्ति के अधिग्रहण और ट्रांसफ़र पर रिज़र्व बैंक का मास्टर डायरेक्शन बाक़ी विदेशी नागरिकों के लिए भारत में संपत्ति लेने से पहले उसकी मंज़ूरी ज़रूरी मानता है। यह बात डायरेक्शन पर टिकी है और इस लेख के लिए रिज़र्व बैंक के किसी फ़ैसले से नहीं परखी गई।
पंजाब की स्टांप ड्यूटी रियायत कहाँ आती है
गिफ़्ट डीड अपने आप में पंजाब का मामला है। ज़मीन या मकान के गिफ़्ट पर स्टांप ड्यूटी इंडियन स्टांप एक्ट के तहत लगती है, जैसा पंजाब उसे लागू करता है। पंजाब परिवार के कुछ क़रीबी सदस्यों के बीच गिफ़्ट पर स्टांप ड्यूटी में रियायत देता है। यह रियायत किन सदस्यों को मिलती है, यह पंजाब के अपने आदेश तय करते हैं, और ये आदेश समय के साथ बदले गए हैं।
इसलिए एक ही गिफ़्ट पर दो अलग सवाल उठते हैं, और उनके जवाब अलग नियम देते हैं। पंजाब के स्टांप नियम तय करते हैं कि डीड पर कितनी ड्यूटी लगेगी। विदेशी मुद्रा नियमों में कंपनीज़ एक्ट की सूची तय करती है कि कोई अनिवासी संपत्ति ले भी सकता है या नहीं।
ज़रूरी नहीं कि दोनों मेल खाएँ। जो रिश्तेदार पंजाब की रियायत के योग्य है, वह फिर भी कंपनीज़ एक्ट की सूची से बाहर हो सकता है, और डीड पर रियायत से विदेशी मुद्रा नियमों में कोई रास्ता नहीं खुलता। कौन ले सकता है, यह सवाल पहले आता है। डीड कितने की पड़ेगी, यह उसके बाद।
सब-रजिस्ट्रार डीड तैयार होने से पहले बता सकता है कि रियायत अभी किन परिवारजनों पर लागू है। सब-रजिस्ट्रार रजिस्ट्रेशन के दिन लागू पंजाब का पाठ ही अपनाता है।
जब देने वाला विदेश में हो तो डीड कैसे बनती है
भारतीय क़ानून अचल संपत्ति के हर गिफ़्ट के लिए सख़्त रूप तय करता है। ट्रांसफ़र ऑफ़ प्रॉपर्टी एक्ट की धारा एक सौ तेईस के अनुसार ट्रांसफ़र एक रजिस्टर्ड दस्तावेज़ से होना है, जिस पर देने वाले ने या उसकी ओर से किसी ने साइन किया हो और जिसे कम से कम दो गवाहों ने सत्यापित किया हो। धारा एक सौ बाईस यह शर्त जोड़ती है कि गिफ़्ट देने वाले के जीवनकाल में, और जब तक वह देने में सक्षम है, स्वीकार हो।
विदेश में रहने वाले मालिक के पास साइन करने के दो तरीक़े हैं। पहला है गिफ़्ट डीड पर ख़ुद विदेश में साइन करना और उसे रजिस्ट्रेशन के लिए मोहाली भेजना। तब भारत के बाहर साइन डीड के नियम लागू होते हैं, जिनका वर्णन इस साइट का एक पहले का लेख करता है। दूसरा है पावर ऑफ़ अटॉर्नी पर साइन करना, जिससे भारत में कोई एजेंट मालिक की ओर से साइन कर सके। गिफ़्ट एक गंभीर क़दम है, और पावर में यह साफ़ तौर पर शामिल होना चाहिए।
रजिस्ट्रेशन उस इलाक़े के सब-रजिस्ट्रार दफ़्तर में होता है जहाँ संपत्ति है।
गमाडा का प्लॉट या फ़्लैट गिफ़्ट में
मोहाली की कई संपत्तियाँ गमाडा ने अलॉट की थीं, और कुछ अब भी अलॉटमेंट की शर्तों पर हैं। ऐसी संपत्ति के गिफ़्ट में सब-रजिस्ट्रार के साथ गमाडा को भी नए मालिक का नाम दर्ज करना होता है। गमाडा के ट्रांसफ़र नियम विदेशी मुद्रा नियमों से अलग हैं। वे लागू होते हैं चाहे देने वाला मोहाली में रहे या विदेश में। जो संपत्ति अब भी लेटर ऑफ़ इंटेंट या अलॉटमेंट लेटर पर है, उसके किसी भी ट्रांसफ़र से पहले गमाडा की अनुमति लग सकती है, और यह जाँच गिफ़्ट डीड से पहले आती है।
नियम क्या खुला छोड़ते हैं
विदेशी मुद्रा नियम बताते हैं कि गिफ़्ट कौन ले सकता है। वे इस बारे में कम कहते हैं कि बैंक या सब-रजिस्ट्रार विदेश में रहने वाले मालिक से कौन से काग़ज़ माँग सकता है। वे गिफ़्ट के इनकम टैक्स पहलू को भी नहीं छूते, जो इस लेख के दायरे से बाहर है। नियम चौबीस यह नहीं बताता कि रिश्तेदार होने की शर्त कैसे साबित हो। व्यवहार में डीड और दोनों पक्षों के पहचान पत्र आमतौर पर रिश्ता दिखाते हैं।
नियम यह भी मानकर चलते हैं कि विदेश में रहने वाले मालिक ने संपत्ति पहले क़ानूनी तरीक़े से ली थी। गिफ़्ट उस ख़रीद को ठीक नहीं कर सकता जिसने ख़रीद के समय विदेशी मुद्रा नियम तोड़े थे।
छोटा जवाब
विदेश में रहने वाला मालिक मोहाली का मकान या प्लॉट भारत में रहने वाले किसी को भी दे सकता है। विदेश में रहने वाले किसी को गिफ़्ट सिर्फ़ कंपनीज़ एक्ट की रिश्तेदार सूची के भीतर चलता है, और खेती की ज़मीन के लिए कभी नहीं। परिवार के भीतर गिफ़्ट पर पंजाब की स्टांप रियायत एक अलग मामला है, इसलिए डीड पर कम ड्यूटी से यह तय नहीं होता कि गिफ़्ट की अनुमति है या नहीं।
संबंधित लेख
- A Mohali sale deed signed abroad: how the Registration Act treats a deed executed outside India
- Inheriting a Mohali property while living abroad: what India's foreign exchange rules allow
स्रोत: हम जिन स्रोतों का उपयोग करते हैं, वे हमारे Editorial Sources पेज पर दिए गए हैं।
यह लेख विदेश में रहने वाले मालिकों द्वारा मोहाली की संपत्ति के गिफ़्ट पर लागू भारत के विदेशी मुद्रा नियमों के प्रकाशित पाठ का विवरण देता है। इसमें कुछ भी क़ानूनी या टैक्स सलाह नहीं है, और हर गिफ़्ट अपने काग़ज़ों और तथ्यों पर निर्भर करता है।
ਮੋਹਾਲੀ ਵਿੱਚ ਘਰ ਜਾਂ ਪਲਾਟ ਵਾਲੇ ਬਹੁਤ ਸਾਰੇ ਪਰਿਵਾਰਾਂ ਦਾ ਇੱਕ ਮੈਂਬਰ ਕੈਨੇਡਾ ਜਾਂ ਬ੍ਰਿਟੇਨ ਵਿੱਚ ਰਹਿੰਦਾ ਹੈ ਜੋ ਕਾਗਜ਼ਾਂ ਉੱਤੇ ਉਸਦਾ ਮਾਲਕ ਹੈ। ਆਮ ਯੋਜਨਾ ਇਹ ਹੁੰਦੀ ਹੈ ਕਿ ਉਹ ਮਾਲਕ ਜਾਇਦਾਦ ਮੋਹਾਲੀ ਵਿੱਚ ਰਹਿੰਦੇ ਭਰਾ ਨੂੰ ਜਾਂ ਉਸ ਪੋਤੇ/ਪੋਤੀ ਨੂੰ ਦੇ ਦੇਵੇ ਜੋ ਹਾਲ ਹੀ ਵਿੱਚ ਟੋਰਾਂਟੋ ਚਲਾ ਗਿਆ ਹੈ। ਰਹਿਣ ਵਾਲਾ ਮਾਲਕ ਆਪਣੀ ਰਹਿਣ ਵਾਲੀ ਭੈਣ ਨੂੰ ਫਲੈਟ ਦਿੰਦਾ ਹੈ ਤਾਂ ਉਸਨੂੰ ਸਿਰਫ਼ ਗਿਫਟ ਡੀਡ ਅਤੇ ਸਬ-ਰਜਿਸਟਰਾਰ ਨਾਲ ਕੰਮ ਪੈਂਦਾ ਹੈ। ਜੋ ਮਾਲਕ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਾ ਹੈ, ਉਸਨੂੰ ਪਹਿਲਾਂ ਨਿਯਮਾਂ ਦਾ ਇੱਕ ਹੋਰ ਸਮੂਹ ਪੂਰਾ ਕਰਨਾ ਪੈਂਦਾ ਹੈ। ਇਹ ਨਿਯਮ ਭਾਰਤ ਦੇ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਕਾਨੂੰਨ ਵਿੱਚ ਹਨ, ਅਤੇ ਇਹ ਤੈਅ ਕਰਦੇ ਹਨ ਕਿ ਤੋਹਫ਼ਾ ਕੌਣ ਲੈ ਸਕਦਾ ਹੈ।
ਇਹ ਲੇਖ ਸਮਝਾਉਂਦਾ ਹੈ ਕਿ ਇਹ ਨਿਯਮ ਉਨ੍ਹਾਂ ਲੋਕਾਂ ਨੂੰ ਕਿਵੇਂ ਵੰਡਦੇ ਹਨ ਜਿਨ੍ਹਾਂ ਨੂੰ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਾ ਮਾਲਕ ਮੋਹਾਲੀ ਦੀ ਜਾਇਦਾਦ ਦੇਣਾ ਚਾਹ ਸਕਦਾ ਹੈ। ਇਹ ਇਹ ਵੀ ਦੱਸਦਾ ਹੈ ਕਿ ਇਹ ਨਿਯਮ ਪੰਜਾਬ ਦੀ ਪਰਿਵਾਰਕ ਤੋਹਫ਼ਿਆਂ ਲਈ ਆਪਣੀ ਸਟੈਂਪ ਡਿਊਟੀ ਰਿਆਇਤ ਨਾਲ ਕਿਵੇਂ ਚੱਲਦੇ ਹਨ, ਜੋ ਇੱਕ ਵੱਖਰੇ ਸਵਾਲ ਦਾ ਜਵਾਬ ਦਿੰਦੀ ਹੈ।
ਤੋਹਫ਼ੇ ਉੱਤੇ ਲਾਗੂ ਹੋਣ ਵਾਲਾ ਨਿਯਮ
ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਭਾਰਤੀਆਂ ਵੱਲੋਂ ਖਰੀਦੀ ਜਾਂ ਰੱਖੀ ਜਾਇਦਾਦ ਲਈ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮ ਦੋ ਹਜ਼ਾਰ ਉੱਨੀ ਦੇ Foreign Exchange Management Non-debt Instruments Rules ਵਿੱਚ ਹਨ। ਉਨ੍ਹਾਂ ਨਿਯਮਾਂ ਦਾ ਚੈਪਟਰ ਨੌਂ ਅਚੱਲ ਜਾਇਦਾਦ ਨਾਲ ਸੰਬੰਧਿਤ ਹੈ। ਨਿਯਮ ਚੌਵੀ ਦੱਸਦਾ ਹੈ ਕਿ ਇੱਕ non-resident Indian, ਜਾਂ NRI, ਅਤੇ ਇੱਕ Overseas Citizen of India ਕਾਰਡਧਾਰਕ, ਜਾਂ OCI, ਭਾਰਤ ਵਿੱਚ ਜਾਇਦਾਦ ਨਾਲ ਕੀ ਕਰ ਸਕਦਾ ਹੈ।
ਉਸ ਨਿਯਮ ਦੇ ਦੋ ਖੰਡ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਮਾਲਕ ਵੱਲੋਂ ਦਿੱਤੇ ਤੋਹਫ਼ੇ ਲਈ ਮਹੱਤਵਪੂਰਨ ਹਨ। ਖੰਡ d ਕਹਿੰਦਾ ਹੈ ਕਿ ਇੱਕ NRI ਜਾਂ OCI "ਭਾਰਤ ਵਿੱਚ ਕੋਈ ਵੀ ਅਚੱਲ ਜਾਇਦਾਦ ਭਾਰਤ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਵਿਅਕਤੀ ਨੂੰ ਤਬਦੀਲ ਕਰ ਸਕਦਾ ਹੈ"। ਖੰਡ e ਕਹਿੰਦਾ ਹੈ ਕਿ ਇੱਕ NRI ਜਾਂ OCI "ਖੇਤੀਬਾੜੀ ਜ਼ਮੀਨ ਜਾਂ ਫਾਰਮ ਹਾਊਸ ਜਾਂ ਬਾਗ਼ਾਨ ਦੀ ਜਾਇਦਾਦ ਤੋਂ ਇਲਾਵਾ ਕੋਈ ਵੀ ਅਚੱਲ ਜਾਇਦਾਦ ਇੱਕ NRI ਜਾਂ ਇੱਕ OCI ਨੂੰ ਤਬਦੀਲ ਕਰ ਸਕਦਾ ਹੈ"।
ਤੀਜਾ ਖੰਡ ਉਸੇ ਤੋਹਫ਼ੇ ਨੂੰ ਦੂਜੇ ਪਾਸਿਓਂ ਦੇਖਦਾ ਹੈ। ਖੰਡ b ਇੱਕ NRI ਜਾਂ OCI ਨੂੰ ਇਜਾਜ਼ਤ ਦਿੰਦਾ ਹੈ ਕਿ ਉਹ "ਖੇਤੀਬਾੜੀ ਜ਼ਮੀਨ ਜਾਂ ਫਾਰਮ ਹਾਊਸ ਜਾਂ ਬਾਗ਼ਾਨ ਦੀ ਜਾਇਦਾਦ ਤੋਂ ਇਲਾਵਾ ਭਾਰਤ ਵਿੱਚ ਕੋਈ ਵੀ ਅਚੱਲ ਜਾਇਦਾਦ ਤੋਹਫ਼ੇ ਰਾਹੀਂ ਹਾਸਲ ਕਰ ਸਕਦਾ ਹੈ" ਉਸ ਦੇਣ ਵਾਲੇ ਤੋਂ ਜੋ ਭਾਰਤ ਜਾਂ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਾ ਹੈ, ਪਰ ਸਿਰਫ਼ ਉਦੋਂ ਜਦੋਂ ਦੇਣ ਵਾਲਾ "ਕਿਸੇ ਵੀ ਹਾਲਤ ਵਿੱਚ ਰਿਸ਼ਤੇਦਾਰ" ਹੋਵੇ ਜਿਵੇਂ ਕਿ ਦੋ ਹਜ਼ਾਰ ਤੇਰਾਂ ਦਾ Companies Act ਉਸ ਸ਼ਬਦ ਨੂੰ ਪਰਿਭਾਸ਼ਿਤ ਕਰਦਾ ਹੈ।
ਭਾਰਤ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਕਿਸੇ ਵਿਅਕਤੀ ਨੂੰ ਤੋਹਫ਼ਾ
ਸਭ ਤੋਂ ਸੌਖਾ ਮਾਮਲਾ ਭਾਰਤ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਵਿਅਕਤੀ ਨੂੰ ਤੋਹਫ਼ਾ ਹੈ। ਖੰਡ d ਇਸਨੂੰ ਕਵਰ ਕਰਦਾ ਹੈ, ਅਤੇ ਇਸ ਵਿੱਚ ਕੋਈ ਰਿਸ਼ਤੇਦਾਰੀ ਦੀ ਪਰਖ ਨਹੀਂ ਅਤੇ ਖੇਤੀ ਜ਼ਮੀਨ ਲਈ ਕੋਈ ਬਾਹਰਕੱਢ ਨਹੀਂ। ਨਿਯਮ ਦੇ ਸ਼ਬਦਾਂ ਅਨੁਸਾਰ, ਕੈਨੇਡਾ ਵਿੱਚ ਰਹਿੰਦਾ ਮਾਲਕ ਮੋਹਾਲੀ ਦਾ ਫਲੈਟ ਰਹਿਣ ਵਾਲੇ ਭਤੀਜੇ ਜਾਂ ਰਹਿਣ ਵਾਲੇ ਦੋਸਤ ਨੂੰ ਦੇ ਸਕਦਾ ਹੈ। ਉਹੀ ਖੰਡ ਮੋਹਾਲੀ ਦੇ ਕੰਢੇ ਉੱਤੇ ਖੇਤੀਬਾੜੀ ਜ਼ਮੀਨ ਦੇ ਰਹਿਣ ਵਾਲੇ ਵਿਅਕਤੀ ਨੂੰ ਤੋਹਫ਼ੇ ਨੂੰ ਵੀ ਕਵਰ ਕਰਦਾ ਹੈ।
ਇਸ ਲਈ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮ ਭਾਰਤ ਦੇ ਅੰਦਰ ਰਹਿਣ ਵਾਲੇ ਤੋਹਫ਼ੇ ਵਿੱਚ ਥੋੜ੍ਹਾ ਹੀ ਜੋੜਦੇ ਹਨ। ਕੰਮ ਡੀਡ ਅਤੇ ਉਸਦੀ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਵਿੱਚ ਹੈ।
ਉਸ ਵਿਅਕਤੀ ਨੂੰ ਤੋਹਫ਼ਾ ਜੋ ਵੀ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਾ ਹੈ
ਤਸਵੀਰ ਉਦੋਂ ਬਦਲ ਜਾਂਦੀ ਹੈ ਜਦੋਂ ਤੋਹਫ਼ਾ ਲੈਣ ਵਾਲਾ ਵਿਅਕਤੀ ਵੀ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਰਹਿੰਦਾ ਹੈ। ਉਹ ਵਿਅਕਤੀ ਗੈਰ-ਨਿਵਾਸੀ ਵਜੋਂ ਭਾਰਤ ਵਿੱਚ ਜਾਇਦਾਦ ਹਾਸਲ ਕਰ ਰਿਹਾ ਹੈ, ਇਸ ਲਈ ਖੰਡ b ਉਸ ਉੱਤੇ ਲਾਗੂ ਹੁੰਦਾ ਹੈ। ਖੰਡ b ਤੋਹਫ਼ੇ ਦੀ ਇਜਾਜ਼ਤ ਸਿਰਫ਼ ਰਿਸ਼ਤੇਦਾਰਾਂ ਵਿਚਕਾਰ ਦਿੰਦਾ ਹੈ ਜਿਵੇਂ Companies Act ਉਨ੍ਹਾਂ ਨੂੰ ਪਰਿਭਾਸ਼ਿਤ ਕਰਦਾ ਹੈ।
Companies Act ਦੀ ਸੂਚੀ ਤੰਗ ਹੈ। ਉਸ ਐਕਟ ਦਾ ਸੈਕਸ਼ਨ ਦੋ ਪਤੀ ਅਤੇ ਪਤਨੀ ਨੂੰ ਰਿਸ਼ਤੇਦਾਰ ਗਿਣਦਾ ਹੈ, ਨਾਲ ਹੀ ਇੱਕ ਹਿੰਦੂ ਅਵਿਭਾਜਿਤ ਪਰਿਵਾਰ ਦੇ ਮੈਂਬਰਾਂ ਨੂੰ। ਬਾਕੀ ਰਿਸ਼ਤੇ ਇਹ ਨਿਯਮਾਂ ਉੱਤੇ ਛੱਡ ਦਿੰਦਾ ਹੈ। ਪਰਿਭਾਸ਼ਾਵਾਂ ਉੱਤੇ Companies ਨਿਯਮਾਂ ਦਾ ਨਿਯਮ ਚਾਰ ਫਿਰ ਪਿਤਾ, ਮਾਤਾ, ਪੁੱਤਰ, ਪੁੱਤਰ ਦੀ ਪਤਨੀ, ਧੀ, ਧੀ ਦਾ ਪਤੀ, ਭਰਾ ਅਤੇ ਭੈਣ ਨੂੰ ਸੂਚੀਬੱਧ ਕਰਦਾ ਹੈ, ਜਿਸ ਵਿੱਚ ਮਤਰੇਏ ਪਿਤਾ, ਮਤਰੇਈ ਮਾਂ, ਮਤਰੇਏ ਪੁੱਤਰ, ਮਤਰੇਏ ਭਰਾ ਅਤੇ ਮਤਰੇਈਆਂ ਭੈਣਾਂ ਸ਼ਾਮਲ ਹਨ।
ਕਈ ਨਜ਼ਦੀਕੀ ਪਰਿਵਾਰਕ ਮੈਂਬਰ ਉਸ ਸੂਚੀ ਤੋਂ ਬਾਹਰ ਰਹਿ ਜਾਂਦੇ ਹਨ। ਪੋਤਾ/ਪੋਤੀ ਇਸ ਵਿੱਚ ਨਹੀਂ ਹੈ। ਭਤੀਜੇ ਅਤੇ ਭਤੀਜੀਆਂ ਵੀ ਗਾਇਬ ਹਨ, ਅਤੇ ਇਸੇ ਤਰ੍ਹਾਂ ਚਚੇਰੇ ਭਰਾ-ਭੈਣ ਵੀ। ਮਤਰੇਈ ਧੀ ਦਾ ਵੀ ਨਾਮ ਨਹੀਂ ਹੈ, ਹਾਲਾਂਕਿ ਮਤਰੇਆ ਪੁੱਤਰ ਹੈ। ਸਪਸ਼ਟ ਸ਼ਬਦਾਂ ਅਨੁਸਾਰ, ਬ੍ਰਿਟੇਨ ਵਿੱਚ ਰਹਿੰਦਾ ਮਾਲਕ ਮੋਹਾਲੀ ਦਾ ਫਲੈਟ ਆਪਣੇ ਪੋਤੇ ਨੂੰ, ਜੋ ਕਿ ਗੈਰ-ਨਿਵਾਸੀ ਵੀ ਹੈ, ਸਿਰਫ਼ ਖੰਡ b ਉੱਤੇ ਭਰੋਸਾ ਕਰਕੇ ਨਹੀਂ ਦੇ ਸਕਦਾ।
ਖੰਡ b ਅਤੇ ਖੰਡ e ਵਿੱਚ ਵੀ ਖੇਤ ਦਾ ਬਾਹਰਕੱਢ ਹੈ। ਇੱਕ ਗੈਰ-ਨਿਵਾਸੀ ਰਿਸ਼ਤੇਦਾਰ ਤੋਹਫ਼ੇ ਰਾਹੀਂ ਖੇਤੀਬਾੜੀ ਜ਼ਮੀਨ ਜਾਂ ਫਾਰਮ ਹਾਊਸ ਨਹੀਂ ਲੈ ਸਕਦਾ, ਅਤੇ ਬਾਗ਼ਾਨ ਦੀ ਜਾਇਦਾਦ ਵੀ ਬਾਹਰ ਰੱਖੀ ਗਈ ਹੈ। ਇਹ ਸ਼੍ਰੇਣੀਆਂ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਵਿਅਕਤੀ ਨੂੰ ਸਿਰਫ਼ ਵਿਰਾਸਤ ਰਾਹੀਂ ਜਾ ਸਕਦੀਆਂ ਹਨ, ਜਿਸਨੂੰ ਇਸ ਸਾਈਟ ਦੇ ਪਿਛਲੇ ਲੇਖ ਕਵਰ ਕਰਦੇ ਹਨ।
OCI ਕਾਰਡ ਤੋਂ ਬਿਨਾਂ ਵਿਦੇਸ਼ੀ ਨਾਗਰਿਕ ਨੂੰ ਤੋਹਫ਼ਾ
ਨਿਯਮ ਚੌਵੀ ਸਿਰਫ਼ NRI ਅਤੇ OCI ਕਾਰਡਧਾਰਕਾਂ ਦੀ ਗੱਲ ਕਰਦਾ ਹੈ। ਅਮਰੀਕਾ ਵਿੱਚ ਰਹਿੰਦੀ ਧੀ ਜੋ ਅਮਰੀਕੀ ਪਾਸਪੋਰਟ ਰੱਖਦੀ ਹੈ ਪਰ OCI ਕਾਰਡ ਨਹੀਂ, ਉਹ ਦੋਵਾਂ ਵਿੱਚੋਂ ਕੋਈ ਨਹੀਂ ਹੈ। ਨਿਯਮ ਉਸ ਲਈ ਮੋਹਾਲੀ ਦੀ ਜਾਇਦਾਦ ਦਾ ਤੋਹਫ਼ਾ ਲੈਣ ਦਾ ਕੋਈ ਰਸਤਾ ਨਹੀਂ ਦਿੰਦਾ। ਅਚੱਲ ਜਾਇਦਾਦ ਦੇ ਹਾਸਲ ਕਰਨ ਅਤੇ ਤਬਦੀਲੀ ਉੱਤੇ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ Master Direction ਹੋਰ ਵਿਦੇਸ਼ੀ ਨਾਗਰਿਕਾਂ ਨੂੰ ਭਾਰਤ ਵਿੱਚ ਜਾਇਦਾਦ ਹਾਸਲ ਕਰਨ ਲਈ ਆਪਣੀ ਪੂਰਵ ਮਨਜ਼ੂਰੀ ਦੀ ਲੋੜ ਵਾਲੇ ਮੰਨਦੀ ਹੈ। ਇਹ ਗੱਲ ਉਸ ਡਾਇਰੈਕਸ਼ਨ ਉੱਤੇ ਟਿਕੀ ਹੈ ਅਤੇ ਇਸ ਲੇਖ ਲਈ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਕਿਸੇ ਫੈਸਲੇ ਨਾਲ ਨਹੀਂ ਪਰਖੀ ਗਈ।
ਪੰਜਾਬ ਦੀ ਸਟੈਂਪ ਡਿਊਟੀ ਰਿਆਇਤ ਕਿੱਥੇ ਫਿੱਟ ਹੁੰਦੀ ਹੈ
ਗਿਫਟ ਡੀਡ ਆਪਣੇ ਆਪ ਵਿੱਚ ਪੰਜਾਬ ਦਾ ਮਾਮਲਾ ਹੈ। ਜ਼ਮੀਨ ਜਾਂ ਘਰ ਦੇ ਤੋਹਫ਼ੇ ਉੱਤੇ ਸਟੈਂਪ ਡਿਊਟੀ ਭਾਰਤੀ ਸਟੈਂਪ ਐਕਟ ਅਧੀਨ ਲਈ ਜਾਂਦੀ ਹੈ ਜਿਵੇਂ ਪੰਜਾਬ ਇਸਨੂੰ ਲਾਗੂ ਕਰਦਾ ਹੈ। ਪੰਜਾਬ ਨਜ਼ਦੀਕੀ ਪਰਿਵਾਰਕ ਮੈਂਬਰਾਂ ਵਿਚਕਾਰ ਕੁਝ ਖ਼ਾਸ ਤੋਹਫ਼ਿਆਂ ਲਈ ਸਟੈਂਪ ਡਿਊਟੀ ਉੱਤੇ ਰਿਆਇਤ ਦਿੰਦਾ ਹੈ। ਜਿਨ੍ਹਾਂ ਪਰਿਵਾਰਕ ਮੈਂਬਰਾਂ ਨੂੰ ਇਹ ਕਵਰ ਕਰਦੀ ਹੈ ਉਨ੍ਹਾਂ ਦੀ ਸੂਚੀ ਪੰਜਾਬ ਦੇ ਆਪਣੇ ਹੁਕਮਾਂ ਨਾਲ ਤੈਅ ਹੁੰਦੀ ਹੈ, ਅਤੇ ਉਹ ਹੁਕਮ ਸਾਲਾਂ ਦੌਰਾਨ ਸੋਧੇ ਗਏ ਹਨ।
ਇਸ ਲਈ ਇੱਕੋ ਤੋਹਫ਼ੇ ਉੱਤੇ ਦੋ ਵੱਖਰੇ ਸਵਾਲ ਉੱਠਦੇ ਹਨ, ਅਤੇ ਉਨ੍ਹਾਂ ਦੇ ਜਵਾਬ ਵੱਖਰੇ ਨਿਯਮ ਦਿੰਦੇ ਹਨ। ਪੰਜਾਬ ਦੇ ਸਟੈਂਪ ਨਿਯਮ ਤੈਅ ਕਰਦੇ ਹਨ ਕਿ ਡੀਡ ਉੱਤੇ ਕਿੰਨੀ ਡਿਊਟੀ ਲੱਗਦੀ ਹੈ। ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮਾਂ ਵਿੱਚ Companies Act ਦੀ ਸੂਚੀ ਤੈਅ ਕਰਦੀ ਹੈ ਕਿ ਗੈਰ-ਨਿਵਾਸੀ ਜਾਇਦਾਦ ਲੈ ਸਕਦਾ ਹੈ ਜਾਂ ਨਹੀਂ।
ਦੋਨਾਂ ਨੂੰ ਇੱਕ ਦੂਜੇ ਨਾਲ ਮੇਲ ਖਾਣ ਦੀ ਲੋੜ ਨਹੀਂ। ਜੋ ਰਿਸ਼ਤੇਦਾਰ ਪੰਜਾਬ ਦੀ ਰਿਆਇਤ ਲਈ ਯੋਗ ਹੈ ਉਹ ਫਿਰ ਵੀ Companies Act ਦੀ ਸੂਚੀ ਤੋਂ ਬਾਹਰ ਹੋ ਸਕਦਾ ਹੈ, ਅਤੇ ਡੀਡ ਉੱਤੇ ਰਿਆਇਤ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮਾਂ ਅਧੀਨ ਕੋਈ ਰਸਤਾ ਖੋਲ੍ਹਣ ਵਿੱਚ ਕੁਝ ਨਹੀਂ ਕਰਦੀ। ਕੌਣ ਲੈ ਸਕਦਾ ਹੈ ਇਹ ਸਵਾਲ ਪਹਿਲਾਂ ਆਉਂਦਾ ਹੈ। ਡੀਡ ਦੀ ਕੀਮਤ ਦਾ ਸਵਾਲ ਉਸ ਤੋਂ ਬਾਅਦ ਆਉਂਦਾ ਹੈ।
ਸਬ-ਰਜਿਸਟਰਾਰ ਡੀਡ ਤਿਆਰ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਰਿਆਇਤ ਅਧੀਨ ਆਉਣ ਵਾਲੇ ਪਰਿਵਾਰਕ ਮੈਂਬਰਾਂ ਦੀ ਮੌਜੂਦਾ ਸੂਚੀ ਦੀ ਪੁਸ਼ਟੀ ਕਰ ਸਕਦਾ ਹੈ। ਸਬ-ਰਜਿਸਟਰਾਰ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਵਾਲੇ ਦਿਨ ਲਾਗੂ ਪੰਜਾਬ ਦੇ ਟੈਕਸਟ ਨੂੰ ਲਾਗੂ ਕਰਦਾ ਹੈ।
ਜਦੋਂ ਦਾਨੀ ਵਿਦੇਸ਼ ਵਿੱਚ ਹੋਵੇ ਤਾਂ ਡੀਡ ਕਿਵੇਂ ਬਣਦੀ ਹੈ
ਭਾਰਤੀ ਕਾਨੂੰਨ ਅਚੱਲ ਜਾਇਦਾਦ ਦੇ ਕਿਸੇ ਵੀ ਤੋਹਫ਼ੇ ਲਈ ਸਖ਼ਤ ਰੂਪ ਤੈਅ ਕਰਦਾ ਹੈ। Transfer of Property Act ਦਾ ਸੈਕਸ਼ਨ ਇੱਕ ਸੌ ਤੇਈ ਲੋੜ ਕਰਦਾ ਹੈ ਕਿ ਤਬਦੀਲੀ "ਦਾਨੀ ਵੱਲੋਂ ਜਾਂ ਉਸਦੇ ਵੱਲੋਂ ਹਸਤਾਖਰਿਤ ਇੱਕ ਰਜਿਸਟਰਡ ਦਸਤਾਵੇਜ਼ ਰਾਹੀਂ ਪ੍ਰਭਾਵਿਤ ਹੋਵੇ, ਅਤੇ ਘੱਟੋ-ਘੱਟ ਦੋ ਗਵਾਹਾਂ ਵੱਲੋਂ ਤਸਦੀਕ ਕੀਤੀ ਜਾਵੇ"। ਸੈਕਸ਼ਨ ਇੱਕ ਸੌ ਬਾਈ ਦਾਨੀ ਦੇ ਜੀਵਨ ਕਾਲ ਦੌਰਾਨ ਸਵੀਕ੍ਰਿਤੀ ਦੀ ਸ਼ਰਤ ਜੋੜਦਾ ਹੈ, ਜਦੋਂ ਦਾਨੀ ਅਜੇ ਵੀ ਦੇ ਸਕਦਾ ਹੈ।
ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਮਾਲਕ ਕੋਲ ਹਸਤਾਖਰ ਕਰਨ ਦੇ ਦੋ ਤਰੀਕੇ ਹਨ। ਪਹਿਲਾ ਗਿਫਟ ਡੀਡ ਉੱਤੇ ਨਿੱਜੀ ਤੌਰ 'ਤੇ ਵਿਦੇਸ਼ ਵਿੱਚ ਹਸਤਾਖਰ ਕਰਕੇ ਉਹਨੂੰ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਲਈ ਮੋਹਾਲੀ ਭੇਜਣਾ। ਫਿਰ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਹਸਤਾਖਰ ਕੀਤੇ ਦਸਤਾਵੇਜ਼ਾਂ ਉੱਤੇ ਨਿਯਮ ਲਾਗੂ ਹੁੰਦੇ ਹਨ, ਅਤੇ ਇਸ ਸਾਈਟ ਦਾ ਪਿਛਲਾ ਲੇਖ ਉਨ੍ਹਾਂ ਦਾ ਵਰਣਨ ਕਰਦਾ ਹੈ। ਦੂਜਾ ਇੱਕ ਪਾਵਰ ਆਫ਼ ਅਟਾਰਨੀ ਉੱਤੇ ਹਸਤਾਖਰ ਕਰਨਾ ਜੋ ਭਾਰਤ ਵਿੱਚ ਇੱਕ ਏਜੰਟ ਨੂੰ ਮਾਲਕ ਵੱਲੋਂ ਹਸਤਾਖਰ ਕਰਨ ਦੀ ਇਜਾਜ਼ਤ ਦਿੰਦੀ ਹੈ। ਤੋਹਫ਼ਾ ਇੱਕ ਗੰਭੀਰ ਕਦਮ ਹੈ, ਅਤੇ ਪਾਵਰ ਨੂੰ ਇਸਨੂੰ ਸਪਸ਼ਟ ਤੌਰ 'ਤੇ ਕਵਰ ਕਰਨਾ ਪੈਂਦਾ ਹੈ।
ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਉਸ ਖੇਤਰ ਲਈ ਸਬ-ਰਜਿਸਟਰਾਰ ਦੇ ਦਫ਼ਤਰ ਵਿੱਚ ਹੁੰਦੀ ਹੈ ਜਿੱਥੇ ਜਾਇਦਾਦ ਪਈ ਹੈ।
ਤੋਹਫ਼ੇ ਵਜੋਂ GMADA ਪਲਾਟ ਜਾਂ ਫਲੈਟ
ਮੋਹਾਲੀ ਦੀਆਂ ਬਹੁਤ ਸਾਰੀਆਂ ਜਾਇਦਾਦਾਂ GMADA ਵੱਲੋਂ ਅਲਾਟ ਕੀਤੀਆਂ ਗਈਆਂ ਸਨ, ਅਤੇ ਕੁਝ ਅਜੇ ਵੀ ਅਲਾਟਮੈਂਟ ਦੀਆਂ ਸ਼ਰਤਾਂ ਉੱਤੇ ਰੱਖੀਆਂ ਹੋਈਆਂ ਹਨ। ਅਜਿਹੀ ਜਾਇਦਾਦ ਦੇ ਤੋਹਫ਼ੇ ਲਈ GMADA ਨੂੰ ਨਵੇਂ ਮਾਲਕ ਦਾ ਰਿਕਾਰਡ ਕਰਨ ਦੀ ਲੋੜ ਹੁੰਦੀ ਹੈ, ਨਾਲ ਹੀ ਸਬ-ਰਜਿਸਟਰਾਰ ਦੀ ਵੀ। GMADA ਦੇ ਤਬਦੀਲੀ ਨਿਯਮ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮਾਂ ਤੋਂ ਵੱਖਰੇ ਹਨ। ਇਹ ਲਾਗੂ ਹੁੰਦੇ ਹਨ ਭਾਵੇਂ ਦਾਨੀ ਮੋਹਾਲੀ ਵਿੱਚ ਰਹਿੰਦਾ ਹੋਵੇ ਜਾਂ ਵਿਦੇਸ਼ ਵਿੱਚ। ਜੋ ਜਾਇਦਾਦ ਅਜੇ ਵੀ letter of intent ਜਾਂ ਅਲਾਟਮੈਂਟ ਲੈਟਰ ਅਧੀਨ ਰੱਖ