
A family buys a flat or a plot in Mohali while living and working in Punjab. Some years later the owner takes a job in Canada or Britain and settles there. The home in Mohali stays in the owner's name. The first worry is often whether the move abroad forces a sale, or whether the home has to be put into some new form of ownership. The short answer in the Foreign Exchange Management Act is that the owner may keep it.
That question exists only because the owner has become a person resident outside India. A resident owner never has to ask it. This piece reads the text of the Act and the Reserve Bank of India's answer on immovable property. It also reads three of the Reserve Bank's Master Directions. It covers four practical points for a Mohali owner who has moved abroad: holding the home, the bank account, the rent and the ways money from an ordinary non-resident account can leave India.
What section six sub-section five of the Act says
The Foreign Exchange Management Act of nineteen ninety nine deals with this case in one sentence. Section six sub-section five reads: "A person resident outside India may hold, own, transfer or invest in Indian currency, security or any immovable property situated in India if such currency, security or property was acquired, held or owned by such person when he was resident in India or inherited from a person who was resident in India."
The Reserve Bank repeats the same rule in its frequently asked questions on the purchase of immovable property, updated on the sixth of April twenty twenty three, and in paragraph one point two of Part Two of its Master Direction on acquisition or transfer of immovable property, updated on the first of September twenty twenty two. Both restate the section in plain terms. Neither adds a condition to it.
Moving abroad does not force a sale
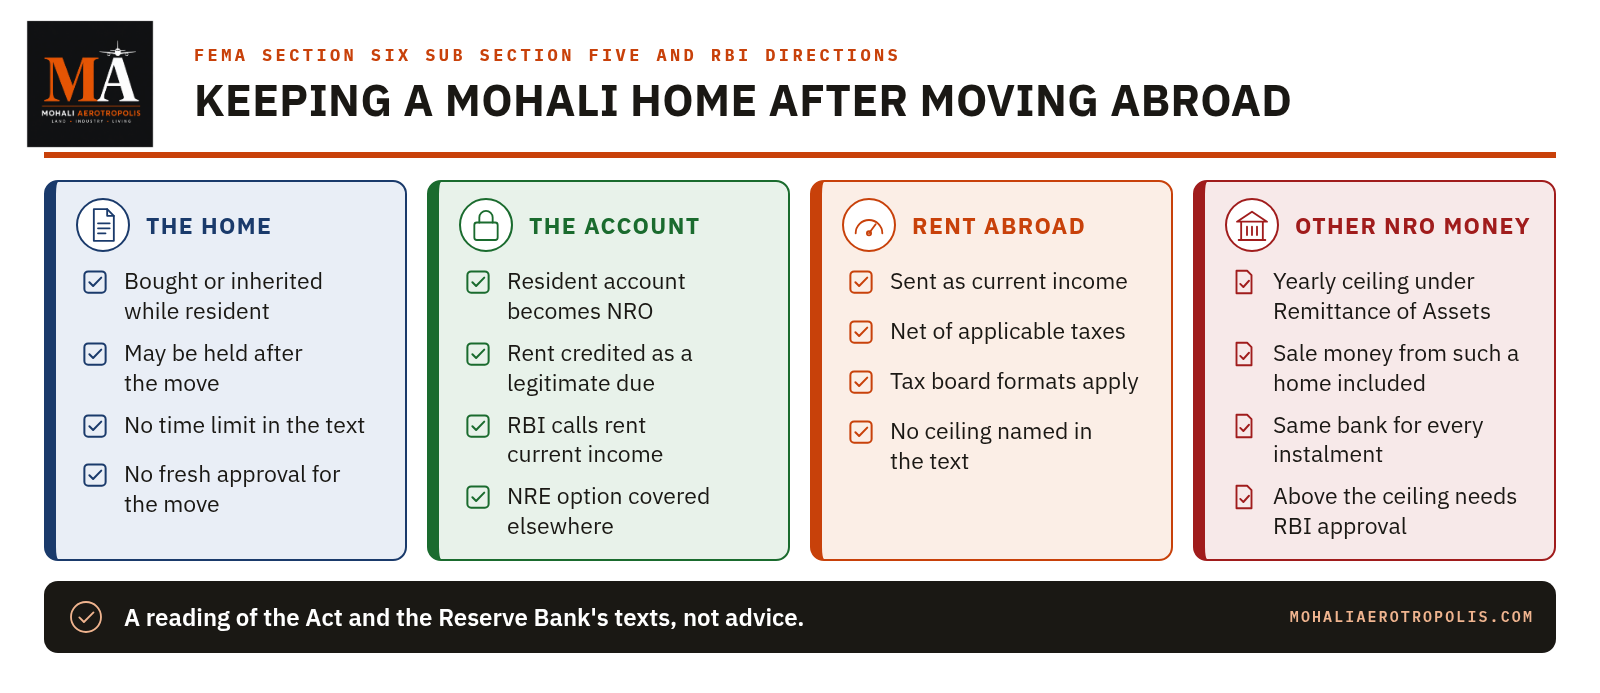
The section uses four verbs: hold, own, transfer and invest. A Mohali home bought while the owner lived in India therefore stays lawfully held after the owner moves abroad. The text sets no time limit on holding it. It does not require the home to be sold within a period, and it does not require a fresh approval from the Reserve Bank simply because the owner's residence has changed.
The section also covers property inherited from a person who was resident in India. A plot in Kharar or a flat in Zirakpur left to a son or daughter already living abroad falls within the same words, provided the person who left it was resident in India.
The section speaks of "any immovable property situated in India". Its wording does not carve out farmland. That differs from the rules on fresh purchases by an NRI or an OCI, which keep agricultural land, a farm house and plantation property out of the purchase route. Whether a particular holding of farmland on the edge of the Aerotropolis raises any further question is a point for a lawyer on the facts, and this piece takes it no further.
When an owner counts as resident outside India
The Act defines a person resident in India by reference to stay in India during the preceding financial year. The same definition leaves out a person who has gone out of India to take up employment outside India, or who stays outside India in circumstances that show an intention to stay away for an uncertain period. That is the change that brings section six sub-section five into play for an owner who moves abroad. The Act does not tie that change to any step at the Mohali registry or at GMADA. The sale deed or the allotment stays as it was.
The bank account changes and the rent goes there
The Reserve Bank's Master Direction on deposits and accounts, updated on the second of September twenty twenty six, deals with the bank side. Paragraph six point ten says that when a resident Indian becomes a person resident outside India, the existing resident account is to be designated as an ordinary non-resident account, known as an NRO account. The savings account into which a Mohali tenant has been paying rent does not stay a resident account once the owner has moved abroad.
Paragraph six point seven lists the permissible credits to an NRO account. Among them are legitimate dues in India. Inward remittances and transfers from other NRO accounts are also allowed. The Foreign Exchange Management Deposit Regulations of twenty sixteen use the same words in Schedule Three, where "Legitimate dues in India of the account holder" is a permitted credit. The same Master Direction, in its paragraph on the other kind of non-resident account, calls rent current income, in the words "current income like rent, dividend, pension, interest". Rent from a Mohali flat is the owner's legitimate due in India, and the NRO account is the account that takes it.
Whether that rent may instead be credited to a non-resident external account is a separate question with its own conditions. It is answered in our earlier piece on rent from a Mohali home owned from abroad, and this piece does not repeat it.
Rent can be sent abroad as current income
The NRO account has a narrow set of debits. Paragraph six point eight of the deposits Master Direction allows local payments and transfers to other NRO accounts. It also allows remittance of current income abroad. Schedule Three of the Deposit Regulations puts the last of those as "Remittance outside India of current income in India of the account holder net of applicable taxes". Rent is current income in the Reserve Bank's own wording. On that reading, monthly rent from a Mohali home, once the applicable taxes are met, can be remitted abroad as current income. The texts do not name a ceiling for that remittance of current income.
Other NRO money leaves under the yearly ceiling
Paragraph six point eight then says that apart from those debits, balances in an NRO account cannot be repatriated abroad except by NRIs and PIOs up to one million United States dollars, subject to the Remittance of Assets Regulations of twenty sixteen. The Master Direction on remittance of assets, updated on the twenty ninth of June twenty twenty six, sets out that facility in paragraph three point two. An authorised dealer bank may allow an NRI or a PIO, on documentary evidence, to remit up to one million United States dollars per financial year out of NRO balances, sale proceeds of assets or assets acquired in India by inheritance or legacy. A transfer into the owner's NRE account counts within the same facility.
The same paragraph adds two conditions. Where a remittance is made in more than one instalment, all of the instalments go through the same bank. Where the money comes from an NRO balance, the bank takes an undertaking from the account holder that the balance arises from legitimate receivables in India and does not come from borrowing or from a transfer out of another NRO account. Paragraph four point one says that a remittance above the yearly ceiling needs the prior approval of the Reserve Bank.
Selling the home later
Section six sub-section five allows the owner to transfer the home as well as hold it. What changes is how the sale money may leave India. The Reserve Bank's answer, in Part Two question seven, says that a person who acquired property under section six sub-section five, or that person's successor, cannot repatriate the sale proceeds without the Reserve Bank's approval. Paragraph eight point one of the property Master Direction says the same, and then adds that if such a person is resident outside India, the person can use the facilities under the Remittance of Assets Regulations.
Read together, the sale money from a Mohali home bought while resident falls under the same yearly ceiling as other NRO money. The separate route for sale proceeds of property bought with foreign exchange or from NRE or FCNR funds, with its own limits on residential property, does not fit a home that was paid for out of rupee savings while the owner lived in India. The wider mechanics of moving sale money abroad, including the declarations the bank asks for, are set out in our earlier piece on taking Mohali sale money abroad, and this piece does not retell them.
Tax and forms as the Reserve Bank describes them
The Reserve Bank leaves tax to the tax law. Paragraph five of the remittance of assets Master Direction says the remittances are subject to payment of applicable taxes in India and that authorised dealers are bound to comply with the tax laws. It adds that the Reserve Bank will not issue instructions under the Act clarifying tax issues. Paragraph six point fourteen of the deposits Master Direction says that remittances, net of applicable taxes, are allowed on production of information in the formats prescribed by the Central Board of Direct Taxes. Neither text names the forms or sets a rate. This piece does not go beyond that.
What the texts leave open
The Act and the Reserve Bank's texts settle the main point: a Mohali home bought or inherited while the owner was resident in India may be kept after the owner moves abroad. They do not decide the owner's income tax position in India or abroad. They do not deal with GMADA's own transfer or no dues conditions where the home is a GMADA site. They do not say how a particular bank will check documentary evidence. The status of an owner who later takes foreign citizenship is a further layer, covered in our piece on property rules after an NRI takes Canadian or American citizenship.
For an owner in Toronto or Birmingham with a flat in Mohali bought years ago, the reading is plain. The flat may stay in the same name. The old savings account becomes an NRO account, and the rent is credited there. Rent can be remitted as current income once tax is met. Other NRO money, including later sale money, leaves under the yearly ceiling in the Remittance of Assets rules.
Related reading
- Rent from a Mohali home owned from abroad: when it can go into an NRE account
- Taking Mohali sale money abroad: how NRI repatriation works now
- What do India's property rules say once an NRI takes Canadian or American citizenship
- Can an NRI buy property in India: Mohali guide
Sources: Section six sub-section five of the Foreign Exchange Management Act of nineteen ninety nine, with the Act's definition of a person resident in India. Reserve Bank of India frequently asked questions on purchase of immovable property, Part Two question seven, updated on the sixth of April twenty twenty three. Reserve Bank of India Master Direction on acquisition or transfer of immovable property, updated on the first of September twenty twenty two, paragraphs one point two and eight point one. Reserve Bank of India Master Direction on deposits and accounts, updated on the second of September twenty twenty six, with Schedule Three of the Deposit Regulations of twenty sixteen. Reserve Bank of India Master Direction on remittance of assets, updated on the twenty ninth of June twenty twenty six. The sources we use are listed on our Editorial Sources page.
This piece describes the published text of the Act and of the Reserve Bank's directions. Nothing here is legal or tax advice, and every holding, rent credit and remittance turns on its own papers and the bank's checks.
एक परिवार पंजाब में रहते और काम करते हुए मोहाली में फ़्लैट या प्लॉट खरीदता है। कुछ साल बाद मालिक को कनाडा या ब्रिटेन में नौकरी मिलती है और वह वहीं बस जाता है। मोहाली का घर मालिक के नाम पर ही रहता है। पहली चिंता अक्सर यही होती है कि क्या विदेश जाने से घर बेचना पड़ेगा, या क्या घर को किसी नए तरह के स्वामित्व में डालना होगा। विदेशी मुद्रा प्रबंधन अधिनियम का संक्षिप्त उत्तर यह है कि मालिक घर रख सकता है।
यह सवाल केवल इसलिए उठता है क्योंकि मालिक अब भारत से बाहर का निवासी बन चुका है। भारत में रहने वाले मालिक को यह सवाल कभी पूछना नहीं पड़ता। यह लेख अधिनियम का पाठ और अचल संपत्ति पर भारतीय रिज़र्व बैंक का उत्तर पढ़ता है। यह रिज़र्व बैंक के तीन मास्टर निर्देश भी पढ़ता है। इसमें विदेश जा चुके मोहाली मालिक के लिए चार व्यावहारिक बातें हैं: घर रखना, बैंक खाता, किराया और वे रास्ते जिनसे साधारण अनिवासी खाते का पैसा भारत से बाहर जा सकता है।
अधिनियम की धारा छह उपधारा पाँच क्या कहती है
उन्नीस सौ निन्यानवे का विदेशी मुद्रा प्रबंधन अधिनियम इस स्थिति को एक वाक्य में निपटाता है। धारा छह उपधारा पाँच कहती है कि भारत से बाहर का निवासी व्यक्ति भारतीय मुद्रा, प्रतिभूति या भारत में स्थित किसी भी अचल संपत्ति को रख सकता है, उसका स्वामी रह सकता है, उसे हस्तांतरित कर सकता है या उसमें निवेश कर सकता है, यदि वह मुद्रा, प्रतिभूति या संपत्ति उस व्यक्ति ने तब हासिल की, रखी या अपने स्वामित्व में रखी थी जब वह भारत का निवासी था, या उसे भारत के निवासी किसी व्यक्ति से विरासत में मिली थी।
रिज़र्व बैंक यही नियम अचल संपत्ति की खरीद पर अपने अक्सर पूछे जाने वाले प्रश्नों में दोहराता है, जो छह अप्रैल दो हज़ार तेईस को अद्यतन हुए, और अचल संपत्ति के अधिग्रहण या हस्तांतरण पर अपने मास्टर निर्देश के भाग दो के अनुच्छेद एक दशमलव दो में भी, जो एक सितंबर दो हज़ार बाईस को अद्यतन हुआ। दोनों धारा को सरल शब्दों में दोहराते हैं। कोई भी उसमें नई शर्त नहीं जोड़ता।
विदेश जाने से घर बेचना ज़रूरी नहीं होता
धारा चार क्रियाओं का प्रयोग करती है: रखना, स्वामी रहना, हस्तांतरित करना और निवेश करना। इसलिए भारत में रहते हुए खरीदा गया मोहाली का घर मालिक के विदेश जाने के बाद भी वैध रूप से उसी के पास रहता है। पाठ घर रखने की कोई समय सीमा तय नहीं करता। वह किसी अवधि में घर बेचने की माँग नहीं करता, और केवल मालिक का निवास बदलने के कारण रिज़र्व बैंक से नई मंज़ूरी की माँग भी नहीं करता।
धारा उस संपत्ति को भी कवर करती है जो भारत के निवासी किसी व्यक्ति से विरासत में मिली हो। खरड़ का कोई प्लॉट या ज़ीरकपुर का कोई फ़्लैट, जो पहले से विदेश में रह रहे बेटे या बेटी के लिए छोड़ा गया हो, इन्हीं शब्दों में आता है, बशर्ते छोड़ने वाला व्यक्ति भारत का निवासी रहा हो।
धारा भारत में स्थित किसी भी अचल संपत्ति की बात करती है। इसके शब्द खेती की ज़मीन को अलग नहीं करते। यह एनआरआई या ओसीआई की नई खरीद के नियमों से अलग है, जो कृषि भूमि, फ़ार्म हाउस और प्लांटेशन संपत्ति को खरीद के रास्ते से बाहर रखते हैं। एरोट्रोपोलिस के किनारे खेती की ज़मीन का कोई खास मामला कोई और सवाल उठाता है या नहीं, यह तथ्यों पर किसी वकील का विषय है, और यह लेख इसे आगे नहीं ले जाता।
मालिक भारत से बाहर का निवासी कब माना जाता है
अधिनियम भारत के निवासी व्यक्ति की परिभाषा पिछले वित्त वर्ष में भारत में ठहराव के आधार पर देता है। यही परिभाषा उस व्यक्ति को बाहर रखती है जो भारत से बाहर नौकरी करने के लिए गया है, या जो ऐसी परिस्थितियों में भारत से बाहर रहता है जिनसे अनिश्चित अवधि तक बाहर रहने का इरादा दिखता है। यही बदलाव विदेश जाने वाले मालिक के लिए धारा छह उपधारा पाँच को लागू करता है। अधिनियम इस बदलाव को मोहाली की रजिस्ट्री या गमाडा में किसी कदम से नहीं जोड़ता। बिक्री विलेख या आवंटन जैसा था वैसा ही रहता है।
बैंक खाता बदलता है और किराया उसी में जाता है
जमा और खातों पर रिज़र्व बैंक का मास्टर निर्देश, जो दो सितंबर दो हज़ार छब्बीस को अद्यतन हुआ, बैंक वाली बात को देखता है। अनुच्छेद छह दशमलव दस कहता है कि जब कोई निवासी भारतीय भारत से बाहर का निवासी बनता है, तो उसका मौजूदा निवासी खाता साधारण अनिवासी खाते के रूप में नामित किया जाना है, जिसे एनआरओ खाता कहा जाता है। जिस बचत खाते में मोहाली का किरायेदार किराया जमा करता रहा है, वह मालिक के विदेश जाने के बाद निवासी खाता नहीं रहता।
अनुच्छेद छह दशमलव सात एनआरओ खाते में अनुमत जमाओं की सूची देता है। उनमें भारत में खाताधारक के वैध बकाया शामिल हैं। विदेश से आने वाले प्रेषण और दूसरे एनआरओ खातों से हस्तांतरण भी अनुमत हैं। दो हज़ार सोलह के विदेशी मुद्रा प्रबंधन जमा विनियम अनुसूची तीन में यही शब्द प्रयोग करते हैं, जहाँ भारत में खाताधारक के वैध बकाया एक अनुमत जमा है। यही मास्टर निर्देश, दूसरे तरह के अनिवासी खाते वाले अनुच्छेद में, किराये को चालू आय कहता है, इन शब्दों में कि किराया, लाभांश, पेंशन, ब्याज जैसी चालू आय। मोहाली के फ़्लैट का किराया भारत में मालिक का वैध बकाया है, और एनआरओ खाता ही वह खाता है जिसमें यह जमा होता है।
क्या वह किराया इसके बजाय अनिवासी बाहरी खाते में जमा हो सकता है, यह अपनी शर्तों वाला एक अलग सवाल है। इसका उत्तर हमारे पहले के लेख विदेश से मालिकाना मोहाली घर का किराया में है, और यह लेख उसे दोहराता नहीं।
किराया चालू आय के रूप में विदेश भेजा जा सकता है
एनआरओ खाते से निकासी के रास्ते सीमित हैं। जमा वाले मास्टर निर्देश का अनुच्छेद छह दशमलव आठ स्थानीय भुगतानों और दूसरे एनआरओ खातों में हस्तांतरण की अनुमति देता है। यह चालू आय को विदेश भेजने की अनुमति भी देता है। जमा विनियमों की अनुसूची तीन इसे इस तरह रखती है कि लागू करों के बाद खाताधारक की भारत में चालू आय का भारत से बाहर प्रेषण। रिज़र्व बैंक के अपने शब्दों में किराया चालू आय है। इस पढ़ाई के अनुसार, मोहाली के घर का मासिक किराया लागू कर चुकाने के बाद चालू आय के रूप में विदेश भेजा जा सकता है। पाठ चालू आय के इस प्रेषण के लिए कोई सीमा नहीं बताते।
बाकी एनआरओ पैसा सालाना सीमा के तहत जाता है
अनुच्छेद छह दशमलव आठ आगे कहता है कि इन निकासियों के अलावा, एनआरओ खाते की शेष राशि विदेश नहीं भेजी जा सकती, सिवाय एनआरआई और पीआईओ के, जो दो हज़ार सोलह के परिसंपत्ति प्रेषण विनियमों के अधीन दस लाख अमेरिकी डॉलर तक भेज सकते हैं। परिसंपत्ति प्रेषण पर मास्टर निर्देश, जो उनतीस जून दो हज़ार छब्बीस को अद्यतन हुआ, अनुच्छेद तीन दशमलव दो में यह सुविधा बताता है। अधिकृत डीलर बैंक किसी एनआरआई या पीआईओ को दस्तावेज़ी सबूत पर, हर वित्त वर्ष में दस लाख अमेरिकी डॉलर तक, एनआरओ शेष, परिसंपत्तियों की बिक्री की रकम या भारत में विरासत से मिली परिसंपत्तियों में से भेजने की अनुमति दे सकता है। मालिक के एनआरई खाते में हस्तांतरण भी इसी सुविधा में गिना जाता है।
यही अनुच्छेद दो शर्तें जोड़ता है। जहाँ प्रेषण एक से अधिक किस्तों में हो, वहाँ सभी किस्तें एक ही बैंक से जाती हैं। जहाँ पैसा एनआरओ शेष से आता है, वहाँ बैंक खाताधारक से यह वचन लेता है कि शेष राशि भारत में वैध प्राप्तियों से बनी है और किसी उधार या किसी दूसरे एनआरओ खाते से हस्तांतरण से नहीं आई। अनुच्छेद चार दशमलव एक कहता है कि सालाना सीमा से ऊपर के प्रेषण के लिए रिज़र्व बैंक की पूर्व मंज़ूरी चाहिए।
बाद में घर बेचना
धारा छह उपधारा पाँच मालिक को घर रखने के साथ उसे हस्तांतरित करने की भी अनुमति देती है। जो बदलता है वह यह है कि बिक्री का पैसा भारत से बाहर कैसे जा सकता है। रिज़र्व बैंक का उत्तर, भाग दो प्रश्न सात में, कहता है कि जिस व्यक्ति ने धारा छह उपधारा पाँच के तहत संपत्ति हासिल की, या उसका उत्तराधिकारी, रिज़र्व बैंक की मंज़ूरी के बिना बिक्री की रकम विदेश नहीं भेज सकता। संपत्ति वाले मास्टर निर्देश का अनुच्छेद आठ दशमलव एक भी यही कहता है, और फिर जोड़ता है कि यदि ऐसा व्यक्ति भारत से बाहर का निवासी है, तो वह परिसंपत्ति प्रेषण विनियमों की सुविधाओं का उपयोग कर सकता है।
दोनों को साथ पढ़ें तो निवासी रहते हुए खरीदे गए मोहाली घर की बिक्री का पैसा उसी सालाना सीमा में आता है जिसमें बाकी एनआरओ पैसा आता है। विदेशी मुद्रा से या एनआरई या एफसीएनआर रकम से खरीदी गई संपत्ति की बिक्री की रकम का अलग रास्ता, आवासीय संपत्ति पर अपनी सीमाओं के साथ, उस घर पर लागू नहीं बैठता जिसका भुगतान मालिक ने भारत में रहते हुए रुपये की बचत से किया था। बिक्री का पैसा विदेश ले जाने का विस्तृत तरीका, जिसमें बैंक द्वारा माँगी जाने वाली घोषणाएँ शामिल हैं, हमारे पहले के लेख मोहाली की बिक्री की रकम विदेश ले जाना में है, और यह लेख उसे दोहराता नहीं।
रिज़र्व बैंक के अनुसार कर और प्रपत्र
रिज़र्व बैंक कर का विषय कर कानून पर छोड़ता है। परिसंपत्ति प्रेषण वाले मास्टर निर्देश का अनुच्छेद पाँच कहता है कि प्रेषण भारत में लागू करों के भुगतान के अधीन हैं और अधिकृत डीलरों को कर कानूनों का पालन करना होता है। वह यह भी जोड़ता है कि रिज़र्व बैंक अधिनियम के तहत कर के सवाल स्पष्ट करने वाले निर्देश जारी नहीं करेगा। जमा वाले मास्टर निर्देश का अनुच्छेद छह दशमलव चौदह कहता है कि लागू करों के बाद प्रेषण केंद्रीय प्रत्यक्ष कर बोर्ड द्वारा तय प्रारूपों में जानकारी देने पर अनुमत हैं। कोई भी पाठ प्रपत्रों के नाम या कोई दर नहीं बताता। यह लेख इससे आगे नहीं जाता।
पाठ क्या खुला छोड़ते हैं
अधिनियम और रिज़र्व बैंक के पाठ मुख्य बात तय करते हैं: मालिक के भारत का निवासी रहते हुए खरीदा या विरासत में मिला मोहाली का घर, मालिक के विदेश जाने के बाद भी रखा जा सकता है। वे भारत में या विदेश में मालिक की आयकर स्थिति तय नहीं करते। जहाँ घर गमाडा की साइट है, वहाँ वे गमाडा की अपनी हस्तांतरण या नो ड्यूज़ शर्तों को नहीं देखते। वे यह नहीं बताते कि कोई खास बैंक दस्तावेज़ी सबूत की जाँच कैसे करेगा। जो मालिक बाद में विदेशी नागरिकता ले लेता है, उसकी स्थिति एक और परत है, जो हमारे लेख एनआरआई के कनाडा या अमेरिका की नागरिकता लेने के बाद संपत्ति के नियम में है।
टोरंटो या बर्मिंघम में रहने वाले उस मालिक के लिए, जिसका मोहाली में बरसों पहले खरीदा फ़्लैट है, पढ़ाई साफ़ है। फ़्लैट उसी नाम में रह सकता है। पुराना बचत खाता एनआरओ खाता बन जाता है, और किराया उसी में जमा होता है। कर चुकाने के बाद किराया चालू आय के रूप में भेजा जा सकता है। बाकी एनआरओ पैसा, बाद की बिक्री की रकम सहित, परिसंपत्ति प्रेषण नियमों की सालाना सीमा के तहत जाता है।
संबंधित पढ़ाई
- विदेश से मालिकाना मोहाली घर का किराया: यह एनआरई खाते में कब जा सकता है
- मोहाली की बिक्री की रकम विदेश ले जाना: एनआरआई प्रत्यावर्तन अब कैसे काम करता है
- एनआरआई के कनाडा या अमेरिका की नागरिकता लेने के बाद भारत के संपत्ति नियम क्या कहते हैं
- क्या एनआरआई भारत में संपत्ति खरीद सकता है: मोहाली गाइड
Sources: उन्नीस सौ निन्यानवे के विदेशी मुद्रा प्रबंधन अधिनियम की धारा छह उपधारा पाँच, अधिनियम में भारत के निवासी व्यक्ति की परिभाषा के साथ। अचल संपत्ति की खरीद पर भारतीय रिज़र्व बैंक के अक्सर पूछे जाने वाले प्रश्न, भाग दो प्रश्न सात, छह अप्रैल दो हज़ार तेईस को अद्यतन। अचल संपत्ति के अधिग्रहण या हस्तांतरण पर भारतीय रिज़र्व बैंक का मास्टर निर्देश, एक सितंबर दो हज़ार बाईस को अद्यतन, अनुच्छेद एक दशमलव दो और आठ दशमलव एक। जमा और खातों पर भारतीय रिज़र्व बैंक का मास्टर निर्देश, दो सितंबर दो हज़ार छब्बीस को अद्यतन, दो हज़ार सोलह के जमा विनियमों की अनुसूची तीन के साथ। परिसंपत्ति प्रेषण पर भारतीय रिज़र्व बैंक का मास्टर निर्देश, उनतीस जून दो हज़ार छब्बीस को अद्यतन। जिन स्रोतों का हम उपयोग करते हैं वे हमारे Editorial Sources पृष्ठ पर सूचीबद्ध हैं।
यह लेख अधिनियम और रिज़र्व बैंक के निर्देशों के प्रकाशित पाठ का वर्णन करता है। यहाँ कुछ भी कानूनी या कर सलाह नहीं है, और हर संपत्ति, किराये की हर जमा और हर प्रेषण अपने कागज़ों और बैंक की जाँच पर टिका होता है।
ਇੱਕ ਪਰਿਵਾਰ ਪੰਜਾਬ ਵਿੱਚ ਰਹਿੰਦਿਆਂ ਅਤੇ ਕੰਮ ਕਰਦਿਆਂ ਮੋਹਾਲੀ ਵਿੱਚ ਫਲੈਟ ਜਾਂ ਪਲਾਟ ਖਰੀਦਦਾ ਹੈ। ਕੁਝ ਸਾਲਾਂ ਬਾਅਦ ਮਾਲਕ ਨੂੰ ਕੈਨੇਡਾ ਜਾਂ ਬ੍ਰਿਟੇਨ ਵਿੱਚ ਨੌਕਰੀ ਮਿਲਦੀ ਹੈ ਅਤੇ ਉਹ ਉੱਥੇ ਹੀ ਵੱਸ ਜਾਂਦਾ ਹੈ। ਮੋਹਾਲੀ ਦਾ ਘਰ ਮਾਲਕ ਦੇ ਨਾਂ ਉੱਤੇ ਹੀ ਰਹਿੰਦਾ ਹੈ। ਪਹਿਲੀ ਚਿੰਤਾ ਅਕਸਰ ਇਹੀ ਹੁੰਦੀ ਹੈ ਕਿ ਕੀ ਵਿਦੇਸ਼ ਜਾਣ ਨਾਲ ਘਰ ਵੇਚਣਾ ਪਵੇਗਾ, ਜਾਂ ਕੀ ਘਰ ਨੂੰ ਮਾਲਕੀ ਦੇ ਕਿਸੇ ਨਵੇਂ ਰੂਪ ਵਿੱਚ ਪਾਉਣਾ ਪਵੇਗਾ। ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਪ੍ਰਬੰਧਨ ਐਕਟ ਦਾ ਛੋਟਾ ਜਵਾਬ ਇਹ ਹੈ ਕਿ ਮਾਲਕ ਘਰ ਰੱਖ ਸਕਦਾ ਹੈ।
ਇਹ ਸਵਾਲ ਸਿਰਫ਼ ਇਸ ਲਈ ਉੱਠਦਾ ਹੈ ਕਿਉਂਕਿ ਮਾਲਕ ਹੁਣ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਦਾ ਨਿਵਾਸੀ ਬਣ ਚੁੱਕਾ ਹੈ। ਭਾਰਤ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਮਾਲਕ ਨੂੰ ਇਹ ਸਵਾਲ ਕਦੇ ਪੁੱਛਣਾ ਨਹੀਂ ਪੈਂਦਾ। ਇਹ ਲੇਖ ਐਕਟ ਦਾ ਪਾਠ ਅਤੇ ਅਚਲ ਜਾਇਦਾਦ ਬਾਰੇ ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦਾ ਜਵਾਬ ਪੜ੍ਹਦਾ ਹੈ। ਇਹ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਤਿੰਨ ਮਾਸਟਰ ਨਿਰਦੇਸ਼ ਵੀ ਪੜ੍ਹਦਾ ਹੈ। ਇਸ ਵਿੱਚ ਵਿਦੇਸ਼ ਜਾ ਚੁੱਕੇ ਮੋਹਾਲੀ ਮਾਲਕ ਲਈ ਚਾਰ ਵਿਹਾਰਕ ਗੱਲਾਂ ਹਨ: ਘਰ ਰੱਖਣਾ, ਬੈਂਕ ਖਾਤਾ, ਕਿਰਾਇਆ ਅਤੇ ਉਹ ਰਾਹ ਜਿਨ੍ਹਾਂ ਰਾਹੀਂ ਆਮ ਗੈਰ-ਨਿਵਾਸੀ ਖਾਤੇ ਦਾ ਪੈਸਾ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਜਾ ਸਕਦਾ ਹੈ।
ਐਕਟ ਦੀ ਧਾਰਾ ਛੇ ਉਪ-ਧਾਰਾ ਪੰਜ ਕੀ ਕਹਿੰਦੀ ਹੈ
ਉੱਨੀ ਸੌ ਨੜਿੱਨਵੇਂ ਦਾ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਪ੍ਰਬੰਧਨ ਐਕਟ ਇਸ ਹਾਲਤ ਨੂੰ ਇੱਕ ਵਾਕ ਵਿੱਚ ਨਿਪਟਾਉਂਦਾ ਹੈ। ਧਾਰਾ ਛੇ ਉਪ-ਧਾਰਾ ਪੰਜ ਕਹਿੰਦੀ ਹੈ ਕਿ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਦਾ ਨਿਵਾਸੀ ਵਿਅਕਤੀ ਭਾਰਤੀ ਮੁਦਰਾ, ਸਿਕਿਓਰਿਟੀ ਜਾਂ ਭਾਰਤ ਵਿੱਚ ਸਥਿਤ ਕਿਸੇ ਵੀ ਅਚਲ ਜਾਇਦਾਦ ਨੂੰ ਰੱਖ ਸਕਦਾ ਹੈ, ਉਸ ਦਾ ਮਾਲਕ ਰਹਿ ਸਕਦਾ ਹੈ, ਉਸ ਨੂੰ ਤਬਦੀਲ ਕਰ ਸਕਦਾ ਹੈ ਜਾਂ ਉਸ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰ ਸਕਦਾ ਹੈ, ਜੇ ਉਹ ਮੁਦਰਾ, ਸਿਕਿਓਰਿਟੀ ਜਾਂ ਜਾਇਦਾਦ ਉਸ ਵਿਅਕਤੀ ਨੇ ਉਦੋਂ ਹਾਸਲ ਕੀਤੀ, ਰੱਖੀ ਜਾਂ ਆਪਣੀ ਮਾਲਕੀ ਵਿੱਚ ਰੱਖੀ ਸੀ ਜਦੋਂ ਉਹ ਭਾਰਤ ਦਾ ਨਿਵਾਸੀ ਸੀ, ਜਾਂ ਉਸ ਨੂੰ ਭਾਰਤ ਦੇ ਨਿਵਾਸੀ ਕਿਸੇ ਵਿਅਕਤੀ ਤੋਂ ਵਿਰਾਸਤ ਵਿੱਚ ਮਿਲੀ ਸੀ।
ਰਿਜ਼ਰਵ ਬੈਂਕ ਇਹੀ ਨਿਯਮ ਅਚਲ ਜਾਇਦਾਦ ਦੀ ਖਰੀਦ ਬਾਰੇ ਆਪਣੇ ਅਕਸਰ ਪੁੱਛੇ ਜਾਣ ਵਾਲੇ ਸਵਾਲਾਂ ਵਿੱਚ ਦੁਹਰਾਉਂਦਾ ਹੈ, ਜੋ ਛੇ ਅਪ੍ਰੈਲ ਦੋ ਹਜ਼ਾਰ ਤੇਈ ਨੂੰ ਅਪਡੇਟ ਹੋਏ, ਅਤੇ ਅਚਲ ਜਾਇਦਾਦ ਦੀ ਪ੍ਰਾਪਤੀ ਜਾਂ ਤਬਾਦਲੇ ਬਾਰੇ ਆਪਣੇ ਮਾਸਟਰ ਨਿਰਦੇਸ਼ ਦੇ ਭਾਗ ਦੋ ਦੇ ਪੈਰਾ ਇੱਕ ਦਸ਼ਮਲਵ ਦੋ ਵਿੱਚ ਵੀ, ਜੋ ਇੱਕ ਸਤੰਬਰ ਦੋ ਹਜ਼ਾਰ ਬਾਈ ਨੂੰ ਅਪਡੇਟ ਹੋਇਆ। ਦੋਵੇਂ ਧਾਰਾ ਨੂੰ ਸਾਦੇ ਸ਼ਬਦਾਂ ਵਿੱਚ ਦੁਹਰਾਉਂਦੇ ਹਨ। ਕੋਈ ਵੀ ਉਸ ਵਿੱਚ ਨਵੀਂ ਸ਼ਰਤ ਨਹੀਂ ਜੋੜਦਾ।
ਵਿਦੇਸ਼ ਜਾਣ ਨਾਲ ਘਰ ਵੇਚਣਾ ਜ਼ਰੂਰੀ ਨਹੀਂ ਹੁੰਦਾ
ਧਾਰਾ ਚਾਰ ਕਿਰਿਆਵਾਂ ਵਰਤਦੀ ਹੈ: ਰੱਖਣਾ, ਮਾਲਕ ਰਹਿਣਾ, ਤਬਦੀਲ ਕਰਨਾ ਅਤੇ ਨਿਵੇਸ਼ ਕਰਨਾ। ਇਸ ਲਈ ਭਾਰਤ ਵਿੱਚ ਰਹਿੰਦਿਆਂ ਖਰੀਦਿਆ ਮੋਹਾਲੀ ਦਾ ਘਰ ਮਾਲਕ ਦੇ ਵਿਦੇਸ਼ ਜਾਣ ਤੋਂ ਬਾਅਦ ਵੀ ਕਾਨੂੰਨੀ ਤੌਰ ਤੇ ਉਸੇ ਕੋਲ ਰਹਿੰਦਾ ਹੈ। ਪਾਠ ਘਰ ਰੱਖਣ ਦੀ ਕੋਈ ਸਮਾਂ ਹੱਦ ਨਹੀਂ ਮਿੱਥਦਾ। ਉਹ ਕਿਸੇ ਮਿਆਦ ਵਿੱਚ ਘਰ ਵੇਚਣ ਦੀ ਮੰਗ ਨਹੀਂ ਕਰਦਾ, ਅਤੇ ਸਿਰਫ਼ ਮਾਲਕ ਦੀ ਰਿਹਾਇਸ਼ ਬਦਲਣ ਕਾਰਨ ਰਿਜ਼ਰਵ ਬੈਂਕ ਤੋਂ ਨਵੀਂ ਮਨਜ਼ੂਰੀ ਦੀ ਮੰਗ ਵੀ ਨਹੀਂ ਕਰਦਾ।
ਧਾਰਾ ਉਸ ਜਾਇਦਾਦ ਨੂੰ ਵੀ ਕਵਰ ਕਰਦੀ ਹੈ ਜੋ ਭਾਰਤ ਦੇ ਨਿਵਾਸੀ ਕਿਸੇ ਵਿਅਕਤੀ ਤੋਂ ਵਿਰਾਸਤ ਵਿੱਚ ਮਿਲੀ ਹੋਵੇ। ਖਰੜ ਦਾ ਕੋਈ ਪਲਾਟ ਜਾਂ ਜ਼ੀਰਕਪੁਰ ਦਾ ਕੋਈ ਫਲੈਟ, ਜੋ ਪਹਿਲਾਂ ਹੀ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਪੁੱਤਰ ਜਾਂ ਧੀ ਲਈ ਛੱਡਿਆ ਗਿਆ ਹੋਵੇ, ਇਨ੍ਹਾਂ ਹੀ ਸ਼ਬਦਾਂ ਵਿੱਚ ਆਉਂਦਾ ਹੈ, ਬਸ਼ਰਤੇ ਛੱਡਣ ਵਾਲਾ ਵਿਅਕਤੀ ਭਾਰਤ ਦਾ ਨਿਵਾਸੀ ਰਿਹਾ ਹੋਵੇ।
ਧਾਰਾ ਭਾਰਤ ਵਿੱਚ ਸਥਿਤ ਕਿਸੇ ਵੀ ਅਚਲ ਜਾਇਦਾਦ ਦੀ ਗੱਲ ਕਰਦੀ ਹੈ। ਇਸ ਦੇ ਸ਼ਬਦ ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਨੂੰ ਵੱਖ ਨਹੀਂ ਕਰਦੇ। ਇਹ ਐਨਆਰਆਈ ਜਾਂ ਓਸੀਆਈ ਦੀ ਨਵੀਂ ਖਰੀਦ ਦੇ ਨਿਯਮਾਂ ਤੋਂ ਵੱਖਰਾ ਹੈ, ਜੋ ਖੇਤੀ ਜ਼ਮੀਨ, ਫਾਰਮ ਹਾਊਸ ਅਤੇ ਪਲਾਂਟੇਸ਼ਨ ਜਾਇਦਾਦ ਨੂੰ ਖਰੀਦ ਦੇ ਰਾਹ ਤੋਂ ਬਾਹਰ ਰੱਖਦੇ ਹਨ। ਏਰੋਟ੍ਰੋਪੋਲਿਸ ਦੇ ਕੰਢੇ ਖੇਤੀ ਜ਼ਮੀਨ ਦਾ ਕੋਈ ਖਾਸ ਮਾਮਲਾ ਕੋਈ ਹੋਰ ਸਵਾਲ ਖੜ੍ਹਾ ਕਰਦਾ ਹੈ ਜਾਂ ਨਹੀਂ, ਇਹ ਤੱਥਾਂ ਉੱਤੇ ਕਿਸੇ ਵਕੀਲ ਦਾ ਵਿਸ਼ਾ ਹੈ, ਅਤੇ ਇਹ ਲੇਖ ਇਸ ਨੂੰ ਅੱਗੇ ਨਹੀਂ ਲੈ ਜਾਂਦਾ।
ਮਾਲਕ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਦਾ ਨਿਵਾਸੀ ਕਦੋਂ ਮੰਨਿਆ ਜਾਂਦਾ ਹੈ
ਐਕਟ ਭਾਰਤ ਦੇ ਨਿਵਾਸੀ ਵਿਅਕਤੀ ਦੀ ਪਰਿਭਾਸ਼ਾ ਪਿਛਲੇ ਵਿੱਤੀ ਸਾਲ ਵਿੱਚ ਭਾਰਤ ਵਿੱਚ ਠਹਿਰ ਦੇ ਆਧਾਰ ਉੱਤੇ ਦਿੰਦਾ ਹੈ। ਇਹੀ ਪਰਿਭਾਸ਼ਾ ਉਸ ਵਿਅਕਤੀ ਨੂੰ ਬਾਹਰ ਰੱਖਦੀ ਹੈ ਜੋ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਨੌਕਰੀ ਕਰਨ ਲਈ ਗਿਆ ਹੈ, ਜਾਂ ਜੋ ਅਜਿਹੇ ਹਾਲਾਤ ਵਿੱਚ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਰਹਿੰਦਾ ਹੈ ਜਿਨ੍ਹਾਂ ਤੋਂ ਅਣਮਿੱਥੀ ਮਿਆਦ ਤੱਕ ਬਾਹਰ ਰਹਿਣ ਦਾ ਇਰਾਦਾ ਦਿਸਦਾ ਹੈ। ਇਹੀ ਤਬਦੀਲੀ ਵਿਦੇਸ਼ ਜਾਣ ਵਾਲੇ ਮਾਲਕ ਲਈ ਧਾਰਾ ਛੇ ਉਪ-ਧਾਰਾ ਪੰਜ ਲਾਗੂ ਕਰਦੀ ਹੈ। ਐਕਟ ਇਸ ਤਬਦੀਲੀ ਨੂੰ ਮੋਹਾਲੀ ਦੀ ਰਜਿਸਟਰੀ ਜਾਂ ਗਮਾਡਾ ਵਿੱਚ ਕਿਸੇ ਕਦਮ ਨਾਲ ਨਹੀਂ ਜੋੜਦਾ। ਵਿਕਰੀ ਡੀਡ ਜਾਂ ਅਲਾਟਮੈਂਟ ਜਿਵੇਂ ਸੀ ਉਵੇਂ ਹੀ ਰਹਿੰਦੀ ਹੈ।
ਬੈਂਕ ਖਾਤਾ ਬਦਲਦਾ ਹੈ ਅਤੇ ਕਿਰਾਇਆ ਉਸੇ ਵਿੱਚ ਜਾਂਦਾ ਹੈ
ਜਮ੍ਹਾਂ ਅਤੇ ਖਾਤਿਆਂ ਬਾਰੇ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦਾ ਮਾਸਟਰ ਨਿਰਦੇਸ਼, ਜੋ ਦੋ ਸਤੰਬਰ ਦੋ ਹਜ਼ਾਰ ਛੱਬੀ ਨੂੰ ਅਪਡੇਟ ਹੋਇਆ, ਬੈਂਕ ਵਾਲੀ ਗੱਲ ਨੂੰ ਵੇਖਦਾ ਹੈ। ਪੈਰਾ ਛੇ ਦਸ਼ਮਲਵ ਦਸ ਕਹਿੰਦਾ ਹੈ ਕਿ ਜਦੋਂ ਕੋਈ ਨਿਵਾਸੀ ਭਾਰਤੀ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਦਾ ਨਿਵਾਸੀ ਬਣਦਾ ਹੈ, ਤਾਂ ਉਸ ਦਾ ਮੌਜੂਦਾ ਨਿਵਾਸੀ ਖਾਤਾ ਆਮ ਗੈਰ-ਨਿਵਾਸੀ ਖਾਤੇ ਵਜੋਂ ਨਾਮਜ਼ਦ ਕੀਤਾ ਜਾਣਾ ਹੈ, ਜਿਸ ਨੂੰ ਐਨਆਰਓ ਖਾਤਾ ਕਿਹਾ ਜਾਂਦਾ ਹੈ। ਜਿਸ ਬਚਤ ਖਾਤੇ ਵਿੱਚ ਮੋਹਾਲੀ ਦਾ ਕਿਰਾਏਦਾਰ ਕਿਰਾਇਆ ਜਮ੍ਹਾਂ ਕਰਦਾ ਰਿਹਾ ਹੈ, ਉਹ ਮਾਲਕ ਦੇ ਵਿਦੇਸ਼ ਜਾਣ ਤੋਂ ਬਾਅਦ ਨਿਵਾਸੀ ਖਾਤਾ ਨਹੀਂ ਰਹਿੰਦਾ।
ਪੈਰਾ ਛੇ ਦਸ਼ਮਲਵ ਸੱਤ ਐਨਆਰਓ ਖਾਤੇ ਵਿੱਚ ਮਨਜ਼ੂਰ ਜਮ੍ਹਾਂ ਦੀ ਸੂਚੀ ਦਿੰਦਾ ਹੈ। ਉਨ੍ਹਾਂ ਵਿੱਚ ਭਾਰਤ ਵਿੱਚ ਖਾਤਾਧਾਰਕ ਦੇ ਜਾਇਜ਼ ਬਕਾਏ ਸ਼ਾਮਲ ਹਨ। ਵਿਦੇਸ਼ ਤੋਂ ਆਉਣ ਵਾਲੇ ਰੈਮਿਟੈਂਸ ਅਤੇ ਦੂਜੇ ਐਨਆਰਓ ਖਾਤਿਆਂ ਤੋਂ ਤਬਾਦਲੇ ਵੀ ਮਨਜ਼ੂਰ ਹਨ। ਦੋ ਹਜ਼ਾਰ ਸੋਲਾਂ ਦੇ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਪ੍ਰਬੰਧਨ ਜਮ੍ਹਾਂ ਨਿਯਮ ਅਨੁਸੂਚੀ ਤਿੰਨ ਵਿੱਚ ਇਹੀ ਸ਼ਬਦ ਵਰਤਦੇ ਹਨ, ਜਿੱਥੇ ਭਾਰਤ ਵਿੱਚ ਖਾਤਾਧਾਰਕ ਦੇ ਜਾਇਜ਼ ਬਕਾਏ ਇੱਕ ਮਨਜ਼ੂਰ ਜਮ੍ਹਾਂ ਹਨ। ਇਹੀ ਮਾਸਟਰ ਨਿਰਦੇਸ਼, ਦੂਜੀ ਕਿਸਮ ਦੇ ਗੈਰ-ਨਿਵਾਸੀ ਖਾਤੇ ਵਾਲੇ ਪੈਰੇ ਵਿੱਚ, ਕਿਰਾਏ ਨੂੰ ਚਾਲੂ ਆਮਦਨ ਕਹਿੰਦਾ ਹੈ, ਇਨ੍ਹਾਂ ਸ਼ਬਦਾਂ ਵਿੱਚ ਕਿ ਕਿਰਾਇਆ, ਲਾਭਅੰਸ਼, ਪੈਨਸ਼ਨ, ਵਿਆਜ ਵਰਗੀ ਚਾਲੂ ਆਮਦਨ। ਮੋਹਾਲੀ ਦੇ ਫਲੈਟ ਦਾ ਕਿਰਾਇਆ ਭਾਰਤ ਵਿੱਚ ਮਾਲਕ ਦਾ ਜਾਇਜ਼ ਬਕਾਇਆ ਹੈ, ਅਤੇ ਐਨਆਰਓ ਖਾਤਾ ਹੀ ਉਹ ਖਾਤਾ ਹੈ ਜਿਸ ਵਿੱਚ ਇਹ ਜਮ੍ਹਾਂ ਹੁੰਦਾ ਹੈ।
ਕੀ ਉਹ ਕਿਰਾਇਆ ਇਸ ਦੀ ਥਾਂ ਗੈਰ-ਨਿਵਾਸੀ ਬਾਹਰੀ ਖਾਤੇ ਵਿੱਚ ਜਮ੍ਹਾਂ ਹੋ ਸਕਦਾ ਹੈ, ਇਹ ਆਪਣੀਆਂ ਸ਼ਰਤਾਂ ਵਾਲਾ ਇੱਕ ਵੱਖਰਾ ਸਵਾਲ ਹੈ। ਇਸ ਦਾ ਜਵਾਬ ਸਾਡੇ ਪਹਿਲੇ ਲੇਖ ਵਿਦੇਸ਼ ਤੋਂ ਮਾਲਕੀ ਵਾਲੇ ਮੋਹਾਲੀ ਘਰ ਦਾ ਕਿਰਾਇਆ ਵਿੱਚ ਹੈ, ਅਤੇ ਇਹ ਲੇਖ ਉਸ ਨੂੰ ਦੁਹਰਾਉਂਦਾ ਨਹੀਂ।
ਕਿਰਾਇਆ ਚਾਲੂ ਆਮਦਨ ਵਜੋਂ ਵਿਦੇਸ਼ ਭੇਜਿਆ ਜਾ ਸਕਦਾ ਹੈ
ਐਨਆਰਓ ਖਾਤੇ ਤੋਂ ਕਢਵਾਉਣ ਦੇ ਰਾਹ ਸੀਮਤ ਹਨ। ਜਮ੍ਹਾਂ ਵਾਲੇ ਮਾਸਟਰ ਨਿਰਦੇਸ਼ ਦਾ ਪੈਰਾ ਛੇ ਦਸ਼ਮਲਵ ਅੱਠ ਸਥਾਨਕ ਭੁਗਤਾਨਾਂ ਅਤੇ ਦੂਜੇ ਐਨਆਰਓ ਖਾਤਿਆਂ ਵਿੱਚ ਤਬਾਦਲੇ ਦੀ ਆਗਿਆ ਦਿੰਦਾ ਹੈ। ਇਹ ਚਾਲੂ ਆਮਦਨ ਨੂੰ ਵਿਦੇਸ਼ ਭੇਜਣ ਦੀ ਆਗਿਆ ਵੀ ਦਿੰਦਾ ਹੈ। ਜਮ੍ਹਾਂ ਨਿਯਮਾਂ ਦੀ ਅਨੁਸੂਚੀ ਤਿੰਨ ਇਸ ਨੂੰ ਇਸ ਤਰ੍ਹਾਂ ਰੱਖਦੀ ਹੈ ਕਿ ਲਾਗੂ ਟੈਕਸਾਂ ਤੋਂ ਬਾਅਦ ਖਾਤਾਧਾਰਕ ਦੀ ਭਾਰਤ ਵਿੱਚ ਚਾਲੂ ਆਮਦਨ ਦਾ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਰੈਮਿਟੈਂਸ। ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਆਪਣੇ ਸ਼ਬਦਾਂ ਵਿੱਚ ਕਿਰਾਇਆ ਚਾਲੂ ਆਮਦਨ ਹੈ। ਇਸ ਪੜ੍ਹਤ ਅਨੁਸਾਰ, ਮੋਹਾਲੀ ਦੇ ਘਰ ਦਾ ਮਹੀਨਾਵਾਰ ਕਿਰਾਇਆ ਲਾਗੂ ਟੈਕਸ ਭਰਨ ਤੋਂ ਬਾਅਦ ਚਾਲੂ ਆਮਦਨ ਵਜੋਂ ਵਿਦੇਸ਼ ਭੇਜਿਆ ਜਾ ਸਕਦਾ ਹੈ। ਪਾਠ ਚਾਲੂ ਆਮਦਨ ਦੇ ਇਸ ਰੈਮਿਟੈਂਸ ਲਈ ਕੋਈ ਹੱਦ ਨਹੀਂ ਦੱਸਦੇ।
ਬਾਕੀ ਐਨਆਰਓ ਪੈਸਾ ਸਾਲਾਨਾ ਹੱਦ ਅਧੀਨ ਜਾਂਦਾ ਹੈ
ਪੈਰਾ ਛੇ ਦਸ਼ਮਲਵ ਅੱਠ ਅੱਗੇ ਕਹਿੰਦਾ ਹੈ ਕਿ ਇਨ੍ਹਾਂ ਕਢਵਾਈਆਂ ਤੋਂ ਇਲਾਵਾ, ਐਨਆਰਓ ਖਾਤੇ ਦੀ ਬਾਕੀ ਰਕਮ ਵਿਦੇਸ਼ ਨਹੀਂ ਭੇਜੀ ਜਾ ਸਕਦੀ, ਸਿਵਾਏ ਐਨਆਰਆਈ ਅਤੇ ਪੀਆਈਓ ਦੇ, ਜੋ ਦੋ ਹਜ਼ਾਰ ਸੋਲਾਂ ਦੇ ਸੰਪਤੀ ਰੈਮਿਟੈਂਸ ਨਿਯਮਾਂ ਅਧੀਨ ਦਸ ਲੱਖ ਅਮਰੀਕੀ ਡਾਲਰ ਤੱਕ ਭੇਜ ਸਕਦੇ ਹਨ। ਸੰਪਤੀ ਰੈਮਿਟੈਂਸ ਬਾਰੇ ਮਾਸਟਰ ਨਿਰਦੇਸ਼, ਜੋ ਉਨੱਤੀ ਜੂਨ ਦੋ ਹਜ਼ਾਰ ਛੱਬੀ ਨੂੰ ਅਪਡੇਟ ਹੋਇਆ, ਪੈਰਾ ਤਿੰਨ ਦਸ਼ਮਲਵ ਦੋ ਵਿੱਚ ਇਹ ਸਹੂਲਤ ਦੱਸਦਾ ਹੈ। ਅਧਿਕਾਰਤ ਡੀਲਰ ਬੈਂਕ ਕਿਸੇ ਐਨਆਰਆਈ ਜਾਂ ਪੀਆਈਓ ਨੂੰ ਦਸਤਾਵੇਜ਼ੀ ਸਬੂਤ ਉੱਤੇ, ਹਰ ਵਿੱਤੀ ਸਾਲ ਵਿੱਚ ਦਸ ਲੱਖ ਅਮਰੀਕੀ ਡਾਲਰ ਤੱਕ, ਐਨਆਰਓ ਬਕਾਏ, ਸੰਪਤੀਆਂ ਦੀ ਵਿਕਰੀ ਦੀ ਰਕਮ ਜਾਂ ਭਾਰਤ ਵਿੱਚ ਵਿਰਾਸਤ ਤੋਂ ਮਿਲੀਆਂ ਸੰਪਤੀਆਂ ਵਿੱਚੋਂ ਭੇਜਣ ਦੀ ਆਗਿਆ ਦੇ ਸਕਦਾ ਹੈ। ਮਾਲਕ ਦੇ ਐਨਆਰਈ ਖਾਤੇ ਵਿੱਚ ਤਬਾਦਲਾ ਵੀ ਇਸੇ ਸਹੂਲਤ ਵਿੱਚ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ।
ਇਹੀ ਪੈਰਾ ਦੋ ਸ਼ਰਤਾਂ ਜੋੜਦਾ ਹੈ। ਜਿੱਥੇ ਰੈਮਿਟੈਂਸ ਇੱਕ ਤੋਂ ਵੱਧ ਕਿਸ਼ਤਾਂ ਵਿੱਚ ਹੋਵੇ, ਉੱਥੇ ਸਾਰੀਆਂ ਕਿਸ਼ਤਾਂ ਇੱਕੋ ਬੈਂਕ ਰਾਹੀਂ ਜਾਂਦੀਆਂ ਹਨ। ਜਿੱਥੇ ਪੈਸਾ ਐਨਆਰਓ ਬਕਾਏ ਤੋਂ ਆਉਂਦਾ ਹੈ, ਉੱਥੇ ਬੈਂਕ ਖਾਤਾਧਾਰਕ ਤੋਂ ਇਹ ਵਚਨ ਲੈਂਦਾ ਹੈ ਕਿ ਬਕਾਇਆ ਰਕਮ ਭਾਰਤ ਵਿੱਚ ਜਾਇਜ਼ ਪ੍ਰਾਪਤੀਆਂ ਤੋਂ ਬਣੀ ਹੈ ਅਤੇ ਕਿਸੇ ਉਧਾਰ ਜਾਂ ਕਿਸੇ ਦੂਜੇ ਐਨਆਰਓ ਖਾਤੇ ਤੋਂ ਤਬਾਦਲੇ ਤੋਂ ਨਹੀਂ ਆਈ। ਪੈਰਾ ਚਾਰ ਦਸ਼ਮਲਵ ਇੱਕ ਕਹਿੰਦਾ ਹੈ ਕਿ ਸਾਲਾਨਾ ਹੱਦ ਤੋਂ ਉੱਪਰ ਦੇ ਰੈਮਿਟੈਂਸ ਲਈ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਪਹਿਲਾਂ ਮਨਜ਼ੂਰੀ ਚਾਹੀਦੀ ਹੈ।
ਬਾਅਦ ਵਿੱਚ ਘਰ ਵੇਚਣਾ
ਧਾਰਾ ਛੇ ਉਪ-ਧਾਰਾ ਪੰਜ ਮਾਲਕ ਨੂੰ ਘਰ ਰੱਖਣ ਦੇ ਨਾਲ ਉਸ ਨੂੰ ਤਬਦੀਲ ਕਰਨ ਦੀ ਵੀ ਆਗਿਆ ਦਿੰਦੀ ਹੈ। ਜੋ ਬਦਲਦਾ ਹੈ ਉਹ ਇਹ ਹੈ ਕਿ ਵਿਕਰੀ ਦਾ ਪੈਸਾ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਕਿਵੇਂ ਜਾ ਸਕਦਾ ਹੈ। ਰਿਜ਼ਰਵ ਬੈਂਕ ਦਾ ਜਵਾਬ, ਭਾਗ ਦੋ ਸਵਾਲ ਸੱਤ ਵਿੱਚ, ਕਹਿੰਦਾ ਹੈ ਕਿ ਜਿਸ ਵਿਅਕਤੀ ਨੇ ਧਾਰਾ ਛੇ ਉਪ-ਧਾਰਾ ਪੰਜ ਅਧੀਨ ਜਾਇਦਾਦ ਹਾਸਲ ਕੀਤੀ, ਜਾਂ ਉਸ ਦਾ ਉੱਤਰਾਧਿਕਾਰੀ, ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਮਨਜ਼ੂਰੀ ਤੋਂ ਬਿਨਾਂ ਵਿਕਰੀ ਦੀ ਰਕਮ ਵਿਦੇਸ਼ ਨਹੀਂ ਭੇਜ ਸਕਦਾ। ਜਾਇਦਾਦ ਵਾਲੇ ਮਾਸਟਰ ਨਿਰਦੇਸ਼ ਦਾ ਪੈਰਾ ਅੱਠ ਦਸ਼ਮਲਵ ਇੱਕ ਵੀ ਇਹੀ ਕਹਿੰਦਾ ਹੈ, ਅਤੇ ਫਿਰ ਜੋੜਦਾ ਹੈ ਕਿ ਜੇ ਅਜਿਹਾ ਵਿਅਕਤੀ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਦਾ ਨਿਵਾਸੀ ਹੈ, ਤਾਂ ਉਹ ਸੰਪਤੀ ਰੈਮਿਟੈਂਸ ਨਿਯਮਾਂ ਦੀਆਂ ਸਹੂਲਤਾਂ ਵਰਤ ਸਕਦਾ ਹੈ।
ਦੋਵਾਂ ਨੂੰ ਇਕੱਠੇ ਪੜ੍ਹੀਏ ਤਾਂ ਨਿਵਾਸੀ ਹੁੰਦਿਆਂ ਖਰੀਦੇ ਮੋਹਾਲੀ ਘਰ ਦੀ ਵਿਕਰੀ ਦਾ ਪੈਸਾ ਉਸੇ ਸਾਲਾਨਾ ਹੱਦ ਵਿੱਚ ਆਉਂਦਾ ਹੈ ਜਿਸ ਵਿੱਚ ਬਾਕੀ ਐਨਆਰਓ ਪੈਸਾ ਆਉਂਦਾ ਹੈ। ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਾਲ ਜਾਂ ਐਨਆਰਈ ਜਾਂ ਐਫਸੀਐਨਆਰ ਰਕਮ ਨਾਲ ਖਰੀਦੀ ਜਾਇਦਾਦ ਦੀ ਵਿਕਰੀ ਦੀ ਰਕਮ ਦਾ ਵੱਖਰਾ ਰਾਹ, ਰਿਹਾਇਸ਼ੀ ਜਾਇਦਾਦ ਉੱਤੇ ਆਪਣੀਆਂ ਹੱਦਾਂ ਸਮੇਤ, ਉਸ ਘਰ ਉੱਤੇ ਢੁਕਦਾ ਨਹੀਂ ਜਿਸ ਦਾ ਭੁਗਤਾਨ ਮਾਲਕ ਨੇ ਭਾਰਤ ਵਿੱਚ ਰਹਿੰਦਿਆਂ ਰੁਪਏ ਦੀ ਬਚਤ ਨਾਲ ਕੀਤਾ ਸੀ। ਵਿਕਰੀ ਦਾ ਪੈਸਾ ਵਿਦੇਸ਼ ਲੈ ਜਾਣ ਦਾ ਵਿਸਥਾਰਤ ਤਰੀਕਾ, ਬੈਂਕ ਵੱਲੋਂ ਮੰਗੇ ਜਾਂਦੇ ਐਲਾਨਾਂ ਸਮੇਤ, ਸਾਡੇ ਪਹਿਲੇ ਲੇਖ ਮੋਹਾਲੀ ਦੀ ਵਿਕਰੀ ਦੀ ਰਕਮ ਵਿਦੇਸ਼ ਲੈ ਜਾਣਾ ਵਿੱਚ ਹੈ, ਅਤੇ ਇਹ ਲੇਖ ਉਸ ਨੂੰ ਦੁਹਰਾਉਂਦਾ ਨਹੀਂ।
ਰਿਜ਼ਰਵ ਬੈਂਕ ਅਨੁਸਾਰ ਟੈਕਸ ਅਤੇ ਫਾਰਮ
ਰਿਜ਼ਰਵ ਬੈਂਕ ਟੈਕਸ ਦਾ ਵਿਸ਼ਾ ਟੈਕਸ ਕਾਨੂੰਨ ਉੱਤੇ ਛੱਡਦਾ ਹੈ। ਸੰਪਤੀ ਰੈਮਿਟੈਂਸ ਵਾਲੇ ਮਾਸਟਰ ਨਿਰਦੇਸ਼ ਦਾ ਪੈਰਾ ਪੰਜ ਕਹਿੰਦਾ ਹੈ ਕਿ ਰੈਮਿਟੈਂਸ ਭਾਰਤ ਵਿੱਚ ਲਾਗੂ ਟੈਕਸਾਂ ਦੇ ਭੁਗਤਾਨ ਦੇ ਅਧੀਨ ਹਨ ਅਤੇ ਅਧਿਕਾਰਤ ਡੀਲਰਾਂ ਨੂੰ ਟੈਕਸ ਕਾਨੂੰਨਾਂ ਦੀ ਪਾਲਣਾ ਕਰਨੀ ਹੁੰਦੀ ਹੈ। ਉਹ ਇਹ ਵੀ ਜੋੜਦਾ ਹੈ ਕਿ ਰਿਜ਼ਰਵ ਬੈਂਕ ਐਕਟ ਅਧੀਨ ਟੈਕਸ ਦੇ ਸਵਾਲ ਸਪਸ਼ਟ ਕਰਨ ਵਾਲੇ ਨਿਰਦੇਸ਼ ਜਾਰੀ ਨਹੀਂ ਕਰੇਗਾ। ਜਮ੍ਹਾਂ ਵਾਲੇ ਮਾਸਟਰ ਨਿਰਦੇਸ਼ ਦਾ ਪੈਰਾ ਛੇ ਦਸ਼ਮਲਵ ਚੌਦਾਂ ਕਹਿੰਦਾ ਹੈ ਕਿ ਲਾਗੂ ਟੈਕਸਾਂ ਤੋਂ ਬਾਅਦ ਰੈਮਿਟੈਂਸ ਕੇਂਦਰੀ ਪ੍ਰਤੱਖ ਟੈਕਸ ਬੋਰਡ ਵੱਲੋਂ ਮਿੱਥੇ ਫਾਰਮੈਟਾਂ ਵਿੱਚ ਜਾਣਕਾਰੀ ਦੇਣ ਉੱਤੇ ਮਨਜ਼ੂਰ ਹਨ। ਕੋਈ ਵੀ ਪਾਠ ਫਾਰਮਾਂ ਦੇ ਨਾਂ ਜਾਂ ਕੋਈ ਦਰ ਨਹੀਂ ਦੱਸਦਾ। ਇਹ ਲੇਖ ਇਸ ਤੋਂ ਅੱਗੇ ਨਹੀਂ ਜਾਂਦਾ।
ਪਾਠ ਕੀ ਖੁੱਲ੍ਹਾ ਛੱਡਦੇ ਹਨ
ਐਕਟ ਅਤੇ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਪਾਠ ਮੁੱਖ ਗੱਲ ਤੈਅ ਕਰਦੇ ਹਨ: ਮਾਲਕ ਦੇ ਭਾਰਤ ਦਾ ਨਿਵਾਸੀ ਹੁੰਦਿਆਂ ਖਰੀਦਿਆ ਜਾਂ ਵਿਰਾਸਤ ਵਿੱਚ ਮਿਲਿਆ ਮੋਹਾਲੀ ਦਾ ਘਰ, ਮਾਲਕ ਦੇ ਵਿਦੇਸ਼ ਜਾਣ ਤੋਂ ਬਾਅਦ ਵੀ ਰੱਖਿਆ ਜਾ ਸਕਦਾ ਹੈ। ਉਹ ਭਾਰਤ ਵਿੱਚ ਜਾਂ ਵਿਦੇਸ਼ ਵਿੱਚ ਮਾਲਕ ਦੀ ਆਮਦਨ ਟੈਕਸ ਸਥਿਤੀ ਤੈਅ ਨਹੀਂ ਕਰਦੇ। ਜਿੱਥੇ ਘਰ ਗਮਾਡਾ ਦੀ ਸਾਈਟ ਹੈ, ਉੱਥੇ ਉਹ ਗਮਾਡਾ ਦੀਆਂ ਆਪਣੀਆਂ ਤਬਾਦਲਾ ਜਾਂ ਨੋ ਡਿਊਜ਼ ਸ਼ਰਤਾਂ ਨੂੰ ਨਹੀਂ ਵੇਖਦੇ। ਉਹ ਇਹ ਨਹੀਂ ਦੱਸਦੇ ਕਿ ਕੋਈ ਖਾਸ ਬੈਂਕ ਦਸਤਾਵੇਜ਼ੀ ਸਬੂਤ ਦੀ ਜਾਂਚ ਕਿਵੇਂ ਕਰੇਗਾ। ਜੋ ਮਾਲਕ ਬਾਅਦ ਵਿੱਚ ਵਿਦੇਸ਼ੀ ਨਾਗਰਿਕਤਾ ਲੈ ਲੈਂਦਾ ਹੈ, ਉਸ ਦੀ ਸਥਿਤੀ ਇੱਕ ਹੋਰ ਪਰਤ ਹੈ, ਜੋ ਸਾਡੇ ਲੇਖ ਐਨਆਰਆਈ ਦੇ ਕੈਨੇਡਾ ਜਾਂ ਅਮਰੀਕਾ ਦੀ ਨਾਗਰਿਕਤਾ ਲੈਣ ਤੋਂ ਬਾਅਦ ਜਾਇਦਾਦ ਦੇ ਨਿਯਮ ਵਿੱਚ ਹੈ।
ਟੋਰਾਂਟੋ ਜਾਂ ਬਰਮਿੰਘਮ ਵਿੱਚ ਰਹਿੰਦੇ ਉਸ ਮਾਲਕ ਲਈ, ਜਿਸ ਦਾ ਮੋਹਾਲੀ ਵਿੱਚ ਸਾਲਾਂ ਪਹਿਲਾਂ ਖਰੀਦਿਆ ਫਲੈਟ ਹੈ, ਪੜ੍ਹਤ ਸਾਫ਼ ਹੈ। ਫਲੈਟ ਉਸੇ ਨਾਂ ਵਿੱਚ ਰਹਿ ਸਕਦਾ ਹੈ। ਪੁਰਾਣਾ ਬਚਤ ਖਾਤਾ ਐਨਆਰਓ ਖਾਤਾ ਬਣ ਜਾਂਦਾ ਹੈ, ਅਤੇ ਕਿਰਾਇਆ ਉਸੇ ਵਿੱਚ ਜਮ੍ਹਾਂ ਹੁੰਦਾ ਹੈ। ਟੈਕਸ ਭਰਨ ਤੋਂ ਬਾਅਦ ਕਿਰਾਇਆ ਚਾਲੂ ਆਮਦਨ ਵਜੋਂ ਭੇਜਿਆ ਜਾ ਸਕਦਾ ਹੈ। ਬਾਕੀ ਐਨਆਰਓ ਪੈਸਾ, ਬਾਅਦ ਦੀ ਵਿਕਰੀ ਦੀ ਰਕਮ ਸਮੇਤ, ਸੰਪਤੀ ਰੈਮਿਟੈਂਸ ਨਿਯਮਾਂ ਦੀ ਸਾਲਾਨਾ ਹੱਦ ਅਧੀਨ ਜਾਂਦਾ ਹੈ।
ਸਬੰਧਤ ਪੜ੍ਹਤ
- ਵਿਦੇਸ਼ ਤੋਂ ਮਾਲਕੀ ਵਾਲੇ ਮੋਹਾਲੀ ਘਰ ਦਾ ਕਿਰਾਇਆ: ਇਹ ਐਨਆਰਈ ਖਾਤੇ ਵਿੱਚ ਕਦੋਂ ਜਾ ਸਕਦਾ ਹੈ
- ਮੋਹਾਲੀ ਦੀ ਵਿਕਰੀ ਦੀ ਰਕਮ ਵਿਦੇਸ਼ ਲੈ ਜਾਣਾ: ਐਨਆਰਆਈ ਵਾਪਸੀ ਹੁਣ ਕਿਵੇਂ ਕੰਮ ਕਰਦੀ ਹੈ
- ਐਨਆਰਆਈ ਦੇ ਕੈਨੇਡਾ ਜਾਂ ਅਮਰੀਕਾ ਦੀ ਨਾਗਰਿਕਤਾ ਲੈਣ ਤੋਂ ਬਾਅਦ ਭਾਰਤ ਦੇ ਜਾਇਦਾਦ ਨਿਯਮ ਕੀ ਕਹਿੰਦੇ ਹਨ
- ਕੀ ਐਨਆਰਆਈ ਭਾਰਤ ਵਿੱਚ ਜਾਇਦਾਦ ਖਰੀਦ ਸਕਦਾ ਹੈ: ਮੋਹਾਲੀ ਗਾਈਡ
Sources: ਉੱਨੀ ਸੌ ਨੜਿੱਨਵੇਂ ਦੇ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਪ੍ਰਬੰਧਨ ਐਕਟ ਦੀ ਧਾਰਾ ਛੇ ਉਪ-ਧਾਰਾ ਪੰਜ, ਐਕਟ ਵਿੱਚ ਭਾਰਤ ਦੇ ਨਿਵਾਸੀ ਵਿਅਕਤੀ ਦੀ ਪਰਿਭਾਸ਼ਾ ਸਮੇਤ। ਅਚਲ ਜਾਇਦਾਦ ਦੀ ਖਰੀਦ ਬਾਰੇ ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਅਕਸਰ ਪੁੱਛੇ ਜਾਣ ਵਾਲੇ ਸਵਾਲ, ਭਾਗ ਦੋ ਸਵਾਲ ਸੱਤ, ਛੇ ਅਪ੍ਰੈਲ ਦੋ ਹਜ਼ਾਰ ਤੇਈ ਨੂੰ ਅਪਡੇਟ। ਅਚਲ ਜਾਇਦਾਦ ਦੀ ਪ੍ਰਾਪਤੀ ਜਾਂ ਤਬਾਦਲੇ ਬਾਰੇ ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦਾ ਮਾਸਟਰ ਨਿਰਦੇਸ਼, ਇੱਕ ਸਤੰਬਰ ਦੋ ਹਜ਼ਾਰ ਬਾਈ ਨੂੰ ਅਪਡੇਟ, ਪੈਰੇ ਇੱਕ ਦਸ਼ਮਲਵ ਦੋ ਅਤੇ ਅੱਠ ਦਸ਼ਮਲਵ ਇੱਕ। ਜਮ੍ਹਾਂ ਅਤੇ ਖਾਤਿਆਂ ਬਾਰੇ ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦਾ ਮਾਸਟਰ ਨਿਰਦੇਸ਼, ਦੋ ਸਤੰਬਰ ਦੋ ਹਜ਼ਾਰ ਛੱਬੀ ਨੂੰ ਅਪਡੇਟ, ਦੋ ਹਜ਼ਾਰ ਸੋਲਾਂ ਦੇ ਜਮ੍ਹਾਂ ਨਿਯਮਾਂ ਦੀ ਅਨੁਸੂਚੀ ਤਿੰਨ ਸਮੇਤ। ਸੰਪਤੀ ਰੈਮਿਟੈਂਸ ਬਾਰੇ ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦਾ ਮਾਸਟਰ ਨਿਰਦੇਸ਼, ਉਨੱਤੀ ਜੂਨ ਦੋ ਹਜ਼ਾਰ ਛੱਬੀ ਨੂੰ ਅਪਡੇਟ। ਜਿਨ੍ਹਾਂ ਸਰੋਤਾਂ ਦੀ ਅਸੀਂ ਵਰਤੋਂ ਕਰਦੇ ਹਾਂ ਉਹ ਸਾਡੇ Editorial Sources ਪੰਨੇ ਉੱਤੇ ਸੂਚੀਬੱਧ ਹਨ।
ਇਹ ਲੇਖ ਐਕਟ ਅਤੇ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਨਿਰਦੇਸ਼ਾਂ ਦੇ ਪ੍ਰਕਾਸ਼ਿਤ ਪਾਠ ਦਾ ਵਰਣਨ ਕਰਦਾ ਹੈ। ਇੱਥੇ ਕੁਝ ਵੀ ਕਾਨੂੰਨੀ ਜਾਂ ਟੈਕਸ ਸਲਾਹ ਨਹੀਂ ਹੈ, ਅਤੇ ਹਰ ਜਾਇਦਾਦ, ਕਿਰਾਏ ਦੀ ਹਰ ਜਮ੍ਹਾਂ ਅਤੇ ਹਰ ਰੈਮਿਟੈਂਸ ਆਪਣੇ ਕਾਗਜ਼ਾਂ ਅਤੇ ਬੈਂਕ ਦੀ ਜਾਂਚ ਉੱਤੇ ਟਿਕੀ ਹੁੰਦੀ ਹੈ।