
A family in Brampton owns a flat in a Mohali sector. A cousin in Melbourne wants to buy it, and a brother in Leicester has offered to take it as a gift instead. All three are abroad. Many owners assume that a deal between two people who both live outside India needs special permission from the Reserve Bank of India, or that it cannot happen at all. The foreign exchange rules read differently, and they treat a sale and a gift in different ways.
This piece reads rule twenty four of the Foreign Exchange Management Non-debt Instruments Rules of twenty nineteen, in the consolidated copy hosted by the RBI and updated to the second of September twenty twenty six, together with the RBI's Frequently Asked Questions on purchase of immovable property, updated on the sixth of April twenty twenty three. Every point below is a reading of those published texts. None of it is legal or tax advice.
What rule twenty four says
Rule twenty four sits in the chapter of the NDI Rules on immovable property in India. It lists what a non-resident Indian or an Overseas Citizen of India may do. In the RBI's notes, an NRI is a citizen of India who lives outside India. An OCI is a person living outside India who is registered as an Overseas Citizen of India cardholder under the Citizenship Act.
The rule has five clauses. The first lets an NRI or OCI buy property in India other than farmland. The second lets them receive a non-farm property as a gift, on a condition about who the giver is. The third covers inheritance. The fourth lets them transfer any property in India to a person resident in India. The fifth lets them transfer any property other than farmland to another NRI or OCI.
The RBI FAQ explains that transfer, under the Foreign Exchange Management Act, includes sale, purchase, exchange, mortgage, pledge and gift. So the fourth and fifth clauses cover both a sale and a gift by the owner abroad. The difference between the two appears on the side of the person receiving the property.
A sale to another NRI or OCI
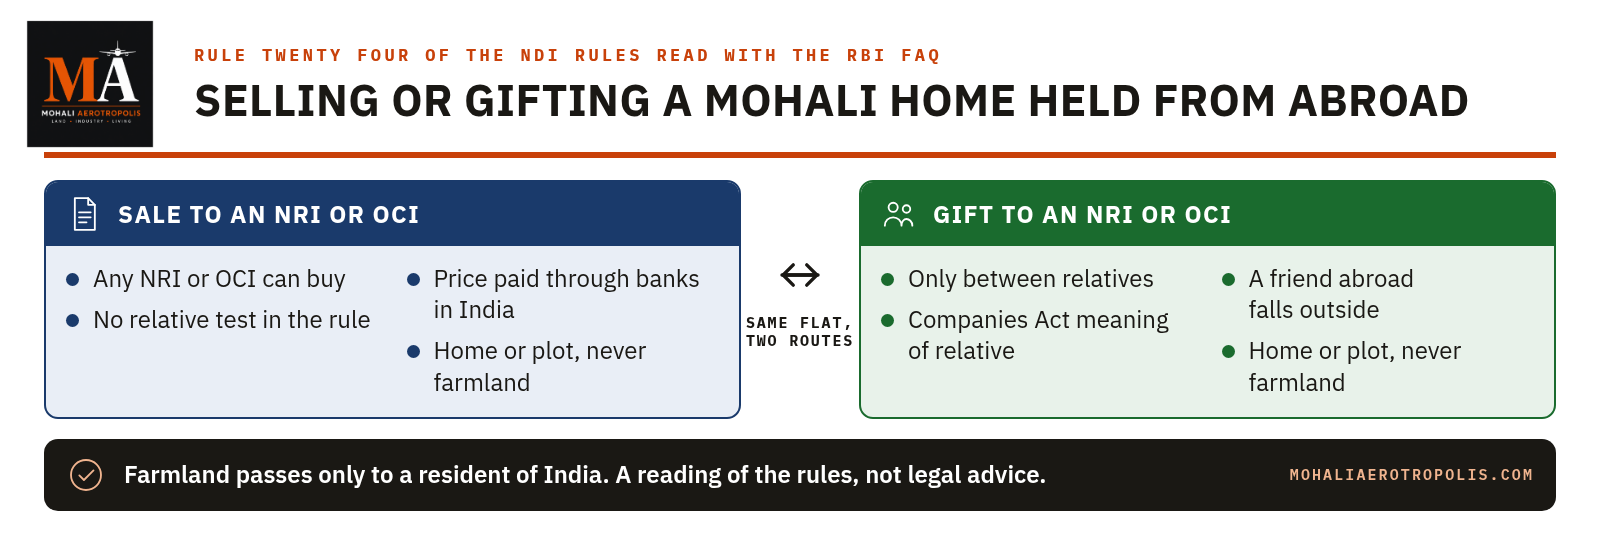
For a flat, a house or a residential plot in Mohali, the reading is plain. The owner abroad may sell to any NRI or OCI under the fifth clause. The buyer abroad may buy under the first clause, which covers any immovable property in India other than agricultural land or a farm house or plantation property.
Neither clause asks whether the buyer and the seller are related. Neither asks for a prior approval from the Reserve Bank for this kind of sale. The FAQ sets the same position out in a table. An NRI or OCI may sell non-farm property to a resident or to another NRI or OCI, and may buy non-farm property from any of them.
So the cousin in Melbourne can buy the Brampton family's Mohali flat on the wording of the rule, in the same way a buyer living in Mohali could. The usual Indian steps for a sale still apply, including registration of the sale deed and the tax that goes with a sale by a non-resident.
How the buyer pays
The first clause carries a condition on payment. The price paid by an NRI or OCI buyer comes either from money received in India through banking channels as an inward remittance from abroad, or from funds held in a non-resident account kept under the Act. The rule adds that payment is never made by traveller's cheque or by foreign currency notes, or by any other mode outside those it permits.
The FAQ repeats this. Payment is received in India through banking channels. It may also come out of a non-resident account of the NRE or FCNR type, or an NRO account. A buyer abroad who pays the price from a bank account outside India straight to a seller's account outside India does not fit this wording. The money has to reach India through a bank first, or be paid from an account in India of the kind the rule names.
For the seller, what can later be sent abroad from the sale price depends on separate rules on repatriation. Those are covered in the earlier piece on taking Mohali sale money abroad and are not retold here.
A gift between two people abroad
A gift reads differently. The second clause lets an NRI or OCI receive a non-farm property by way of gift only from a giver who is a relative, as the Companies Act of twenty thirteen defines the word. The condition applies whether the giver lives in India or is another NRI or OCI.
The owner abroad may therefore make the gift under the fifth clause, but the person abroad who receives it can accept only if the two are relatives within that definition. The FAQ table records the same limit. An NRI or OCI may acquire a non-farm property as a gift from a resident or from another NRI or OCI, provided the giver is a relative.
So the brother in Leicester can take the flat as a gift. A friend or a business partner abroad, who is outside the definition, could buy the flat on the same facts and still be unable to receive it as a gift. Who counts as a relative under the Companies Act, and how a gift deed is made from abroad, is set out in the earlier piece on gifting a Mohali property from abroad.
The NDI Rules do not put the relative condition on a gift to someone who lives in India. The fourth clause lets the owner abroad transfer any property to a resident, and a resident who receives a gift is outside rule twenty four altogether.
Farmland stays with residents
Agricultural land is treated on its own. The first clause and the second clause both leave out agricultural land or a farm house or plantation property. So an NRI or OCI cannot buy farmland in India under rule twenty four, and cannot receive it as a gift under it either.
An NRI who already holds farmland near Mohali, for example by inheritance, can still pass it on. The fourth clause allows any property in India to be transferred to a person resident in India, and farmland is included in that wording. The fifth clause, which allows transfers to another NRI or OCI, excludes farmland. The FAQ table puts it in two lines. Agricultural land may be sold to a resident, and it may be gifted to a resident.
For a family that owns both a flat in a Mohali sector and a few acres in a village nearby, the two properties therefore follow different paths. The flat can go to a relative abroad as a gift or to anyone abroad who is an NRI or OCI as a sale. The village land can go only to someone who lives in India.
How the rules treat an heir abroad who inherits farmland is covered in the earlier piece on inheriting a Mohali property while living abroad.
Who counts as a buyer abroad
Rule twenty four speaks only of NRIs and OCIs. The FAQ adds the position of other foreign citizens. A foreign national of non-Indian origin who lives outside India can take property in India on lease for a period of up to five years, and can inherit from a resident. Other acquisitions by such a person need the prior permission of the Reserve Bank.
So a buyer abroad who has given up Indian citizenship and holds no OCI card does not fall within the fifth clause. The earlier piece on what changes once an NRI takes Canadian or American citizenship looks at that change of status in more detail.
Rule twenty five, which the FAQ also cites, adds one narrow case. A spouse of an NRI or OCI who is neither an NRI nor an OCI may buy one non-farm property jointly with the NRI or OCI spouse. The marriage has to be registered and to have lasted for at least two years before the purchase, and the price is paid through the same banking routes.
The FAQ also names eleven countries whose citizens cannot acquire or transfer property in India without the Reserve Bank's permission, other than on a short lease. Pakistan and China are among them. It states that this bar does not apply to an OCI.
What the published texts leave open
These texts do not settle every case. They do not say how a registrar in Mohali checks that a buyer abroad is an NRI or OCI, or what proof of the relationship a sub-registrar asks for on a gift deed. They do not deal with GMADA transfer permissions on allotted plots, or with stamp duty and income tax on a sale or a gift. Each of those turns on other laws and on the facts of a given deal.
What they do settle is the basic shape. A non-farm Mohali home or plot owned from abroad can be sold to any NRI or OCI, and can be gifted to an NRI or OCI only if that person is a relative. Farmland can go only to a resident of India. A lawyer who knows both Punjab property practice and the foreign exchange rules is the person to look at a particular transfer.
Related reading
- Gifting a Mohali property from abroad: who can receive it under India's foreign exchange rules
- Inheriting a Mohali property while living abroad: what India's foreign exchange rules allow
- What do India's property rules say once an NRI takes Canadian or American citizenship
- Taking Mohali sale money abroad: how NRI repatriation works now
Sources: The sources we use are listed on our Editorial Sources page.
This piece describes rule twenty four of the Non-debt Instruments Rules and the RBI's published answers on purchase of immovable property by NRIs and OCIs. Nothing here is legal or tax advice, and whether a particular sale or gift of a Mohali property is allowed turns on the facts of that transfer.
ब्रैम्पटन में रहने वाले एक परिवार के पास मोहाली के एक सेक्टर में फ़्लैट है। मेलबर्न में रहने वाला एक चचेरा भाई इसे ख़रीदना चाहता है, और लेस्टर में रहने वाले एक भाई ने इसे उपहार के रूप में लेने की पेशकश की है। तीनों विदेश में रहते हैं। कई मालिक मान लेते हैं कि भारत से बाहर रहने वाले दो लोगों के बीच ऐसा सौदा भारतीय रिज़र्व बैंक की विशेष अनुमति के बिना नहीं हो सकता, या बिल्कुल नहीं हो सकता। विदेशी मुद्रा नियम कुछ और कहते हैं, और वे बिक्री और उपहार को अलग अलग ढंग से देखते हैं।
यह लेख विदेशी मुद्रा प्रबंधन गैर ऋण लिखत नियम, दो हज़ार उन्नीस के नियम चौबीस को पढ़ता है, उस समेकित प्रति में जो RBI की वेबसाइट पर है और दो सितंबर दो हज़ार छब्बीस तक अद्यतन है। इसके साथ यह अचल संपत्ति की ख़रीद पर RBI के अक्सर पूछे जाने वाले प्रश्नों को पढ़ता है, जो छह अप्रैल दो हज़ार तेईस को अद्यतन किए गए थे। नीचे दी गई हर बात इन्हीं प्रकाशित पाठों की एक व्याख्या है। इसमें से कुछ भी कानूनी या कर सलाह नहीं है।
नियम चौबीस क्या कहता है
नियम चौबीस NDI नियमों के उस अध्याय में है जो भारत में अचल संपत्ति से जुड़ा है। यह बताता है कि एक अनिवासी भारतीय या एक भारत का प्रवासी नागरिक क्या कर सकता है। RBI की टिप्पणियों में, NRI भारत का वह नागरिक है जो भारत से बाहर रहता है। OCI वह व्यक्ति है जो भारत से बाहर रहता है और नागरिकता अधिनियम के तहत भारत के प्रवासी नागरिक कार्डधारक के रूप में पंजीकृत है।
नियम में पाँच खंड हैं। पहला खंड NRI या OCI को खेती की ज़मीन के अलावा भारत में संपत्ति ख़रीदने देता है। दूसरा उन्हें खेती से अलग संपत्ति उपहार में लेने देता है, इस शर्त पर कि देने वाला कौन है। तीसरा विरासत से जुड़ा है। चौथा उन्हें भारत की कोई भी संपत्ति भारत में रहने वाले व्यक्ति को हस्तांतरित करने देता है। पाँचवाँ उन्हें खेती की ज़मीन के अलावा कोई भी संपत्ति किसी दूसरे NRI या OCI को हस्तांतरित करने देता है।
RBI के FAQ में समझाया गया है कि विदेशी मुद्रा प्रबंधन अधिनियम के तहत हस्तांतरण में बिक्री, ख़रीद, अदला बदली, बंधक, गिरवी और उपहार शामिल हैं। इसलिए चौथा और पाँचवाँ खंड विदेश में रहने वाले मालिक की बिक्री और उपहार दोनों पर लागू होते हैं। दोनों के बीच का अंतर संपत्ति पाने वाले व्यक्ति की ओर से दिखता है।
किसी दूसरे NRI या OCI को बिक्री
मोहाली के फ़्लैट, मकान या रिहायशी प्लॉट के लिए बात साफ़ है। विदेश में रहने वाला मालिक पाँचवें खंड के तहत किसी भी NRI या OCI को बेच सकता है। विदेश में रहने वाला ख़रीदार पहले खंड के तहत ख़रीद सकता है, जो खेती की ज़मीन या फ़ार्म हाउस या बागान संपत्ति के अलावा भारत की किसी भी अचल संपत्ति पर लागू होता है।
कोई भी खंड यह नहीं पूछता कि ख़रीदार और विक्रेता रिश्तेदार हैं या नहीं। कोई भी खंड इस तरह की बिक्री के लिए रिज़र्व बैंक की पहले से मंज़ूरी नहीं माँगता। FAQ यही स्थिति एक तालिका में रखता है। एक NRI या OCI खेती से अलग संपत्ति किसी निवासी को या किसी दूसरे NRI या OCI को बेच सकता है, और इनमें से किसी से भी ऐसी संपत्ति ख़रीद सकता है।
इसलिए नियम के शब्दों पर, मेलबर्न वाला चचेरा भाई ब्रैम्पटन वाले परिवार का मोहाली फ़्लैट उसी तरह ख़रीद सकता है जैसे मोहाली में रहने वाला कोई ख़रीदार ख़रीद सकता। बिक्री के सामान्य भारतीय क़दम फिर भी लागू रहते हैं, जिनमें बिक्री विलेख का पंजीकरण और किसी अनिवासी की बिक्री से जुड़ा कर शामिल है।
ख़रीदार भुगतान कैसे करता है
पहले खंड में भुगतान की एक शर्त है। NRI या OCI ख़रीदार जो क़ीमत चुकाता है, वह या तो विदेश से आवक प्रेषण के रूप में बैंकिंग माध्यमों से भारत में आई रक़म से आती है, या अधिनियम के तहत रखे गए किसी अनिवासी खाते की रक़म से। नियम यह भी जोड़ता है कि भुगतान कभी ट्रैवलर्स चेक या विदेशी मुद्रा नोटों से नहीं होता, न ही किसी ऐसे तरीक़े से जिसकी नियम अनुमति नहीं देता।
FAQ यही बात दोहराता है। भुगतान बैंकिंग माध्यमों से भारत में प्राप्त होता है। यह NRE या FCNR तरह के अनिवासी खाते से, या NRO खाते से भी आ सकता है। विदेश में रहने वाला ख़रीदार अगर भारत से बाहर के अपने बैंक खाते से सीधे विक्रेता के भारत से बाहर के खाते में क़ीमत चुकाता है, तो वह इन शब्दों में नहीं बैठता। रक़म को पहले किसी बैंक के ज़रिए भारत पहुँचना होता है, या उसे भारत में नियम में बताए गए किसी खाते से चुकाना होता है।
विक्रेता के लिए, बिक्री की क़ीमत में से बाद में कितना विदेश भेजा जा सकता है, यह प्रत्यावर्तन के अलग नियमों पर टिका है। वे मोहाली की बिक्री का पैसा विदेश ले जाने वाले पिछले लेख में बताए गए हैं और यहाँ दोहराए नहीं गए हैं।
विदेश में रहने वाले दो लोगों के बीच उपहार
उपहार की बात अलग है। दूसरा खंड NRI या OCI को खेती से अलग संपत्ति उपहार में केवल ऐसे देने वाले से लेने देता है जो रिश्तेदार हो, उसी अर्थ में जिसमें दो हज़ार तेरह का कंपनी अधिनियम इस शब्द को परिभाषित करता है। यह शर्त लागू होती है चाहे देने वाला भारत में रहता हो या कोई दूसरा NRI या OCI हो।
इसलिए विदेश में रहने वाला मालिक पाँचवें खंड के तहत उपहार दे सकता है, पर विदेश में रहने वाला पाने वाला उसे तभी स्वीकार कर सकता है जब दोनों उस परिभाषा के भीतर रिश्तेदार हों। FAQ की तालिका यही सीमा दर्ज करती है। एक NRI या OCI खेती से अलग संपत्ति उपहार में किसी निवासी से या किसी दूसरे NRI या OCI से ले सकता है, बशर्ते देने वाला रिश्तेदार हो।
इसलिए लेस्टर वाला भाई फ़्लैट उपहार में ले सकता है। विदेश में रहने वाला कोई दोस्त या कारोबारी साझेदार, जो इस परिभाषा से बाहर है, इन्हीं तथ्यों पर फ़्लैट ख़रीद तो सकता है, फिर भी उसे उपहार में नहीं ले सकता। कंपनी अधिनियम के तहत रिश्तेदार कौन माना जाता है, और विदेश से उपहार विलेख कैसे बनता है, यह विदेश से मोहाली की संपत्ति उपहार में देने वाले पिछले लेख में बताया गया है।
NDI नियम भारत में रहने वाले किसी व्यक्ति को दिए गए उपहार पर रिश्तेदार वाली शर्त नहीं लगाते। चौथा खंड विदेश में रहने वाले मालिक को कोई भी संपत्ति किसी निवासी को हस्तांतरित करने देता है, और उपहार पाने वाला निवासी नियम चौबीस के दायरे से पूरी तरह बाहर है।
खेती की ज़मीन निवासियों के पास ही रहती है
खेती की ज़मीन को अलग से देखा गया है। पहला और दूसरा, दोनों खंड खेती की ज़मीन या फ़ार्म हाउस या बागान संपत्ति को बाहर रखते हैं। इसलिए एक NRI या OCI नियम चौबीस के तहत भारत में खेती की ज़मीन न ख़रीद सकता है, न उसे उपहार में ले सकता है।
जिस NRI के पास मोहाली के पास पहले से खेती की ज़मीन है, उदाहरण के लिए विरासत से, वह उसे फिर भी आगे दे सकता है। चौथा खंड भारत की किसी भी संपत्ति को भारत में रहने वाले व्यक्ति को हस्तांतरित करने देता है, और उन शब्दों में खेती की ज़मीन शामिल है। पाँचवाँ खंड, जो किसी दूसरे NRI या OCI को हस्तांतरण की अनुमति देता है, खेती की ज़मीन को बाहर रखता है। FAQ की तालिका इसे दो पंक्तियों में रखती है। खेती की ज़मीन किसी निवासी को बेची जा सकती है, और किसी निवासी को उपहार में दी जा सकती है।
जिस परिवार के पास मोहाली के किसी सेक्टर में फ़्लैट भी है और पास के किसी गाँव में कुछ एकड़ ज़मीन भी, उसकी दोनों संपत्तियाँ अलग अलग रास्ते पर चलती हैं। फ़्लैट विदेश में किसी रिश्तेदार को उपहार में जा सकता है, या विदेश में किसी भी NRI या OCI को बिक्री से जा सकता है। गाँव की ज़मीन केवल भारत में रहने वाले किसी व्यक्ति को जा सकती है।
विदेश में रहने वाले वारिस को खेती की ज़मीन विरासत में मिले तो नियम उसे कैसे देखते हैं, यह विदेश में रहते हुए मोहाली की संपत्ति विरासत में पाने वाले पिछले लेख में बताया गया है।
विदेश में ख़रीदार कौन माना जाता है
नियम चौबीस केवल NRI और OCI की बात करता है। FAQ दूसरे विदेशी नागरिकों की स्थिति भी जोड़ता है। ग़ैर भारतीय मूल का कोई विदेशी नागरिक जो भारत से बाहर रहता है, भारत में संपत्ति पाँच साल तक की अवधि के पट्टे पर ले सकता है, और किसी निवासी से विरासत में पा सकता है। ऐसे व्यक्ति के दूसरे अधिग्रहणों के लिए रिज़र्व बैंक की पहले से अनुमति चाहिए।
इसलिए विदेश में रहने वाला ऐसा ख़रीदार, जिसने भारतीय नागरिकता छोड़ दी है और जिसके पास OCI कार्ड नहीं है, पाँचवें खंड के दायरे में नहीं आता। किसी NRI के कनाडा या अमेरिका की नागरिकता लेने के बाद क्या बदलता है, इस पर पिछला लेख स्थिति के इस बदलाव को और विस्तार से देखता है।
नियम पच्चीस, जिसका हवाला FAQ भी देता है, एक सीमित मामला जोड़ता है। किसी NRI या OCI का जीवनसाथी, जो ख़ुद न NRI है न OCI, अपने NRI या OCI जीवनसाथी के साथ मिलकर खेती से अलग एक संपत्ति ख़रीद सकता है। विवाह पंजीकृत होना चाहिए और ख़रीद से पहले कम से कम दो साल तक चला होना चाहिए, और क़ीमत उन्हीं बैंकिंग रास्तों से चुकाई जाती है।
FAQ ग्यारह नामित देशों के नागरिकों की सूची भी देता है, जिनमें पाकिस्तान और चीन शामिल हैं, जो छोटे पट्टे के अलावा रिज़र्व बैंक की अनुमति के बिना भारत में संपत्ति न ले सकते हैं न हस्तांतरित कर सकते हैं। वह कहता है कि यह रोक किसी OCI पर लागू नहीं होती।
प्रकाशित पाठ क्या खुला छोड़ते हैं
ये पाठ हर मामले को तय नहीं करते। ये यह नहीं बताते कि मोहाली का पंजीयक कैसे जाँचता है कि विदेश में रहने वाला ख़रीदार NRI या OCI है, या उपहार विलेख पर उप पंजीयक रिश्ते का कौन सा सबूत माँगता है। ये आवंटित प्लॉटों पर GMADA की हस्तांतरण अनुमति से, या बिक्री या उपहार पर स्टांप शुल्क और आयकर से नहीं जुड़ते। इनमें से हर बात दूसरे कानूनों और किसी खास सौदे के तथ्यों पर टिकी है।
ये जो तय करते हैं, वह बुनियादी ढाँचा है। विदेश से मालिकाना मोहाली का खेती से अलग घर या प्लॉट किसी भी NRI या OCI को बेचा जा सकता है, और किसी NRI या OCI को उपहार में तभी दिया जा सकता है जब वह व्यक्ति रिश्तेदार हो। खेती की ज़मीन केवल भारत के किसी निवासी को जा सकती है। पंजाब की संपत्ति प्रथा और विदेशी मुद्रा नियम, दोनों को जानने वाला वकील ही किसी खास हस्तांतरण को देखने वाला सही व्यक्ति है।
संबंधित पढ़ाई
- विदेश से मोहाली की संपत्ति उपहार में देना: भारत के विदेशी मुद्रा नियमों के तहत इसे कौन ले सकता है
- विदेश में रहते हुए मोहाली की संपत्ति विरासत में पाना: भारत के विदेशी मुद्रा नियम क्या अनुमति देते हैं
- NRI के कनाडा या अमेरिका की नागरिकता लेने के बाद भारत के संपत्ति नियम क्या कहते हैं
- मोहाली की बिक्री का पैसा विदेश ले जाना: NRI रिपैट्रिएशन अब कैसे काम करता है
Sources: जिन स्रोतों का हम उपयोग करते हैं वे हमारे Editorial Sources पृष्ठ पर सूचीबद्ध हैं।
यह लेख गैर ऋण लिखत नियमों के नियम चौबीस और NRI और OCI द्वारा अचल संपत्ति की ख़रीद पर RBI के प्रकाशित उत्तरों का वर्णन करता है। यहाँ कुछ भी कानूनी या कर सलाह नहीं है, और मोहाली की किसी खास संपत्ति की बिक्री या उपहार की अनुमति है या नहीं, यह उस हस्तांतरण के तथ्यों पर टिका है।
ਬਰੈਂਪਟਨ ਵਿੱਚ ਰਹਿੰਦੇ ਇੱਕ ਪਰਿਵਾਰ ਕੋਲ ਮੋਹਾਲੀ ਦੇ ਇੱਕ ਸੈਕਟਰ ਵਿੱਚ ਫ਼ਲੈਟ ਹੈ। ਮੈਲਬਰਨ ਵਿੱਚ ਰਹਿੰਦਾ ਇੱਕ ਚਚੇਰਾ ਭਰਾ ਇਸ ਨੂੰ ਖ਼ਰੀਦਣਾ ਚਾਹੁੰਦਾ ਹੈ, ਅਤੇ ਲੈਸਟਰ ਵਿੱਚ ਰਹਿੰਦੇ ਇੱਕ ਭਰਾ ਨੇ ਇਸ ਨੂੰ ਤੋਹਫ਼ੇ ਵਜੋਂ ਲੈਣ ਦੀ ਪੇਸ਼ਕਸ਼ ਕੀਤੀ ਹੈ। ਤਿੰਨੇ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਹਨ। ਕਈ ਮਾਲਕ ਮੰਨ ਲੈਂਦੇ ਹਨ ਕਿ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਰਹਿੰਦੇ ਦੋ ਲੋਕਾਂ ਵਿਚਕਾਰ ਅਜਿਹਾ ਸੌਦਾ ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਖ਼ਾਸ ਇਜਾਜ਼ਤ ਤੋਂ ਬਿਨਾਂ ਨਹੀਂ ਹੋ ਸਕਦਾ, ਜਾਂ ਬਿਲਕੁਲ ਨਹੀਂ ਹੋ ਸਕਦਾ। ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮ ਕੁਝ ਹੋਰ ਕਹਿੰਦੇ ਹਨ, ਅਤੇ ਉਹ ਵਿਕਰੀ ਅਤੇ ਤੋਹਫ਼ੇ ਨੂੰ ਵੱਖੋ ਵੱਖਰੇ ਢੰਗ ਨਾਲ ਵੇਖਦੇ ਹਨ।
ਇਹ ਲੇਖ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਪ੍ਰਬੰਧਨ ਗ਼ੈਰ ਕਰਜ਼ਾ ਸਾਧਨ ਨਿਯਮ, ਦੋ ਹਜ਼ਾਰ ਉੱਨੀ ਦੇ ਨਿਯਮ ਚੌਵੀ ਨੂੰ ਪੜ੍ਹਦਾ ਹੈ, ਉਸ ਇਕੱਠੀ ਕੀਤੀ ਕਾਪੀ ਵਿੱਚ ਜੋ RBI ਦੀ ਵੈੱਬਸਾਈਟ ਉੱਤੇ ਹੈ ਅਤੇ ਦੋ ਸਤੰਬਰ ਦੋ ਹਜ਼ਾਰ ਛੱਬੀ ਤੱਕ ਨਵਿਆਈ ਗਈ ਹੈ। ਇਸ ਦੇ ਨਾਲ ਇਹ ਅਚੱਲ ਜਾਇਦਾਦ ਦੀ ਖ਼ਰੀਦ ਬਾਰੇ RBI ਦੇ ਅਕਸਰ ਪੁੱਛੇ ਜਾਂਦੇ ਸਵਾਲਾਂ ਨੂੰ ਪੜ੍ਹਦਾ ਹੈ, ਜੋ ਛੇ ਅਪ੍ਰੈਲ ਦੋ ਹਜ਼ਾਰ ਤੇਈ ਨੂੰ ਨਵਿਆਏ ਗਏ ਸਨ। ਹੇਠਾਂ ਦਿੱਤੀ ਹਰ ਗੱਲ ਇਨ੍ਹਾਂ ਹੀ ਛਪੇ ਪਾਠਾਂ ਦੀ ਇੱਕ ਵਿਆਖਿਆ ਹੈ। ਇਸ ਵਿੱਚੋਂ ਕੁਝ ਵੀ ਕਾਨੂੰਨੀ ਜਾਂ ਟੈਕਸ ਸਲਾਹ ਨਹੀਂ ਹੈ।
ਨਿਯਮ ਚੌਵੀ ਕੀ ਕਹਿੰਦਾ ਹੈ
ਨਿਯਮ ਚੌਵੀ NDI ਨਿਯਮਾਂ ਦੇ ਉਸ ਅਧਿਆਇ ਵਿੱਚ ਹੈ ਜੋ ਭਾਰਤ ਵਿੱਚ ਅਚੱਲ ਜਾਇਦਾਦ ਨਾਲ ਜੁੜਿਆ ਹੈ। ਇਹ ਦੱਸਦਾ ਹੈ ਕਿ ਇੱਕ ਪਰਵਾਸੀ ਭਾਰਤੀ ਜਾਂ ਇੱਕ ਭਾਰਤ ਦਾ ਪਰਵਾਸੀ ਨਾਗਰਿਕ ਕੀ ਕਰ ਸਕਦਾ ਹੈ। RBI ਦੀਆਂ ਟਿੱਪਣੀਆਂ ਵਿੱਚ, NRI ਭਾਰਤ ਦਾ ਉਹ ਨਾਗਰਿਕ ਹੈ ਜੋ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਰਹਿੰਦਾ ਹੈ। OCI ਉਹ ਵਿਅਕਤੀ ਹੈ ਜੋ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਰਹਿੰਦਾ ਹੈ ਅਤੇ ਨਾਗਰਿਕਤਾ ਐਕਟ ਹੇਠ ਭਾਰਤ ਦੇ ਪਰਵਾਸੀ ਨਾਗਰਿਕ ਕਾਰਡਧਾਰਕ ਵਜੋਂ ਦਰਜ ਹੈ।
ਨਿਯਮ ਵਿੱਚ ਪੰਜ ਧਾਰਾਵਾਂ ਹਨ। ਪਹਿਲੀ ਧਾਰਾ NRI ਜਾਂ OCI ਨੂੰ ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਤੋਂ ਇਲਾਵਾ ਭਾਰਤ ਵਿੱਚ ਜਾਇਦਾਦ ਖ਼ਰੀਦਣ ਦਿੰਦੀ ਹੈ। ਦੂਜੀ ਉਨ੍ਹਾਂ ਨੂੰ ਖੇਤੀ ਤੋਂ ਵੱਖਰੀ ਜਾਇਦਾਦ ਤੋਹਫ਼ੇ ਵਿੱਚ ਲੈਣ ਦਿੰਦੀ ਹੈ, ਇਸ ਸ਼ਰਤ ਉੱਤੇ ਕਿ ਦੇਣ ਵਾਲਾ ਕੌਣ ਹੈ। ਤੀਜੀ ਵਿਰਾਸਤ ਨਾਲ ਜੁੜੀ ਹੈ। ਚੌਥੀ ਉਨ੍ਹਾਂ ਨੂੰ ਭਾਰਤ ਦੀ ਕੋਈ ਵੀ ਜਾਇਦਾਦ ਭਾਰਤ ਵਿੱਚ ਰਹਿੰਦੇ ਵਿਅਕਤੀ ਨੂੰ ਤਬਦੀਲ ਕਰਨ ਦਿੰਦੀ ਹੈ। ਪੰਜਵੀਂ ਉਨ੍ਹਾਂ ਨੂੰ ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਤੋਂ ਇਲਾਵਾ ਕੋਈ ਵੀ ਜਾਇਦਾਦ ਕਿਸੇ ਦੂਜੇ NRI ਜਾਂ OCI ਨੂੰ ਤਬਦੀਲ ਕਰਨ ਦਿੰਦੀ ਹੈ।
RBI ਦੇ FAQ ਵਿੱਚ ਸਮਝਾਇਆ ਗਿਆ ਹੈ ਕਿ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਪ੍ਰਬੰਧਨ ਐਕਟ ਹੇਠ ਤਬਾਦਲੇ ਵਿੱਚ ਵਿਕਰੀ, ਖ਼ਰੀਦ, ਅਦਲਾ ਬਦਲੀ, ਗਹਿਣੇ, ਗਿਰਵੀ ਅਤੇ ਤੋਹਫ਼ਾ ਸ਼ਾਮਲ ਹਨ। ਇਸ ਲਈ ਚੌਥੀ ਅਤੇ ਪੰਜਵੀਂ ਧਾਰਾ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਮਾਲਕ ਦੀ ਵਿਕਰੀ ਅਤੇ ਤੋਹਫ਼ੇ ਦੋਵਾਂ ਉੱਤੇ ਲਾਗੂ ਹੁੰਦੀਆਂ ਹਨ। ਦੋਵਾਂ ਵਿਚਕਾਰ ਫ਼ਰਕ ਜਾਇਦਾਦ ਲੈਣ ਵਾਲੇ ਵਿਅਕਤੀ ਵਾਲੇ ਪਾਸੇ ਦਿਸਦਾ ਹੈ।
ਕਿਸੇ ਦੂਜੇ NRI ਜਾਂ OCI ਨੂੰ ਵਿਕਰੀ
ਮੋਹਾਲੀ ਦੇ ਫ਼ਲੈਟ, ਮਕਾਨ ਜਾਂ ਰਿਹਾਇਸ਼ੀ ਪਲਾਟ ਲਈ ਗੱਲ ਸਾਫ਼ ਹੈ। ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਾ ਮਾਲਕ ਪੰਜਵੀਂ ਧਾਰਾ ਹੇਠ ਕਿਸੇ ਵੀ NRI ਜਾਂ OCI ਨੂੰ ਵੇਚ ਸਕਦਾ ਹੈ। ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਾ ਖ਼ਰੀਦਦਾਰ ਪਹਿਲੀ ਧਾਰਾ ਹੇਠ ਖ਼ਰੀਦ ਸਕਦਾ ਹੈ, ਜੋ ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਜਾਂ ਫ਼ਾਰਮ ਹਾਊਸ ਜਾਂ ਬਾਗ਼ਾਨ ਜਾਇਦਾਦ ਤੋਂ ਇਲਾਵਾ ਭਾਰਤ ਦੀ ਕਿਸੇ ਵੀ ਅਚੱਲ ਜਾਇਦਾਦ ਉੱਤੇ ਲਾਗੂ ਹੁੰਦੀ ਹੈ।
ਕੋਈ ਵੀ ਧਾਰਾ ਇਹ ਨਹੀਂ ਪੁੱਛਦੀ ਕਿ ਖ਼ਰੀਦਦਾਰ ਅਤੇ ਵੇਚਣ ਵਾਲਾ ਰਿਸ਼ਤੇਦਾਰ ਹਨ ਜਾਂ ਨਹੀਂ। ਕੋਈ ਵੀ ਧਾਰਾ ਇਸ ਤਰ੍ਹਾਂ ਦੀ ਵਿਕਰੀ ਲਈ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਪਹਿਲਾਂ ਤੋਂ ਮਨਜ਼ੂਰੀ ਨਹੀਂ ਮੰਗਦੀ। FAQ ਇਹੀ ਸਥਿਤੀ ਇੱਕ ਸਾਰਣੀ ਵਿੱਚ ਰੱਖਦਾ ਹੈ। ਇੱਕ NRI ਜਾਂ OCI ਖੇਤੀ ਤੋਂ ਵੱਖਰੀ ਜਾਇਦਾਦ ਕਿਸੇ ਵਸਨੀਕ ਨੂੰ ਜਾਂ ਕਿਸੇ ਦੂਜੇ NRI ਜਾਂ OCI ਨੂੰ ਵੇਚ ਸਕਦਾ ਹੈ, ਅਤੇ ਇਨ੍ਹਾਂ ਵਿੱਚੋਂ ਕਿਸੇ ਤੋਂ ਵੀ ਅਜਿਹੀ ਜਾਇਦਾਦ ਖ਼ਰੀਦ ਸਕਦਾ ਹੈ।
ਇਸ ਲਈ ਨਿਯਮ ਦੇ ਸ਼ਬਦਾਂ ਉੱਤੇ, ਮੈਲਬਰਨ ਵਾਲਾ ਚਚੇਰਾ ਭਰਾ ਬਰੈਂਪਟਨ ਵਾਲੇ ਪਰਿਵਾਰ ਦਾ ਮੋਹਾਲੀ ਫ਼ਲੈਟ ਉਸੇ ਤਰ੍ਹਾਂ ਖ਼ਰੀਦ ਸਕਦਾ ਹੈ ਜਿਵੇਂ ਮੋਹਾਲੀ ਵਿੱਚ ਰਹਿੰਦਾ ਕੋਈ ਖ਼ਰੀਦਦਾਰ ਖ਼ਰੀਦ ਸਕਦਾ। ਵਿਕਰੀ ਦੇ ਆਮ ਭਾਰਤੀ ਕਦਮ ਫਿਰ ਵੀ ਲਾਗੂ ਰਹਿੰਦੇ ਹਨ, ਜਿਨ੍ਹਾਂ ਵਿੱਚ ਵਿਕਰੀ ਡੀਡ ਦੀ ਰਜਿਸਟਰੀ ਅਤੇ ਕਿਸੇ ਪਰਵਾਸੀ ਦੀ ਵਿਕਰੀ ਨਾਲ ਜੁੜਿਆ ਟੈਕਸ ਸ਼ਾਮਲ ਹੈ।
ਖ਼ਰੀਦਦਾਰ ਭੁਗਤਾਨ ਕਿਵੇਂ ਕਰਦਾ ਹੈ
ਪਹਿਲੀ ਧਾਰਾ ਵਿੱਚ ਭੁਗਤਾਨ ਦੀ ਇੱਕ ਸ਼ਰਤ ਹੈ। NRI ਜਾਂ OCI ਖ਼ਰੀਦਦਾਰ ਜੋ ਕੀਮਤ ਦਿੰਦਾ ਹੈ, ਉਹ ਜਾਂ ਤਾਂ ਵਿਦੇਸ਼ ਤੋਂ ਆਉਂਦੀ ਰਕਮ ਵਜੋਂ ਬੈਂਕਿੰਗ ਰਾਹਾਂ ਰਾਹੀਂ ਭਾਰਤ ਵਿੱਚ ਪਹੁੰਚੇ ਪੈਸੇ ਵਿੱਚੋਂ ਆਉਂਦੀ ਹੈ, ਜਾਂ ਐਕਟ ਹੇਠ ਰੱਖੇ ਕਿਸੇ ਪਰਵਾਸੀ ਖਾਤੇ ਦੇ ਪੈਸੇ ਵਿੱਚੋਂ। ਨਿਯਮ ਇਹ ਵੀ ਜੋੜਦਾ ਹੈ ਕਿ ਭੁਗਤਾਨ ਕਦੇ ਟ੍ਰੈਵਲਰਜ਼ ਚੈੱਕ ਜਾਂ ਵਿਦੇਸ਼ੀ ਕਰੰਸੀ ਨੋਟਾਂ ਨਾਲ ਨਹੀਂ ਹੁੰਦਾ, ਨਾ ਹੀ ਕਿਸੇ ਅਜਿਹੇ ਤਰੀਕੇ ਨਾਲ ਜਿਸ ਦੀ ਨਿਯਮ ਇਜਾਜ਼ਤ ਨਹੀਂ ਦਿੰਦਾ।
FAQ ਇਹੀ ਗੱਲ ਦੁਹਰਾਉਂਦਾ ਹੈ। ਭੁਗਤਾਨ ਬੈਂਕਿੰਗ ਰਾਹਾਂ ਰਾਹੀਂ ਭਾਰਤ ਵਿੱਚ ਪ੍ਰਾਪਤ ਹੁੰਦਾ ਹੈ। ਇਹ NRE ਜਾਂ FCNR ਕਿਸਮ ਦੇ ਪਰਵਾਸੀ ਖਾਤੇ ਤੋਂ, ਜਾਂ NRO ਖਾਤੇ ਤੋਂ ਵੀ ਆ ਸਕਦਾ ਹੈ। ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਾ ਖ਼ਰੀਦਦਾਰ ਜੇ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਦੇ ਆਪਣੇ ਬੈਂਕ ਖਾਤੇ ਤੋਂ ਸਿੱਧਾ ਵੇਚਣ ਵਾਲੇ ਦੇ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਦੇ ਖਾਤੇ ਵਿੱਚ ਕੀਮਤ ਦਿੰਦਾ ਹੈ, ਤਾਂ ਉਹ ਇਨ੍ਹਾਂ ਸ਼ਬਦਾਂ ਵਿੱਚ ਨਹੀਂ ਬੈਠਦਾ। ਪੈਸੇ ਨੂੰ ਪਹਿਲਾਂ ਕਿਸੇ ਬੈਂਕ ਰਾਹੀਂ ਭਾਰਤ ਪਹੁੰਚਣਾ ਹੁੰਦਾ ਹੈ, ਜਾਂ ਉਸ ਨੂੰ ਭਾਰਤ ਵਿੱਚ ਨਿਯਮ ਵਿੱਚ ਦੱਸੇ ਕਿਸੇ ਖਾਤੇ ਤੋਂ ਦੇਣਾ ਹੁੰਦਾ ਹੈ।
ਵੇਚਣ ਵਾਲੇ ਲਈ, ਵਿਕਰੀ ਦੀ ਕੀਮਤ ਵਿੱਚੋਂ ਬਾਅਦ ਵਿੱਚ ਕਿੰਨਾ ਵਿਦੇਸ਼ ਭੇਜਿਆ ਜਾ ਸਕਦਾ ਹੈ, ਇਹ ਵਾਪਸ ਭੇਜਣ ਦੇ ਵੱਖਰੇ ਨਿਯਮਾਂ ਉੱਤੇ ਟਿਕਿਆ ਹੈ। ਉਹ ਮੋਹਾਲੀ ਦੀ ਵਿਕਰੀ ਦਾ ਪੈਸਾ ਵਿਦੇਸ਼ ਲੈ ਜਾਣ ਵਾਲੇ ਪਿਛਲੇ ਲੇਖ ਵਿੱਚ ਦੱਸੇ ਗਏ ਹਨ ਅਤੇ ਇੱਥੇ ਦੁਹਰਾਏ ਨਹੀਂ ਗਏ।
ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਦੋ ਲੋਕਾਂ ਵਿਚਕਾਰ ਤੋਹਫ਼ਾ
ਤੋਹਫ਼ੇ ਦੀ ਗੱਲ ਵੱਖਰੀ ਹੈ। ਦੂਜੀ ਧਾਰਾ NRI ਜਾਂ OCI ਨੂੰ ਖੇਤੀ ਤੋਂ ਵੱਖਰੀ ਜਾਇਦਾਦ ਤੋਹਫ਼ੇ ਵਿੱਚ ਸਿਰਫ਼ ਅਜਿਹੇ ਦੇਣ ਵਾਲੇ ਤੋਂ ਲੈਣ ਦਿੰਦੀ ਹੈ ਜੋ ਰਿਸ਼ਤੇਦਾਰ ਹੋਵੇ, ਉਸੇ ਅਰਥ ਵਿੱਚ ਜਿਸ ਵਿੱਚ ਦੋ ਹਜ਼ਾਰ ਤੇਰਾਂ ਦਾ ਕੰਪਨੀ ਐਕਟ ਇਸ ਸ਼ਬਦ ਦੀ ਪਰਿਭਾਸ਼ਾ ਦਿੰਦਾ ਹੈ। ਇਹ ਸ਼ਰਤ ਲਾਗੂ ਹੁੰਦੀ ਹੈ ਭਾਵੇਂ ਦੇਣ ਵਾਲਾ ਭਾਰਤ ਵਿੱਚ ਰਹਿੰਦਾ ਹੋਵੇ ਜਾਂ ਕੋਈ ਦੂਜਾ NRI ਜਾਂ OCI ਹੋਵੇ।
ਇਸ ਲਈ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਾ ਮਾਲਕ ਪੰਜਵੀਂ ਧਾਰਾ ਹੇਠ ਤੋਹਫ਼ਾ ਦੇ ਸਕਦਾ ਹੈ, ਪਰ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਾ ਲੈਣ ਵਾਲਾ ਉਸ ਨੂੰ ਤਾਂ ਹੀ ਕਬੂਲ ਕਰ ਸਕਦਾ ਹੈ ਜੇ ਦੋਵੇਂ ਉਸ ਪਰਿਭਾਸ਼ਾ ਅੰਦਰ ਰਿਸ਼ਤੇਦਾਰ ਹੋਣ। FAQ ਦੀ ਸਾਰਣੀ ਇਹੀ ਹੱਦ ਦਰਜ ਕਰਦੀ ਹੈ। ਇੱਕ NRI ਜਾਂ OCI ਖੇਤੀ ਤੋਂ ਵੱਖਰੀ ਜਾਇਦਾਦ ਤੋਹਫ਼ੇ ਵਿੱਚ ਕਿਸੇ ਵਸਨੀਕ ਤੋਂ ਜਾਂ ਕਿਸੇ ਦੂਜੇ NRI ਜਾਂ OCI ਤੋਂ ਲੈ ਸਕਦਾ ਹੈ, ਬਸ਼ਰਤੇ ਦੇਣ ਵਾਲਾ ਰਿਸ਼ਤੇਦਾਰ ਹੋਵੇ।
ਇਸ ਲਈ ਲੈਸਟਰ ਵਾਲਾ ਭਰਾ ਫ਼ਲੈਟ ਤੋਹਫ਼ੇ ਵਿੱਚ ਲੈ ਸਕਦਾ ਹੈ। ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਾ ਕੋਈ ਦੋਸਤ ਜਾਂ ਕਾਰੋਬਾਰੀ ਭਾਈਵਾਲ, ਜੋ ਇਸ ਪਰਿਭਾਸ਼ਾ ਤੋਂ ਬਾਹਰ ਹੈ, ਇਨ੍ਹਾਂ ਹੀ ਤੱਥਾਂ ਉੱਤੇ ਫ਼ਲੈਟ ਖ਼ਰੀਦ ਤਾਂ ਸਕਦਾ ਹੈ, ਫਿਰ ਵੀ ਉਸ ਨੂੰ ਤੋਹਫ਼ੇ ਵਿੱਚ ਨਹੀਂ ਲੈ ਸਕਦਾ। ਕੰਪਨੀ ਐਕਟ ਹੇਠ ਰਿਸ਼ਤੇਦਾਰ ਕੌਣ ਮੰਨਿਆ ਜਾਂਦਾ ਹੈ, ਅਤੇ ਵਿਦੇਸ਼ ਤੋਂ ਤੋਹਫ਼ਾ ਡੀਡ ਕਿਵੇਂ ਬਣਦੀ ਹੈ, ਇਹ ਵਿਦੇਸ਼ ਤੋਂ ਮੋਹਾਲੀ ਦੀ ਜਾਇਦਾਦ ਤੋਹਫ਼ੇ ਵਿੱਚ ਦੇਣ ਵਾਲੇ ਪਿਛਲੇ ਲੇਖ ਵਿੱਚ ਦੱਸਿਆ ਗਿਆ ਹੈ।
NDI ਨਿਯਮ ਭਾਰਤ ਵਿੱਚ ਰਹਿੰਦੇ ਕਿਸੇ ਵਿਅਕਤੀ ਨੂੰ ਦਿੱਤੇ ਤੋਹਫ਼ੇ ਉੱਤੇ ਰਿਸ਼ਤੇਦਾਰ ਵਾਲੀ ਸ਼ਰਤ ਨਹੀਂ ਲਾਉਂਦੇ। ਚੌਥੀ ਧਾਰਾ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਮਾਲਕ ਨੂੰ ਕੋਈ ਵੀ ਜਾਇਦਾਦ ਕਿਸੇ ਵਸਨੀਕ ਨੂੰ ਤਬਦੀਲ ਕਰਨ ਦਿੰਦੀ ਹੈ, ਅਤੇ ਤੋਹਫ਼ਾ ਲੈਣ ਵਾਲਾ ਵਸਨੀਕ ਨਿਯਮ ਚੌਵੀ ਦੇ ਘੇਰੇ ਤੋਂ ਪੂਰੀ ਤਰ੍ਹਾਂ ਬਾਹਰ ਹੈ।
ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਵਸਨੀਕਾਂ ਕੋਲ ਹੀ ਰਹਿੰਦੀ ਹੈ
ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਨੂੰ ਵੱਖਰੇ ਤੌਰ ਉੱਤੇ ਵੇਖਿਆ ਗਿਆ ਹੈ। ਪਹਿਲੀ ਅਤੇ ਦੂਜੀ, ਦੋਵੇਂ ਧਾਰਾਵਾਂ ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਜਾਂ ਫ਼ਾਰਮ ਹਾਊਸ ਜਾਂ ਬਾਗ਼ਾਨ ਜਾਇਦਾਦ ਨੂੰ ਬਾਹਰ ਰੱਖਦੀਆਂ ਹਨ। ਇਸ ਲਈ ਇੱਕ NRI ਜਾਂ OCI ਨਿਯਮ ਚੌਵੀ ਹੇਠ ਭਾਰਤ ਵਿੱਚ ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਨਾ ਖ਼ਰੀਦ ਸਕਦਾ ਹੈ, ਨਾ ਉਸ ਨੂੰ ਤੋਹਫ਼ੇ ਵਿੱਚ ਲੈ ਸਕਦਾ ਹੈ।
ਜਿਸ NRI ਕੋਲ ਮੋਹਾਲੀ ਨੇੜੇ ਪਹਿਲਾਂ ਤੋਂ ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਹੈ, ਮਿਸਾਲ ਵਜੋਂ ਵਿਰਾਸਤ ਰਾਹੀਂ, ਉਹ ਉਸ ਨੂੰ ਫਿਰ ਵੀ ਅੱਗੇ ਦੇ ਸਕਦਾ ਹੈ। ਚੌਥੀ ਧਾਰਾ ਭਾਰਤ ਦੀ ਕਿਸੇ ਵੀ ਜਾਇਦਾਦ ਨੂੰ ਭਾਰਤ ਵਿੱਚ ਰਹਿੰਦੇ ਵਿਅਕਤੀ ਨੂੰ ਤਬਦੀਲ ਕਰਨ ਦਿੰਦੀ ਹੈ, ਅਤੇ ਉਨ੍ਹਾਂ ਸ਼ਬਦਾਂ ਵਿੱਚ ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਸ਼ਾਮਲ ਹੈ। ਪੰਜਵੀਂ ਧਾਰਾ, ਜੋ ਕਿਸੇ ਦੂਜੇ NRI ਜਾਂ OCI ਨੂੰ ਤਬਾਦਲੇ ਦੀ ਇਜਾਜ਼ਤ ਦਿੰਦੀ ਹੈ, ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਨੂੰ ਬਾਹਰ ਰੱਖਦੀ ਹੈ। FAQ ਦੀ ਸਾਰਣੀ ਇਸ ਨੂੰ ਦੋ ਸਤਰਾਂ ਵਿੱਚ ਰੱਖਦੀ ਹੈ। ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਕਿਸੇ ਵਸਨੀਕ ਨੂੰ ਵੇਚੀ ਜਾ ਸਕਦੀ ਹੈ, ਅਤੇ ਕਿਸੇ ਵਸਨੀਕ ਨੂੰ ਤੋਹਫ਼ੇ ਵਿੱਚ ਦਿੱਤੀ ਜਾ ਸਕਦੀ ਹੈ।
ਜਿਸ ਪਰਿਵਾਰ ਕੋਲ ਮੋਹਾਲੀ ਦੇ ਕਿਸੇ ਸੈਕਟਰ ਵਿੱਚ ਫ਼ਲੈਟ ਵੀ ਹੈ ਅਤੇ ਨੇੜਲੇ ਕਿਸੇ ਪਿੰਡ ਵਿੱਚ ਕੁਝ ਏਕੜ ਜ਼ਮੀਨ ਵੀ, ਉਸ ਦੀਆਂ ਦੋਵੇਂ ਜਾਇਦਾਦਾਂ ਵੱਖੋ ਵੱਖਰੇ ਰਾਹ ਉੱਤੇ ਚੱਲਦੀਆਂ ਹਨ। ਫ਼ਲੈਟ ਵਿਦੇਸ਼ ਵਿੱਚ ਕਿਸੇ ਰਿਸ਼ਤੇਦਾਰ ਨੂੰ ਤੋਹਫ਼ੇ ਵਿੱਚ ਜਾ ਸਕਦਾ ਹੈ, ਜਾਂ ਵਿਦੇਸ਼ ਵਿੱਚ ਕਿਸੇ ਵੀ NRI ਜਾਂ OCI ਨੂੰ ਵਿਕਰੀ ਰਾਹੀਂ ਜਾ ਸਕਦਾ ਹੈ। ਪਿੰਡ ਦੀ ਜ਼ਮੀਨ ਸਿਰਫ਼ ਭਾਰਤ ਵਿੱਚ ਰਹਿੰਦੇ ਕਿਸੇ ਵਿਅਕਤੀ ਨੂੰ ਜਾ ਸਕਦੀ ਹੈ।
ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦੇ ਵਾਰਸ ਨੂੰ ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਵਿਰਾਸਤ ਵਿੱਚ ਮਿਲੇ ਤਾਂ ਨਿਯਮ ਉਸ ਨੂੰ ਕਿਵੇਂ ਵੇਖਦੇ ਹਨ, ਇਹ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਿਆਂ ਮੋਹਾਲੀ ਦੀ ਜਾਇਦਾਦ ਵਿਰਾਸਤ ਵਿੱਚ ਲੈਣ ਵਾਲੇ ਪਿਛਲੇ ਲੇਖ ਵਿੱਚ ਦੱਸਿਆ ਗਿਆ ਹੈ।
ਵਿਦੇਸ਼ ਵਿੱਚ ਖ਼ਰੀਦਦਾਰ ਕੌਣ ਮੰਨਿਆ ਜਾਂਦਾ ਹੈ
ਨਿਯਮ ਚੌਵੀ ਸਿਰਫ਼ NRI ਅਤੇ OCI ਦੀ ਗੱਲ ਕਰਦਾ ਹੈ। FAQ ਦੂਜੇ ਵਿਦੇਸ਼ੀ ਨਾਗਰਿਕਾਂ ਦੀ ਸਥਿਤੀ ਵੀ ਜੋੜਦਾ ਹੈ। ਗ਼ੈਰ ਭਾਰਤੀ ਮੂਲ ਦਾ ਕੋਈ ਵਿਦੇਸ਼ੀ ਨਾਗਰਿਕ ਜੋ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਰਹਿੰਦਾ ਹੈ, ਭਾਰਤ ਵਿੱਚ ਜਾਇਦਾਦ ਪੰਜ ਸਾਲ ਤੱਕ ਦੀ ਮਿਆਦ ਦੇ ਪਟੇ ਉੱਤੇ ਲੈ ਸਕਦਾ ਹੈ, ਅਤੇ ਕਿਸੇ ਵਸਨੀਕ ਤੋਂ ਵਿਰਾਸਤ ਵਿੱਚ ਲੈ ਸਕਦਾ ਹੈ। ਅਜਿਹੇ ਵਿਅਕਤੀ ਦੀਆਂ ਹੋਰ ਪ੍ਰਾਪਤੀਆਂ ਲਈ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਪਹਿਲਾਂ ਤੋਂ ਇਜਾਜ਼ਤ ਚਾਹੀਦੀ ਹੈ।
ਇਸ ਲਈ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਾ ਅਜਿਹਾ ਖ਼ਰੀਦਦਾਰ, ਜਿਸ ਨੇ ਭਾਰਤੀ ਨਾਗਰਿਕਤਾ ਛੱਡ ਦਿੱਤੀ ਹੈ ਅਤੇ ਜਿਸ ਕੋਲ OCI ਕਾਰਡ ਨਹੀਂ ਹੈ, ਪੰਜਵੀਂ ਧਾਰਾ ਦੇ ਘੇਰੇ ਵਿੱਚ ਨਹੀਂ ਆਉਂਦਾ। ਕਿਸੇ NRI ਦੇ ਕੈਨੇਡਾ ਜਾਂ ਅਮਰੀਕਾ ਦੀ ਨਾਗਰਿਕਤਾ ਲੈਣ ਤੋਂ ਬਾਅਦ ਕੀ ਬਦਲਦਾ ਹੈ, ਇਸ ਬਾਰੇ ਪਿਛਲਾ ਲੇਖ ਸਥਿਤੀ ਦੀ ਇਸ ਤਬਦੀਲੀ ਨੂੰ ਹੋਰ ਵਿਸਥਾਰ ਨਾਲ ਵੇਖਦਾ ਹੈ।
ਨਿਯਮ ਪੱਚੀ, ਜਿਸ ਦਾ ਹਵਾਲਾ FAQ ਵੀ ਦਿੰਦਾ ਹੈ, ਇੱਕ ਸੀਮਤ ਮਾਮਲਾ ਜੋੜਦਾ ਹੈ। ਕਿਸੇ NRI ਜਾਂ OCI ਦਾ ਜੀਵਨ ਸਾਥੀ, ਜੋ ਆਪ ਨਾ NRI ਹੈ ਨਾ OCI, ਆਪਣੇ NRI ਜਾਂ OCI ਜੀਵਨ ਸਾਥੀ ਨਾਲ ਮਿਲ ਕੇ ਖੇਤੀ ਤੋਂ ਵੱਖਰੀ ਇੱਕ ਜਾਇਦਾਦ ਖ਼ਰੀਦ ਸਕਦਾ ਹੈ। ਵਿਆਹ ਦਰਜ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ ਅਤੇ ਖ਼ਰੀਦ ਤੋਂ ਪਹਿਲਾਂ ਘੱਟੋ ਘੱਟ ਦੋ ਸਾਲ ਤੱਕ ਚੱਲਿਆ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ, ਅਤੇ ਕੀਮਤ ਉਨ੍ਹਾਂ ਹੀ ਬੈਂਕਿੰਗ ਰਾਹਾਂ ਰਾਹੀਂ ਦਿੱਤੀ ਜਾਂਦੀ ਹੈ।
FAQ ਗਿਆਰਾਂ ਨਾਮਿਤ ਦੇਸ਼ਾਂ ਦੇ ਨਾਗਰਿਕਾਂ ਦੀ ਸੂਚੀ ਵੀ ਦਿੰਦਾ ਹੈ, ਜਿਨ੍ਹਾਂ ਵਿੱਚ ਪਾਕਿਸਤਾਨ ਅਤੇ ਚੀਨ ਸ਼ਾਮਲ ਹਨ, ਜੋ ਛੋਟੇ ਪਟੇ ਤੋਂ ਇਲਾਵਾ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਇਜਾਜ਼ਤ ਤੋਂ ਬਿਨਾਂ ਭਾਰਤ ਵਿੱਚ ਜਾਇਦਾਦ ਨਾ ਲੈ ਸਕਦੇ ਹਨ ਨਾ ਤਬਦੀਲ ਕਰ ਸਕਦੇ ਹਨ। ਉਹ ਕਹਿੰਦਾ ਹੈ ਕਿ ਇਹ ਰੋਕ ਕਿਸੇ OCI ਉੱਤੇ ਲਾਗੂ ਨਹੀਂ ਹੁੰਦੀ।
ਛਪੇ ਪਾਠ ਕੀ ਖੁੱਲ੍ਹਾ ਛੱਡਦੇ ਹਨ
ਇਹ ਪਾਠ ਹਰ ਮਾਮਲੇ ਦਾ ਫ਼ੈਸਲਾ ਨਹੀਂ ਕਰਦੇ। ਇਹ ਨਹੀਂ ਦੱਸਦੇ ਕਿ ਮੋਹਾਲੀ ਦਾ ਰਜਿਸਟਰਾਰ ਕਿਵੇਂ ਜਾਂਚਦਾ ਹੈ ਕਿ ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਾ ਖ਼ਰੀਦਦਾਰ NRI ਜਾਂ OCI ਹੈ, ਜਾਂ ਤੋਹਫ਼ਾ ਡੀਡ ਉੱਤੇ ਸਬ ਰਜਿਸਟਰਾਰ ਰਿਸ਼ਤੇ ਦਾ ਕਿਹੜਾ ਸਬੂਤ ਮੰਗਦਾ ਹੈ। ਇਹ ਅਲਾਟ ਕੀਤੇ ਪਲਾਟਾਂ ਉੱਤੇ GMADA ਦੀ ਤਬਾਦਲਾ ਇਜਾਜ਼ਤ ਨਾਲ, ਜਾਂ ਵਿਕਰੀ ਜਾਂ ਤੋਹਫ਼ੇ ਉੱਤੇ ਸਟੈਂਪ ਡਿਊਟੀ ਅਤੇ ਆਮਦਨ ਟੈਕਸ ਨਾਲ ਨਹੀਂ ਜੁੜਦੇ। ਇਨ੍ਹਾਂ ਵਿੱਚੋਂ ਹਰ ਗੱਲ ਦੂਜੇ ਕਾਨੂੰਨਾਂ ਅਤੇ ਕਿਸੇ ਖਾਸ ਸੌਦੇ ਦੇ ਤੱਥਾਂ ਉੱਤੇ ਟਿਕੀ ਹੈ।
ਇਹ ਜੋ ਤੈਅ ਕਰਦੇ ਹਨ, ਉਹ ਬੁਨਿਆਦੀ ਢਾਂਚਾ ਹੈ। ਵਿਦੇਸ਼ ਤੋਂ ਮਾਲਕੀ ਵਾਲਾ ਮੋਹਾਲੀ ਦਾ ਖੇਤੀ ਤੋਂ ਵੱਖਰਾ ਘਰ ਜਾਂ ਪਲਾਟ ਕਿਸੇ ਵੀ NRI ਜਾਂ OCI ਨੂੰ ਵੇਚਿਆ ਜਾ ਸਕਦਾ ਹੈ, ਅਤੇ ਕਿਸੇ NRI ਜਾਂ OCI ਨੂੰ ਤੋਹਫ਼ੇ ਵਿੱਚ ਤਾਂ ਹੀ ਦਿੱਤਾ ਜਾ ਸਕਦਾ ਹੈ ਜੇ ਉਹ ਵਿਅਕਤੀ ਰਿਸ਼ਤੇਦਾਰ ਹੋਵੇ। ਖੇਤੀ ਵਾਲੀ ਜ਼ਮੀਨ ਸਿਰਫ਼ ਭਾਰਤ ਦੇ ਕਿਸੇ ਵਸਨੀਕ ਨੂੰ ਜਾ ਸਕਦੀ ਹੈ। ਪੰਜਾਬ ਦੇ ਜਾਇਦਾਦ ਅਮਲ ਅਤੇ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮਾਂ, ਦੋਵਾਂ ਨੂੰ ਜਾਣਨ ਵਾਲਾ ਵਕੀਲ ਹੀ ਕਿਸੇ ਖਾਸ ਤਬਾਦਲੇ ਨੂੰ ਵੇਖਣ ਵਾਲਾ ਸਹੀ ਵਿਅਕਤੀ ਹੈ।
ਸਬੰਧਤ ਪੜ੍ਹਤ
- ਵਿਦੇਸ਼ ਤੋਂ ਮੋਹਾਲੀ ਦੀ ਜਾਇਦਾਦ ਤੋਹਫ਼ੇ ਵਿੱਚ ਦੇਣਾ: ਭਾਰਤ ਦੇ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮਾਂ ਹੇਠ ਇਸ ਨੂੰ ਕੌਣ ਲੈ ਸਕਦਾ ਹੈ
- ਵਿਦੇਸ਼ ਵਿੱਚ ਰਹਿੰਦਿਆਂ ਮੋਹਾਲੀ ਦੀ ਜਾਇਦਾਦ ਵਿਰਾਸਤ ਵਿੱਚ ਲੈਣਾ: ਭਾਰਤ ਦੇ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮ ਕੀ ਇਜਾਜ਼ਤ ਦਿੰਦੇ ਹਨ
- NRI ਦੇ ਕੈਨੇਡਾ ਜਾਂ ਅਮਰੀਕਾ ਦੀ ਨਾਗਰਿਕਤਾ ਲੈਣ ਤੋਂ ਬਾਅਦ ਭਾਰਤ ਦੇ ਜਾਇਦਾਦ ਨਿਯਮ ਕੀ ਕਹਿੰਦੇ ਹਨ
- ਮੋਹਾਲੀ ਦੀ ਵਿਕਰੀ ਦਾ ਪੈਸਾ ਵਿਦੇਸ਼ ਲੈ ਜਾਣਾ: NRI ਰਿਪੈਟ੍ਰੀਏਸ਼ਨ ਹੁਣ ਕਿਵੇਂ ਕੰਮ ਕਰਦੀ ਹੈ
Sources: ਜਿਨ੍ਹਾਂ ਸਰੋਤਾਂ ਦੀ ਅਸੀਂ ਵਰਤੋਂ ਕਰਦੇ ਹਾਂ ਉਹ ਸਾਡੇ Editorial Sources ਸਫ਼ੇ ਉੱਤੇ ਸੂਚੀਬੱਧ ਹਨ।
ਇਹ ਲੇਖ ਗ਼ੈਰ ਕਰਜ਼ਾ ਸਾਧਨ ਨਿਯਮਾਂ ਦੇ ਨਿਯਮ ਚੌਵੀ ਅਤੇ NRI ਅਤੇ OCI ਵੱਲੋਂ ਅਚੱਲ ਜਾਇਦਾਦ ਦੀ ਖ਼ਰੀਦ ਬਾਰੇ RBI ਦੇ ਛਪੇ ਜਵਾਬਾਂ ਦਾ ਵਰਣਨ ਕਰਦਾ ਹੈ। ਇੱਥੇ ਕੁਝ ਵੀ ਕਾਨੂੰਨੀ ਜਾਂ ਟੈਕਸ ਸਲਾਹ ਨਹੀਂ ਹੈ, ਅਤੇ ਮੋਹਾਲੀ ਦੀ ਕਿਸੇ ਖਾਸ ਜਾਇਦਾਦ ਦੀ ਵਿਕਰੀ ਜਾਂ ਤੋਹਫ਼ੇ ਦੀ ਇਜਾਜ਼ਤ ਹੈ ਜਾਂ ਨਹੀਂ, ਇਹ ਉਸ ਤਬਾਦਲੇ ਦੇ ਤੱਥਾਂ ਉੱਤੇ ਟਿਕਿਆ ਹੈ।